Hipoteca: o que é, como funciona e o que mudou com o Marco das Garantias
O que é hipoteca, os três tipos, a diferença para a alienação fiduciária, a execução no cartório pela Lei 14.711/2023 e o peso do valor do imóvel no leilão.
Hipoteca é a garantia em que o dono oferece um imóvel para assegurar o pagamento de uma dívida, sem deixar de ser o proprietário: ele continua morando, alugando ou usando o bem, e a garantia fica registrada na matrícula. Se a dívida não for paga, o credor pode levar o imóvel a leilão e receber com o dinheiro da venda.
As regras gerais estão no Código Civil (arts. 1.419 a 1.430 e 1.473 a 1.505) e, desde a Lei 14.711/2023, o chamado Marco Legal das Garantias, a cobrança também pode correr no cartório de registro de imóveis, sem processo judicial. Este guia explica como a hipoteca nasce, quais são os tipos, como ela se compara com a alienação fiduciária, o que acontece na inadimplência e por que o valor do imóvel declarado no contrato pesa tanto. Os temas vizinhos têm textos próprios: home equity (empréstimo com o imóvel como garantia), hipoteca reversa e cotação de hipoteca.
Pontos principais
- A hipoteca é um direito real de garantia: o imóvel responde pela dívida, mas a propriedade não sai do nome do devedor.
- A lei proíbe o contrato de impedir a venda do imóvel hipotecado; a garantia acompanha o bem, e quem compra recebe o imóvel com o ônus.
- Existem três espécies: convencional (contratada), legal (imposta pela lei em situações específicas) e judicial (nascida de sentença condenatória).
- Desde outubro de 2023 o credor hipotecário pode executar a garantia no registro de imóveis, com leilão, desde que o contrato traga essa previsão.
- O valor do imóvel fixado no contrato serve de referência para o leilão; um laudo de avaliação bem-feito protege tanto o devedor quanto o credor.
O que é hipoteca
Hipoteca é uma das garantias reais previstas no Código Civil (Lei 10.406/2002), ao lado do penhor e da anticrese. Garantia real significa que um bem específico fica vinculado ao pagamento: se o devedor falhar, o credor tem o direito de promover a venda daquele bem e de receber antes dos credores comuns, respeitada a ordem de registro (art. 1.422). A palavra vem do grego hypothḗkē, ligada à ideia de pôr algo por baixo, como apoio de uma obrigação.
O que diferencia a hipoteca de outras garantias é a posse. No penhor, a coisa em geral fica com o credor; na hipoteca, o imóvel continua com o dono, que pode morar nele, alugá-lo ou explorá-lo. A matrícula passa a mostrar o ônus, e qualquer interessado que peça a certidão fica sabendo que aquele bem responde por uma dívida.
O art. 1.473 do Código Civil lista o que pode ser hipotecado: os imóveis e seus acessórios, o domínio direto e o domínio útil (situações ligadas à enfiteuse, ou aforamento), as estradas de ferro, os recursos naturais do art. 1.230, os navios, as aeronaves, o direito de uso especial para fins de moradia, o direito real de uso, a propriedade superficiária e, desde a Lei 14.620/2023, os direitos oriundos da imissão provisória na posse concedida ao poder público e a respectiva cessão. Navios e aeronaves seguem lei especial. Na prática do dia a dia, porém, a hipoteca que interessa ao leitor é a de casas, apartamentos, salas comerciais, galpões e terrenos.
Duas regras gerais completam o desenho. Só pode hipotecar quem pode vender o bem (art. 1.420), e o contrato precisa dizer o valor do crédito (ou o valor máximo), o prazo, a taxa de juros, se houver, e a descrição do imóvel, sob pena de não ter eficácia (art. 1.424).
Como a hipoteca é constituída
A hipoteca convencional nasce de um contrato entre credor e devedor, mas só vale contra terceiros depois de registrada no cartório de registro de imóveis da cidade onde fica o bem (Código Civil, art. 1.492). Pela Lei 6.015/1973, que trata dos registros públicos, as três espécies de hipoteca, convencional, legal e judicial, são atos de registro na matrícula (art. 167, I, 2).
Para imóveis de valor acima de trinta salários mínimos, o contrato que cria o direito real exige escritura pública, salvo quando lei especial dispensa (Código Civil, art. 108). Há exceções em leis especiais: a Lei 9.514/1997, por exemplo, admite instrumento particular com efeitos de escritura pública para os contratos regidos por ela (art. 38). Pergunte ao credor qual forma será usada no seu caso, porque isso muda os custos de cartório. Mais detalhes sobre esse documento estão no guia de escritura pública.
Antes de assinar, o credor analisa a documentação do imóvel. A peça central é a certidão de matrícula atualizada, que mostra quem é o dono, a área, as construções averbadas e os ônus já existentes. O pedido pode ser feito no cartório da situação do imóvel ou on-line, pela plataforma nacional Registro de Imóveis do Brasil, que centraliza a emissão de certidões em meio eletrônico. Se houver pendência, como construção não averbada ou divergência de área, a regularização vem antes, e alguns documentos demoram a sair.
Ordem entre várias hipotecas
O mesmo imóvel pode receber mais de uma hipoteca, a favor do mesmo credor ou de outro (art. 1.476). A preferência entre elas segue o número de ordem no protocolo do cartório: quem registrou primeiro recebe primeiro (art. 1.493). O credor da segunda hipoteca não pode executar o imóvel antes de vencida a primeira, salvo insolvência do devedor (art. 1.477). Desde a Lei 14.711/2023, a hipoteca também pode ser estendida, a pedido do proprietário, para garantir novas dívidas com o mesmo credor, desde que a extensão respeite o prazo e o teto de valor fixados quando a garantia foi especializada (art. 1.487-A).
Prazo máximo e prorrogação
A hipoteca convencional pode ser prorrogada por simples averbação, a pedido das duas partes, até completar trinta anos contados da data do contrato. Passado esse limite, ela só continua existindo com novo título e novo registro, e nesse caso mantém a precedência que tinha (art. 1.485, na redação da Lei 10.931/2004). Durante esse período, o dono não fica impedido de negociar o imóvel, como mostra a seção seguinte.
O imóvel hipotecado pode ser vendido
Pode. O Código Civil considera nula qualquer cláusula que proíba o proprietário de vender o imóvel hipotecado:
“É nula a cláusula que proíbe ao proprietário alienar imóvel hipotecado.” (Código Civil, art. 1.475, caput)
“Pode convencionar-se que vencerá o crédito hipotecário, se o imóvel for alienado.” (Código Civil, art. 1.475, parágrafo único)
Na prática, a venda é permitida, mas o contrato pode prever que a dívida vence inteira no momento da venda. E, como a hipoteca é um direito real, ela acompanha o imóvel: quem compra sem que a garantia tenha sido cancelada recebe um bem que continua respondendo pela dívida do vendedor. Por isso, na compra e venda de imóvel, o comum é usar parte do preço para quitar o credor e cancelar o ônus na mesma operação.
O comprador que não assumiu a dívida pessoalmente tem duas saídas previstas em lei: abandonar o imóvel aos credores (arts. 1.479 e 1.480) ou remi-lo, isto é, liberá-lo pagando ao menos o preço pelo qual o adquiriu, no prazo de trinta dias contados do registro da compra (art. 1.481).
Tipos de hipoteca
A Lei de Registros Públicos menciona três espécies, e cada uma nasce de um jeito diferente.
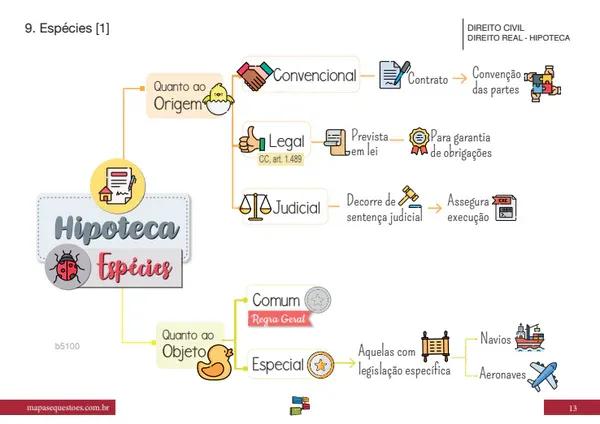
| Tipo | Como nasce | Base legal | Exemplo |
|---|---|---|---|
| Convencional | Contrato entre credor e devedor, registrado na matrícula | Código Civil, arts. 1.473 a 1.488 | Empréstimo empresarial com um galpão como garantia |
| Legal | A própria lei confere a garantia a certas pessoas | Código Civil, arts. 1.489 a 1.491 e 1.497 | Coerdeiro que tem torna a receber na partilha |
| Judicial (judiciária) | Sentença que condena ao pagamento em dinheiro | Código de Processo Civil, art. 495 | Credor que registra a sentença condenatória na matrícula do devedor |
Hipoteca convencional
É a mais comum. O contrato define o valor da dívida, o prazo, os juros e o imóvel dado em garantia, e o registro na matrícula dá publicidade ao ônus. O devedor pode ser o próprio dono ou um terceiro: um pai pode hipotecar seu apartamento para garantir o empréstimo da empresa de um filho. Nesse caso, salvo cláusula expressa, o terceiro não é obrigado a reforçar a garantia se o imóvel se desvalorizar sem culpa dele (art. 1.427).
A convencional aparece em crédito para empresas, em operações entre particulares e em financiamentos habitacionais antigos. Nos financiamentos imobiliários de hoje, é frequente o uso da alienação fiduciária, tratada mais adiante.
Hipoteca legal
Aqui não há contrato: a lei confere a garantia em situações determinadas. O art. 1.489 do Código Civil prevê cinco casos:
- às pessoas jurídicas de direito público interno, sobre imóveis de quem cobra, guarda ou administra seus fundos e rendas;
- aos filhos, sobre os bens imóveis do genitor que voltar a casar sem ter feito o inventário da união anterior;
- ao ofendido ou aos seus herdeiros, sobre imóveis do autor do delito, para reparar o dano e pagar as despesas judiciais;
- ao coerdeiro, para garantir o seu quinhão ou a torna da partilha, sobre o imóvel adjudicado ao herdeiro que deve repor a diferença;
- ao credor, sobre o imóvel arrematado, para garantir o pagamento do restante do preço da arrematação.
A hipoteca legal precisa ser registrada e especializada, ou seja, ligada a imóveis e valores determinados (art. 1.497). A lei também cuida da duração:
“Vale o registro da hipoteca, enquanto a obrigação perdurar; mas a especialização, em completando vinte anos, deve ser renovada.” (Código Civil, art. 1.498)
O devedor pode pedir ao juiz que troque a hipoteca legal por caução de títulos da dívida pública ou outra garantia (art. 1.491). Quem tem interesse em partilhas deve ler também o guia sobre herança.
Hipoteca judicial
O Código de Processo Civil a chama de hipoteca judiciária. A sentença que condena alguém a pagar em dinheiro vale como título para gravar imóveis do devedor, mesmo que a condenação ainda não tenha valor definido, mesmo que o credor já possa executar provisoriamente e mesmo que haja recurso com efeito suspensivo (art. 495, § 1º). O credor leva cópia da sentença ao cartório, sem precisar de ordem do juiz (§ 2º), e deve informar o juízo em até quinze dias (§ 3º). Constituída, ela dá preferência no pagamento conforme a ordem do registro (§ 4º). Se a sentença for depois reformada, quem registrou a hipoteca responde pelos prejuízos causados, independentemente de culpa (§ 5º).
Ela não depende, portanto, de um despacho próprio do juiz que a decrete: decorre da sentença condenatória e produz efeitos contra terceiros a partir do registro na matrícula.
Hipoteca ou alienação fiduciária
As duas garantias protegem o credor com um imóvel, mas funcionam de modo diferente. Na hipoteca, a propriedade continua com o devedor. Na alienação fiduciária, regulada pela Lei 9.514/1997, quem deve passa ao credor uma propriedade que se desfaz com o pagamento final (propriedade resolúvel) e conserva a posse direta do bem.
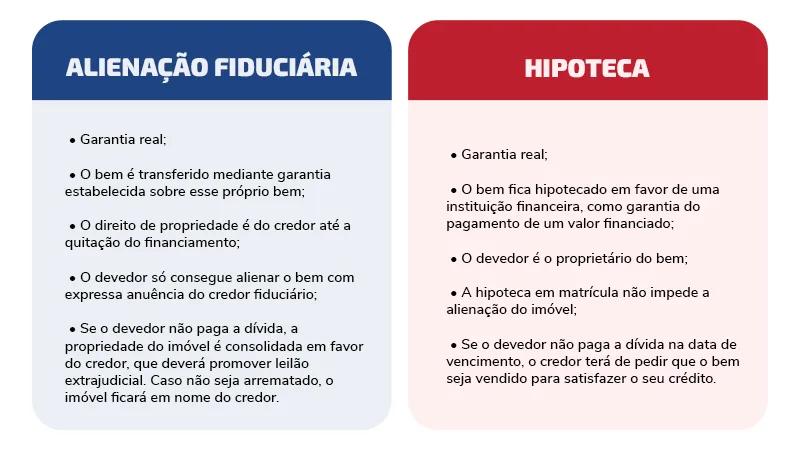
| Ponto | Hipoteca | Alienação fiduciária |
|---|---|---|
| Quem é o proprietário durante a dívida | O devedor | O credor, em caráter resolúvel, até a quitação |
| Lei principal | Código Civil, arts. 1.473 a 1.505 | Lei 9.514/1997 |
| Cobrança sem juiz | Possível desde a Lei 14.711/2023, se o contrato previr (art. 9º) | Prevista desde a origem da Lei 9.514/1997 (arts. 26 e 27) |
| Mais de uma garantia no mesmo imóvel | Segunda hipoteca, até para outro credor (CC, art. 1.476) | Extensão para novas operações com o mesmo credor (Lei 13.476/2017, art. 9º-A) e alienação da propriedade superveniente (Lei 9.514/1997, art. 22, § 3º) |
| Valor mínimo no 1º leilão | O maior entre o valor do contrato e o usado para o ITBI | O do contrato, mas nunca abaixo do usado para o ITBI (Lei 9.514/1997, art. 24, § 1º) |
Durante anos, a grande desvantagem da hipoteca para os bancos foi a cobrança judicial, lenta e cara. A Lei 14.711/2023 aproximou as duas garantias ao criar a execução extrajudicial da hipoteca e ao revogar o antigo Capítulo III do Decreto-Lei 70/1966, que previa um procedimento extrajudicial restrito a certos créditos. Hoje a escolha entre uma e outra depende mais da política do credor e do tipo de operação do que da lei.
Execução extrajudicial pelo Marco Legal das Garantias
A Lei 14.711, de 30 de outubro de 2023, publicada no Diário Oficial da União em 31 de outubro de 2023, abriu a possibilidade de cobrar a dívida hipotecária diretamente no registro de imóveis:
“Os créditos garantidos por hipoteca poderão ser executados extrajudicialmente na forma prevista neste artigo.” (Lei 14.711/2023, art. 9º, caput)
O procedimento, resumido em ordem:
- Com a dívida vencida e não paga, o oficial do registro de imóveis intima pessoalmente o devedor (e o terceiro que deu a garantia, se houver) para pagar em quinze dias (§ 1º).
- Sem pagamento, o credor pede a averbação do início da excussão na matrícula nos quinze dias seguintes (§ 2º).
- O credor tem sessenta dias, contados dessa averbação, para promover o leilão público, que pode ser eletrônico (§ 3º); datas e horários são comunicados ao devedor, inclusive por e-mail (§ 4º).
- Até a venda, o devedor pode remir a execução pagando a dívida inteira, acrescida das despesas de cobrança e dos leilões (§ 7º).
- Havendo arrematação, um tabelião de notas lavra a ata notarial de arrematação, que serve de título para registrar a transferência (§ 11).
Esse caminho tem limites. Não se aplica ao financiamento da atividade agropecuária (§ 13), e o contrato de hipoteca precisa prever expressamente o procedimento, com menção ao teor dos §§ 1º a 10, como requisito de validade (§ 15). Contratos antigos que não trazem essa cláusula continuam dependendo da execução judicial.
| Etapa | Regra (Lei 14.711/2023, art. 9º) | Exemplo: imóvel de R$ 800 mil no contrato, R$ 700 mil na base do ITBI, dívida e despesas de R$ 500 mil |
|---|---|---|
| 1º leilão | Lance mínimo é o maior entre o valor do contrato e o valor usado para o ITBI (§ 5º) | Mínimo de R$ 800.000 |
| 2º leilão, em até 15 dias | Aceita o maior lance que cubra dívida, despesas, seguros, tributos e condomínio (§ 6º) | Lance de R$ 600.000: R$ 100.000 vão para o dono em até 15 dias (§ 8º) |
| 2º leilão sem lance que cubra a dívida | Credor pode aceitar, se quiser, lance de ao menos metade do valor de avaliação (§ 6º) | Lance de R$ 450.000 aceito (metade de R$ 800.000 = R$ 400.000); faltam R$ 50.000 |
| Saldo que faltar | Devedor continua obrigado (CC, art. 1.430), salvo financiamento para comprar ou construir a própria moradia (§ 10) | Os R$ 50.000 podem ser cobrados, exceto no financiamento da casa própria |
| Nenhum lance aceitável | Credor fica com o imóvel pelo referencial mínimo ou vende direto em até 180 dias (§ 9º) | Venda direta por, no mínimo, o valor de referência |
A regra do saldo merece atenção. Pelo Código Civil, se a venda não bastar, o devedor segue responsável pela diferença:
“Quando, excutido o penhor, ou executada a hipoteca, o produto não bastar para pagamento da dívida e despesas judiciais, continuará o devedor obrigado pessoalmente pelo restante.” (Código Civil, art. 1.430)
A exceção do § 10 do art. 9º beneficia quem financiou a compra ou a construção do próprio imóvel residencial, exceto no consórcio: nesses casos, o devedor fica exonerado do saldo que a venda não cobriu. Quem ficar sem o imóvel também deve saber que, por remissão do § 12, aplicam-se as regras da alienação fiduciária sobre desocupação e taxa de ocupação até a saída.
Por que o laudo de avaliação pesa na hipoteca
O valor do imóvel escrito no contrato não é um detalhe burocrático. Na execução extrajudicial, ele fixa o piso do primeiro leilão (Lei 14.711/2023, art. 9º, § 5º). Na execução judicial, o Código Civil permite que as partes combinem esse valor na escritura, e ele passa a ser a base da venda:
“É lícito aos interessados fazer constar das escrituras o valor entre si ajustado dos imóveis hipotecados, o qual, devidamente atualizado, será a base para as arrematações, adjudicações e remições, dispensada a avaliação.” (Código Civil, art. 1.484)
Um valor subestimado prejudica o devedor, porque o imóvel pode ser vendido barato; um valor inflado prejudica o credor, porque o primeiro leilão tende a não ter compradores. Por isso as instituições financeiras costumam exigir uma avaliação do imóvel antes de aprovar o crédito, e vale ao proprietário ter a sua própria. Um laudo de avaliação do imóvel feito segundo a NBR 14653, com pesquisa de mercado, vistoria e memória de cálculo, ajuda a negociar o valor que vai para o contrato e a questionar uma avaliação do banco que pareça baixa. Também serve de referência quando o imóvel se deprecia durante o contrato, situação em que o credor pode exigir reforço da garantia (art. 1.425, I). O guia de avaliação imobiliária explica os métodos usados.
Critérios para aprovação do crédito com hipoteca
Cada instituição tem sua política, mas a análise costuma passar por três frentes:
- quem pede: situação cadastral, histórico de pagamentos e renda comprovada, que define quanto da parcela cabe no orçamento;
- o imóvel: matrícula sem ônus que impeçam a operação, construção averbada, IPTU em dia e, em condomínio, declaração de débitos condominiais;
- o valor: avaliação que mostre que o bem cobre a dívida com folga, já que o credor empresta só uma fração do valor avaliado.
A matrícula tem papel decisivo por causa do princípio da concentração previsto na Lei 13.097/2015: o art. 54 torna os negócios sobre direitos reais eficazes diante de atos anteriores que não constavam da matrícula, como citações de ações, penhoras e outras restrições não averbadas. Em termos práticos, o credor confia no que está escrito ali, e o que não está registrado dificilmente poderá ser oposto a ele depois.
É comum ouvir que a parcela não deve passar de 30% da renda. Esse número circula como referência de mercado, mas não localizamos norma do Banco Central que o imponha à hipoteca; o limite de comprometimento de renda depende da política de cada instituição e das regras de programas específicos. Pergunte ao credor qual percentual ele aplica e faça as contas com folga para imprevistos.
Riscos da hipoteca
O principal risco é perder o imóvel. Atrasos podem levar ao vencimento antecipado de toda a dívida quando o contrato assim prevê (art. 1.425, III), e daí à execução judicial ou extrajudicial. Três regras reduzem a margem de defesa de quem hipotecou:
“V - para execução de hipoteca sobre o imóvel oferecido como garantia real pelo casal ou pela entidade familiar;” (Lei 8.009/1990, art. 3º, V)
Ou seja, a família que deu a casa em garantia não pode depois invocar a impenhorabilidade do bem de família para barrar a cobrança. O Código Civil também não permite que o credor simplesmente fique com o imóvel por cláusula contratual:
“É nula a cláusula que autoriza o credor pignoratício, anticrético ou hipotecário a ficar com o objeto da garantia, se a dívida não for paga no vencimento.” (Código Civil, art. 1.428, caput)
Depois do vencimento, porém, o devedor pode oferecer o imóvel em pagamento (parágrafo único do mesmo artigo), uma saída negociada que às vezes evita os custos do leilão. Por fim, se o nome for incluído em cadastros de inadimplentes, o Código de Defesa do Consumidor impede que a informação negativa permaneça por mais de cinco anos (art. 43, § 1º).
Antes de chegar à execução, vale procurar o credor. Alongar o prazo, trocar a dívida por outra mais barata por meio de refinanciamento ou vender o imóvel e quitar o saldo são caminhos que costumam preservar mais patrimônio do que um leilão. Quem compara ofertas antes de contratar reduz o risco desde o início; a cotação de hipoteca mostra como fazer essa comparação.
O credor hipotecário na falência
Quando o devedor é empresa e a crise termina em falência, a hipoteca garante uma posição privilegiada, mas limitada. A Lei 11.101/2005, na redação da Lei 14.112/2020, coloca os créditos com garantia real em segundo lugar, depois dos trabalhistas (limitados a 150 salários mínimos por credor) e dos de acidente de trabalho, e só até o valor do bem gravado (art. 83, II). O que passar desse valor entra na classe dos créditos quirografários, sem privilégio. Os créditos extraconcursais, como despesas da própria massa, são pagos antes de todos (art. 84). O tema completo está no guia sobre a lei de falência. Se a empresa pede recuperação judicial em vez de falir, os credores com garantia real votam o plano numa classe própria (art. 41, II).
Como cancelar a hipoteca depois de quitar
A hipoteca se extingue, entre outras hipóteses, pela extinção da obrigação principal, pela renúncia do credor, pela remição e pela arrematação ou adjudicação (Código Civil, art. 1.499). Mas pagar a última parcela não limpa a matrícula sozinho: é preciso levar ao cartório o documento em que o credor dá quitação e autoriza o cancelamento. O cancelamento é feito por averbação, ato diferente do registro que criou a garantia:
“O cancelamento efetuar-se-á mediante averbação, assinada pelo oficial, seu substituto legal ou escrevente autorizado, e declarará o motivo que o determinou, bem como o título em virtude do qual foi feito.” (Lei 6.015/1973, art. 248)
Os prazos do cartório também ajudam. Sem exigências a cumprir e com emolumentos pagos, o requerimento de cancelamento de garantias deve ser atendido em cinco dias (Lei 6.015/1973, art. 188, § 1º, I). Se o cartório fizer exigências, fique atento: a prenotação, que reserva a prioridade do pedido, perde efeito se o título não for registrado em vinte dias por falta de atendimento às exigências pelo interessado (art. 205). Nesse caso, o pedido precisa ser reapresentado. O guia de averbação explica esse tipo de ato.
Onde contratar
Bancos, cooperativas de crédito e outras instituições autorizadas pelo Banco Central oferecem crédito com garantia de imóvel, com prazos, taxas e exigências de entrada que variam bastante entre elas. Parte do processo pode ser feita pela internet, mas vistoria do imóvel, análise da matrícula e assinatura do contrato continuam necessárias. Compare o custo efetivo total (CET), que soma juros, seguros e tarifas, e não apenas a taxa anunciada. Para o crédito voltado à compra do imóvel, veja também o guia de crédito imobiliário e o de financiamento imobiliário.
O que mudou com a Lei 14.711/2023
A hipoteca permite obter crédito usando um imóvel como garantia sem abrir mão da propriedade, e a Lei 14.711/2023 a tornou mais atraente para os credores ao permitir a cobrança no cartório. Para o dono do imóvel, isso significa mais oferta de crédito, mas também um caminho mais rápido até o leilão em caso de atraso. Três cuidados reduzem o risco: conferir se o contrato traz a cláusula de execução extrajudicial e entender o que ela autoriza, discutir o valor do imóvel que constará no contrato e cancelar a garantia na matrícula assim que a dívida for paga.
Se o banco apresentou uma avaliação que parece baixa, ou se você quer saber quanto o seu imóvel vale antes de oferecê-lo em garantia, a Valen Brasil prepara o laudo técnico com base na norma de avaliação da ABNT, atendendo proprietários de Itajaí, Blumenau, Balneário Camboriú e cidades vizinhas, com números que você pode levar à mesa de negociação com o credor.
Perguntas frequentes
O que é uma hipoteca?
É uma garantia real em que o imóvel responde pelo pagamento de uma dívida, mas continua em nome e na posse do dono. A garantia é registrada na matrícula e, se a dívida não for paga, o credor pode levar o bem a leilão para receber.
Quais são os tipos de hipoteca no Brasil?
Convencional, criada por contrato; legal, que a lei confere a certas pessoas, como o coerdeiro que tem torna a receber; e judicial, que decorre de sentença condenatória registrada na matrícula do devedor.
Posso vender um imóvel hipotecado?
Sim. A cláusula que proíbe a venda é nula (Código Civil, art. 1.475), mas o contrato pode prever que a dívida vence com a venda, e o comprador recebe o imóvel com a hipoteca até que ela seja cancelada.
Hipoteca e alienação fiduciária são a mesma coisa?
Na hipoteca, o imóvel continua sendo do devedor; na alienação fiduciária, a propriedade fica com o credor até a quitação. Desde 2023 as duas podem ser cobradas no cartório, mas na hipoteca isso depende de cláusula expressa no contrato.
A hipoteca pode ser executada sem processo judicial?
Pode, desde a Lei 14.711/2023, quando o contrato prevê o procedimento do art. 9º. A exceção são as operações de financiamento da atividade agropecuária.
Se o leilão não cobrir a dívida, continuo devendo?
Em regra, sim (Código Civil, art. 1.430). Na execução extrajudicial de financiamento para comprar ou construir a própria moradia, fora do consórcio, o devedor fica livre do saldo (Lei 14.711/2023, art. 9º, § 10).
Como tirar a hipoteca da matrícula depois de pagar?
Peça ao credor o termo de quitação com autorização de cancelamento e apresente ao cartório de registro de imóveis, que faz a averbação do cancelamento. Sem exigências pendentes, o prazo legal é de cinco dias.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.