Cotação de hipoteca: como pedir e comparar propostas
Como pedir cotações de crédito com o imóvel em garantia, o que a proposta deve informar, por que comparar pelo CET e o que muda o valor oferecido.
Cotação de hipoteca é o pedido de propostas a bancos e financeiras para um empréstimo com um imóvel em garantia, seguido da comparação entre elas. No Brasil, esse produto costuma ser chamado de crédito com garantia de imóvel ou home equity, e a garantia pode ser uma hipoteca ou, mais comumente, uma alienação fiduciária.
Uma boa cotação compara o Custo Efetivo Total (CET), e não apenas a taxa de juros, porque seguros, tarifas, avaliação, registro e impostos mudam o preço final. Este texto mostra o que uma proposta deve trazer, como comparar duas ofertas e o que muda o valor cotado. O funcionamento jurídico da garantia está no guia sobre hipoteca, e as regras do empréstimo com o imóvel em garantia, no artigo próprio.
Pontos principais
- O banco é obrigado a informar o CET antes da contratação e a entregar o demonstrativo com cada componente do custo, em reais e em percentual.
- O CET não inclui a variação de índices como TR e IPCA. Propostas com indexadores diferentes precisam ser comparadas com simulação, e não só pelo CET.
- A oferta de crédito ao consumidor deve ter validade mínima de dois dias, o que dá tempo para comparar.
- O valor de avaliação do imóvel define o teto do empréstimo: para pessoa física com imóvel residencial, até 60% da avaliação, somadas as dívidas garantidas pelo mesmo bem.
- Taxa menor nem sempre significa proposta mais barata: tarifas pagas no início e seguros mais caros podem anular a diferença.
O que é uma cotação de hipoteca
A expressão vem do inglês mortgage quote, usada nos Estados Unidos para a proposta de um empréstimo imobiliário. No Brasil, "hipoteca" é uma garantia real do Código Civil: o devedor continua como dono registrado, mas o bem responde pela dívida. Desde a Lei 9.514/1997, a maior parte do crédito com imóvel passou a usar a alienação fiduciária, que transfere ao banco a propriedade resolúvel do bem enquanto houver saldo. Na prática, quem pede uma "cotação de hipoteca" a um banco brasileiro recebe uma proposta de crédito com garantia de imóvel, e o contrato dirá qual das duas garantias será usada.
Pedir cotações não obriga a contratar. O que o interessado recebe é uma simulação com as condições da instituição para o seu perfil e o seu imóvel, que só vira proposta firme depois da análise de crédito e da avaliação do bem.
Quando faz sentido pedir cotações
O crédito com o imóvel em garantia costuma ser procurado em quatro situações: trocar dívidas caras, como cartão de crédito e cheque especial, por uma dívida de juros menores; financiar uma reforma ou ampliação de valor alto; levantar capital para um negócio próprio; e reorganizar as finanças depois de uma mudança de renda. Em todas, a pergunta que antecede a cotação é se a parcela cabe no orçamento com folga durante todo o prazo, e não só nos primeiros meses. Se a resposta for incerta, o risco de perder o imóvel pesa mais do que a economia de juros. Para gastos do dia a dia ou para cobrir um déficit mensal que vai continuar, a operação tende a adiar o problema e ainda pôr em jogo o patrimônio da família.
A hipoteca em poucas linhas
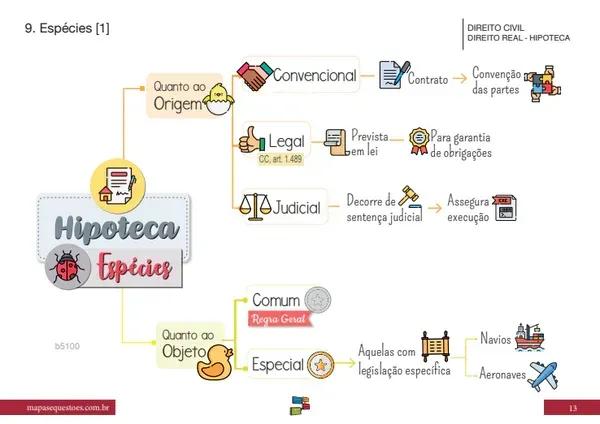
O Código Civil lista os bens que podem ser hipotecados no art. 1.473: imóveis com seus acessórios, os domínios direto e útil, ferrovias, recursos naturais, navios, aeronaves e direitos ligados a imóveis, entre outros. Quanto à origem, a hipoteca pode ser de três tipos:
- Convencional: nasce de contrato entre devedor e credor e só vale contra terceiros depois de registrada na matrícula (Lei 6.015/1973, art. 167, I, 2). É a que interessa numa cotação.
- Legal: a própria lei a concede em situações específicas, listadas no art. 1.489 do Código Civil, como a do ofendido sobre os imóveis de quem cometeu o delito e a do credor sobre o imóvel arrematado.
- Judicial: decorre de sentença que condena ao pagamento em dinheiro.
“Art. 495. A decisão que condenar o réu ao pagamento de prestação consistente em dinheiro e a que determinar a conversão de prestação de fazer, de não fazer ou de dar coisa em prestação pecuniária valerão como título constitutivo de hipoteca judiciária.” (Código de Processo Civil, art. 495)
Dois pontos costumam surpreender quem pede cotação. O primeiro é que o imóvel hipotecado pode ser vendido:
“Art. 1.475. É nula a cláusula que proíbe ao proprietário alienar imóvel hipotecado. Parágrafo único. Pode convencionar-se que vencerá o crédito hipotecário, se o imóvel for alienado.” (Código Civil, art. 1.475)
Ou seja, o contrato não pode proibir a venda, mas pode prever que a dívida vence de uma vez se o imóvel for vendido. A hipoteca acompanha o bem, e o comprador recebe o imóvel com o ônus. Quem pretende vender o imóvel durante o contrato deve ler essa cláusula antes de anunciar.
O segundo é que a execução da hipoteca deixou de depender só do Judiciário. A Lei 14.711/2023 criou um procedimento extrajudicial, conduzido no registro de imóveis, e revogou o antigo rito do Decreto-Lei 70/1966. A mesma lei permitiu aproveitar uma hipoteca já registrada para novas dívidas com o mesmo credor:
“Art. 1.487-A. A hipoteca poderá, por requerimento do proprietário, ser posteriormente estendida para garantir novas obrigações em favor do mesmo credor, mantidos o registro e a publicidade originais, mas respeitada, em relação à extensão, a prioridade de direitos contraditórios ingressos na matrícula do imóvel.” (Código Civil, art. 1.487-A)
Os detalhes sobre registro, prioridade entre hipotecas, execução e cancelamento estão no artigo sobre hipoteca. As diferenças para a garantia mais usada hoje estão em alienação fiduciária.
O que a proposta precisa informar
O Código de Defesa do Consumidor (CDC) define o mínimo que o fornecedor de crédito deve informar antes da contratação. Pelo art. 52, o consumidor tem de saber de antemão o preço, a taxa efetiva anual e os juros de atraso, os acréscimos da lei, quantas prestações pagará e em que intervalos, e o valor total da dívida. A Lei 14.181/2021, conhecida como lei do superendividamento, acrescentou exigências para o momento da oferta:
“I - o custo efetivo total e a descrição dos elementos que o compõem; II - a taxa efetiva mensal de juros, bem como a taxa dos juros de mora e o total de encargos, de qualquer natureza, previstos para o atraso no pagamento; III - o montante das prestações e o prazo de validade da oferta, que deve ser, no mínimo, de 2 (dois) dias;” (Código de Defesa do Consumidor, art. 54-B)
A regra do Conselho Monetário Nacional (CMN) sobre o CET vai além e diz o que ele deve incluir:
“Art. 3º O cálculo do CET deve abranger o valor do crédito a ser concedido e os valores a serem cobrados do interessado na operação, considerando amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas à operação, conforme as condições pactuadas, inclusive as relativas ao pagamento de serviços de terceiros contratados pela instituição de responsabilidade do tomador, mesmo quando essas despesas não forem inseridas no valor do crédito concedido.” (Resolução CMN 4.881/2020, art. 3º)
O CET é expresso como taxa anual, com duas casas decimais, e o banco deve apresentar, antes da contratação, um demonstrativo com o valor em reais de cada componente e o seu percentual sobre o total devido (arts. 4º e 7º). Se a cotação vier só com a taxa de juros, peça o demonstrativo: é um direito, e sem ele não há comparação possível.
Cuidado com o CET de contratos corrigidos por índice
A mesma resolução tem uma regra que pouca gente conhece:
“Art. 5º Nas operações de que trata o art. 1º que utilizarem referenciais de remuneração cujo valor se altere no decorrer do prazo da operação, como taxas flutuantes ou índices de preços, esses parâmetros: I - não devem ser considerados no cálculo do CET; e II - devem ser informados no demonstrativo de que trata o art. 7º.” (Resolução CMN 4.881/2020, art. 5º)
Na prática, uma proposta de 1,2% ao mês mais IPCA e outra de 1,5% ao mês prefixada terão CETs que não se comparam diretamente: o primeiro ignora a inflação futura. Para escolher entre indexadores, é preciso simular o contrato com uma hipótese de inflação, ou pedir ao banco a planilha de evolução do saldo. Em setembro de 2026, o IPCA acumulado em doze meses estava em 4,22%, segundo o Banco Central; é uma referência, não uma previsão.
Como comparar duas propostas
Um exemplo mostra por que a taxa, sozinha, engana. Imagine um empréstimo de R$ 200 mil em 120 meses, pela tabela Price, com duas propostas hipotéticas:
| Item | Proposta A | Proposta B |
|---|---|---|
| Taxa de juros | 1,39% ao mês (18,02% ao ano) | 1,29% ao mês (16,63% ao ano) |
| Parcela de juros e amortização | R$ 3.435,50 | R$ 3.285,74 |
| Seguros mensais | R$ 95 | R$ 180 |
| Parcela total | R$ 3.530,50 | R$ 3.465,74 |
| Tarifas e despesas pagas no início | R$ 3.000 | R$ 6.500 |
| Total desembolsado (parcelas e despesas iniciais) | cerca de R$ 426.700 | cerca de R$ 422.400 |
| CET ao ano | 19,38% | 19,36% |
A proposta B anuncia juros 1,4 ponto percentual menores ao ano, mas, com seguros mais caros e o dobro das despesas iniciais, o CET fica praticamente igual ao da proposta A. B ainda sai um pouco mais barata no total, desde que o contrato vá até o fim; se o tomador pretende quitar antes, o peso das despesas iniciais aumenta e a vantagem pode desaparecer. É esse tipo de conta que a cotação precisa permitir.
O que muda o valor cotado
Avaliação do imóvel e limite do crédito
O valor que pode ser emprestado depende da avaliação. O CMN limita a 60% da avaliação o total que uma pessoa física pode dever com garantia do mesmo imóvel residencial. Quem avalia não pode pertencer à área do banco que decide o crédito. A norma técnica que orienta o trabalho é a ABNT NBR 14653, com métodos como o comparativo de mercado, o evolutivo e o de capitalização da renda, escolhidos conforme o imóvel e os dados disponíveis. Os detalhes estão no artigo sobre o laudo de avaliação do imóvel.
Se o dono espera um valor muito acima do apurado pelo banco, a cotação muda: o crédito disponível cai e, em alguns casos, a operação deixa de fazer sentido. Conhecer antes o valor de mercado evita essa surpresa.
Perfil do tomador
Renda comprovada, outras dívidas e histórico de pagamentos pesam na taxa. Na análise, entram o SCR, cadastro de operações de crédito do Banco Central, e as informações do cadastro positivo, disciplinado pela Lei 12.414/2011. Um histórico de contas pagas em dia reduz o risco percebido pelo credor e tende a melhorar a oferta.
Prazo e sistema de amortização
Prazos mais curtos costumam ter taxas menores e parcelas maiores; prazos longos aliviam a parcela e aumentam o total de juros. No SAC, as parcelas começam mais altas e caem; na Price, são fixas. Peça as duas simulações quando a instituição oferecer os dois sistemas.
Indexador e política monetária
A taxa básica de juros, a Selic, era de 13,75% ao ano em setembro de 2026, depois de ter chegado a 15% em 2025. Quanto mais alta a Selic, mais caro o dinheiro que os bancos captam, e isso chega às taxas do crédito com garantia. As taxas médias do financiamento imobiliário por banco, que servem de referência para o custo do crédito com imóvel, estão reunidas em juros de financiamento imobiliário.
Custos que não aparecem na taxa de juros
- Registro da garantia: cada estado aprova a sua tabela de emolumentos cartorários, dentro das normas gerais da Lei 10.169/2000, segundo a qual o preço cobrado deve cobrir o custo do ato e remunerar o serviço de forma suficiente. Por isso, o mesmo registro custa valores diferentes conforme o estado.
- Avaliação e análise jurídica: alguns bancos cobram à parte; outros incluem no crédito.
- Seguros: morte e invalidez e danos físicos ao imóvel costumam ser exigidos, e o prêmio entra na parcela.
- IOF: incide no empréstimo com garantia de imóvel usado para outros fins; só o crédito habitacional tem isenção (Decreto 6.306/2007, art. 9º, I).
- Certidões: matrícula atualizada, certidões do proprietário e comprovante de quitação do IPTU.
Nas operações do Sistema Financeiro da Habitação (SFH), o credor deve entregar, na contratação e sempre que o devedor pedir, uma planilha que detalha saldo, prazo que falta, juros, prêmios de seguro e cada tarifa cobrada (art. 15-A da Lei 4.380/1964). Em outras operações, o demonstrativo do CET cumpre papel parecido.
Documentos para pedir a cotação
A simulação inicial costuma exigir poucos dados: valor pretendido, prazo, valor estimado do imóvel e renda. Para a proposta firme, o banco pede:
- documentos de identificação e comprovante de estado civil do proprietário e do cônjuge, se houver;
- comprovantes de renda;
- matrícula atualizada do imóvel, que mostra titularidade e ônus;
- certidão de quitação do IPTU e, em condomínio, declaração de débitos condominiais;
- certidões pessoais e fiscais pedidas pela política do credor.
Boa parte desses documentos já circula em meio eletrônico. A Lei 14.382/2022 criou o Sistema Eletrônico dos Registros Públicos (Serp), que tem entre seus objetivos viabilizar o registro eletrônico dos atos e negócios jurídicos e o atendimento remoto aos usuários (art. 3º). Certidões de matrícula podem ser pedidas on-line no portal nacional do registro de imóveis.
Onde pedir cotações
Crédito com garantia de imóvel é oferecido por bancos de varejo, bancos digitais, cooperativas de crédito e sociedades de crédito imobiliário, diretamente ou por correspondentes bancários. Antes de enviar documentos, verifique na página do Banco Central se a empresa tem autorização para operar. Associações do setor, como a Abecip, divulgam dados do mercado de crédito imobiliário, úteis para entender a tendência das taxas.
Três cuidados valem para qualquer canal:
- Não pague nada para "liberar" a cotação ou o crédito antes da contratação.
- Peça a proposta por escrito, com o CET, o demonstrativo e o prazo de validade.
- Compare pelo menos três ofertas com o mesmo valor, prazo e sistema de amortização.
Checklist da cotação
Antes de comparar, peça que todas as instituições preencham as mesmas informações. Uma lista simples evita comparar propostas montadas em bases diferentes:
| Item | Por que importa |
|---|---|
| Valor líquido que será depositado | Tarifas descontadas na liberação reduzem o dinheiro recebido |
| Taxa efetiva mensal e anual | Base dos juros; a anual deve ser a composta da mensal |
| Indexador (TR, IPCA, prefixado) | Muda a evolução do saldo e não entra no CET |
| CET anual e demonstrativo | Único número que soma juros, seguros, tarifas e tributos |
| Sistema de amortização (SAC ou Price) | Define se a parcela cai ou fica fixa |
| Valor de cada seguro | Pode pesar tanto quanto a diferença de taxa |
| Custo e responsável pela avaliação e pelo registro | Pagos antes ou dentro do crédito |
| Garantia (hipoteca ou alienação fiduciária) | Define o rito em caso de atraso |
| Condições de quitação antecipada | Redução proporcional dos juros é direito do consumidor |
| Prazo de validade da proposta | No mínimo dois dias pelo CDC |
Erros comuns ao cotar
- Comparar só a taxa anunciada e ignorar seguros e despesas iniciais.
- Comparar o CET de um contrato prefixado com o de um contrato corrigido pelo IPCA, como se a inflação não existisse.
- Pedir valores e prazos diferentes a cada banco e depois comparar as parcelas.
- Superestimar o valor do imóvel e descobrir, na avaliação, que o crédito possível é bem menor.
- Esquecer que o dinheiro recebido pode ser menor que o contratado, quando tarifas e IOF são descontados na liberação.
- Assinar sem ler as cláusulas de vencimento antecipado, que podem ser acionadas em caso de venda do imóvel ou de atraso.
- Enviar documentos a intermediários que cobram taxa antecipada, prática típica de golpes.
Hipoteca ou alienação fiduciária na proposta
A proposta deve dizer qual garantia será usada. Na hipoteca, o imóvel continua em nome do devedor e o credor tem preferência sobre ele; desde 2023, a execução também pode ser extrajudicial. Na alienação fiduciária, o banco é o proprietário resolúvel enquanto houver dívida, e a retomada em caso de inadimplência segue o rito da Lei 9.514/1997, também no cartório. Em ambos os casos, a falta de pagamento pode levar o imóvel a leilão, e no crédito com garantia que não serviu para comprar a moradia o saldo que sobrar depois do leilão continua devido. Quem está trocando de credor para obter taxa menor pode usar a portabilidade, explicada em refinanciamento imobiliário.
Como comparar propostas com justiça
Cotar uma hipoteca é, na prática, comparar propostas de crédito com o imóvel em garantia. A comparação só é justa quando feita pelo CET, com o demonstrativo em mãos, e quando as propostas têm o mesmo valor, prazo, sistema de amortização e indexador; se o indexador for diferente, é preciso simular. Avaliação do imóvel, perfil do tomador, prazo e custos de registro e seguros explicam a maior parte da diferença entre as ofertas.
O primeiro número da cotação é o valor do imóvel, e ele define até onde o crédito pode ir. Um laudo independente da Valen Brasil, elaborado segundo a ABNT NBR 14653, permite chegar à conversa com o banco sabendo quanto o imóvel vale no mercado.
Perguntas frequentes
O que é uma hipoteca?
É uma garantia real do Código Civil. O dono conserva a propriedade, mas o bem fica comprometido com a dívida, e o credor pode vendê-lo em leilão se ela não for paga. Para valer contra terceiros, a hipoteca precisa ser registrada na matrícula.
Qual a diferença entre hipoteca e alienação fiduciária?
Na hipoteca, o devedor continua proprietário e o imóvel fica gravado. Na alienação fiduciária, o credor se torna dono resolúvel do imóvel até o último pagamento, e o devedor segue morando ou usando o bem. Hoje as duas podem ser executadas no cartório, sem processo judicial.
O que devo comparar numa cotação de hipoteca?
O CET com o demonstrativo, a taxa efetiva mensal e anual, o indexador, o prazo, o sistema de amortização, o valor das parcelas, os seguros, as tarifas iniciais e o total a pagar. Propostas com indexadores diferentes exigem simulação.
Quais documentos são necessários?
Identificação e estado civil do proprietário, comprovantes de renda, matrícula atualizada do imóvel, quitação de IPTU e, em condomínio, a declaração de débitos. O banco pode pedir outras certidões.
Quanto posso obter dando o imóvel em garantia?
Até 60% do valor apurado na avaliação, no caso de pessoa física com imóvel residencial, considerando todas as dívidas que o bem já garante. Os bancos podem ficar abaixo disso.
Por quanto tempo a proposta vale?
O CDC exige que a oferta de crédito ao consumidor informe o prazo de validade, que deve ser de pelo menos dois dias.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.