Refinanciamento imobiliário: portabilidade e crédito com garantia
Como funciona o refinanciamento imobiliário: portabilidade do financiamento, renegociação e empréstimo com o imóvel em garantia, com riscos e custos.
Refinanciamento imobiliário tem dois sentidos no mercado. No primeiro, o dono de um imóvel o oferece como garantia de um empréstimo novo, com juros menores que os do crédito pessoal e dinheiro de uso livre. No segundo, quem já tem um financiamento troca as condições da dívida: leva o saldo para outro banco pela portabilidade, renegocia com o credor atual ou usa a mesma garantia para uma operação nova.
Nos dois casos, o imóvel responde pela dívida e pode ir a leilão se as parcelas não forem pagas. Este texto explica como cada caminho funciona e quando compensa. Os limites e as regras do empréstimo com garantia de imóvel quitado estão detalhados no artigo sobre home equity, e o panorama das modalidades de crédito com imóvel, em artigo próprio.
Pontos principais
- As normas do Conselho Monetário Nacional (CMN) limitam a 60% da avaliação o que uma pessoa física pode dever, no total, com garantia do mesmo imóvel residencial.
- Na portabilidade, o novo banco quita o saldo no antigo e assume o contrato, sem aumentar o valor nem o prazo que falta. A troca é averbada na matrícula em ato único.
- Um imóvel ainda financiado pode garantir crédito novo com o mesmo banco, pela extensão da alienação fiduciária criada pela Lei 14.711/2023.
- Quando o imóvel garante um empréstimo que não serviu para comprar a moradia, a venda em leilão por valor insuficiente não apaga o restante da dívida.
- A comparação que importa é a do Custo Efetivo Total (CET), incluindo avaliação, registro, seguros e IOF.
Os dois sentidos de refinanciar
| Situação | O que se faz | Resultado | Regra principal |
|---|---|---|---|
| Imóvel quitado, precisa de dinheiro | Empréstimo novo com o imóvel em garantia | Dinheiro livre, juros menores que o crédito pessoal | Até 60% do valor de avaliação (CMN) |
| Imóvel financiado, juros caíram | Portabilidade para outro banco | Mesmo saldo e prazo, taxa menor | Resolução CMN 5.057/2022 |
| Imóvel financiado, parcela pesada | Renegociação com o banco atual | Novo prazo, carência ou reorganização da dívida | Contrato e política do banco |
| Imóvel financiado, precisa de dinheiro | Crédito novo com o mesmo credor, usando a garantia existente | Nova operação sem nova alienação fiduciária | Lei 13.476/2017, art. 9º-A |
| Imóvel financiado, crédito em outro banco | Alienação fiduciária da propriedade superveniente | Garantia de segundo grau, eficaz após a quitação da primeira | Lei 9.514/1997, art. 22, § 3º |
Quem regula o crédito em todas essas formas é o CMN, com base no art. 4º, VI, da Lei 4.595/1964, e o Banco Central fiscaliza as instituições. A garantia só passa a valer com o registro do contrato no cartório, na matrícula do imóvel.
Portabilidade: levar o financiamento para outro banco
A portabilidade é a troca de credor por decisão do devedor. A norma a define assim:
“I - portabilidade: transferência de operação de crédito ou de arrendamento mercantil financeiro da instituição credora original para a instituição proponente, por solicitação do devedor;” (Resolução CMN 5.057/2022, art. 2º)
A regra que limita a operação está no art. 6º:
“Art. 6º O valor e o prazo da operação na instituição proponente não podem ser superiores, respectivamente, ao saldo devedor e ao prazo remanescente da operação de crédito objeto da portabilidade na data da transferência de recursos de que trata o art. 9º.” (Resolução CMN 5.057/2022, art. 6º)
Na prática, a portabilidade reduz juros, mas não libera dinheiro novo nem alonga o prazo. Se a parcela no banco novo ficar maior (por exemplo, por mudança de indexador ou de sistema de amortização), a lei exige concordância formal do devedor (§ 1º). A troca de informações entre os bancos segue prazos: o banco original tem até cinco dias úteis, ou três dias úteis quando a troca é feita pelo Open Finance, para pedir os recursos ao banco novo (art. 8º, com a redação da Resolução CMN 5.265/2025). Depois da transferência, o banco original entrega um documento que permite averbar na matrícula, em ato único, a mudança de credor e da garantia (art. 11). Um contrato do Sistema Financeiro da Habitação (SFH) continua no SFH depois da portabilidade (art. 12).
Quando a portabilidade compensa
Um exemplo dá a ordem de grandeza. Considere um saldo de R$ 250 mil com 20 anos (240 meses) restantes, pela tabela Price, sem seguros nem correção:
| Taxa ao ano | Parcela mensal | Total de parcelas até o fim |
|---|---|---|
| 12,3% (contrato atual) | cerca de R$ 2.693 | cerca de R$ 646 mil |
| 10,5% (proposta do novo banco) | cerca de R$ 2.417 | cerca de R$ 580 mil |
| Diferença | cerca de R$ 276 por mês | cerca de R$ 66 mil |
Contra essa economia, entram os custos da averbação no cartório, da nova avaliação do imóvel e de eventuais tarifas. Quanto menor o saldo e o prazo restante, menor o ganho; perto do fim do contrato, a troca raramente compensa. As taxas médias de cada banco, publicadas pelo Banco Central, estão reunidas em juros de financiamento imobiliário e são o ponto de partida para pedir propostas. Antes de iniciar a portabilidade, vale apresentar a oferta ao banco atual: muitos preferem reduzir a taxa a perder o cliente.
Renegociar com o banco atual
Quando o problema é a parcela, e não a taxa, o caminho é a renegociação com o próprio credor. As soluções dependem da política do banco e do contrato: alongar o prazo dentro dos limites do produto, reorganizar parcelas em atraso, usar o FGTS para amortizar ou reduzir a prestação nos contratos do SFH. Alongar o prazo alivia o mês, mas aumenta o total de juros; a decisão precisa vir com a simulação do custo total.
O FGTS tem uso restrito. A Lei 8.036/1990, art. 20, VI, admite a liquidação ou a amortização extraordinária do saldo devedor de financiamento do SFH, respeitado um intervalo de dois anos entre um saque e outro, nas condições do Conselho Curador. O empréstimo com garantia de imóvel, por não ser financiamento habitacional do SFH, não pode ser pago com o fundo.
Levar o contrato à Justiça não suspende tudo: a ação precisa indicar o ponto contestado e o devedor segue pagando o que não está em discussão, como exige o art. 50 da Lei 10.931/2004. Parar de pagar tudo à espera de uma decisão é o caminho mais rápido para o leilão.
Refinanciar para obter dinheiro
Imóvel quitado
Com o imóvel quitado, o proprietário pode tomar um empréstimo com o bem em alienação fiduciária. O valor depende da avaliação e do teto de 60% fixado pelo CMN para pessoas físicas com imóvel residencial. Quem avalia não pode estar ligado à área que concede o crédito, e o número final muitas vezes fica abaixo da expectativa do proprietário. Os detalhes de limites, prazos e contratação estão no artigo sobre home equity.
O principal argumento é o custo, bem abaixo do crédito sem garantia. Veja um exemplo com R$ 100 mil. A taxa do crédito pessoal é a média do Santander para crédito pessoal não consignado no levantamento semanal do Banco Central com início em 4/9/2026; a do crédito com garantia é hipotética, apenas para ilustrar:
| Modalidade | Taxa | Prazo | Parcela | Total pago |
|---|---|---|---|---|
| Crédito pessoal não consignado | 52% ao ano | 60 meses | cerca de R$ 4.050 | cerca de R$ 243 mil |
| Crédito com garantia de imóvel | 1,5% ao mês (hipotética) | 60 meses | cerca de R$ 2.539 | cerca de R$ 152 mil |
| Crédito com garantia de imóvel | 1,5% ao mês (hipotética) | 120 meses | cerca de R$ 1.802 | cerca de R$ 216 mil |
A terceira linha mostra a armadilha do prazo longo: a parcela cai, mas o total pago sobe muito. O refinanciamento faz sentido para trocar dívida cara por dívida mais barata, com prazo compatível com a finalidade. Para consumo corrente, sem plano de pagamento, o risco de perder o imóvel não se justifica. E, se o objetivo for comprar outro imóvel sem pressa, vale comparar essa operação com o caminho do consórcio ou financiamento, que não põe a casa atual em garantia. Diferentemente do financiamento habitacional, esse empréstimo paga IOF.
Imóvel ainda financiado
Até 2023, quem ainda pagava um financiamento tinha dificuldade para usar o imóvel como garantia de outro crédito. A Lei 14.711/2023 abriu dois caminhos. O primeiro é estender a garantia já existente a operações novas com o mesmo credor:
“Art. 9º-A Fica permitida a extensão da alienação fiduciária de coisa imóvel, pela qual a propriedade fiduciária já constituída possa ser utilizada como garantia de operações de crédito novas e autônomas de qualquer natureza, desde que: I - sejam contratadas as operações com o credor titular da propriedade fiduciária; e II - inexista obrigação contratada com credor diverso garantida pelo mesmo imóvel, inclusive na forma prevista no § 3º do art. 22 da Lei nº 9.514, de 20 de novembro de 1997.” (Lei 13.476/2017, art. 9º-A, incluído pela Lei 14.711/2023)
O segundo é dar a outro banco uma alienação fiduciária "de segundo grau", sobre a propriedade que o devedor terá quando quitar o primeiro contrato. Ela pode ser registrada desde logo e ganha eficácia quando a primeira garantia for cancelada (Lei 9.514/1997, art. 22, § 3º). Os dois caminhos não se combinam: se já houver garantia de segundo grau em favor de outro banco, a extensão com o primeiro credor fica vedada pelo inciso II transcrito acima. Em qualquer hipótese, a soma das dívidas garantidas pelo imóvel respeita o teto do CMN, e o credor avalia quanto do imóvel já está livre.
O que acontece se as parcelas não forem pagas
Na alienação fiduciária, a cobrança da dívida vencida é conduzida pelo registrador de imóveis, fora do Judiciário. A sequência prevista na Lei 9.514/1997 é esta:
- Intimação: a pedido do credor, o registrador intima o devedor a pagar, em 15 dias, as parcelas vencidas e as que vencerem até o pagamento, com juros, multas, tributos, condomínio e despesas (art. 26, § 1º).
- Consolidação: passado o prazo sem pagamento, o credor recolhe o imposto de transmissão e o cartório averba a propriedade em nome dele.
- Leilões: o credor tem 60 dias, contados do registro da consolidação, para fazer o primeiro leilão; o segundo acontece nos 15 dias seguintes (art. 27, caput e § 1º).
- Preferência do devedor: até a data do segundo leilão, o devedor pode recomprar o imóvel pagando a dívida, os encargos e as despesas (art. 27, § 2º-B).
- Acerto final: se o leilão render mais que a dívida, o credor devolve a diferença em cinco dias (art. 27, § 4º).
O ponto que mais diferencia o refinanciamento do financiamento da casa própria está no resultado de um leilão fraco:
“§ 5º-A Se o produto do leilão não for suficiente para o pagamento integral do montante da dívida, das despesas e dos encargos de que trata o § 3º deste artigo, o devedor continuará obrigado pelo pagamento do saldo remanescente, que poderá ser cobrado por meio de ação de execução e, se for o caso, excussão das demais garantias da dívida, ressalvada a hipótese de extinção do saldo devedor remanescente prevista no § 4º do art. 26-A desta Lei.” (Lei 9.514/1997, art. 27, com a redação da Lei 14.711/2023)
A exceção do art. 26-A, § 4º, que dá a dívida por quitada se no segundo leilão ninguém oferecer o mínimo legal, vale só quando o crédito serviu para comprar ou construir a moradia do próprio devedor. No empréstimo com garantia de imóvel, a pessoa pode perder o imóvel e continuar devendo. Enquanto a garantia existir, IPTU e condomínio continuam a cargo de quem mora no imóvel (art. 23, § 2º).
Custos, documentos e informações obrigatórias
Antes de assinar, o banco deve informar, entre outros itens, o preço, os juros de mora, a taxa efetiva anual, os acréscimos legais, quantas prestações serão pagas e com que frequência, e o total devido (Código de Defesa do Consumidor, art. 52). O § 2º do mesmo artigo garante a quitação antecipada com redução proporcional dos juros.
O contrato de alienação fiduciária precisa trazer o valor da dívida, o prazo e as condições de pagamento, a taxa de juros e os encargos, e quanto o imóvel vale para efeito de venda em leilão, com os critérios de revisão desse valor (Lei 9.514/1997, art. 24). Esse último número merece atenção: ele serve de referência para o primeiro leilão.
Os custos mais comuns são a avaliação do imóvel, o registro ou a averbação no cartório, os seguros exigidos pelo credor e o IOF, quando a operação não for habitacional. O site nacional do registro de imóveis, ligado ao ONR (a entidade que coordena o registro eletrônico), emite certidões de matrícula e traz calculadora de emolumentos por estado. A certidão atualizada mostra hipotecas, penhoras e outros ônus que podem impedir a operação.
Os documentos costumam incluir identificação, comprovante de estado civil, comprovantes de renda, a certidão de matrícula atualizada, a certidão de débitos de IPTU e, para condomínios, a declaração de quitação.
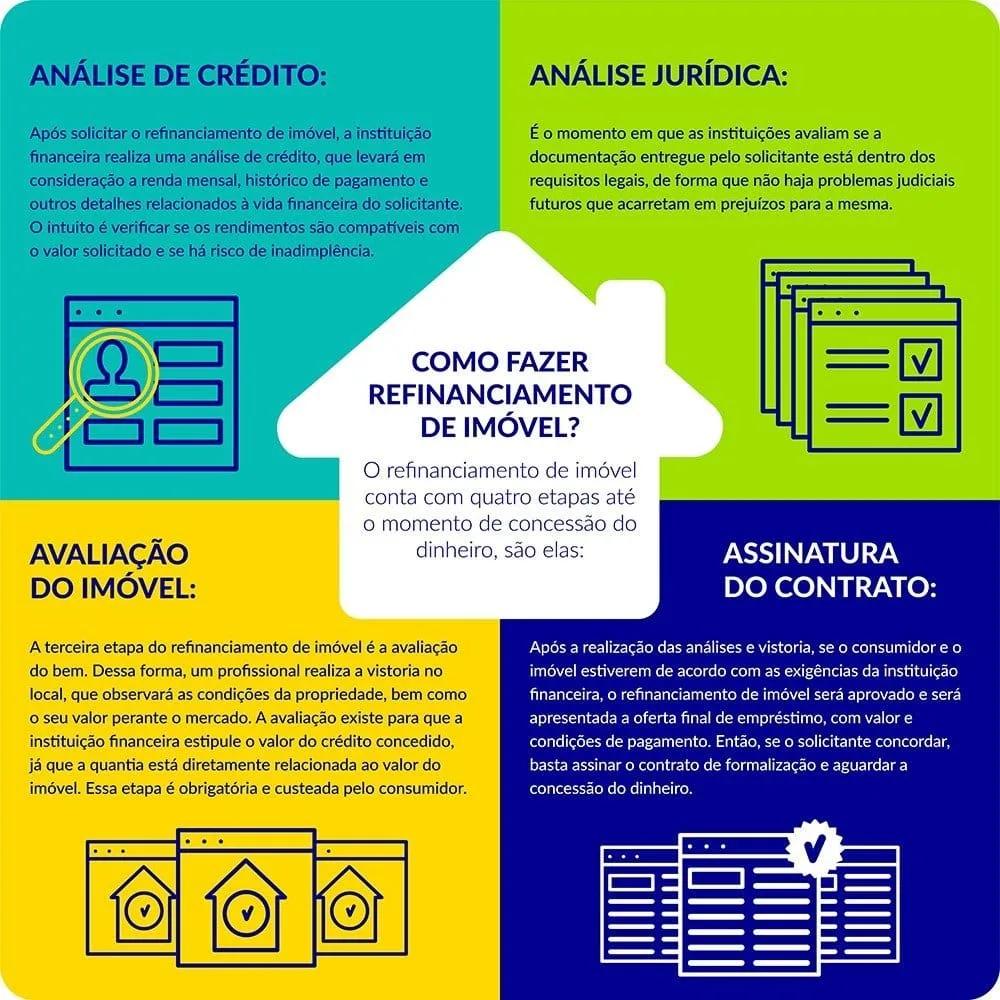
Passo a passo
- Defina o objetivo e o valor. Quanto dinheiro é preciso e para quê, ou qual taxa tornaria a portabilidade vantajosa.
- Peça propostas. Compare o CET de pelo menos três instituições e confira se o banco é autorizado pelo Banco Central. A Abecip, associação das instituições que operam crédito imobiliário e poupança, divulga dados do setor.
- Análise de crédito. O banco consulta renda, histórico e dívidas.
- Avaliação do imóvel. Um profissional vistoria o bem e estima o valor de mercado. A lei que regula a engenharia inclui vistorias, avaliações e perícias entre as atividades desses profissionais (conforme a Lei 5.194, de 1966); o IBAPE, entidade nacional que reúne avaliadores e peritos de engenharia, permite consultar profissionais filiados.
- Análise jurídica. Matrícula, certidões e situação do proprietário.
- Contrato e registro. Assinatura, registro da alienação fiduciária ou averbação da portabilidade e, só então, liberação do dinheiro.
Como escolher a instituição
- Compare o CET, e não apenas a taxa anunciada. O guia de cotação de crédito com garantia mostra como pedir e comparar as propostas.
- Confira no Banco Central se a instituição é autorizada a funcionar.
- Leia com atenção as cláusulas de multa, seguro, valor do imóvel para leilão e vencimento antecipado.
- Consulte o histórico de reclamações. No Consumidor.gov.br, as empresas participantes se comprometem a responder em até 10 dias, e a plataforma publica indicadores de atendimento.
- Desconfie de quem cobra tarifa antecipada para "liberar" o crédito ou promete aprovação sem análise.
- Para conferir a correção de valores por TR, Selic, IPCA ou IGP-M, a Calculadora do Cidadão, do Banco Central, faz a conta com as séries oficiais.
O que o refinanciamento pode resolver
Refinanciar um imóvel pode significar trocar uma dívida cara por uma barata, reduzir os juros de um financiamento pela portabilidade ou transformar parte do patrimônio em dinheiro. Em todos os casos, a conta certa compara o custo total, e o risco é o mesmo: o imóvel responde pela dívida, e no empréstimo com garantia o saldo pode continuar mesmo depois do leilão.
Como o crédito depende do valor de avaliação, vale saber quanto o imóvel vale antes de pedir o empréstimo. A Valen Brasil prepara laudos de avaliação segundo a ABNT NBR 14653 que dão ao proprietário o valor de mercado do bem antes da conversa com o banco.
Perguntas frequentes
O que é refinanciamento imobiliário?
É o nome usado para duas operações: o empréstimo em que o proprietário dá o imóvel em garantia e recebe dinheiro para usar como quiser, e a troca das condições de um financiamento já existente, pela portabilidade ou pela renegociação.
Quanto posso pegar dando o imóvel como garantia?
No máximo 60% do valor apurado na avaliação, contando todas as dívidas que o imóvel residencial já garante. Os bancos podem trabalhar com percentuais menores.
Posso refinanciar um imóvel que ainda não está quitado?
Sim. Com o mesmo banco, a garantia existente pode ser estendida a um crédito novo (Lei 13.476/2017, art. 9º-A). Com outro banco, é possível registrar uma alienação fiduciária sobre a propriedade futura (Lei 9.514/1997, art. 22, § 3º). O valor depende de quanto do imóvel já está livre e do teto regulatório.
A portabilidade aumenta o valor ou o prazo do financiamento?
Não. O valor e o prazo no banco novo não podem ser maiores que o saldo devedor e o prazo restante no banco antigo. Para obter dinheiro novo, é preciso contratar outra operação.
Posso usar o FGTS para pagar um refinanciamento?
Não no empréstimo com garantia de imóvel. O FGTS só amortiza ou quita financiamentos do SFH, a cada dois anos, nas condições do Conselho Curador.
O que acontece se eu não pagar?
O credor pode ficar com a propriedade e vender o imóvel em leilão sem precisar da Justiça, depois de intimar o devedor e dar 15 dias para pagar. No empréstimo com garantia de imóvel, a diferença entre a dívida e o valor obtido no leilão pode ser cobrada depois.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.