INCC: o que é, como é calculado e como reajusta o imóvel na planta
O índice da FGV que mede o custo de construir: versões, números de 2026, como corrige as parcelas na planta, o que muda no atraso da obra e a diferença para o CUB e o Sinapi.
Sigla de Índice Nacional de Custo da Construção, o INCC mostra quanto sobe ou cai o custo de construir moradias no Brasil. É calculado pela Fundação Getulio Vargas e, para quem compra imóvel na planta, é o índice que costuma corrigir as parcelas pagas à incorporadora durante a obra. A FGV registrou alta de 0,25% no INCC-M de setembro de 2026 e de 6,61% no acumulado de doze meses.
A seguir, veja o que o índice mede, como a FGV o calcula, onde ele entra no contrato de compra na planta, quais limites a lei e os tribunais impõem e como ele se compara ao CUB e ao Sinapi.
Pontos principais
- O INCC acompanha o que se gasta com insumos, máquinas, serviços e trabalhadores na construção habitacional, com preços coletados pela FGV em sete capitais.
- Há três versões com a mesma metodologia e janelas de coleta diferentes: INCC-M, INCC-DI e INCC-10. O contrato precisa dizer qual delas se aplica.
- Setembro de 2026: INCC-M de 0,25% no mês e 6,61% em doze meses; no ano, cerca de 5,9%.
- O INCC corrige o saldo devido à incorporadora durante a obra. Não é o índice dos financiamentos bancários, que usam TR, IPCA ou taxa prefixada.
- Contratos imobiliários com prazo de 36 meses ou mais podem ter reajuste mensal por índice setorial (Lei 10.931/2004, art. 46).
- Se a obra atrasar além da tolerância, o STJ decidiu, em contratos do Minha Casa, Minha Vida, que o índice setorial deve ser trocado pelo IPCA, salvo se este for mais caro para o comprador.
O que é o INCC
O INCC é um índice de preços setorial. Em vez de acompanhar uma cesta de consumo, como o IPCA, ele acompanha o custo de uma obra residencial típica: cimento, aço, concreto, tijolos, esquadrias, tintas, aluguel de equipamentos, serviços terceirizados e a mão de obra de pedreiros, serventes, carpinteiros, armadores e engenheiros.
Quem faz a conta é o Ibre, o Instituto Brasileiro de Economia da FGV. A série histórica do INCC-DI no Banco Central começa em fevereiro de 1944, o que faz dele um dos índices de preços mais antigos do país.
O INCC também é um pedaço do IGP-M: responde por 10% do índice geral, ao lado dos preços ao produtor (60%) e ao consumidor (30%). Por isso quem acompanha o IGP-M vê, no mesmo release publicado no portal do IGP da FGV, o resultado do INCC do mês.
A base legal para usar um índice de custo em contratos está na Lei 10.192/2001, que permite corrigir contratos por índices de custo, como o INCC:
“Art. 2º É admitida estipulação de correção monetária ou de reajuste por índices de preços gerais, setoriais ou que reflitam a variação dos custos de produção ou dos insumos utilizados nos contratos de prazo de duração igual ou superior a um ano.” (Lei 10.192/2001, art. 2º)
Como a FGV calcula o INCC
Onde os preços são coletados
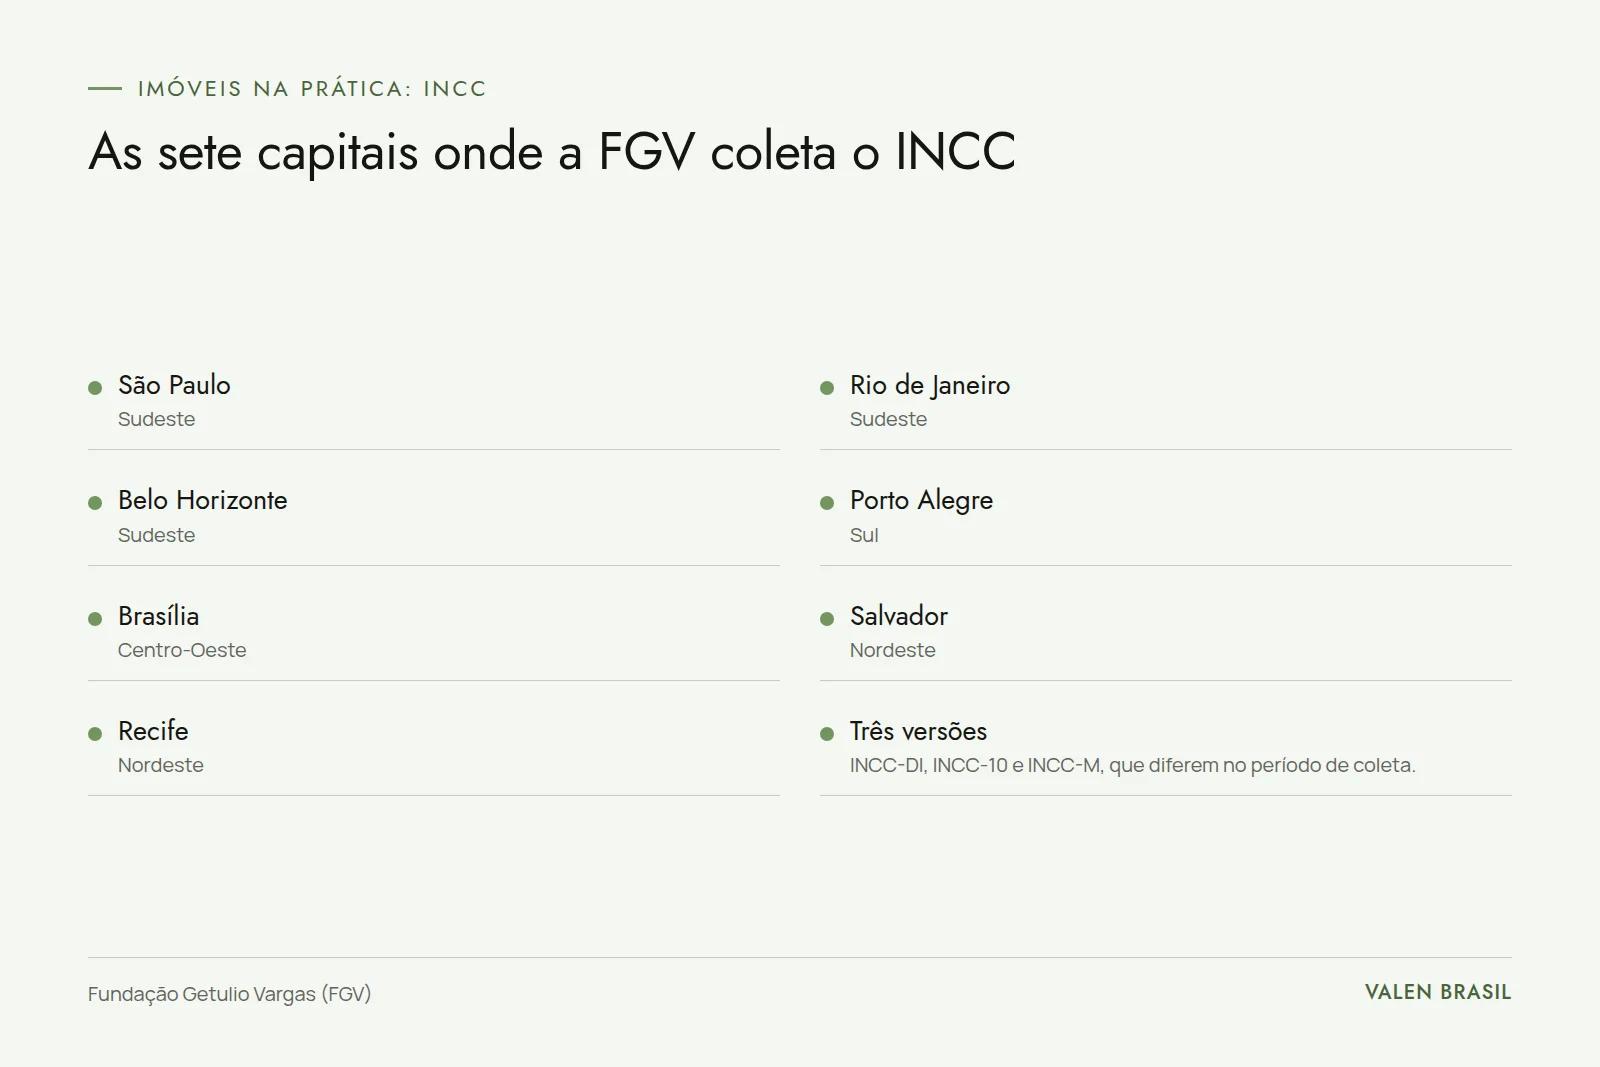
A coleta é feita todo mês em sete capitais: Recife, Salvador, Brasília, Belo Horizonte, Rio de Janeiro, São Paulo e Porto Alegre. Nenhuma cidade catarinense entra nessa coleta, o que é um motivo a mais para quem constrói no estado olhar também o CUB local.
O que entra no índice
O INCC se divide em dois grandes grupos:
- Materiais, equipamentos e serviços: insumos da obra, do concreto aos materiais de acabamento, mais aluguel de máquinas e serviços contratados;
- Mão de obra: salários e encargos das categorias da construção.
Os pesos de cada item vêm de orçamentos de obras residenciais típicas. A FGV coleta os preços, calcula a variação de cada item em cada capital e combina tudo pela média ponderada. O resultado nacional é a média das sete capitais.
A divisão em dois grupos explica o comportamento do índice ao longo do ano. Os materiais mudam de preço aos poucos, conforme o câmbio e a demanda. A mão de obra sobe em saltos, nos meses em que entram os reajustes das convenções coletivas de cada capital. Em agosto de 2026, por exemplo, a mão de obra subiu 1,56% no mês, e os materiais, equipamentos e serviços, 0,33%.
As três versões: INCC-M, INCC-DI e INCC-10
Todas usam a mesma metodologia. Muda a janela de coleta:
| Versão | Período de coleta | Observação |
|---|---|---|
| INCC-M | Do dia 21 do mês anterior ao dia 20 do mês de referência | Compõe o IGP-M; sai antes do fim do mês |
| INCC-DI | Do dia 1º ao último dia do mês de referência | Compõe o IGP-DI; muito usado em contratos de imóvel na planta |
| INCC-10 | Do dia 11 do mês anterior ao dia 10 do mês de referência | Compõe o IGP-10 |
"DI" quer dizer disponibilidade interna, herança do nome do IGP-DI. As três versões costumam dar números próximos, mas não iguais. Em agosto de 2026, o INCC-M foi de 0,85%, e o INCC-DI, de 0,66%. Aplicar uma versão no lugar da outra gera diferença de cobrança, e o comprador tem direito de exigir a que está escrita no contrato.
INCC hoje: números de 2026
O INCC-M de setembro de 2026, divulgado pela FGV em 25 de setembro, foi de 0,25%, depois de 0,85% em agosto. Em doze meses, acumulou 6,61%, abaixo dos 7,07% registrados no mesmo mês de 2025. O próximo resultado sai em 27 de outubro.
| Mês | Variação no mês |
|---|---|
| Jan/2026 | 0,63% |
| Fev/2026 | 0,34% |
| Mar/2026 | 0,36% |
| Abr/2026 | 1,04% |
| Mai/2026 | 0,77% |
| Jun/2026 | 0,85% |
| Jul/2026 | 0,62% |
| Ago/2026 | 0,85% |
| Set/2026 | 0,25% |
A concentração de altas entre abril e agosto é típica: são os meses em que entram os dissídios da construção em várias capitais. Quem tem parcela corrigida pelo INCC sente essa sazonalidade.
O INCC-DI de agosto de 2026 foi de 0,66%, com cerca de 6,6% em doze meses. No painel do Hub de Dados da CBIC, dá para comparar o INCC em doze meses com outros índices usados em contratos.
O INCC ano a ano
| Ano | INCC-M | IPCA |
|---|---|---|
| 2020 | cerca de 8,7% | 4,52% |
| 2021 | cerca de 14,0% | 10,06% |
| 2022 | cerca de 9,4% | 5,79% |
| 2023 | cerca de 3,3% | 4,62% |
| 2024 | cerca de 6,3% | 4,83% |
| 2025 | cerca de 6,1% | 4,26% |
De 2020 a 2025, o INCC-M acumulou cerca de 58%, contra cerca de 39% do IPCA. Construir ficou bem mais caro que a inflação média, com a maior diferença em 2020 e 2021.
Um pouco de história
A série do INCC-DI no Banco Central começa em fevereiro de 1944, com 0,57% no mês. Os números da década de 1940 mostram meses de alta e de queda: em outubro de 1944, o índice subiu 1,13%; em abril de 1947, caiu 0,36%. Para a série completa, a fonte é a própria FGV ou o Sistema Gerenciador de Séries Temporais do Banco Central (série 192 para o INCC-DI e 7456 para o INCC-M).
O INCC na compra de imóvel na planta
Como funciona a correção
Na compra na planta, o preço é combinado na assinatura, mas o comprador paga ao longo da obra: sinal, parcelas mensais, parcelas intermediárias e, na entrega, o saldo, que costuma ser quitado com financiamento bancário. Enquanto a obra não termina, a incorporadora corrige o saldo pelo INCC para repassar ao comprador a alta do custo de construir.
A correção incide sobre o saldo devedor, e não sobre o preço total. Cada parcela paga já sai corrigida até o seu mês, e o que falta pagar continua sendo atualizado.
Exemplo. Um comprador tem saldo de R$ 300.000 a pagar na entrega das chaves, daqui a um ano. Se o INCC-M repetir os 6,61% dos últimos doze meses, o saldo sobe para cerca de R$ 319.830, antes das parcelas pagas no meio do caminho. Em 2021, quando o índice passou de 14%, o mesmo saldo teria ido a cerca de R$ 342.000. É esse valor maior que o banco vai precisar financiar.
O que a lei exige
O reajuste não é automático. A Lei de Incorporações proíbe o incorporador de reajustar o preço sem cláusula no contrato, mesmo com alta de materiais e mão de obra (Lei 4.591/1964, art. 43, V). Se a cláusula existe, vale o índice e a periodicidade combinados.
A periodicidade mensal é possível porque os contratos imobiliários longos têm regra própria:
“Art. 46. Nos contratos de comercialização de imóveis, de financiamento imobiliário em geral e nos de arrendamento mercantil de imóveis, bem como nos títulos e valores mobiliários por eles originados, com prazo mínimo de trinta e seis meses, é admitida estipulação de cláusula de reajuste, com periodicidade mensal, por índices de preços setoriais ou gerais ou pelo índice de remuneração básica dos depósitos de poupança.” (Lei 10.931/2004, art. 46)
Em contratos com menos de 36 meses, vale a regra geral da Lei 10.192/2001: reajuste com periodicidade mínima de um ano.
No quadro-resumo que abre o contrato, a lei exige, entre outros itens, os índices de correção do contrato e, se forem vários, a fase em que cada um vale (Lei 4.591/1964, art. 35-A, V). É ali que se confere qual versão do INCC foi escolhida e até quando ela vale.
Depois das chaves
Com a obra concluída, o INCC deixa de fazer sentido, porque não há mais custo de construção a repassar. O que acontece depende do contrato:
- se o comprador quita o saldo com financiamento imobiliário, a dívida passa para o banco, com a correção do contrato bancário (TR, IPCA ou prefixada);
- se o saldo continua parcelado com a incorporadora, o contrato costuma trocar o INCC por um índice geral, como o IGP-M ou o IPCA, em geral com juros.
Os detalhes da cláusula de cada fase devem estar escritos na compra e venda do imóvel e no quadro-resumo.
Atraso na obra
Quando a obra atrasa, a correção pelo INCC continua a encarecer o saldo, embora o atraso seja da incorporadora. Em 2019, ao julgar o Tema 996 dos recursos repetitivos, a Segunda Seção do STJ fixou que, passado o prazo de entrega com a tolerância, cessa a correção do saldo pelo índice setorial da construção, que deve ser substituído pelo IPCA, salvo se o IPCA for mais gravoso ao consumidor. As teses foram fixadas para contratos do Minha Casa, Minha Vida.
A Lei 4.591/1964 também trata do atraso: a tolerância de até 180 dias precisa estar prevista de forma clara no contrato, e depois dela o comprador pode pedir a resolução ou receber indenização (art. 43-A). As regras completas estão no artigo sobre construtora e incorporadora.
Distrato
Se o contrato for desfeito, os valores a devolver ao comprador são atualizados pelo mesmo índice que corrigia as parcelas, que em geral é o INCC. A regra está no art. 67-A da Lei de Incorporações, acrescentado em 2018, que manda atualizar a devolução pelo índice contratual de correção das parcelas e também fixa as retenções permitidas.
INCC, CUB e Sinapi
O INCC não é a única medida de custo de obra. Os três indicadores mais usados têm funções diferentes:
| Indicador | Quem calcula | Unidade | Uso mais comum |
|---|---|---|---|
| INCC | FGV | Variação percentual (índice) | Correção de contratos de imóvel na planta |
| CUB/m² | Sinduscons de cada estado | Reais por metro quadrado, por projeto-padrão | Orçamento de incorporações e reajuste de contratos de obra |
| Sinapi | IBGE e Caixa | Reais por metro quadrado e índices por estado | Orçamento de obras públicas e comparação regional |
O CUB (Custo Unitário Básico) sai todo mês em cada estado, calculado pelo Sinduscon local a partir dos projetos-padrão da ABNT NBR 12721, e publicado no portal do CUB, mantido pela CBIC. A Lei 4.591/1964 obriga os sindicatos da construção a divulgá-lo todo mês. Ao contrário do INCC, o CUB dá um valor em reais por metro quadrado, e não só uma variação.
Para quem compra ou constrói em Santa Catarina, o CUB estadual tem uma vantagem: mede os custos do próprio estado, que não entra na coleta do INCC. Os valores e a série do CUB SC mostram que, em doze meses até agosto de 2026, o CUB do projeto R8-N subiu 5,53% no estado, menos que o INCC nacional no mesmo período. Há contratos no estado que usam o CUB SC como índice de reajuste; ao avaliar uma proposta, vale comparar os dois.
O Sinapi, do IBGE em parceria com a Caixa, publica o custo médio por metro quadrado para o Brasil, as regiões e cada estado. Pelo Sinapi de agosto de 2026, construir custava em média R$ 1.993,76 o metro quadrado no país (0,44% a mais que em julho e 7,03% a mais que um ano antes) e R$ 2.249,47 o metro quadrado em Santa Catarina. É a referência obrigatória para orçamentos de obras públicas.
Custo de obra não é preço de imóvel
O INCC mede quanto custa construir, não quanto vale o imóvel pronto. O preço depende também do terreno, da localização, do padrão do acabamento, da demanda e da margem de quem vende. Para acompanhar preço, existem outros indicadores: o IVG-R, do Banco Central, estima a tendência de longo prazo dos valores de imóveis residenciais a partir de avaliações feitas em financiamentos; o FipeZAP acompanha preços de anúncios. O CRECI de Santa Catarina reúne numa página os índices que o mercado usa para cada finalidade: CUB, INCC, IGMI-C, IVG-R e FipeZAP.
Outros usos do INCC
Consórcio imobiliário
Nos consórcios imobiliários, as prestações e o crédito seguem o valor do bem de referência, e muitos contratos usam o INCC para atualizar esse valor. A Lei 11.795/2008 mostra por onde o reajuste entra: as obrigações do consorciado são expressas em percentual do preço do bem (art. 27, § 1º), e o crédito do contemplado é o valor do bem vigente na data da assembleia de contemplação (art. 24). Se o valor do bem é corrigido pelo INCC, a prestação e a carta de crédito sobem com ele.
Contratos de obra e empreitada
Contratos entre dono da obra e construtora, sobretudo os de longa duração, usam o INCC ou o CUB para reajustar o preço. A Lei 4.591/1964 prevê a empreitada a preço fixo, que não se reajusta, e a empreitada a preço reajustável, corrigida pelo índice escrito no contrato (art. 55). Na construção por administração, o custo real é repassado ao dono da obra, e o índice serve mais para acompanhamento.
Obras públicas
Obra contratada pelo poder público segue a Lei 14.133/2021. Ela define reajustamento em sentido estrito como a aplicação do índice previsto no contrato, que deve retratar a variação efetiva do custo de produção, admitidos índices específicos ou setoriais (art. 6º, LVIII). O edital precisa trazer o índice de reajustamento, com data-base vinculada à data do orçamento estimado, e pode prever mais de um índice conforme os insumos (art. 25, § 7º).
Quando o custo dispara
Em anos como 2021, quando o custo da construção subiu muito acima do esperado, construtoras e compradores discutiram a revisão de contratos. O Código Civil tem dois caminhos para situações extraordinárias: o juiz pode corrigir o valor da prestação quando motivos imprevisíveis criam desproporção manifesta (art. 317), e o devedor pode pedir a resolução do contrato de execução continuada que ficou excessivamente oneroso por fatos extraordinários e imprevisíveis (art. 478). Nos dois casos, a alta prevista pelo próprio índice do contrato dificilmente é tratada como imprevisível.
Como calcular a correção pelo INCC
O cálculo segue a mesma lógica de qualquer índice:
- Veja no contrato qual versão do INCC se aplica e qual é a defasagem (alguns contratos usam o índice de um ou dois meses antes do vencimento, porque o do mês ainda não saiu).
- Liste as variações mensais do período e transforme cada uma em fator (0,85% vira 1,0085).
- Multiplique os fatores e aplique o resultado ao saldo.
A Calculadora do Cidadão, do Banco Central, corrige valores por IGP-M, IGP-DI, INPC, IPCA, IPCA-E, IPC-Brasil e IPC-SP, mas o INCC não está entre os índices oferecidos. Para o INCC, a conta pode ser feita com a série do Banco Central ou com os números da FGV, e o extrato da incorporadora deve mostrar o índice aplicado em cada mês.
Peça sempre à incorporadora o demonstrativo da correção. Se o índice aplicado não bater com o publicado pela FGV para a versão do contrato, ou se a correção continuar depois do prazo de entrega com tolerância, vale questionar por escrito.
Para quem o INCC faz diferença
O INCC é o índice que traduz em números o custo de construir no Brasil. Para quem compra na planta, ele define quanto o saldo vai crescer até as chaves; para quem constrói, ajuda a prever o orçamento. Antes de assinar, confira no contrato a versão do índice, a periodicidade, até quando ele se aplica e o que acontece em caso de atraso. Em Santa Catarina, compare também com o CUB estadual, que mede os custos do próprio estado.
Na hora de comparar o preço de um imóvel na planta com o de um pronto, o custo da obra é só uma parte da conta. A Valen Brasil avalia imóveis prontos e em construção em Santa Catarina e mostra se o valor pedido conversa com o que imóveis semelhantes alcançam na região.
Perguntas frequentes
O que é o INCC em imóveis?
Trata-se do indicador que a FGV publica para acompanhar quanto fica mais caro, ou mais barato, erguer moradias. Na compra na planta, corrige o saldo devido à incorporadora durante a obra, para repassar ao comprador a alta de materiais e mão de obra.
Quais são os tipos de INCC?
INCC-M, INCC-DI e INCC-10. A metodologia é a mesma; muda a janela de coleta: do dia 21 ao dia 20 no INCC-M, o mês cheio no INCC-DI e do dia 11 ao dia 10 no INCC-10. O contrato deve dizer qual se aplica.
O INCC corrige o financiamento do banco?
Não. Os financiamentos bancários usam TR, IPCA ou taxa prefixada. O INCC corrige o saldo devido à incorporadora enquanto a obra não termina. Na entrega das chaves, o saldo corrigido é o que o banco vai financiar.
O INCC continua sendo cobrado se a obra atrasar?
Nos contratos do Minha Casa, Minha Vida, o STJ decidiu que, passado o prazo de entrega com a tolerância, a correção pelo índice da construção deve ser substituída pelo IPCA, salvo se o IPCA for mais caro para o comprador. Em outros contratos, a questão depende da cláusula e da análise de cada caso.
Quanto está o INCC acumulado em 12 meses?
Em setembro de 2026, o INCC-M acumulou 6,61% em doze meses, segundo a FGV. O resultado de outubro sai em 27 de outubro de 2026.
Qual a diferença entre INCC e CUB?
O INCC é um índice nacional de variação, calculado pela FGV com dados de sete capitais. O CUB é um custo em reais por metro quadrado, calculado por estado pelos Sinduscons. Para obras em Santa Catarina, o CUB SC reflete melhor os custos locais.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.