Consórcio ou financiamento: qual compensa para comprar imóvel
Consórcio e financiamento comparados com dados do Banco Central: taxa de administração, juros, prazo, entrada, FGTS, desistência e simulação.
Consórcio e financiamento levam ao mesmo imóvel por caminhos opostos. No financiamento, a chave vem na assinatura, depois de uma entrada, e a dívida carrega juros por décadas. No consórcio, não há juros nem entrada obrigatória, mas o imóvel só vem quando a cota é contemplada, por sorteio ou lance, e o custo é a taxa de administração, que nos grupos de imóveis formados em 2024 foi de 20,8% em média, segundo o Banco Central.
Quem pode esperar costuma pagar menos no consórcio; quem precisa do imóvel agora, ou já paga aluguel alto, tende a ficar com o financiamento. Este artigo compara os dois com números. As outras formas de crédito imobiliário e o que fazer com a carta depois do sorteio ou do lance (cartas de crédito no consórcio) têm textos próprios.
Pontos principais
- Consórcio é autofinanciamento em grupo, regulado pela Lei 11.795/2008 e fiscalizado pelo Banco Central; financiamento é empréstimo bancário com o imóvel em alienação fiduciária.
- Nos grupos de imóveis formados em 2024, a taxa média de administração foi de 20,8% e o prazo médio, de 217 meses (cerca de 18 anos), conforme o relatório anual do Banco Central sobre o setor.
- No financiamento pelo SFH, o banco empresta até 80% do valor de avaliação (90% no SAC), e em agosto de 2026 a Caixa cobrava em média 8,10% ao ano mais TR, contra 11,87% no Itaú.
- No consórcio, a contemplação é incerta: em 2024, foram contempladas 121,9 mil cotas de imóveis, para 2,16 milhões de cotas ativas.
- Quem desiste do consórcio não recebe de volta no mesmo dia: a devolução vem por sorteio entre os excluídos ou no encerramento do grupo.
- O FGTS entra nos dois, com regras diferentes.
O que é consórcio imobiliário
A lei define o consórcio como a reunião de pessoas em grupo, com prazo e número de cotas determinados, organizada por uma administradora, para que todos comprem bens de forma igualitária por autofinanciamento (Lei 11.795/2008, art. 2º). Cada participante paga uma prestação mensal formada pela parcela do fundo comum, pela taxa de administração e pelas demais obrigações do contrato, como o fundo de reserva, quando previsto (art. 27). Todo mês, o dinheiro do fundo comum é usado para contemplar uma ou mais cotas, que recebem a carta de crédito para comprar o imóvel.
As administradoras precisam de autorização do Banco Central para funcionar e são fiscalizadas por ele (arts. 6º e 7º). No setor, as empresas se reúnem na ABAC, associação que as representa. O contrato é de adesão e pode ter como referência imóvel pronto ou em construção (art. 12). Antes de assinar, vale conferir o preço do imóvel desejado com uma avaliação independente, como a que a Valen Brasil prepara para imóveis do litoral e do Vale do Itajaí.
Características do consórcio
- Sem juros, com taxa de administração: a lei não fixa teto para a taxa, que remunera a administradora pela formação e gestão do grupo até o encerramento (art. 5º, § 3º). O percentual está no contrato e incide sobre o valor do bem de referência.
- Carta corrigida: o valor da carta acompanha o preço do bem de referência na data da assembleia em que a cota é contemplada (art. 24). Por isso as prestações e a carta costumam ser reajustadas por um índice previsto no contrato.
- Uso flexível da carta: imóveis novos, usados, na planta ou terrenos, conforme o contrato; os detalhes estão em cartas de crédito no consórcio.
- Contemplação incerta: acontece por sorteio ou por lance, como previsto no contrato (art. 22, § 1º). Sem lance, pode sair no primeiro mês ou no último.
- Transferência da cota: os direitos podem ser cedidos a outra pessoa, com anuência da administradora (art. 13).
Desistência antes da contemplação
Quem sai do grupo sem ter sido contemplado vira "consorciado excluído". A lei garante a restituição do que foi pago ao fundo comum, calculada pelo percentual amortizado do valor do bem na data da assembleia de contemplação e acrescida dos rendimentos da aplicação do grupo (art. 30). Mas o dinheiro não volta de imediato: os excluídos concorrem a sorteios para receber a restituição (art. 22, § 2º), e quem não for sorteado recebe no encerramento do grupo. A administradora tem 60 dias, contados da última assembleia, para comunicar quem ainda tem créditos a receber (art. 31), e o grupo deve ser encerrado em até 120 dias dessa assembleia (art. 32).
A desistência é frequente. Em dezembro de 2024, o segmento de imóveis tinha 2,85 milhões de cotas excluídas, 56,9% do total de cotas dos grupos em andamento, segundo o Banco Central. Entrar num grupo sem ter certeza de que consegue pagar por quase duas décadas é o erro mais caro do consórcio.
O que é financiamento imobiliário
No financiamento, um banco empresta a maior parte do preço e o comprador paga em parcelas com juros. No Sistema Financeiro da Habitação (SFH), o teto do imóvel residencial é de R$ 2,25 milhões, o custo efetivo tem limite de 12% anuais e o banco financia no máximo 80% da avaliação (90% no SAC). Acima disso, as condições são as de mercado. O guia completo está em financiamento imobiliário, e a associação dos bancos do setor, a Abecip, divulga os números mensais do crédito com recursos da poupança.
Características do financiamento
- Entrada: o comprador cobre o que o banco não financia, no mínimo 20% (ou 10% no SAC) quando o banco usa o limite máximo do SFH; cada banco pode exigir mais.
- Juros: nas linhas do SFH corrigidas pela TR, as médias de agosto de 2026 foram de 8,10% ao ano na Caixa, a mais baixa, e de 11,87% no Itaú, a mais alta entre os grandes bancos, segundo o Banco Central. A comparação completa está em juros do financiamento.
- Renda: a aprovação depende da análise da capacidade de pagamento, com limites próprios de cada banco.
- Seguros: morte e invalidez e danos ao imóvel entram na parcela.
- FGTS: pode pagar parte do preço, amortizar o saldo a cada dois anos ou abater parte das prestações.
A Lei 8.036/1990 pede três anos de contribuição ao fundo e limita o abatimento das prestações a 80% de cada uma, com o valor bloqueado usado por pelo menos doze meses (art. 20, V). O § 21 do mesmo artigo estende o uso do fundo, nas hipóteses de pagamento de prestações e de amortização, aos consórcios de imóvel residencial já comprado pelo consorciado.
Quem fica com o imóvel até a quitação
No financiamento, a garantia é a garantia fiduciária da Lei 9.514/1997: o banco passa a ser proprietário resolúvel do imóvel, e o comprador mora ou usa o bem enquanto paga. A garantia se forma com o registro do contrato na matrícula, no Registro de Imóveis; em caso de atraso sem pagamento, o credor consolida a propriedade e promove o leilão (art. 26). Depois da última parcela, a lei fixa um mês para o banco fornecer o documento de quitação, e o atraso nessa entrega gera multa mensal a favor do comprador.
No consórcio, o desenho é parecido depois da contemplação: as garantias em favor do grupo recaem sobre o próprio imóvel comprado com a carta (Lei 11.795/2008, art. 14, § 1º), com frequência também por alienação fiduciária, e o consorciado continua pagando as prestações até o fim do grupo. A administradora pode aceitar outro imóvel em garantia, se tiver valor suficiente (§ 2º).
Diferenças entre consórcio e financiamento
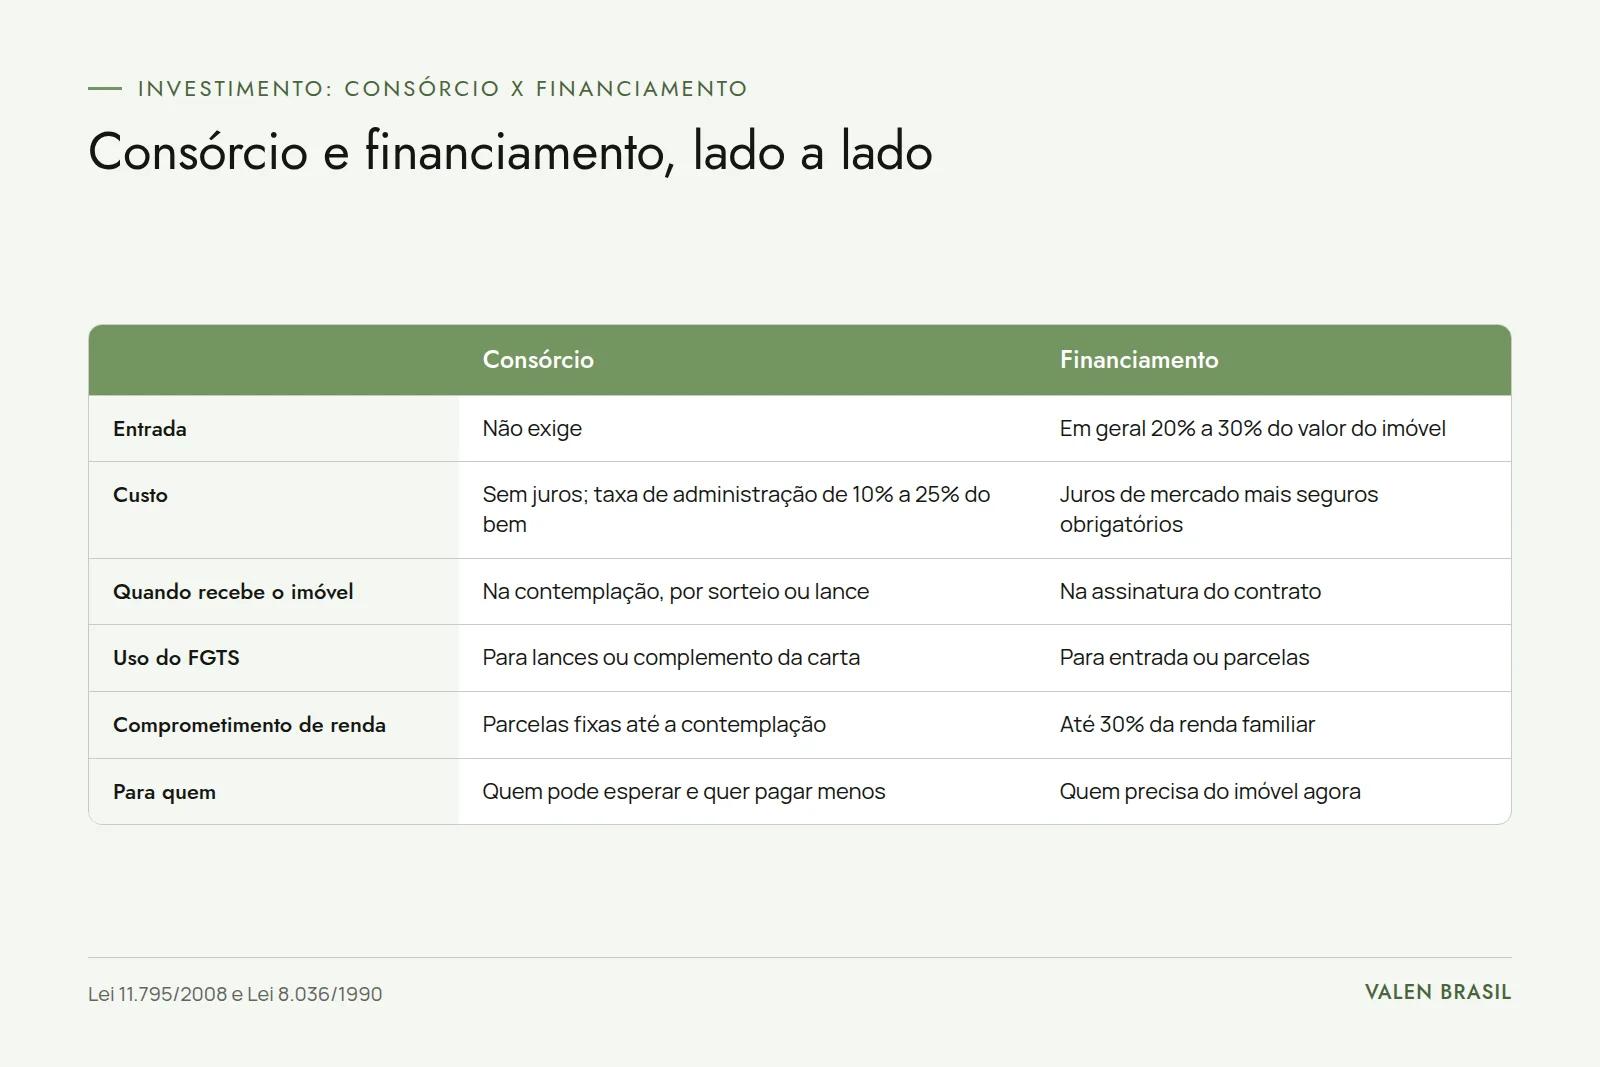
| Critério | Consórcio | Financiamento |
|---|---|---|
| Quando recebe o imóvel | Na contemplação, por sorteio ou lance | Na assinatura e registro do contrato |
| Entrada | Não obrigatória; lance é opcional | Pelo menos 20% (10% no SAC) no limite do SFH |
| Custo principal | Taxa de administração (média de 20,8% nos grupos de imóveis de 2024) | Juros (médias entre 8,10% e 11,87% ao ano mais TR no SFH, ago/2026) e seguros |
| Correção | Carta e parcelas pelo índice do contrato | Saldo pela TR, pelo IPCA ou prefixado |
| Prazo típico | Média de 217 meses nos grupos de 2024 | Longo, conforme o banco e o regime (a simulação usa 30 anos) |
| Garantia | Imóvel comprado com a carta | Alienação fiduciária do imóvel |
| Desistência | Restituição por sorteio ou no encerramento do grupo | Venda ou quitação do imóvel |
| FGTS | Nas hipóteses regulamentadas pelo Conselho Curador | Preço, amortização e prestações |
Os dados de consórcio vêm do levantamento anual do Banco Central sobre o setor, com posição de dezembro de 2024; os de juros, da estatística de taxas por instituição do Banco Central (agosto de 2026).
Exemplo: um imóvel de R$ 400 mil pelos dois caminhos
Para dar ordem de grandeza, considere um imóvel de R$ 400 mil, sem correção monetária, seguros nem tarifas:
| Item | Financiamento (SAC, 30 anos) | Consórcio (200 meses) |
|---|---|---|
| Entrada | R$ 80.000 | Nenhuma |
| Valor financiado ou carta | R$ 320.000 | R$ 400.000 |
| Taxa usada | 11,87% ao ano | Taxa de administração de 20,8% mais fundo de reserva de 2% (hipotético) |
| Primeira parcela | cerca de R$ 3.894 | cerca de R$ 2.456 |
| Total pago ao fim | cerca de R$ 942 mil (entrada, amortização e juros) | cerca de R$ 491 mil |
| Quando recebe o imóvel | Imediatamente | Na contemplação, sem data certa |
O consórcio sai muito mais barato no papel, mas a conta muda com o tempo de espera. Se a contemplação só vier depois de cinco anos, por exemplo, e a família pagar R$ 2.000 de aluguel nesse período, são R$ 120 mil a mais, além de cinco anos de reajuste do imóvel pretendido. No financiamento, a TR e os seguros aumentam o total; no consórcio, a correção anual da carta e das parcelas também. A simulação serve para mostrar a lógica; a decisão real exige as propostas de cada instituição e a administradora.
Como escolher a melhor opção
Três fatores decidem a maior parte dos casos:
- Urgência: quem precisa do imóvel agora, ou paga aluguel alto, tende ao financiamento. Quem pode esperar e já mora bem tende ao consórcio.
- Fôlego financeiro: o financiamento pede entrada e parcela inicial maior; o consórcio pede disciplina para pagar por muitos anos, inclusive depois de contemplado. Veja o impacto dos juros de financiamento imobiliário no orçamento antes de decidir.
- Custo total: compare o Custo Efetivo Total (CET) do financiamento com o total do consórcio (taxa de administração, fundo de reserva, seguro e correção da carta), e some o aluguel do período de espera.
Há também combinações. A Lei 11.795/2008 permite que o contemplado use a carta para quitar um financiamento de sua titularidade, com anuência da administradora (art. 22, § 3º). E quem já financiou pode renegociar ou levar a dívida para outro banco, como explica o artigo sobre refinanciamento imobiliário.
O que o contrato precisa informar antes da assinatura
O Código de Defesa do Consumidor (art. 52) obriga quem concede crédito a informar antes o preço, os juros anuais efetivos, os juros de atraso, os acréscimos legais, o número e a periodicidade das prestações e o total a pagar. O § 1º do mesmo artigo limita a multa por atraso a 2% da prestação. Contratos de adesão, como os dois aqui comparados, precisam ser impressos com fonte de tamanho doze ou maior (art. 54, § 3º). No consórcio, peça também a taxa de administração total, o percentual do fundo de reserva, o índice de correção, o prazo do grupo e as regras de lance.
Divergências sobre cobrança, devolução ou critério de contemplação podem ser registradas no Consumidor.gov.br, serviço público em que as empresas cadastradas têm até 10 dias para responder, e no Banco Central, que fiscaliza as administradoras.
Importância da avaliação do imóvel
Nos dois caminhos, o valor do imóvel define o negócio. No financiamento, o banco empresta sobre o valor de avaliação dele, e não sobre o preço combinado. No consórcio, a carta tem valor fixo, e comprar acima do valor de mercado consome crédito à toa. Uma avaliação considera:
- Localização: infraestrutura, acesso e procura na região.
- Características físicas: área, estado de conservação, padrão e idade.
- Mercado: preços de imóveis semelhantes vendidos ou ofertados na mesma área.
Engenheiros e arquitetos têm, por lei (Lei 5.194/1966), atribuição para avaliar imóveis, vistoriar e fazer perícias. O IBAPE mantém consulta de profissionais da área, e o Cofeci reúne o cadastro de corretores avaliadores. Um laudo de avaliação do imóvel segue a ABNT NBR 14653 e dá ao comprador um número independente para negociar.
Consórcio ou financiamento: o que cada um resolve
Consórcio e financiamento resolvem problemas diferentes. O financiamento compra tempo: o imóvel vem agora, e o preço são os juros. O consórcio compra economia: o custo é menor, mas a data da chave é incerta e o compromisso dura quase duas décadas em média. A escolha fica mais segura quando se compara o custo total, com o aluguel do período de espera, e quando o contrato é lido com atenção à taxa de administração, ao prazo e às regras de desistência.
Perguntas frequentes
Consórcio ou financiamento: qual é mais barato?
No total pago, o consórcio costuma sair mais barato, porque não cobra juros. Mas o financiamento entrega o imóvel já, e o consórcio pode demorar anos, com aluguel e reajuste do imóvel no meio. A comparação justa soma esses custos.
Qual é a taxa de administração do consórcio de imóvel?
Não há teto na lei. Nos grupos de imóveis formados em 2024, a média foi de 20,8% sobre o valor do bem, segundo o Banco Central, para um prazo médio de 217 meses.
Posso usar o FGTS no consórcio?
Sim, nas hipóteses regulamentadas pelo Conselho Curador do FGTS. A lei estende ao consórcio de imóvel residencial já adquirido o uso do fundo para pagar prestações e amortizar o saldo (Lei 8.036/1990, art. 20, § 21). O uso em lances e na complementação da carta depende das regras vigentes e da administradora.
O que acontece se eu desistir do consórcio?
Você passa a consorciado excluído e tem direito à restituição do que pagou ao fundo comum, corrigida conforme a lei. O dinheiro volta por sorteio entre os excluídos ou no encerramento do grupo, e a restituição prevista na lei é a do que foi pago ao fundo comum, não a da taxa de administração.
Posso usar a carta do consórcio para quitar um financiamento?
Sim, se o financiamento for seu e a administradora concordar, nas condições do contrato (Lei 11.795/2008, art. 22, § 3º).
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.