Leasing: o que é, tipos, leasing de imóveis e de carros
O que é leasing (arrendamento mercantil), a diferença entre financeiro e operacional, leaseback, leasing de imóveis e de carros, tributos e cuidados.
Leasing, ou arrendamento mercantil, é um contrato em que uma arrendadora (banco ou sociedade de arrendamento mercantil) compra um bem escolhido pelo cliente e o entrega para uso dele em troca de contraprestações periódicas. No fim do prazo, o arrendatário escolhe entre comprar o bem, renovar o contrato ou devolvê-lo.
A operação é regida pela Lei 6.099/1974 e, no detalhe, pela Resolução CMN 4.977/2021, que a divide em leasing financeiro, mais próximo de um financiamento, e leasing operacional, mais próximo de um aluguel. Pode envolver veículos, máquinas e também imóveis, com regras próprias. Este texto explica como cada modalidade funciona, os custos, os tributos e os cuidados no contrato. Para comparar com as outras formas de crédito com imóvel, veja a comparação com financiamento e consórcio.
Pontos principais
- No leasing, o bem é da arrendadora durante todo o contrato; o arrendatário só vira dono se exercer a opção de compra no fim.
- O leasing financeiro tem prazo mínimo de 2 anos (bens com vida útil de até 5 anos) ou 3 anos (demais bens) e admite valor residual garantido (VRG).
- O leasing operacional tem prazo mínimo de 90 dias, não admite VRG, e a opção de compra é pelo valor de mercado.
- O leaseback, em que a empresa vende o bem e o arrenda de volta, só pode ser contratado por pessoas jurídicas e na modalidade financeira.
- O arrendamento de imóveis não segue a Lei do Inquilinato, e o contrato pode ser feito por instrumento particular com efeito de escritura pública.
- A operação paga ISS ao município do tomador e, com a reforma tributária, entra no regime específico de serviços financeiros do IBS e da CBS.
O que é leasing
A lei define a operação e quem pode participar dela:
“Parágrafo único - Considera-se arrendamento mercantil, para os efeitos desta Lei, o negócio jurídico realizado entre pessoa jurídica, na qualidade de arrendadora, e pessoa física ou jurídica, na qualidade de arrendatária, e que tenha por objeto o arrendamento de bens adquiridos pela arrendadora, segundo especificações da arrendatária e para uso próprio desta.” (Lei 6.099/1974, art. 1º, com a redação da Lei 7.132/1983)
Na redação original de 1974, só empresas podiam ser arrendatárias; a abertura para pessoas físicas veio com a Lei 7.132/1983. A arrendadora precisa ser instituição autorizada pelo Banco Central, porque nenhuma instituição financeira funciona no país sem essa autorização (Lei 4.595/1964, art. 18), e o Conselho Monetário Nacional regula as operações.
A diferença para a compra financiada é a propriedade. No financiamento, o comprador passa a ser dono desde o início, e o banco fica com uma garantia, como a alienação fiduciária. No leasing, o bem pertence à arrendadora até que o arrendatário exerça a opção de compra. A diferença para o aluguel comum é essa opção: o contrato de leasing precisa prever a faculdade de comprar ou renovar e o preço (ou o critério) da compra (Lei 6.099/1974, art. 5º).
Para empresas, o leasing permite usar veículos, máquinas e imóveis sem imobilizar capital na compra, o que afeta o ativo imobilizado e o fluxo de caixa. Para pessoas físicas, é usado principalmente em veículos.
Como funciona
- Escolha do bem: o cliente escolhe o bem e o fornecedor; a arrendadora compra o bem segundo as especificações do cliente (Resolução CMN 4.977/2021, art. 9º).
- Contrato: feito por instrumento público ou particular, com descrição do bem, prazo, contraprestações e critério de reajuste, periodicidade de pagamento (em regra, não superior a um semestre), condições da opção de compra ou renovação e responsabilidades por seguro e manutenção (art. 6º).
- Uso: o arrendatário usa o bem e paga as contraprestações; o bem continua em nome da arrendadora.
- Fim do contrato: o arrendatário escolhe entre comprar (pagando o preço da opção, ou o VRG, no leasing financeiro), renovar ou devolver.
Nos veículos, o registro do contrato é feito no Detran, ao lado da alienação fiduciária e da reserva de domínio (Código de Trânsito Brasileiro, art. 129-B).
Tipos de leasing
A Resolução CMN 4.977/2021 classifica as operações em duas modalidades, definidas na data da contratação.
Leasing financeiro
É a modalidade que não se enquadra como operacional. Na prática, as contraprestações cobrem o custo do bem e a remuneração da arrendadora, e o contrato costuma prever o valor residual garantido (VRG), valor que o arrendatário paga para ficar com o bem. O VRG pode ser pago durante o contrato, sem que isso signifique exercício antecipado da opção de compra (art. 6º, § 2º, I).
Os prazos mínimos estão na norma:
“I - para o arrendamento mercantil financeiro: a) 2 (dois) anos, compreendidos entre a data de entrega dos bens à arrendatária, consubstanciada em termo de aceitação e recebimento dos bens, e a data de vencimento da última contraprestação, quando se tratar de arrendamento de bens com vida útil igual ou inferior a 5 (cinco) anos; e b) 3 (três) anos, compreendidos entre a data de entrega dos bens à arrendatária, consubstanciada em termo de aceitação e recebimento dos bens, e a data de vencimento da última contraprestação, quando se tratar de arrendamento de bens com vida útil superior a 5 (cinco) anos; e” (Resolução CMN 4.977/2021, art. 7º)
Se a opção de compra for exercida antes do prazo mínimo, a operação passa a ser tratada como compra e venda a prazo (parágrafo único), com as consequências fiscais disso.
Leasing operacional
Parece um aluguel com serviços. Para ser operacional, a operação precisa cumprir, entre outras, estas condições do art. 4º, I, da Resolução CMN 4.977/2021:
- o valor presente dos pagamentos não pode passar de 90% do custo do bem;
- o prazo do contrato deve ser inferior a 75% da vida útil econômica do bem;
- a opção de compra, se houver, é pelo valor de mercado;
- não há pagamento de VRG;
- o bem deve ser genérico o bastante para ser arrendado a outro cliente.
O prazo mínimo é de 90 dias (art. 7º, II). A manutenção pode ficar com a arrendadora ou com o arrendatário, conforme o contrato. É a modalidade usada por empresas que trocam equipamentos com frequência.
Leaseback
No leaseback (em inglês, sale-and-leaseback), a empresa vende um bem à arrendadora e o arrenda de volta, recebendo dinheiro sem deixar de usar o bem. É uma forma de gerar liquidez a partir de ativos próprios, como imóveis de uso da empresa. A norma restringe a operação:
“Art. 11. As operações de arrendamento mercantil em que a arrendatária é o próprio vendedor do bem ou pessoa a ele coligada ou interdependente ( sale-and-lease-back ) somente podem ser contratadas: I - na modalidade de arrendamento mercantil financeiro, nas condições fixadas nesta Resolução; e II - com pessoas jurídicas na condição de arrendatárias.” (Resolução CMN 4.977/2021, art. 11)
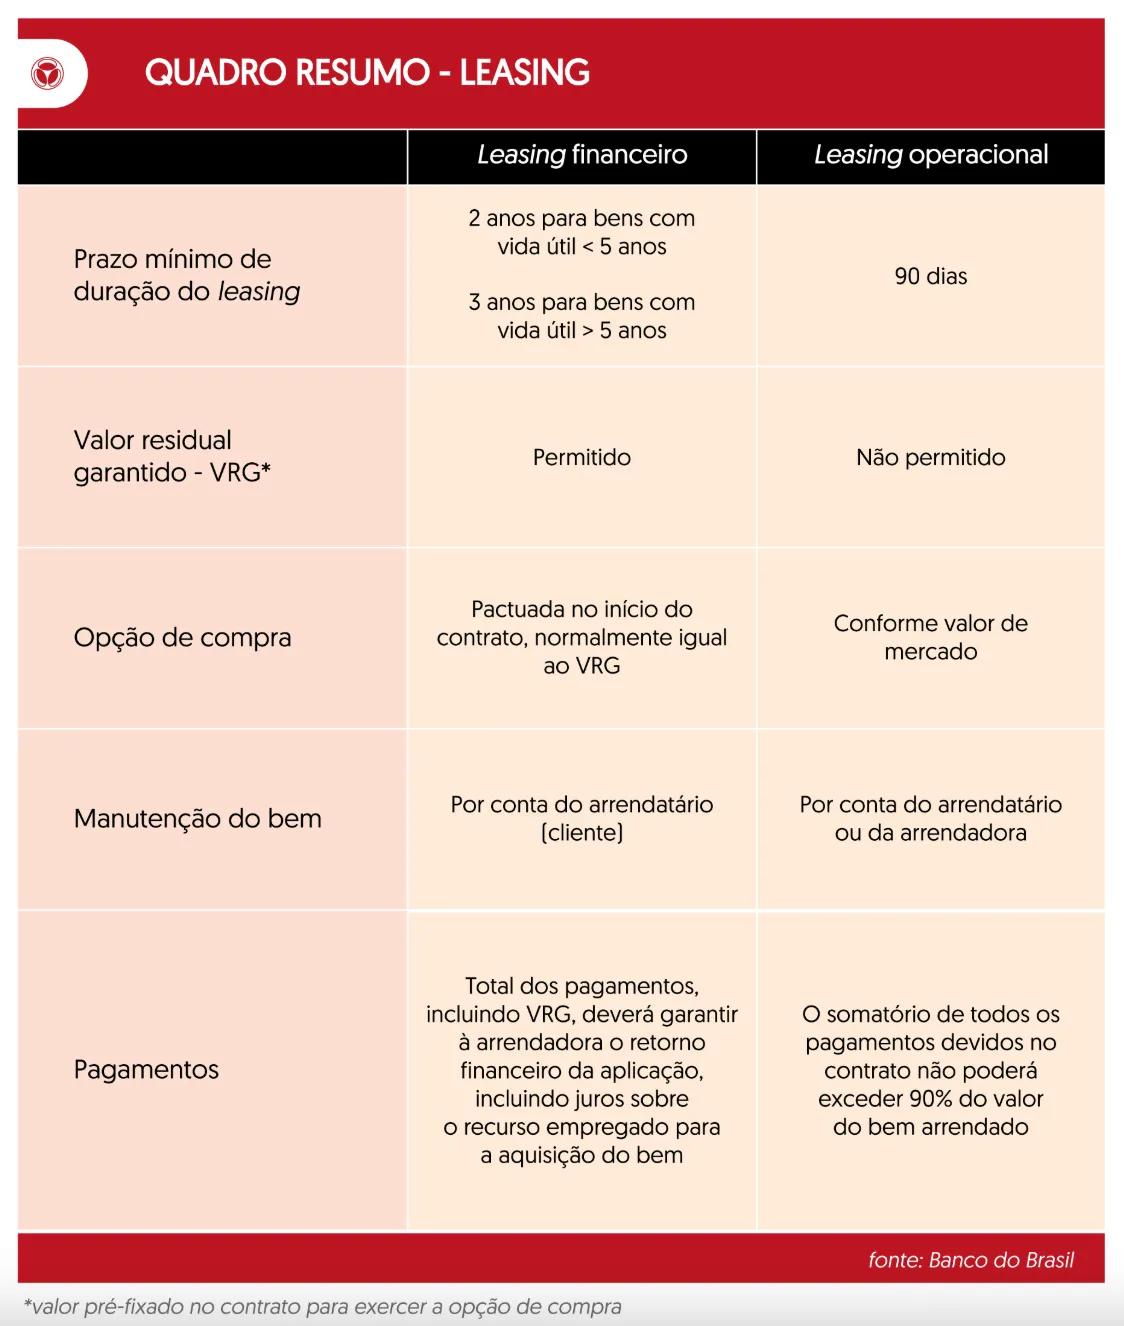
| Item | Leasing financeiro | Leasing operacional |
|---|---|---|
| Prazo mínimo | 2 anos (vida útil até 5 anos) ou 3 anos (demais bens) | 90 dias |
| Valor residual garantido | Admitido | Não admitido |
| Opção de compra | Pelo preço ou critério do contrato | Pelo valor de mercado |
| Pagamentos | Cobrem o custo do bem e a remuneração | Valor presente de até 90% do custo do bem |
| Prazo em relação à vida útil | Sem limite específico | Menos de 75% da vida útil econômica |
| Leaseback | Admitido para empresas | Não admitido |
Leasing de imóveis
O arrendamento mercantil também alcança imóveis, sobretudo imóveis empresariais: galpões, lojas, prédios de escritórios. A lei afasta dessas operações as regras de locação:
“Art. 37. Às operações de arrendamento mercantil de imóveis não se aplica a legislação pertinente à locação de imóveis residenciais, não residenciais ou comerciais.” (Lei 9.514/1997, art. 37)
Na prática, o arrendatário não tem as proteções da Lei do Inquilinato, como a ação renovatória do aluguel comercial; o que vale é o contrato. Os contratos de arrendamento mercantil de imóveis dispensam a escritura em cartório de notas: a Lei 9.514/1997 (art. 38) dá ao instrumento particular o mesmo valor. O imóvel segue registrado em nome da arrendadora até a compra.
Para a empresa que usa o leaseback de um imóvel próprio, o valor de venda à arrendadora define o dinheiro que entra, e ele depende da avaliação. Um laudo independente, como os que tratam da avaliação de imóvel comercial, ajuda a negociar esse valor.
Há também uma versão pública, com lógica parecida: o Programa de Arrendamento Residencial, criado pela Lei 10.188/2001 para a moradia da população de baixa renda, na forma de arrendamento residencial com opção de compra, gerido pelo Ministério das Cidades e operado pela Caixa. Os imóveis produzidos com recursos do Fundo de Arrendamento Residencial hoje fazem parte do Minha Casa, Minha Vida.
Para pessoas físicas que querem comprar a casa própria, o leasing imobiliário é raro; o caminho mais comum é o financiamento imobiliário ou a escolha entre consórcio e financiamento.
Leasing de carros
É o uso mais conhecido do leasing por pessoas físicas. O banco ou a sociedade de arrendamento compra o veículo escolhido pelo cliente, que paga contraprestações mensais e, no fim, pode comprar o carro pelo VRG, renovar o contrato ou devolvê-lo. Como o carro tem vida útil de até cinco anos, para efeito da regra de prazo, o leasing financeiro de veículos tem prazo mínimo de 2 anos.
Pontos a considerar:
- Propriedade: o carro fica em nome da arrendadora, e o contrato é registrado no Detran; vender o carro durante o contrato depende de quitação ou da transferência do contrato com anuência da arrendadora.
- Restrições de uso: o contrato pode limitar quilometragem e exigir seguro e manutenção.
- Sinistro: em caso de roubo ou perda total, o contrato define como fica o saldo; em regra, o seguro exigido cobre o bem, e o que não for coberto continua devido.
- Comparação com o financiamento: as parcelas e o custo total dependem das taxas de cada instituição; compare o Custo Efetivo Total (CET) das duas propostas antes de decidir.
Não confunda leasing com o "carro por assinatura" oferecido por locadoras: nesse caso, trata-se de locação, sem opção de compra regulada pela Lei 6.099/1974.
Quitação e compra do bem
Para comprar o bem no fim do contrato, o arrendatário paga o VRG (no leasing financeiro) ou o valor de mercado (no operacional), conforme o contrato. As contraprestações pagas durante o contrato remuneram o uso; a propriedade só passa ao arrendatário com o exercício da opção de compra.
No caso de veículos, a lei fixou o prazo da etapa final:
“Art. 1º Nos contratos de arrendamento mercantil de veículos automotivos, após a quitação de todas as parcelas vencidas e vincendas, das obrigações pecuniárias previstas em contrato, e do envio ao arrendador de comprovante de pagamento dos IPVAs e dos DPVATs, bem como das multas pagas nas esferas Federal, Estaduais e Municipais, documentos esses acompanhados de carta na qual a arrendatária manifesta formalmente sua opção pela compra do bem, exigida pela Lei nº 6.099, de 12 de setembro de 1974, a sociedade de arrendamento mercantil, na qualidade de arrendadora, deverá, no prazo de até trinta dias úteis, após recebimento destes documentos, remeter ao arrendatário:” (Lei 11.649/2008, art. 1º)
A arrendadora deve enviar o documento de transferência assinado e o termo de quitação. Cláusula contrária é nula, e o descumprimento gera multa de 2% do valor da venda do bem. Na venda futura, o custo de aquisição para o Imposto de Renda é o valor residual pago somado às contraprestações do arrendamento (Decreto 9.580/2018, art. 144). O cálculo do IR sobre o lucro quando o bem é um imóvel está no artigo sobre o IR na venda do imóvel.
Leasing, locação e financiamento lado a lado
As três figuras permitem usar um bem sem pagar o preço de uma vez, mas com efeitos diferentes. Na locação, o dono do bem cede o uso e não há opção de compra regulada; ao fim, o bem volta ao locador. No financiamento, o comprador é dono desde o início, e o banco tem uma garantia sobre o bem até a quitação. No leasing, o bem é da arrendadora durante todo o contrato, mas o arrendatário tem a faculdade de comprá-lo no fim, pelo preço ou critério previsto.
Essas diferenças pesam em três momentos. Na contratação, o leasing exige uma instituição autorizada pelo Banco Central, enquanto a locação pode ser feita com qualquer proprietário. Durante o contrato, quem arca com tributos, seguro e manutenção depende do tipo de operação e do que o contrato disser. E, se as parcelas não forem pagas, o arrendador pede o bem de volta porque ele já é seu, enquanto no financiamento o credor precisa executar a garantia. Por isso, antes de escolher, vale ler com atenção as cláusulas de inadimplência de cada proposta.
Tributos no leasing
- ISS: a Lei Complementar 116/2003 inclui o arrendamento mercantil entre os serviços tributáveis (subitem 15.09), que inclui a cessão de direitos, a substituição de garantia e o registro do contrato. Desde a Lei Complementar 175/2020, o imposto é devido ao município do domicílio do tomador (art. 3º, XXV).
- IOF: o regulamento do IOF (Decreto 6.306/2007) não inclui o arrendamento mercantil entre as operações de crédito sobre as quais o imposto incide, o que diferencia o leasing do financiamento de veículo.
- Imposto de Renda da empresa: no lucro real, as contraprestações só são dedutíveis quando o bem é intrinsecamente relacionado com a produção ou comercialização dos bens e serviços da empresa (Lei 9.249/1995, art. 13, II).
- Reforma tributária: a Lei Complementar 214/2025 inclui o arrendamento mercantil, operacional ou financeiro, no regime específico de serviços financeiros do IBS e da CBS (art. 182, VI). No leasing operacional de imóvel, as contraprestações seguem a alíquota da locação; o VRG pago na opção de compra de imóvel segue a alíquota da venda (art. 201).
Vantagens e desvantagens
Vantagens:
- uso do bem sem desembolsar o preço à vista;
- possibilidade de trocar equipamentos com frequência, no leasing operacional;
- para empresas no lucro real, dedução das contraprestações quando o bem está ligado à atividade;
- geração de caixa pelo leaseback, para empresas.
Desvantagens:
- o bem não é do arrendatário até a opção de compra;
- multas e cláusulas penais em caso de rescisão antecipada;
- manutenção e seguro a cargo do arrendatário, em regra;
- no leasing de imóvel, ausência das proteções da Lei do Inquilinato;
- custo total que pode superar o de um financiamento, dependendo das taxas.
Quando o arrendatário é consumidor, o contrato é de adesão (Código de Defesa do Consumidor, art. 54), e o art. 51, IV, anula cláusulas abusivas, que deixem o consumidor em posição muito desfavorável ou contrariem a boa-fé.
Como decidir
- Compare o CET do leasing com o de um financiamento do mesmo bem, pelo mesmo prazo.
- Verifique o VRG, as condições de compra antecipada e as multas de rescisão.
- Confira quem paga seguro, manutenção, IPVA ou IPTU durante o contrato.
- Para imóveis, avalie se a perda das proteções da locação é compensada pelas condições do contrato.
- Para empresas, confirme com o contador o efeito no imposto e no balanço.
Quando o leasing faz sentido
O leasing é uma forma de usar um bem pagando por ele ao longo do tempo, com a propriedade nas mãos da arrendadora até a opção de compra. O financeiro funciona como um financiamento com VRG e prazo mínimo de 2 ou 3 anos; o operacional, como um aluguel com serviços, sem VRG e com compra pelo valor de mercado. Em imóveis, é usado sobretudo por empresas, inclusive no leaseback, e segue regras próprias, sem a proteção da Lei do Inquilinato.
Em operações com imóveis, o valor do bem define o dinheiro do leaseback, o preço da opção de compra e a base de vários tributos. Para chegar à mesa com a arrendadora sabendo quanto o imóvel vale, a empresa pode encomendar à Valen Brasil um laudo conforme a ABNT NBR 14653.
Perguntas frequentes
O que é leasing?
É o arrendamento mercantil: a arrendadora compra um bem escolhido pelo cliente e o entrega para uso dele, em troca de contraprestações; no fim, o cliente pode comprar o bem, renovar o contrato ou devolvê-lo. A operação é regulada pela Lei 6.099/1974 e pelo Conselho Monetário Nacional.
Quais são os tipos de leasing?
Financeiro, com prazo mínimo de 2 ou 3 anos e valor residual garantido, e operacional, com prazo mínimo de 90 dias, sem VRG e com compra pelo valor de mercado. O leaseback é uma operação financeira em que a empresa vende o bem e o arrenda de volta.
Como funciona o leasing de carros?
O banco compra o carro escolhido pelo cliente, que paga contraprestações mensais e, no fim, pode comprar o veículo pelo VRG, renovar ou devolver. Quitado o contrato e manifestada a opção de compra, a arrendadora tem até 30 dias úteis para enviar o documento de transferência e o termo de quitação.
Posso fazer leasing de imóvel?
Sim, mas é uma operação usada sobretudo por empresas. O contrato não segue a Lei do Inquilinato e pode ser feito por instrumento particular com efeito de escritura pública.
Quais são as desvantagens do leasing?
O bem não é seu até a opção de compra, há multas em caso de rescisão, a manutenção e o seguro costumam ficar com o arrendatário e, em imóveis, não há as proteções da locação.
Leasing paga IOF?
O regulamento do IOF não inclui o arrendamento mercantil entre as operações de crédito tributadas. A operação paga ISS ao município do tomador e, com a reforma tributária, IBS e CBS pelo regime de serviços financeiros.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.