Ativo imobilizado: o que é, como contabilizar e depreciar, inclusive imóveis
O que é ativo imobilizado, como registrar o custo, calcular a depreciação com as taxas da Receita e tratar imóveis, terreno e edificação.
Ativo imobilizado é o grupo do balanço que reúne os bens físicos que a empresa mantém para usar nas suas atividades por mais de um ano: máquinas, veículos, computadores, móveis e os imóveis que ela própria ocupa, como sede, fábrica, galpão ou loja. Esses bens não foram comprados para revenda; servem à produção, à prestação de serviços e à administração.
Por ficarem muitos anos na empresa, os bens do imobilizado exigem controle patrimonial, documentos de aquisição, cálculo de depreciação e acompanhamento contábil. Uma gestão correta mostra quanto a empresa realmente tem, apoia decisões de investimento e evita erros no balanço e nos impostos.
Pontos principais
- O ativo imobilizado reúne bens tangíveis usados nas operações por mais de um período, como máquinas, veículos e imóveis de uso próprio. Imóveis mantidos para renda ou valorização seguem outra regra, a das propriedades para investimento.
- Um bem entra no imobilizado quando a empresa espera obter benefícios econômicos com ele e consegue medir o seu custo de forma confiável.
- A depreciação distribui o custo do bem ao longo da vida útil; o terreno não é depreciado, e por isso precisa ser separado da construção no registro dos imóveis.
O que é ativo imobilizado
Pelo CPC 27, o ativo imobilizado é formado por itens tangíveis mantidos para uso na produção ou no fornecimento de mercadorias e serviços, para locação a terceiros ou para fins administrativos, que a empresa espera usar por mais de um período. A base legal está na Lei das Sociedades Anônimas:
“IV - no ativo imobilizado: os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens;” (Lei 6.404/1976, art. 179, IV, com a redação da Lei 11.638/2007)
Em termos simples, é um bem físico que sustenta a atividade da empresa e gera benefícios ao longo do tempo. Os exemplos mais comuns são:
- máquinas e equipamentos industriais;
- veículos usados na operação;
- computadores, servidores e impressoras;
- móveis e utensílios;
- ferramentas e equipamentos de segurança;
- galpões, fábricas, escritórios e lojas usados pela própria empresa;
- instalações e benfeitorias que aumentam a capacidade de uso de um bem.
O CPC 27 trata do reconhecimento, da mensuração, da depreciação e da divulgação do imobilizado nas demonstrações contábeis. Aprovado em 26 de junho de 2009, é o correspondente brasileiro da IAS 16, a norma internacional do IASB sobre imobilizado.
CPC 27, NBC TG 27 e o porte da empresa
Para os profissionais de contabilidade, o CPC 27 passou a valer pela Resolução CFC 1.177/2009, publicada no Diário Oficial da União em 4 de agosto de 2009, que aprovou a NBC TG 27 – Ativo Imobilizado e revogou as antigas NBC T 19.1, 19.5 e 19.6. Empresas de pequeno e médio porte podem adotar a NBC TG 1000, aprovada pela Resolução CFC 1.255/2009, com regras simplificadas de contabilidade.
Critérios para reconhecer um bem como ativo imobilizado
Um item entra no imobilizado quando:
- é um bem tangível;
- está sob controle da empresa;
- deve gerar benefícios econômicos futuros;
- tem custo que pode ser medido de forma confiável;
- será usado nas operações, e não vendido.
A vida útil esperada importa para a gestão e para a depreciação, mas não é, sozinha, o critério que define o imobilizado.
Uma máquina comprada para fabricar produtos, por exemplo, é normalmente imobilizada. A mesma máquina, comprada por uma revendedora para vender aos clientes, é estoque. Nem todo bem em uso é comprado à vista: máquinas, veículos e imóveis também podem ser obtidos por leasing (arrendamento mercantil), que tem tratamento contábil próprio.
Ativo imobilizado, estoque, despesa e intangível: qual a diferença
A classificação correta faz as demonstrações contábeis refletirem a realidade da empresa, e cada grupo tem regra própria.
| Grupo | O que é | Exemplo |
|---|---|---|
| Ativo imobilizado | Bens físicos usados nas operações por mais de um período | Veículos, máquinas, computadores, imóveis de uso próprio |
| Estoque | Mercadorias, matérias-primas e produtos destinados à venda ou à produção | Um veículo numa concessionária |
| Despesa | Gastos consumidos no período ou que não atendem aos critérios de ativo | Manutenção de rotina, treinamento, despesas administrativas |
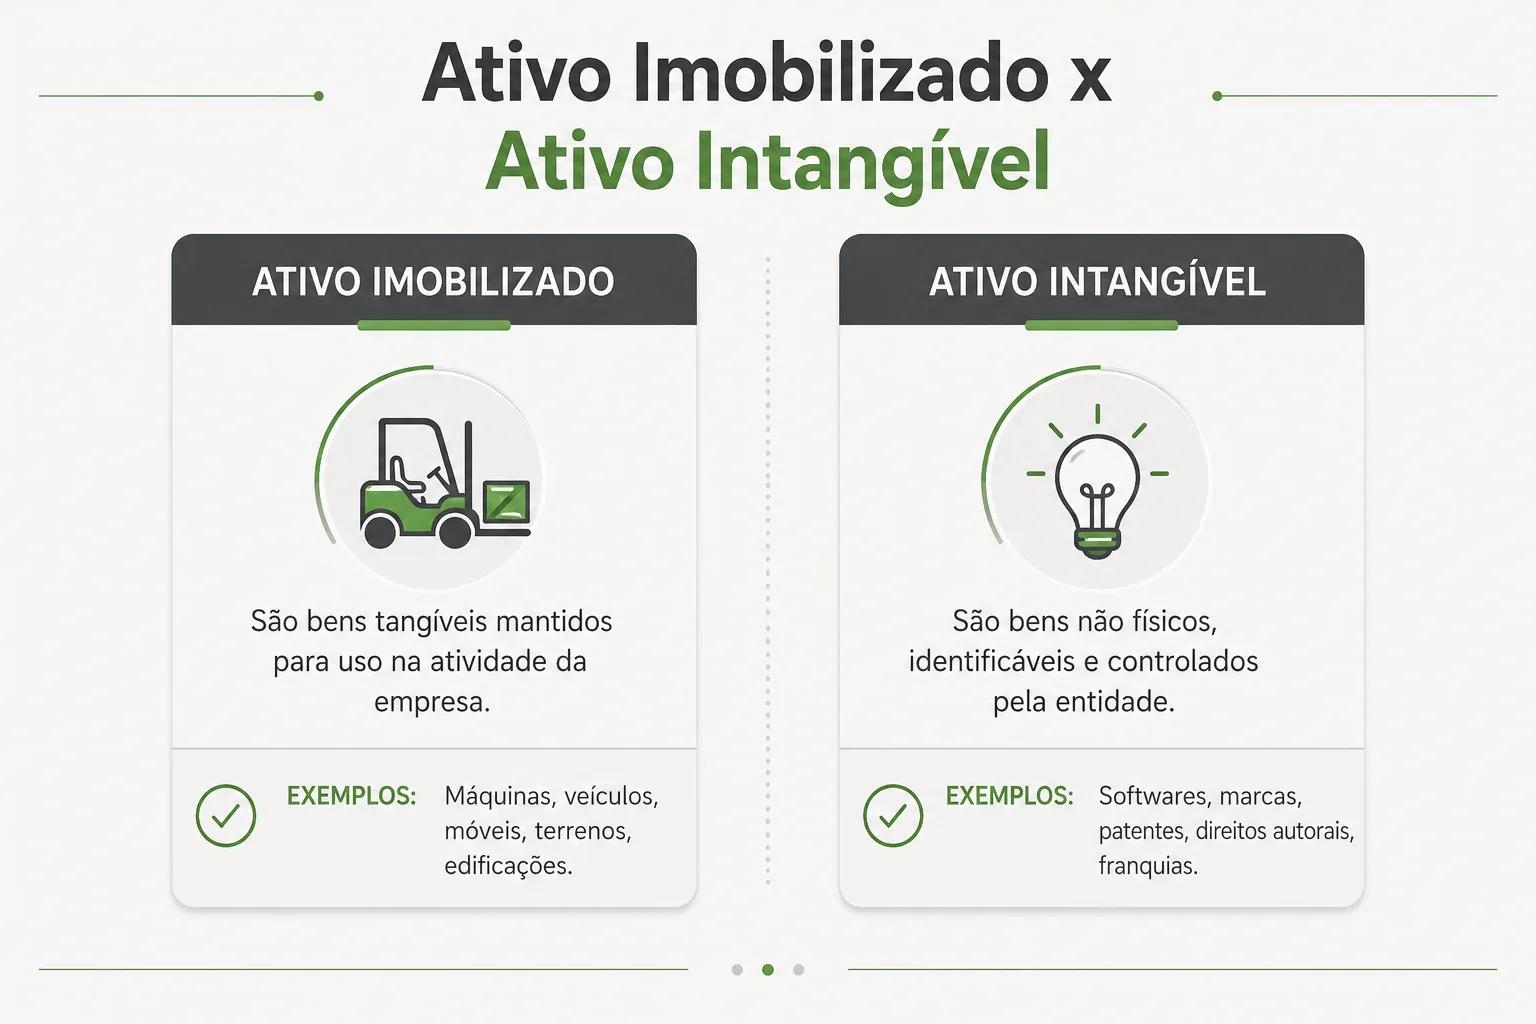
| Ativo intangível | Bens sem substância física | Marcas, patentes, licenças, softwares, direitos autorais |
Ativo imobilizado
São bens físicos usados pela empresa nas operações, como veículos, máquinas, computadores e imóveis de uso próprio.
Estoque
São mercadorias, matérias-primas ou produtos destinados à venda, à transformação ou ao consumo na produção. O mesmo veículo pode ser imobilizado para uma transportadora e estoque para uma concessionária.
Despesa
São gastos consumidos no período ou que não atendem aos critérios para ser reconhecidos como ativo. Manutenção de rotina, treinamento de equipe e despesas administrativas gerais, em regra, não entram no custo do ativo.
Ativo intangível
São ativos sem substância física, como marcas, patentes, licenças, softwares e direitos autorais. Seguem regras próprias, previstas no CPC 04.
Imóvel próprio é sempre ativo imobilizado?
Não necessariamente. Um imóvel usado pela própria empresa como escritório, loja, fábrica ou galpão entra no imobilizado.
Já um imóvel mantido para gerar renda de aluguel, para valorizar ou para as duas coisas é, em regra, uma propriedade para investimento, tratada pelo CPC 28 – Propriedade para Investimento, correspondente à norma internacional IAS 40. A diferença prática é que a propriedade para investimento pode ser registrada pelo valor justo, atualizado a cada balanço, e a escolha precisa ser feita e mantida pela empresa. A classificação depende da finalidade do imóvel e é decidida pela contabilidade.
Imóveis no imobilizado: terreno, construção e avaliação
Os imóveis pedem três cuidados que os outros bens não pedem.
Separar o chão da construção. Só a construção perde valor com o uso e entra na depreciação; o terreno fica fora dela. Os dois valores precisam ser registrados separadamente desde a compra. Quando a escritura traz um preço único, a divisão entre terreno e construção deve ter base técnica, como um laudo de avaliação, porque ela define quanto poderá ser depreciado.
Componentes com vidas diferentes. Numa fábrica, a estrutura do prédio, as instalações elétricas e os equipamentos incorporados têm vidas úteis diferentes. O CPC 27 manda depreciar separadamente as partes com custo relevante e vida útil distinta. Para fins fiscais, a Receita admite, como referência, 25 anos para edificações (4% ao ano) e 10 anos para instalações (10% ao ano).
Valor de mercado quando necessário. Na adoção inicial das normas atuais, as empresas puderam registrar o imobilizado por um custo atribuído, baseado no valor justo, conforme a interpretação ICPC 10, o que exigiu avaliações técnicas. Hoje, o valor de mercado dos imóveis volta a ser necessário no teste de perda de valor, na venda, na reorganização societária, na avaliação da empresa e na doação de cotas de holdings. Em todos esses casos, a avaliação imobiliária segue a norma NBR 14653.
Como contabilizar um ativo imobilizado
A contabilização segue três etapas: reconhecimento, mensuração inicial e acompanhamento posterior (depreciação, perdas, melhorias e baixa).
Mensuração inicial: qual valor registrar
O bem é registrado pelo custo, que não se limita ao preço de compra. Entram no custo os gastos necessários para colocá-lo em condição de uso:
- preço de aquisição;
- tributos não recuperáveis;
- frete e seguro de transporte;
- instalação e montagem;
- testes para verificar o funcionamento;
- honorários técnicos diretamente ligados à aquisição ou à instalação.
Não entram no custo, em regra, o treinamento de empregados, as despesas administrativas gerais e as perdas operacionais iniciais. No caso de imóveis, entram o preço, o ITBI, a escritura, o registro e as reformas necessárias para o uso pretendido.
Exemplo de custo de aquisição
Uma empresa compra uma máquina por R$ 80.000, paga R$ 2.000 de frete e R$ 3.000 pela instalação. O custo inicial do ativo é:
R$ 80.000 + R$ 2.000 + R$ 3.000 = R$ 85.000
Esse é o valor-base para o controle contábil e para o cálculo da depreciação, considerando a vida útil e o valor residual estimados.
Reavaliação de ativos: o que mudou
A reavaliação espontânea de bens do imobilizado, antes permitida, deixou de existir com a reforma contábil de 2007. A lei tratou dos saldos que já estavam registrados:
“Os saldos existentes nas reservas de reavaliação deverão ser mantidos até a sua efetiva realização ou estornados até o final do exercício social em que esta Lei entrar em vigor.” (Lei 11.638/2007, art. 6º)
A transição para as novas normas foi tratada pela ICPC 10, aprovada em 4 de dezembro de 2009, sobre a aplicação inicial ao ativo imobilizado e à propriedade para investimento dos pronunciamentos CPC 27, 28, 37 e 43. Hoje, o imobilizado fica pelo custo, e a atualização a valor de mercado só aparece nas situações específicas descritas acima.
Bens de baixo valor: precisam ser imobilizados?
A resposta depende da análise contábil e fiscal. Para o imposto de renda, a lei permite deduzir como despesa, de uma vez, a compra de bens de pequeno valor ou de vida curta:
“O custo de aquisição de bens do ativo não circulante imobilizado e intangível não poderá ser deduzido como despesa operacional, salvo se o bem adquirido tiver valor unitário não superior a R$ 1.200,00 (mil e duzentos reais) ou prazo de vida útil não superior a 1 (um) ano.” (Decreto-Lei 1.598/1977, art. 15, com a redação da Lei 12.973/2014)
Essa regra fiscal não obriga a imobilizar todo bem acima de R$ 1.200. A classificação contábil considera a natureza do bem, a relevância do valor, a política contábil da empresa e as normas aplicáveis.
A regra de baixo valor também não pode ser usada para fracionar artificialmente um conjunto de bens que funciona como uma unidade. O art. 313 do regulamento do IR (Decreto 9.580/2018) reproduz o limite e cuida justamente dos bens comprados em conjunto.
O que é depreciação
Depreciação é a distribuição sistemática do valor depreciável de um ativo ao longo da vida útil. Ela reconhece que bens perdem a capacidade de gerar benefícios com o uso, o desgaste físico, a obsolescência tecnológica ou a passagem do tempo.
Nem todo ativo é depreciado. Terrenos, em regra, não sofrem depreciação, porque têm vida útil indefinida. Máquinas, veículos, móveis e edificações são depreciados.
Como calcular a depreciação
No método linear, um dos mais usados, a depreciação é distribuída de forma igual ao longo da vida útil estimada:
Depreciação anual = (custo do ativo − valor residual) ÷ vida útil
O valor residual é o que a empresa espera obter com a venda ou a baixa do bem ao fim da vida útil, descontados os custos de venda.
Exemplo de depreciação
Uma máquina registrada por R$ 85.000, com vida útil estimada de cinco anos e valor residual de R$ 5.000:
| Etapa | Cálculo | Resultado |
|---|---|---|
| Valor depreciável | R$ 85.000 − R$ 5.000 | R$ 80.000 |
| Depreciação anual | R$ 80.000 ÷ 5 anos | R$ 16.000 |
| Depreciação mensal | R$ 16.000 ÷ 12 meses | R$ 1.333,33 |
| Valor contábil após 2 anos | R$ 85.000 − (2 × R$ 16.000) | R$ 53.000 |
A vida útil, o valor residual e o método de depreciação devem refletir o padrão esperado de uso do bem e ser revistos quando houver mudança relevante.
Taxas de depreciação: contábil e fiscal
Na contabilidade, a depreciação deve refletir a vida útil econômica estimada do bem nas condições de uso da empresa. Para fins fiscais, a Receita Federal publica prazos de vida útil de referência para cada tipo de bem:
| Bem | Vida útil | Taxa anual |
|---|---|---|
| Edificações | 25 anos | 4% |
| Instalações | 10 anos | 10% |
| Máquinas e equipamentos em geral | 10 anos | 10% |
| Móveis de escritório | 10 anos | 10% |
| Automóveis de passageiros | 5 anos | 20% |
| Veículos para transporte de mercadorias | 4 anos | 25% |
| Computadores e unidades de processamento de dados | 5 anos | 20% |
Fonte: tabela de vida útil publicada pela Receita no Anexo III da IN RFB 1.700/2017. Máquinas específicas têm prazos próprios na mesma tabela, conforme a classificação fiscal do bem.
Essas taxas não dispensam a análise técnica. Uma empresa pode ter condições de uso que justifiquem vida útil diferente, desde que documente a justificativa. A lei do imposto de renda permite a dedução da perda de valor dos bens e fixa a taxa pelo prazo de uso econômico esperado:
“Poderá ser computada como custo ou encargo, em cada exercício, a importância correspondente à diminuição do valor dos bens do ativo resultante do desgaste pelo uso, ação da natureza e obsolescência normal.” (Lei 4.506/1964, art. 57)
A mesma lei e o Regulamento do Imposto sobre a Renda (art. 320) asseguram ao contribuinte usar uma taxa diferente da publicada pela Receita, desde que prove que ela é adequada às condições de uso dos seus bens, inclusive com laudo técnico.
Quando começa a depreciação
A depreciação começa quando o ativo está disponível para uso, isto é, nas condições necessárias para operar como a empresa pretende.
Isso pode acontecer depois da compra. Uma máquina comprada em janeiro, mas instalada e liberada para operação só em março, começa a ser depreciada em março. Um imóvel em reforma começa a ser depreciado quando fica pronto para uso.
Melhorias, manutenção e reparos
Nem todo gasto com um bem do imobilizado aumenta o seu valor contábil. Uma melhoria entra no custo do ativo quando aumenta a capacidade produtiva, prolonga a vida útil ou gera benefícios adicionais.
Reparos e manutenções de rotina, que só mantêm o bem funcionando normalmente, são despesa do período. Exemplos:
- troca periódica de óleo de um veículo: despesa de manutenção;
- reforma que amplia permanentemente a capacidade de um galpão: pode ser incorporada ao custo, conforme análise técnica e contábil;
- troca de cobertura de um imóvel que prolonga a sua vida útil: em regra, incorporada ao custo, com a baixa da parte substituída.
Gestão e controle patrimonial do imobilizado
A gestão do imobilizado não termina no registro contábil. Um controle patrimonial eficiente acompanha a existência, a localização, o responsável, o estado de conservação e o valor contábil de cada bem. Boas práticas:
- guardar notas fiscais, contratos, escrituras e documentos de aquisição;
- identificar os bens com etiquetas, plaquetas ou códigos;
- registrar a localização e o responsável pela guarda;
- fazer inventários físicos periódicos;
- controlar manutenções, transferências e ocorrências;
- conciliar o inventário físico com a contabilidade;
- revisar vida útil, valor residual e sinais de perda de valor.
Sistemas com código de barras ou etiquetas de radiofrequência (RFID) facilitam o inventário e reduzem divergências, especialmente em empresas com muitos equipamentos. O guia de controle patrimonial detalha o passo a passo.
Perda por desvalorização (impairment)
Além da depreciação, a empresa deve observar sinais de que um ativo pode não ser recuperável pelo valor registrado.
Obsolescência tecnológica, danos físicos, queda relevante da demanda, paralisação da operação ou mudanças fortes no mercado indicam a necessidade de testar a perda por desvalorização, conhecida pelo nome inglês impairment. No caso de imóveis, uma queda de preços na região ou a mudança de uso do entorno também são sinais.
Havendo sinais relevantes, a empresa verifica se o valor contábil pode ser recuperado, pelo uso ou pela venda. O procedimento está no CPC 01, e o preço pelo qual o bem seria vendido, descontados os custos da venda, entra na comparação.
Baixa e venda de ativo imobilizado
A baixa acontece quando o ativo é vendido, descartado, perdido, furtado, sinistrado ou deixa de gerar benefícios econômicos.
Na baixa, a empresa retira do registro o custo do bem e a depreciação acumulada. A diferença entre o valor recebido e o valor contábil líquido é ganho ou perda.
Se um veículo tem valor contábil líquido de R$ 20.000 e é vendido por R$ 25.000, há ganho contábil de R$ 5.000. Se for vendido por R$ 15.000, há perda de R$ 5.000. Com imóveis, a diferença costuma ser maior: um prédio comprado há décadas e depreciado pode ser vendido por várias vezes o valor contábil.
Os efeitos tributários variam com o regime da empresa, a natureza do bem e a legislação. No lucro presumido, por exemplo, o ganho na venda de bem do imobilizado soma-se integralmente à base de IRPJ e CSLL. Por isso, a baixa deve ser documentada e validada pela contabilidade.
CFOP em operações com ativo imobilizado
Operações com bens do imobilizado usam códigos fiscais de operação (CFOP) próprios na nota fiscal. Os códigos 1.551 e 2.551 identificam a compra de bem para o ativo imobilizado em operações dentro do estado e entre estados; os códigos 5.551 e 6.551, a venda de bem do ativo imobilizado.
O código correto depende da operação, da origem e do destino, da situação tributária e da legislação estadual. A emissão da nota e o tratamento do ICMS devem ser conferidos pelo responsável fiscal da empresa.
Crédito de ICMS na entrada de bem do imobilizado
A entrada de bem destinado ao ativo permanente pode gerar crédito de ICMS, apropriado ao longo de quatro anos:
“I – a apropriação será feita à razão de um quarenta e oito avos por mês, devendo a primeira fração ser apropriada no mês em que ocorrer a entrada no estabelecimento;” (Lei Complementar 87/1996, art. 20, § 5º, I, com a redação da LC 102/2000)
Em cada período de apuração, o crédito é reduzido na proporção das saídas isentas ou não tributadas sobre o total das saídas do mesmo período.
Por que classificar bem o ativo imobilizado
O ativo imobilizado reúne os bens que sustentam a operação da empresa. Classificá-lo corretamente permite registrar os investimentos de forma adequada, controlar o patrimônio e tomar decisões melhores.
Para uma gestão eficiente, distinga o imobilizado de estoque, despesa, intangível e propriedade para investimento; registre corretamente o custo de aquisição; separe terreno e edificação nos imóveis; calcule a depreciação com estimativas consistentes; e mantenha os controles físico e contábil atualizados.
Como as regras contábeis e fiscais variam com o tipo de bem, a atividade e o regime tributário, as decisões específicas devem ser tomadas com o contador da empresa.
Quando o imobilizado inclui imóveis, a divisão entre terreno e construção, o teste de perda de valor e as operações de venda ou reorganização pedem avaliação técnica. Para essas avaliações, a equipe da Valen Brasil emite laudos conforme a NBR 14653; os detalhes estão em valenbrasil.com.
Perguntas frequentes
O que é ativo imobilizado?
É o conjunto de bens tangíveis que a empresa usa nas operações por mais de um período, como máquinas, veículos, equipamentos, computadores, móveis e imóveis de uso próprio.
Veículo é ativo imobilizado?
Sim, quando é usado pela empresa nas suas atividades e não foi comprado para revenda. Numa concessionária, os veículos destinados à venda são estoque.
Imóvel alugado a terceiros é ativo imobilizado?
Em regra, não. Um imóvel usado como sede, loja ou galpão próprio integra o imobilizado; um imóvel mantido para renda de aluguel ou valorização é propriedade para investimento, pelo CPC 28.
Terreno sofre depreciação?
Não. O terreno tem vida útil indefinida e não é depreciado. Por isso, no registro de um imóvel, o valor do terreno deve ser separado do valor da construção.
Qual o valor mínimo para imobilizar um bem?
Não há um valor contábil único para todas as empresas. Para fins fiscais, a lei permite deduzir diretamente como despesa bens de até R$ 1.200 ou com vida útil de até um ano, mas a classificação contábil considera a política da empresa e a natureza do bem.
Móveis e utensílios depreciam em quantos anos?
A taxa fiscal de referência para móveis de escritório é de 10% ao ano, ou seja, dez anos de vida útil. A estimativa contábil pode variar conforme as condições reais de uso.
Edificações depreciam em quantos anos?
A referência fiscal é de 25 anos, com taxa de 4% ao ano, aplicada só sobre o valor da construção, e não do terreno.
Quando um ativo deve ser baixado?
Quando é vendido, descartado, perdido, furtado, sinistrado ou deixa de gerar benefícios econômicos para a empresa.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.