Avaliação de imóveis: o que é, como funciona e quanto custa
Guia da avaliação de imóveis: quando é necessária, diferença entre PTAM e laudo NBR 14653, métodos, documentos, custos e efeitos no ITBI e no ITCMD.
Avaliação de imóveis é o trabalho técnico que estima quanto um imóvel vale em uma data determinada, a partir de vistoria ou documentos, pesquisa de mercado e um método reconhecido pela norma ABNT NBR 14653. O resultado sai em dois formatos principais: o Parecer Técnico de Avaliação Mercadológica (PTAM), assinado por corretor de imóveis, e o laudo de avaliação, assinado por arquiteto ou engenheiro com registro de responsabilidade técnica. Este guia mostra quando cada um é pedido, quem pode assinar, quais métodos existem, que documentos separar e por que o valor de mercado passou a pesar mais no ITBI e no ITCMD depois da Lei Complementar 227/2026.
Pontos principais
- Para que serve: a avaliação dá base técnica a venda, compra, financiamento, inventário, divórcio, doação, contestação de imposto e processos judiciais.
- Dois documentos, dois níveis de exigência: o PTAM, regulado pelo Cofeci, conselho federal dos corretores, costuma bastar para decidir e negociar; o laudo conforme a NBR 14653, com ART ou RRT, é o que se apresenta quando o valor precisa convencer terceiros.
- Quatro métodos principais: comparativo direto de dados de mercado, evolutivo, involutivo e da renda; a escolha depende do tipo de imóvel e da finalidade.
- Imposto: a Lei Complementar 227/2026 definiu valor venal no ITBI como valor de mercado e fixou o valor de mercado como base do ITCMD, o que aumenta o uso da avaliação como prova perante o Fisco.
O que é avaliação de imóveis
Avaliar um imóvel é chegar, por um caminho que outra pessoa consiga conferir, ao valor pelo qual ele seria negociado em condições normais de mercado. O avaliador descreve o bem, reúne dados de imóveis parecidos ou de custos de construção, aplica um método e informa o valor com a data a que ele se refere. Por isso a avaliação é diferente da opinião de um vizinho ou do preço pedido em um anúncio: ela mostra de onde veio o número.
O valor encontrado vale para aquele momento. Uma avaliação feita antes de uma obra no bairro, de uma mudança no plano diretor ou de uma virada de juros pode ficar defasada em poucos meses. Tanto a Resolução Cofeci 1.066/2007, para o PTAM, quanto a NBR 14653, para o laudo, pedem que o documento informe a data de referência do valor.
Portais imobiliários oferecem calculadoras que estimam preço em segundos a partir de anúncios. Elas servem como primeira noção de faixa de preço, mas não visitam o imóvel, não conferem a matrícula e não têm assinatura de um profissional responsável. Quem precisa apresentar o valor a um banco, a um cartório, à prefeitura ou a um juiz precisa de um documento técnico.
Quando a avaliação é necessária
A avaliação aparece sempre que alguém precisa de um número defensável para o imóvel. As situações mais comuns são estas:
- Venda e compra: o vendedor define o preço de anúncio sem deixar dinheiro na mesa, e o comprador verifica se a proposta está dentro do mercado. Veja também o passo a passo da compra e venda de imóvel.
- Financiamento e garantias: o banco mede o valor do imóvel dado em garantia antes de liberar o crédito, como explicado no guia de financiamento imobiliário.
- Inventário e herança: o valor de cada imóvel orienta a partilha e o imposto de transmissão; o caso tem guia próprio em avaliação de imóvel para inventário e no artigo sobre herança.
- Divórcio e dissolução de sociedade: a divisão só é equilibrada quando todos os bens têm valor atual, tema do artigo sobre divórcio com partilha de bens.
- Doação e planejamento sucessório: a transferência de imóveis para herdeiros ou para uma holding familiar pede valor atualizado para o ITCMD e para o capital social.
- Tributos: contestação da base de cálculo do ITBI, do ITCMD ou do IPTU e apuração do imposto de renda devido na venda.
- Aluguel: definição ou revisão do valor locatício, com o apoio do guia sobre como calcular o valor do aluguel.
- Desapropriação e processos judiciais: a indenização e as disputas sobre valor dependem de laudo, como mostra o artigo sobre o processo de desapropriação de imóveis.
- Contabilidade e gestão de patrimônio: empresas e famílias atualizam o valor dos imóveis que possuem para balanços, seguros e decisões de investimento; a perda de valor ao longo do tempo é tratada em depreciação de imóveis.
Em comum, todas essas situações têm duas partes com interesses diferentes, ou uma parte e um órgão público. Sem um valor bem fundamentado, a negociação vira queda de braço, e a discussão pode acabar em processo.
PTAM ou laudo de avaliação: qual documento pedir
A pergunta que decide o tipo de avaliação é simples: quem vai usar o valor e o que essa pessoa ou esse órgão aceita como prova. A tabela resume as diferenças; os detalhes de cada documento estão nos guias sobre avaliação mercadológica de imóveis e sobre o laudo de avaliação do imóvel.
| Aspecto | PTAM | Laudo de avaliação |
|---|---|---|
| Quem assina | Corretor de imóveis inscrito no Creci | Arquiteto (CAU) ou engenheiro (Crea) |
| Regra de referência | Resolução Cofeci 1.066/2007, que cita a NBR 14653 entre seus fundamentos | ABNT NBR 14653 (Parte 1 e parte específica do bem) |
| Registro do trabalho | Selo certificador, para corretor inscrito no CNAI | RRT (arquiteto) ou ART (engenheiro) |
| Conteúdo | Análise de mercado com vistas ao valor de comercialização | Métodos, cálculos, graus de fundamentação e precisão, anexos |
| Usos típicos | Decidir preço, negociar, anunciar, atualizar patrimônio | Justiça, bancos, Fisco, partilhas contestadas, garantias |
O que a Resolução Cofeci 1.066/2007 diz sobre o PTAM
A Resolução Cofeci 1.066/2007 criou as regras atuais do Cadastro Nacional de Avaliadores Imobiliários (CNAI) e do PTAM. Ela define o parecer assim:
“Entende-se por Parecer Técnico de Avaliação Mercadológica – PTAM - o documento elaborado por Corretor de Imóveis no qual é apresentada, com base em critérios técnicos, análise de mercado com vistas à determinação do valor de comercialização de um imóvel, judicial ou extra-judicialmente.” (Resolução Cofeci 1.066/2007, art. 4º)
Três pontos da resolução costumam gerar confusão. Primeiro, qualquer corretor pessoa física com inscrição regular no Creci, o conselho regional da categoria, pode elaborar PTAM (art. 6º); a inscrição no CNAI é opcional (art. 1º, parágrafo único). Segundo, só o corretor inscrito no CNAI tem direito ao selo certificador, que tem numeração individual e mecanismo de autenticação e é afixado em cada parecer (art. 8º). Terceiro, a resolução lista requisitos mínimos do documento: identificação do solicitante, objetivo, caracterização do imóvel com matrícula e endereço, metodologia, valor com data de referência e identificação do corretor avaliador (art. 5º). O texto oficial está no portal do Cofeci.
O laudo conforme a NBR 14653
O laudo de avaliação segue a ABNT NBR 14653, que estabelece como o valor deve ser pesquisado, calculado e apresentado. A Parte 2, dedicada a imóveis urbanos, prevê o laudo completo e o laudo simplificado e exige que o documento informe o grau de fundamentação e o grau de precisão atingidos. Esses graus mostram, para quem lê, quanto de dado de mercado e de tratamento estatístico sustenta o número final. A norma, suas partes e esses graus são explicados no guia da NBR 14653.
O laudo de arquiteto é registrado com Registro de Responsabilidade Técnica (RRT) no Conselho de Arquitetura e Urbanismo (CAU); o de engenheiro, com Anotação de Responsabilidade Técnica (ART) no Conselho Regional de Engenharia e Agronomia (Crea). O registro identifica quem responde pelo trabalho, e o funcionamento do RRT está no artigo sobre registro de responsabilidade técnica.
A base legal de cada profissão
Três profissões assinam avaliações de imóveis no Brasil, cada uma com base legal própria. O perfil de cada profissional e como comparar currículos estão no guia sobre quem pode fazer avaliação de imóveis; aqui fica só a base legal de cada profissão, com o texto das leis.
Arquitetos e engenheiros
A Lei 5.194/1966, que regula engenharia, arquitetura e agronomia, inclui a avaliação entre as atividades desses profissionais:
“c) estudos, projetos, análises, avaliações, vistorias, perícias, pareceres e divulgação técnica;” (Lei 5.194/1966, art. 7º)
Para arquitetos e urbanistas, a lei própria da profissão repete a atribuição de forma expressa:
“VI - vistoria, perícia, avaliação, monitoramento, laudo, parecer técnico, auditoria e arbitragem;” (Lei 12.378/2010, art. 2º)
A mesma Lei 12.378/2010 exige RRT em todo trabalho de competência do arquiteto (art. 45), e a Lei 6.496/1977 sujeita os serviços de engenharia, arquitetura e agronomia à ART (art. 1º). Os engenheiros são fiscalizados pelo sistema Confea/Crea, e o Ibape, entidade nacional de profissionais que atuam com perícias e avaliações de engenharia, publica estudos e promove cursos na área.
Corretores de imóveis
Para o corretor, a base é a Lei 6.530/1978, que prevê a intermediação e a possibilidade de opinar sobre o valor de comercialização:
“Compete ao Corretor de Imóveis exercer a intermediação na compra, venda, permuta e locação de imóveis, podendo, ainda, opinar quanto à comercialização imobiliária.” (Lei 6.530/1978, art. 3º)
É com base nesse trecho que o Cofeci regulamentou o PTAM. O corretor conhece a rotina de negociação, os preços efetivamente fechados e o tempo que um imóvel leva para vender, informação útil também para quem trabalha com permuta de imóvel.
Onde os conselhos divergem
Os conselhos profissionais não leem essas leis do mesmo jeito. A Resolução Confea 345/1990 reserva vistorias, perícias e avaliações de imóveis aos engenheiros, arquitetos e demais profissões do sistema e declara nulas as feitas por quem não tem registro no Crea (arts. 2º e 3º). O Cofeci, por sua vez, sustenta na Resolução 1.066/2007 que o corretor pode emitir PTAM, judicial ou extrajudicialmente. Na prática, a escolha costuma ser feita por quem vai receber o documento: bancos, juízes e órgãos públicos podem indicar o tipo de profissional ou de documento que aceitam, e vale perguntar antes de contratar.
E na Justiça?
No processo judicial, o perito é escolhido pelo juiz entre profissionais legalmente habilitados inscritos em cadastro do tribunal (Código de Processo Civil, art. 156, § 1º). Na execução, a regra geral é outra: a avaliação do bem penhorado é feita pelo oficial de justiça, e o juiz nomeia avaliador quando são necessários conhecimentos especializados e o valor da execução comporta (art. 870). O papel do perito está detalhado no artigo sobre perito judicial e, para quem quer seguir a carreira, no guia do perito imobiliário.
Métodos de avaliação de imóveis
A NBR 14653-2 descreve quatro métodos para identificar o valor de um imóvel e dois para identificar o custo de construção. A escolha não é livre: o avaliador usa o método que o mercado daquele bem permite sustentar com dados.
Método comparativo direto de dados de mercado
É o método preferido sempre que há imóveis semelhantes vendidos ou ofertados na região. O avaliador monta uma amostra, trata as diferenças entre os imóveis (área, padrão, idade, andar, vagas, localização) por fatores ou por regressão estatística e chega ao valor do imóvel avaliado. Apartamentos e casas em bairros consolidados quase sempre são avaliados assim.
Exemplo hipotético: se a amostra tratada indica R$ 8.000 por metro quadrado de área privativa para apartamentos equivalentes, um apartamento de 70 m² fica em torno de R$ 560.000 (70 × 8.000). O laudo mostra o intervalo em que esse valor pode variar e explica o arredondamento.
Método evolutivo
Soma o valor do terreno ao custo de reedição das construções, já descontada a depreciação, e aplica um fator de comercialização, que mostra se o mercado paga mais ou menos do que essa soma. A NBR 14653-2 expressa a conta como VI = (VT + CB) × FC. É indicado quando faltam imóveis comparáveis, como em casas de padrão muito particular, galpões e prédios de uso específico. Detalhes no artigo sobre o método evolutivo.
| Parcela | Valor |
|---|---|
| Valor do terreno (VT) | R$ 300.000 |
| Custo de reedição da construção, já depreciado (CB) | R$ 450.000 |
| Soma (VT + CB) | R$ 750.000 |
| Fator de comercialização (FC) | 1,10 |
| Valor do imóvel (VI) = 750.000 × 1,10 | R$ 825.000 |
Método involutivo
Parte de um projeto hipotético, o melhor aproveitamento que o terreno permite pela legislação e pelo mercado, e calcula o valor do terreno a partir das receitas de venda desse empreendimento, descontados custos, despesas, prazos e lucro do incorporador. É o método de glebas e terrenos com potencial construtivo quando faltam terrenos comparáveis. O passo a passo está no artigo sobre o método involutivo e, para lotes em geral, em avaliação de terrenos.
Método da renda
Estima o valor pela renda que o imóvel gera: o avaliador projeta receitas e despesas, monta o fluxo de caixa e o traz a valor presente por uma taxa compatível com o risco. Serve para salas, lojas e imóveis alugados; hotéis, shopping centers e outros empreendimentos de base imobiliária seguem a Parte 4 da norma. O tema é aprofundado em método da capitalização da renda e em avaliação de imóvel comercial.
Métodos para o custo da construção
Quando o que se quer é o custo de construir, e não o valor de mercado, a norma prevê o método comparativo direto de custo e o método da quantificação de custo. Eles alimentam o método evolutivo e servem, por exemplo, para seguros e controle de obras. Índices como o CUB entram como referência nessas contas.
Imóveis urbanos, rurais e outros bens: as partes da NBR 14653
A NBR 14653 é dividida em sete partes. A Parte 1 traz os procedimentos gerais e vale para todas as outras; cada parte seguinte trata de um tipo de bem. As datas abaixo são as das edições em vigor segundo o catálogo da Target Normas, distribuidora das normas ABNT, consultado em 26/09/2026.
| Parte | Assunto | Edição |
|---|---|---|
| 1 | Procedimentos gerais | 2019 |
| 2 | Imóveis urbanos | 2011 (confirmada pela ABNT em 2024) |
| 3 | Imóveis rurais e seus componentes | 2019 |
| 4 | Empreendimentos | 2002 |
| 5 | Máquinas, equipamentos, instalações e bens industriais em geral | 2006 |
| 6 | Recursos naturais e ambientais | 2008 |
| 7 | Bens de patrimônios históricos e artísticos | 2009 |
Para a maior parte das famílias, as partes que importam são a 2, para casas, apartamentos, salas e terrenos urbanos, e a 3, para sítios, fazendas e glebas rurais. A avaliação rural tem guia próprio em avaliação de imóveis rurais.
O que pesa no valor do imóvel
Os fatores abaixo aparecem em praticamente toda avaliação. O avaliador os usa para escolher os imóveis comparáveis e para ajustar as diferenças entre eles.
Localização
A localização concentra boa parte do valor. Entram a distância de comércio, escolas, hospitais e transporte, a qualidade da rua e do entorno, a vista, a exposição a ruído ou alagamento e o que o zoneamento permite construir ao redor. Dois apartamentos iguais em quadras diferentes do mesmo bairro podem ter preços bem distintos.
Área, terreno e aproveitamento
A área privativa ou construída é a base da comparação, mas o preço por metro quadrado costuma cair à medida que o imóvel cresce. No terreno, pesam frente, formato, topografia, esquina e o potencial construtivo definido pela legislação municipal.
Padrão, idade e estado de conservação
Padrão de acabamento, idade da construção e conservação explicam boa parte da diferença entre imóveis do mesmo prédio ou da mesma rua. Infiltrações, fissuras, instalações elétricas antigas e reformas sem aprovação reduzem o valor e, em alguns casos, a facilidade de venda ou de financiamento.
Situação documental
Um imóvel com matrícula atualizada, construção averbada e sem ônus vende mais rápido e por preço melhor do que outro com pendências. Área construída que não consta na matrícula, penhora, usufruto ou divergência de metragem precisam ser informadas no laudo, porque mudam o que o comprador está de fato adquirindo.
Mercado e momento
Oferta de imóveis parecidos, tempo médio de venda, taxa de juros do financiamento e lançamentos na região influenciam o preço. É por isso que a avaliação tem data: o mesmo imóvel pode valer mais ou menos alguns meses depois.
Documentos para a avaliação
Separar os documentos antes de contratar encurta o prazo e evita ressalvas no laudo. A lista básica:
- Matrícula atualizada emitida pelo cartório de registro de imóveis; entenda o documento em matrícula atualizada do imóvel.
- Carnê ou certidão do IPTU, com área, inscrição imobiliária e valor venal usado pela prefeitura.
- Planta aprovada, habite-se ou averbação da construção, quando houver.
- Escritura ou contrato de aquisição, com a data e o valor da compra.
- Convenção e dados do condomínio, no caso de apartamentos e salas.
- Informações sobre reformas e ampliações, com datas e, se possível, projetos e notas.
- Contrato de locação, se o imóvel estiver alugado, para avaliação pela renda ou revisão de aluguel.
- Documento que motivou a avaliação, como guia de ITBI, lançamento de ITCMD, notificação da prefeitura ou decisão judicial.
A falta de algum documento não impede a avaliação, mas precisa constar no laudo como ressalva. Um laudo que parte de área errada, por exemplo, erra o valor inteiro.
Como funciona a avaliação, passo a passo
O roteiro abaixo vale para o laudo; o PTAM segue uma sequência parecida, com menos exigências de cálculo e de anexos.
- Definição da finalidade: o avaliador pergunta para que o valor será usado, porque isso define o tipo de documento, o método e o nível de detalhamento.
- Análise documental: conferência de matrícula, IPTU, plantas e demais papéis, com registro de divergências.
- Vistoria: visita ao imóvel para medir, fotografar e descrever construção, acabamentos, conservação, instalações e entorno.
- Pesquisa de mercado: coleta de vendas e ofertas de imóveis comparáveis, ou de custos e rendas, conforme o método.
- Tratamento dos dados: homogeneização por fatores ou regressão estatística para tornar os imóveis comparáveis entre si.
- Cálculo e conclusão: aplicação do método, definição do valor, do intervalo admitido e do arredondamento.
- Redação e registro: laudo com todos os itens exigidos pela norma, assinatura e emissão de RRT ou ART; no PTAM de corretor inscrito no CNAI, afixação do selo certificador.
O que o avaliador olha na vistoria
A vistoria confirma o que os documentos dizem e registra o que eles não mostram. O avaliador verifica estrutura aparente, fachada, cobertura, esquadrias, pisos e revestimentos, instalações elétricas e hidráulicas, umidade e infiltrações, áreas comuns e vagas. Problemas que exigem investigação de causa, como uma trinca que avança, são indicados no laudo e podem pedir uma vistoria técnica específica; o assunto é tratado em vistorias de imóveis.
Em avaliações sem visita, feitas apenas com documentos e pesquisa de mercado, o documento precisa dizer isso com clareza, porque o valor passa a depender das informações recebidas.
Tecnologia na avaliação
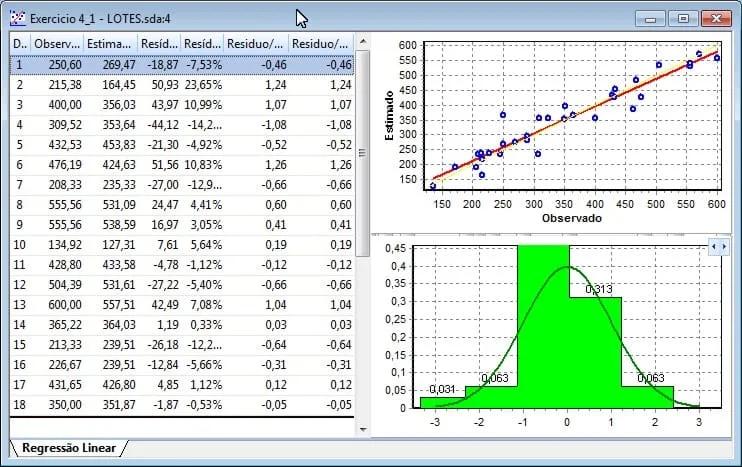
Programas de inferência estatística ajudam a tratar amostras grandes e a testar modelos de regressão, e bases de dados de transações e de ofertas aceleram a pesquisa de mercado. Na imagem abaixo, um desses programas compara os valores observados na amostra com os estimados pelo modelo de regressão. A ferramenta não substitui o julgamento do avaliador: é ele quem decide se um dado é comparável, se um valor fora da curva deve sair da amostra e se o resultado faz sentido para aquele bairro.
Avaliação de imóveis e impostos
O valor do imóvel é a base de três impostos. A Constituição Federal dá aos municípios o IPTU e o ITBI (art. 156, I e II) e aos estados o ITCMD, cobrado sobre heranças e doações (art. 155, I). O Código Tributário Nacional (CTN) usa o conceito de valor venal como base dos dois impostos municipais:
“A base do cálculo do impôsto é o valor venal do imóvel.” (CTN, art. 33, sobre o IPTU)
“A base de cálculo do imposto é o valor venal dos bens ou direitos transmitidos.” (CTN, art. 38, sobre o ITBI)
O que mudou no ITBI com a Lei Complementar 227/2026
Por muito tempo a lei não dizia o que era valor venal, e cada prefeitura aplicava o próprio critério, muitas vezes uma tabela. A Lei Complementar 227/2026, publicada em janeiro de 2026, acrescentou quatro parágrafos ao art. 38 do CTN. O primeiro define o conceito:
“§ 1º Considera-se valor venal, para fins do caput deste artigo, o valor pelo qual o bem ou direito seria negociado à vista, em condições normais de mercado.” (CTN, art. 38, incluído pela LC 227/2026)
O § 2º manda estimar esse valor por critérios técnicos, com pelo menos um destes parâmetros:
“I - análise de preços praticados no mercado imobiliário;” (CTN, art. 38, § 2º)
“II - informações prestadas pelos serviços notariais e registrais e por agentes financeiros;” (CTN, art. 38, § 2º)
“III - localização, tipologia, destinação, padrão e área de terreno e construção, entre outras características do bem imóvel; e” (CTN, art. 38, § 2º)
“IV - outros parâmetros técnicos usualmente observados na avaliação de imóveis.” (CTN, art. 38, § 2º)
O § 3º interessa diretamente a quem compra ou recebe um imóvel:
“§ 3º As administrações tributárias dos Municípios e do Distrito Federal deverão divulgar os critérios utilizados para estimar o valor venal a que se refere o caput deste artigo, o qual poderá ser contestado pelo contribuinte mediante a apresentação de avaliação contraditória em procedimento específico, nos termos da legislação específica municipal ou distrital.” (CTN, art. 38, incluído pela LC 227/2026)
O § 4º obriga cartórios de notas e de registro a compartilhar com as prefeituras as informações das operações com imóveis. Na prática, a prefeitura passa a ter mais dados de preços reais, e o contribuinte ganha previsão expressa na lei para discutir o valor com uma avaliação técnica. O texto consolidado está no CTN, no portal do Planalto.
Antes da mudança, o Superior Tribunal de Justiça já havia decidido, no Tema 1113 dos recursos repetitivos (REsp 1.937.821, julgado em 24/02/2022), que a base do ITBI é o valor de mercado do imóvel transmitido, que ela não se vincula ao IPTU, que o valor declarado pelo contribuinte se presume correto até que o Fisco o afaste em processo administrativo próprio e que o município não pode fixar antes, sozinho, um valor de referência. A decisão está resumida na notícia do STJ.
ITCMD e IPTU
Para o ITCMD, a mesma lei complementar fixou normas gerais e estabeleceu a regra da base de cálculo:
“Art. 152. A base de cálculo do ITCMD é o valor de mercado do bem ou do direito transmitido.” (Lei Complementar 227/2026)
Cada estado continua definindo alíquotas e o procedimento de apuração e de revisão, por isso a avaliação usada em inventário ou doação deve seguir as exigências da Secretaria da Fazenda do estado onde o imposto é pago.
No IPTU, a redação do art. 33 do CTN não foi alterada: a base continua sendo o valor venal, apurado em geral pela planta de valores do município. Se o valor lançado estiver acima do mercado, o caminho é a impugnação administrativa prevista na lei municipal, instruída com avaliação. O que o laudo precisa trazer no IPTU, no ITBI e no ITCMD, e em que casos ele pode reduzir o imposto, está no guia de avaliação de imóvel para fins tributários.
Quanto custa e quanto tempo leva
Não existe tabela oficial única de preços para avaliação de imóveis. O valor do serviço depende do tipo de documento (PTAM ou laudo), do tipo e do tamanho do imóvel, do método exigido, da necessidade de vistoria, da distância, do prazo pedido e do grau de fundamentação que a finalidade exige. Um apartamento em bairro com muitos comparáveis costuma ser mais simples do que uma gleba rural, um galpão industrial ou um imóvel alugado avaliado pela renda.
Peça a proposta por escrito, com escopo, tipo de documento, se há vistoria, registro de responsabilidade técnica incluído e prazo de entrega. Desconfie de quem define o valor do imóvel antes de ver documentos ou de quem promete um resultado específico: o avaliador não trabalha para chegar a um número combinado.
Como escolher o avaliador
Antes de contratar, confira cinco pontos:
- Registro ativo no CAU, no Crea ou no Creci, consultável nos sites dos conselhos, e inscrição no CNAI quando o documento for um PTAM com selo.
- Documento adequado à finalidade: se o valor vai para a Justiça, para o banco ou para o Fisco, confirme antes com quem vai recebê-lo qual documento é aceito.
- Conhecimento do mercado local: avaliador que acompanha a região encontra comparáveis melhores e entende diferenças entre bairros.
- Transparência do método: o profissional deve explicar qual método vai usar e o que o documento vai conter.
- Independência: o avaliador não deve ter interesse na venda nem remuneração ligada ao valor encontrado.
Critérios de formação e cursos da área estão no guia sobre curso de avaliador de imóveis.
Avaliação de imóveis em Santa Catarina com a Valen
A Valen Brasil avalia imóveis em Itajaí, Balneário Camboriú, Blumenau e outras cidades de Santa Catarina, com equipe de arquitetos, engenheiros e corretores, e é credenciada pela Secretaria da Fazenda de Santa Catarina para avaliações usadas na revisão do ITCMD. São duas modalidades: a Avaliação Mercadológica, com estudo de mercado e Selo Avaliador CNAI, para decidir, negociar ou anunciar; e o Laudo de Avaliação conforme a ABNT NBR 14653, com vistoria e RRT ou ART, para quando o valor precisa ser comprovado perante cartório, prefeitura, Secretaria da Fazenda ou Justiça. Para saber qual se aplica ao seu caso e simular o orçamento, acesse valenbrasil.com.
PTAM ou laudo: qual serve ao seu caso
Uma avaliação de imóvel bem feita responde a duas perguntas: quanto o imóvel vale e por quê. O PTAM atende bem quem precisa decidir ou negociar; o laudo conforme a NBR 14653, com RRT ou ART, é o documento para quem precisa convencer um banco, um juiz, a prefeitura ou o estado. Com a Lei Complementar 227/2026, o valor de mercado passou a ser, por lei, a referência do ITBI e do ITCMD, e a avaliação técnica ganhou espaço como instrumento de defesa do contribuinte. Antes de contratar, defina a finalidade, separe os documentos e confirme que o profissional tem registro e independência. Um exemplo é o ITCMD catarinense: quem recebe a notificação da Secretaria Estadual da Fazenda sobre o ITCMD tem 30 dias para apresentar a avaliação (RITCMD/SC, Anexo Único, art. 3º).
Perguntas frequentes
Como é feita uma avaliação de imóvel?
O avaliador define a finalidade, confere os documentos, vistoria o imóvel, pesquisa vendas e ofertas de imóveis parecidos (ou custos e rendas, conforme o caso), trata os dados por um método da NBR 14653 e apresenta o valor em PTAM ou laudo, com data de referência.
Qual documento cada profissional assina?
Arquitetos e engenheiros emitem laudo de avaliação, com RRT ou ART, com base nas Leis 12.378/2010 e 5.194/1966. Corretores de imóveis emitem o Parecer Técnico de Avaliação Mercadológica, regulado pela Resolução Cofeci 1.066/2007; o selo certificador é exclusivo de quem está inscrito no CNAI. Os conselhos divergem sobre os limites entre as profissões, por isso convém confirmar com quem vai receber o documento qual deles é aceito. A comparação entre as três profissões, com o que cada conselho aceita, está no guia sobre quem pode avaliar imóveis.
Qual a diferença entre PTAM e laudo de avaliação?
O PTAM é a análise de mercado feita por corretor para determinar o valor de comercialização; o laudo é o documento de arquiteto ou engenheiro que segue integralmente a NBR 14653, com graus de fundamentação e precisão e registro de responsabilidade técnica. O primeiro costuma bastar para negociar; o segundo é o indicado quando o valor será contestado ou exigido por terceiros.
Quais são os métodos de avaliação de imóveis?
Os quatro métodos para identificar valor previstos na NBR 14653-2 são o comparativo direto de dados de mercado, o involutivo, o evolutivo e o da renda. Para custo de construção, a norma prevê o comparativo direto de custo e a quantificação de custo. Mais de um método pode ser usado no mesmo trabalho.
Quais documentos são necessários para avaliar um imóvel?
Matrícula atualizada, carnê ou certidão do IPTU, planta ou averbação da construção, escritura ou contrato de compra, dados do condomínio, informações sobre reformas e, se houver, contrato de locação e o documento que motivou a avaliação, como a guia do ITBI.
A avaliação tem prazo de validade?
O PTAM e o laudo informam o valor em uma data de referência, exigência da Resolução Cofeci 1.066/2007 e da NBR 14653. Quem recebe o documento, como banco, cartório, prefeitura ou juiz, pode pedir uma avaliação mais recente se o mercado tiver mudado ou se houver muito tempo entre a data de referência e o uso.
Posso contestar o valor do ITBI com uma avaliação?
Sim. Desde a Lei Complementar 227/2026, o art. 38, § 3º, do CTN prevê que o valor venal usado pela prefeitura pode ser contestado com avaliação contraditória, no procedimento definido pela lei municipal. O STJ, no Tema 1113, já havia afastado o uso de valor de referência fixado unilateralmente pelo município.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.