Holding patrimonial: o que é, como funciona e como tributa aluguéis
Holding patrimonial concentra os imóveis num CNPJ. Veja a tributação de aluguéis e vendas comparada à pessoa física, o ITBI e quando compensa.
Holding patrimonial é uma empresa criada para ser a dona dos imóveis e investimentos de uma pessoa ou família e para administrá-los: receber os aluguéis, pagar as despesas, comprar e vender os bens. Em vez de cada imóvel estar em um CPF, todos passam a estar no mesmo CNPJ, e os antigos donos viram sócios. Este artigo trata da parte imobiliária da estrutura: quanto se paga de imposto sobre aluguel e venda na pessoa jurídica e na física, como funciona o ITBI na transferência e por que a avaliação dos imóveis define boa parte do resultado. A visão geral, com sucessão, doação de cotas e custos, está no guia de holding familiar.
Pontos principais
- A holding patrimonial reúne os bens num único CNPJ e permite uma gestão centralizada do patrimônio, mas a proteção contra credores tem limites que a lei e os tribunais definem.
- Sobre aluguéis, a carga federal no lucro presumido fica em torno de 11,33% da receita, contra até 27,5% na tabela da pessoa física. Na venda de imóveis, a comparação depende de como o imóvel está contabilizado e pode favorecer a pessoa física.
- Faz mais sentido para quem tem vários imóveis alugados ou compra e vende imóveis com frequência. Para um ou dois imóveis de uso próprio, os custos costumam superar a economia.
O que é uma holding patrimonial
É uma pessoa jurídica, quase sempre uma sociedade limitada, cujo patrimônio é formado por bens transferidos pelos sócios: imóveis residenciais e comerciais, terrenos, salas, galpões, aplicações financeiras e, às vezes, marcas e outros direitos. Esses bens, que antes estavam espalhados entre os CPFs de vários familiares, passam a ter um único dono formal.
A concentração muda três coisas. A administração passa a ser feita pela empresa, com contas e contratos próprios. A renda dos imóveis passa a ser tributada como receita de pessoa jurídica. E a sucessão pode ser planejada pela transferência de cotas, em vez da partilha imóvel por imóvel. Os dois primeiros pontos são o foco deste artigo; o terceiro está detalhado no guia de holding familiar.
Como funciona uma holding patrimonial
Os sócios constituem a empresa e integralizam o capital social entregando os imóveis. Cada um recebe cotas proporcionais ao valor que transferiu. A partir daí, a holding é a locadora nos contratos de aluguel, é ela que recebe os pagamentos, recolhe os impostos e distribui o lucro aos sócios. Como locadora, a holding segue a Lei do Inquilinato como qualquer proprietário.
O contrato social é o documento que organiza essa operação. Ele lista os bens que formam o capital, diz quem administra e define as regras para vender, alugar, reformar e comprar imóveis. Uma cláusula clara sobre o que o administrador pode decidir sozinho e o que depende de aprovação dos sócios evita a maior parte dos impasses.
Com um administrador responsável por todos os imóveis, a gestão ganha controle: contratos de locação padronizados, reajustes em dia, manutenção programada e uma única relação com bancos, imobiliárias e prestadores de serviço.
Holding patrimonial, familiar, de participação e mista
Os nomes descrevem aspectos diferentes e não se excluem:
- Holding patrimonial descreve o que a empresa tem: imóveis e investimentos, que ela administra.
- Holding familiar descreve quem são os sócios: membros de uma mesma família. Uma holding familiar pode ser patrimonial, e muitas vezes é.
- Holding de participação, ou pura, é a que detém cotas ou ações de outras empresas para controlá-las ou receber dividendos.
- Holding mista combina a participação em outras empresas com uma atividade própria, como a locação de imóveis.
A diferença prática está no objetivo. Uma família pode ter uma holding que é, ao mesmo tempo, familiar e patrimonial. Um empresário que usa uma empresa para concentrar os imóveis de vários sócios não familiares tem uma holding patrimonial que não é familiar.
Vantagens da holding patrimonial
As vantagens vêm da separação entre os bens e as pessoas, da tributação da renda imobiliária como pessoa jurídica e da gestão concentrada. Cada uma tem condições e limites.
Proteção patrimonial
A primeira camada de proteção é a separação dos patrimônios. Os imóveis pertencem à holding, e não ao sócio; por isso, uma dívida pessoal do sócio não autoriza, em regra, a penhora direta desses imóveis. Para quem exerce atividade de risco, como empresários e profissionais liberais, essa separação reduz a exposição do patrimônio familiar.
A proteção se sustenta em quatro condutas:
- Manter contas bancárias, contratos e contabilidade separados entre a holding e os sócios.
- Transferir os bens quando não há dívidas nem processos que possam levar o sócio à insolvência.
- Fazer a holding operar de verdade, com receitas, despesas e decisões registradas.
- Não usar o caixa da holding para pagar despesas pessoais dos sócios, nem o contrário.
A separação não impede que o credor penhore as cotas do sócio devedor, e o Código de Processo Civil regula como isso é feito (arts. 835, IX, e 861). As cláusulas restritivas que realmente protegem contra credores e contra a partilha em divórcio, como inalienabilidade, impenhorabilidade e incomunicabilidade, precisam constar do ato de doação das cotas ou de testamento; no contrato social, elas valem entre os sócios, mas não obrigam terceiros. A cláusula de reversão, também usada na doação, faz as cotas voltarem ao doador se o donatário morrer antes dele.
Até onde vai a blindagem
O Judiciário pode ignorar a separação entre a empresa e os sócios. O Código Civil, no art. 50, autoriza essa medida em caso de abuso, seja por desvio de finalidade, seja por confusão patrimonial, e estender as dívidas aos bens de sócios e administradores. O Código de Processo Civil prevê o incidente de desconsideração em qualquer fase do processo e admite expressamente a desconsideração inversa (art. 133, § 2º), em que os bens da empresa respondem por dívidas do sócio. É a hipótese mais comum contra holdings patrimoniais usadas para esconder bens.
A data da transferência também conta. Se, quando o imóvel é passado à holding, já existe contra o sócio uma ação capaz de levá-lo à insolvência, a transferência pode ser considerada fraude à execução e não produz efeito perante o credor. A holding criada depois do surgimento da dívida não tira do alcance do credor o que já respondia por ela.
Tributação da renda imobiliária
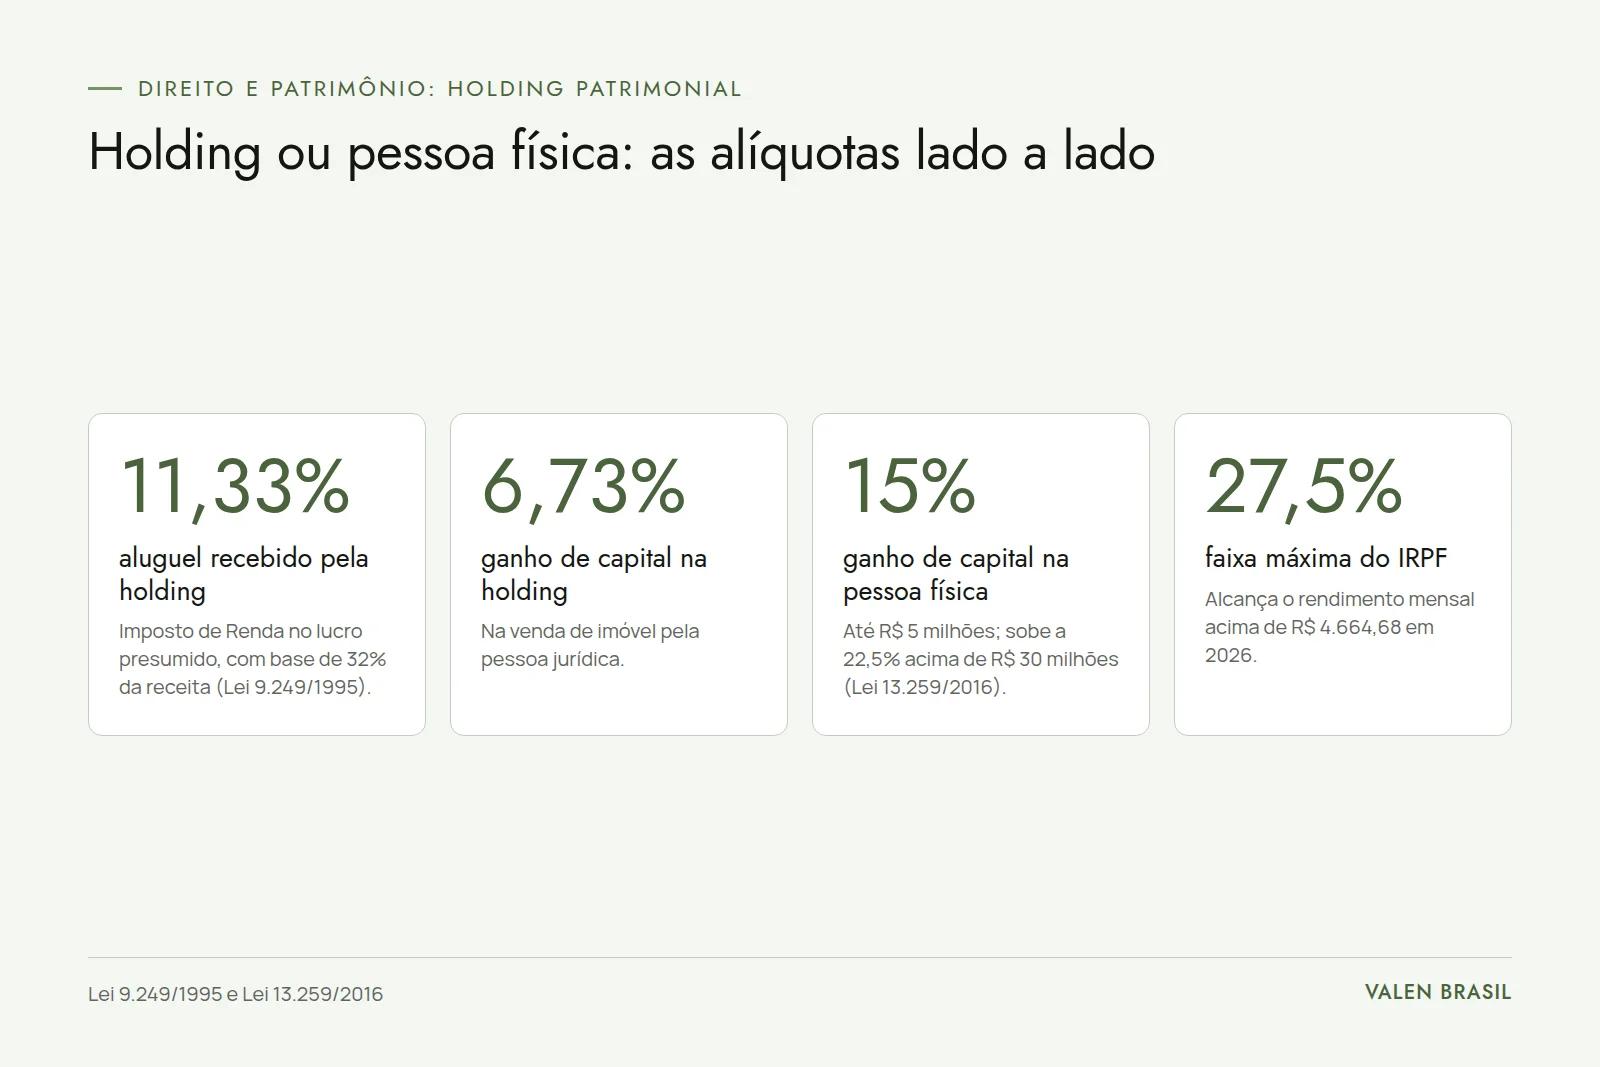
A vantagem tributária mais concreta está nos aluguéis. Na pessoa física, o aluguel recebido é tributado pela tabela progressiva mensal do imposto de renda, pelo carnê-leão ou na fonte, com alíquota que chega a 27,5% sobre a parcela da renda acima de R$ 4.664,68 por mês na tabela de 2026. Na pessoa jurídica do lucro presumido, a carga federal sobre o aluguel fica em torno de 11,33% da receita, como mostra o exemplo da seção sobre tributação.
Essa diferença é lícita. Planejamento tributário por meio da escolha da forma jurídica, chamado de elisão fiscal, é permitido quando a empresa existe e opera de fato. Ele se distingue da evasão, que é esconder ou disfarçar o fato que gera o imposto e pode levar à desconsideração dos atos pela Receita (art. 116, parágrafo único, do Código Tributário Nacional).
A vantagem não se repete automaticamente na venda de imóveis nem na sucessão. Na venda, a pessoa física paga imposto só sobre o ganho, e a holding pode pagar sobre a receita inteira. No ITCMD, que incide na doação e na herança, a Emenda Constitucional 132/2023 tornou as alíquotas progressivas conforme o valor transmitido, e a LC 227/2026 passou a exigir que as cotas sejam avaliadas pelo valor de mercado dos imóveis da holding. As duas mudanças reduziram a economia que se atribuía à holding na sucessão.
Gestão centralizada dos imóveis
Com todos os imóveis numa estrutura, a administração passa a ter um só cadastro, um só caixa e uma só contabilidade. Fica mais fácil saber quanto cada imóvel rende, quanto custa manter e quando vale a pena vender ou reformar.
Sistemas de gestão de contratos e de administração de imóveis ajudam a acompanhar vencimentos, reajustes, tributos e obrigações de cada unidade. Há soluções específicas para escritórios jurídicos e para administradoras, e a escolha depende do número de imóveis e de quem fará a gestão. Com relatórios periódicos, os sócios acompanham os números, e a relação com bancos, fornecedores e inquilinos fica documentada. Quem prefere terceirizar pode contratar uma administradora; o texto sobre administração dos aluguéis mostra o que ela faz e o que o contrato deve prever.
Avaliação dos imóveis na holding patrimonial
A avaliação de imóveis feita por profissional habilitado aparece em quase todas as etapas da holding patrimonial: define o valor dos bens que formam o capital e a participação de cada sócio, sustenta o valor declarado para o ITBI, é a referência do ITCMD na doação das cotas e orienta decisões de venda, aluguel e reforma.
O avaliador segue a norma NBR 14653: vistoria o imóvel, pesquisa imóveis comparáveis, trata os dados e emite um laudo com a metodologia e o grau de fundamentação. Localização, estado de conservação, área, padrão construtivo e liquidez entram na conta. Os especialistas em avaliação imobiliária habilitados são arquitetos, engenheiros e, para a avaliação mercadológica, corretores com registro no CRECI.
O laudo tem efeito fiscal direto. Com a Lei Complementar 227/2026, o Código Tributário Nacional passou a definir o valor venal, base do ITBI, pelo preço de mercado do imóvel:
“Considera-se valor venal, para fins do caput deste artigo, o valor pelo qual o bem ou direito seria negociado à vista, em condições normais de mercado.” (Código Tributário Nacional, art. 38, § 1º, com a redação da Lei Complementar 227/2026)
A prefeitura deve chegar a esse número por critérios técnicos: preços de imóveis semelhantes, informações de cartórios e bancos e as características do próprio imóvel, como localização, padrão e área. A mesma lei garante ao contribuinte o direito de contestar o valor fixado pela prefeitura com uma avaliação contraditória. No ITCMD sobre cotas, a LC 227/2026 exige, como piso, o patrimônio líquido ajustado a valor de mercado dos ativos (art. 154, II). Nos dois casos, o laudo técnico é o que permite discutir o número com o fisco. Para imóveis em Santa Catarina, essa discussão começa com a notificação do ITCMD enviada pela Fazenda estadual.
Passo a passo para abrir uma holding patrimonial
A abertura começa pelo planejamento financeiro e jurídico. A família define quais imóveis entram, escolhe o tipo de sociedade (a limitada costuma ser mais simples e barata que a anônima), avalia os bens e desenha o contrato social. O capital é formado pelos imóveis e demais bens, descritos no contrato e transferidos para o nome da holding.
Depois vêm o registro na Junta Comercial, a inscrição no CNPJ e a transferência formal de cada imóvel no Cartório de Registro de Imóveis. Advogado e contador devem acompanhar essas etapas.
Planejamento inicial
O planejamento começa com a lista dos imóveis e de sua situação: matrícula, débitos, contratos de locação em vigor e rendimento de cada um. Com esses dados, é possível comparar a tributação atual na pessoa física com a que haveria na holding. Quando os imóveis já estão numa empresa operacional, a cisão parcial para separar imóveis é outro caminho para formar a holding.
A análise de custo e benefício precisa incluir o custo de abertura, a contabilidade mensal, o ITBI eventual e a tributação futura das vendas. A escolha do regime tributário entra na conta desde o início: a empresa que aluga imóveis próprios não pode optar pelo Simples Nacional, por vedação do art. 17, XV, da Lei Complementar 123/2006, com a redação dada pela LC 214/2025. Restam o lucro presumido e o lucro real.
Escolha do tipo societário
A sociedade limitada é a escolha mais comum, regida pelo Código Civil. A sociedade anônima, regida pela Lei 6.404/1976, tem regras próprias de assembleias, publicações e circulação de ações, e costuma ser usada em estruturas maiores. Se o contrato social disser, a limitada pode aplicar as regras da anônima nos pontos em que o Código Civil for omisso (art. 1.053, parágrafo único). As diferenças entre os tipos de sociedade estão no guia de direito societário.
Registro e transferência dos imóveis
O registro do contrato social na Junta Comercial deve descrever cada imóvel conferido ao capital, com matrícula e cartório. Não é preciso lavrar escritura pública para cada imóvel. A certidão da junta basta para levar a transferência ao cartório de imóveis:
“A certidão dos atos de constituição e de alteração de empresários individuais e de sociedades mercantis, fornecida pelas juntas comerciais em que foram arquivados, será o documento hábil para a transferência, por transcrição no registro público competente, dos bens com que o subscritor tiver contribuído para a formação ou para o aumento do capital.” (Lei 8.934/1994, art. 64, com a redação da Lei 14.195/2021) Cada cartório, porém, confere os requisitos da matrícula e o recolhimento ou a dispensa do ITBI antes de registrar.
ITBI na integralização do capital
A passagem do imóvel para a holding é uma transmissão de propriedade. O ITBI não incide quando o imóvel entra para pagar capital subscrito, nem quando volta aos mesmos sócios na desincorporação:
“Ressalvado o disposto no artigo seguinte, o impôsto não incide sôbre a transmissão dos bens ou direitos referidos no artigo anterior: I - quando efetuada para sua incorporação ao patrimônio de pessoa jurídica em pagamento de capital nela subscrito.” (Código Tributário Nacional, art. 36, I, na grafia original de 1966)
Essa imunidade não vale para a empresa cuja atividade preponderante é comprar, vender ou alugar imóveis (art. 37). A lei mede a preponderância pela receita: há preponderância quando essas operações respondem por mais de 50% da receita operacional no biênio anterior e no biênio seguinte à compra. Para a empresa nova, aberta depois da aquisição ou pouco antes dela, contam os três primeiros anos após a transferência.
“Considera-se caracterizada a atividade preponderante referida neste artigo quando mais de 50% (cinqüenta por cento) da receita operacional da pessoa jurídica adquirente, nos 2 (dois) anos anteriores e nos 2 (dois) anos subseqüentes à aquisição, decorrer de transações mencionadas neste artigo.” (Código Tributário Nacional, art. 37, § 1º) Confirmada a preponderância, o imposto é devido pela lei vigente na data da aquisição, sobre o valor do imóvel naquela data.
Uma holding patrimonial que vive de aluguéis tende a se enquadrar nessa regra, e o ITBI passa a fazer parte do custo inicial. O Supremo Tribunal Federal ainda limitou a imunidade ao valor do capital efetivamente integralizado com o imóvel: a parte do valor do bem que exceder o capital a ser integralizado pode ser tributada (Tema 796). Por isso, o valor de integralização e o valor de mercado precisam ser planejados juntos.
Tributação de uma holding patrimonial
A tributação depende do regime escolhido e do tipo de receita. No lucro presumido, o imposto de renda e a contribuição social não incidem sobre o lucro efetivo, mas sobre uma parcela da receita que a lei presume ser lucro:
| Receita | Presunção para o IRPJ | Presunção para a CSLL | Base legal |
|---|---|---|---|
| Aluguel de imóveis próprios | 32% | 32% | Lei 9.249/1995, arts. 15, § 1º, III, "c", e 20 |
| Venda de imóveis de empresa que tem essa atividade | 8% | 12% | Lei 9.249/1995, arts. 15 e 20 |
| Venda de imóvel do ativo imobilizado (usado para aluguel) | Ganho de capital somado integralmente à base | Ganho de capital somado integralmente à base | Lei 9.430/1996, art. 25, II |
Sobre essas bases incidem o IRPJ de 15%, mais o adicional de 10% sobre o lucro presumido que passar de R$ 20 mil por mês, e a CSLL de 9%. PIS e Cofins no regime cumulativo somam 3,65% sobre a receita. A partir de 2026, a LC 224/2025 acrescentou 10% aos percentuais de presunção, mas só sobre a parcela da receita bruta que passar de R$ 5 milhões no ano, faixa que poucas holdings familiares atingem. Pode usar o lucro presumido a empresa cuja receita bruta do ano anterior não passou de R$ 78 milhões (Lei 9.718/1998, art. 13).
Exemplo: aluguel de R$ 20 mil por mês
| Titular | Cálculo | Imposto no mês | Carga |
|---|---|---|---|
| Pessoa física | 27,5% sobre R$ 20.000, menos a parcela a deduzir de R$ 908,73 | R$ 4.591,27 | 22,96% |
| Holding no lucro presumido | IRPJ R$ 960 + CSLL R$ 576 + PIS R$ 130 + Cofins R$ 600 | R$ 2.266,00 | 11,33% |
O cálculo da holding usa a presunção de 32% (base de R$ 6.400), sem adicional, porque o lucro presumido fica abaixo de R$ 20 mil no mês. Os 11,33% são a soma de IRPJ, CSLL, PIS e Cofins; não são só imposto de renda. Na pessoa física, despesas como IPTU e taxa de administração paga à imobiliária podem ser deduzidas da base, o que reduz um pouco a diferença.
O lucro que sobra na holding pode ser distribuído aos sócios. Desde janeiro de 2026, os lucros que ultrapassam R$ 50 mil mensais para o mesmo sócio sofrem retenção de 10% na fonte:
“A partir do mês de janeiro do ano-calendário de 2026, o pagamento, o creditamento, o emprego ou a entrega de lucros e dividendos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil em montante superior a R$ 50.000,00 (cinquenta mil reais) em um mesmo mês fica sujeito à retenção na fonte do Imposto sobre a Renda das Pessoas Físicas à alíquota de 10% (dez por cento) sobre o total do valor pago, creditado, empregado ou entregue.” (Lei 9.250/1995, art. 6º-A, incluído pela Lei 15.270/2025)
A regra vale por empresa e por sócio. A mesma lei criou, a partir do ano-calendário de 2026, uma tributação mínima para quem recebe mais de R$ 600 mil por ano, somando inclusive os dividendos. No exemplo, o lucro distribuído a um único sócio fica abaixo de R$ 50 mil por mês, mas famílias com muitos imóveis precisam refazer a conta com essas regras.
Exemplo: venda de um imóvel
A venda mostra que a holding nem sempre paga menos. Na pessoa física, o imposto incide só sobre o ganho, a diferença entre o preço de venda e o custo de aquisição declarado, com alíquotas de 15% até R$ 5 milhões de ganho, 17,5% até R$ 10 milhões, 20% até R$ 30 milhões e 22,5% acima disso (Lei 13.259/2016).
Na holding que tem a compra e venda de imóveis como atividade, o imposto incide sobre a receita da venda, pela presunção de 8% e 12%. Somados IRPJ, adicional, CSLL, PIS e Cofins, a carga fica entre 5,93% e 6,73% do preço, conforme o adicional. Se o imóvel foi comprado há muitos anos e o ganho é grande, a holding tende a pagar menos; se o ganho é pequeno, a pessoa física pode pagar menos, porque 15% sobre um ganho pequeno é menos do que 6% sobre o preço inteiro. Se o imóvel vendido era usado para aluguel e está no ativo imobilizado, o ganho de capital entra inteiro na base do IRPJ e da CSLL, e a carga pode passar da pessoa física.
A conta completa depende do custo do imóvel na holding, que decorre da escolha feita na integralização. Na integralização, a lei do imposto de renda deixa o sócio escolher entre o custo histórico, que consta da sua declaração anual, e o preço de mercado do imóvel (art. 23 da Lei 9.249/1995); cada opção muda o imposto da venda futura. O artigo sobre imposto de renda na venda de imóvel detalha o cálculo na pessoa física.
Reforma tributária do consumo
A partir da transição da reforma tributária, PIS e Cofins darão lugar à CBS, e ICMS e ISS ao IBS. A Lei Complementar 214/2025 deu às operações imobiliárias regras próprias e reduziu em 70% as alíquotas desses tributos na locação e em 50% nas demais operações imobiliárias (art. 261). As holdings de locação precisarão refazer a comparação com a pessoa física à medida que as novas alíquotas entrarem em vigor, e a mesma lei também passa a alcançar pessoas físicas com muitos imóveis alugados, em hipóteses que ela define.
A redução de carga vem da elisão fiscal, que é legal, mas depende de números atualizados. As mudanças de 2025 e 2026 aumentaram a tributação de parte das operações imobiliárias das holdings e dos dividendos, e o planejamento feito antes delas precisa ser revisto.
Custos para abrir e manter uma holding patrimonial
Quanto custa abrir depende de quantos imóveis entram, de onde eles ficam e de quão detalhado é o contrato. A constituição inclui:
- honorários de advogado para desenhar a estrutura e redigir o contrato social;
- honorários de contador para o planejamento tributário e o registro;
- taxas da Junta Comercial e emolumentos do Registro de Imóveis, que seguem tabelas estaduais e crescem com o valor dos bens;
- ITBI, quando não houver imunidade;
- laudos de avaliação dos imóveis.
Depois vem a manutenção mensal: contabilidade, declarações fiscais, sistemas de gestão e revisões periódicas do contrato. Como os valores dependem de cada caso, o mais seguro é pedir orçamento separado para cada item e compará-los com a economia estimada. O guia de holding familiar traz uma tabela com cada item de custo e o que determina o seu valor.
Para quem a holding patrimonial é indicada
A estrutura costuma compensar para quem tem vários imóveis alugados, porque é na renda de aluguel que a diferença entre a pessoa física e a jurídica é maior e mais previsível. Também serve a quem faz compra e venda de imóveis com frequência, desde que a empresa seja montada para essa atividade e a conta da venda seja feita imóvel por imóvel.
Serve ainda a quem quer organizar a gestão e preparar a sucessão. As cotas podem ser divididas entre os herdeiros, o que simplifica a partilha. O inventário, porém, só é evitado para as cotas doadas em vida: cotas que ainda pertencem ao titular na data da morte fazem parte da herança e precisam ser inventariadas. Quando o inventário é inevitável, uma norma do CNJ, a Resolução 35/2007, permite fazê-lo em cartório, por escritura que dispensa homologação judicial e serve para registrar os bens. A Resolução 571/2024 estendeu essa possibilidade a inventários com herdeiro menor ou incapaz, com duas condições: o quinhão dele precisa ser composto por partes ideais de todos os bens, e o Ministério Público precisa se manifestar a favor.
Se a família tem só a casa em que mora e mais um imóvel, sem renda de aluguel, a holding raramente compensa: a economia tributária é pequena e os custos são fixos. Para quem busca renda imobiliária sem administrar imóveis nem abrir empresa, os fundos imobiliários (FIIs) são uma alternativa, com regras próprias de tributação.
Tecnologia e controles na gestão da holding
Sistemas de gestão jurídica e empresarial ajudam a administrar as operações da holding: guardam contratos, controlam vencimentos e reajustes, registram as decisões dos sócios e mantêm o histórico exigido pela contabilidade. Grandes fornecedores de software de gestão empresarial e jurídica oferecem módulos para isso, e holdings pequenas costumam resolver com o sistema da imobiliária e da contabilidade.
Nas holdings maiores, com várias empresas controladas, uma rotina de conformidade (compliance) acompanha as controladas e verifica se as práticas seguem a legislação, para evitar riscos fiscais e societários.
Exemplos de holdings no Brasil
Grandes grupos brasileiros usam holdings para controlar suas empresas, embora sejam holdings de participação, e não patrimoniais no sentido deste artigo. A J&F Investimentos, da família Batista, é a controladora de empresas como a JBS, de proteína animal, a Eldorado, de celulose, e o Banco Original.
A antiga Camargo Corrêa passou a se chamar Mover Participações e controla empresas de construção, energia e incorporação imobiliária. Esses casos mostram a mesma lógica em escala maior: uma empresa no topo que concentra o controle e organiza a sucessão da família fundadora.
A economia de imposto sobre aluguéis
A holding patrimonial organiza a gestão dos imóveis num único CNPJ e reduz de forma clara o imposto sobre aluguéis, que cai de até 27,5% na pessoa física para cerca de 11,33% da receita no lucro presumido. Na venda de imóveis e na sucessão, a vantagem depende do caso e diminuiu com as leis de 2025 e 2026.
Para quem tem vários imóveis alugados, ela tende a compensar. Antes de abrir, avalie os imóveis, compare a tributação com números reais e planeje o ITBI. Advogado, contador e avaliador devem participar juntos do desenho.
Perguntas frequentes
Qual a diferença entre holding patrimonial e holding familiar?
A holding patrimonial é definida pelo que tem: imóveis e investimentos. A holding familiar é definida por quem são os sócios: membros de uma família. Uma empresa pode ser as duas coisas. O funcionamento da holding familiar, com doação de cotas e sucessão, está no guia de holding familiar.
Quanto custa manter uma holding patrimonial?
O custo fixo principal é a contabilidade mensal, que varia com o número de imóveis, contratos e movimentações. Somam-se as declarações fiscais e a revisão periódica do contrato. Peça orçamento a escritórios que já atendem holdings e compare com a economia estimada no imposto sobre os aluguéis.
Quando vale a pena abrir uma holding patrimonial?
Quando a economia no imposto sobre os aluguéis, somada aos ganhos de organização e sucessão, supera os custos de abertura e manutenção. Isso costuma acontecer com vários imóveis alugados. Para imóveis de uso próprio, raramente compensa.
Quais são as principais vantagens de criar uma holding patrimonial?
Menor carga sobre aluguéis no lucro presumido, gestão centralizada dos imóveis, separação entre os bens e os riscos pessoais dos sócios e a possibilidade de planejar a sucessão pela doação de cotas.
A holding paga ITBI para receber os imóveis?
Em regra, não, porque a integralização de capital tem imunidade. Mas a imunidade não vale se a atividade preponderante da holding for comprar, vender ou alugar imóveis, nem sobre o valor do imóvel que exceder o capital integralizado.
Quais tecnologias podem auxiliar na gestão de uma holding patrimonial?
Sistemas de gestão de contratos e de administração de imóveis, integrados à contabilidade, que controlam vencimentos, reajustes, tributos e o histórico de decisões dos sócios.
Quer saber quanto valem os imóveis que vão compor a holding? Acesse valenbrasil.com e conheça o laudo de avaliação feito segundo a NBR 14653.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.