Carta de crédito no consórcio: como funciona e como usar no imóvel
O que é a carta de crédito do consórcio, como é contemplada, o que pode comprar, o lance embutido, o uso da sobra e a compra de carta contemplada.
Carta de crédito, no consórcio, é o valor que o participante recebe quando a sua cota é contemplada, por sorteio ou por lance, para comprar o bem previsto no contrato. Ela não tem juros, mas não é gratuita: quem participa paga taxa de administração, cuja média, nos grupos de imóveis criados em 2024, chegou a 20,8% do valor do bem, conforme dados do Banco Central, além de fundo de reserva e seguro, quando previstos.
A administradora paga o vendedor diretamente, o imóvel comprado fica em garantia até o fim do grupo e as regras de uso estão na Lei 11.795/2008 e na Resolução BCB 285/2023. Este artigo explica como a carta funciona, como usá-la em imóveis e o que fazer quando o valor não bate com o preço. A comparação com o financiamento está em consórcio ou financiamento.
Pontos principais
- A carta é fixada pelo preço que o bem do contrato tem no dia da assembleia que contempla a cota e rende aplicação financeira enquanto não for usada.
- Com carta de imóvel, dá para comprar imóvel pronto, na planta, terreno (com opção de construir ou reformar, se o contrato prever) ou quitar um financiamento próprio.
- No lance embutido, parte da própria carta paga o lance: a carta encolhe, mas o participante não precisa ter o dinheiro do lance.
- Se o imóvel custar menos que a carta, a diferença pode pagar despesas da compra (até 10% da carta), quitar parcelas futuras ou, com tudo quitado, ser devolvida em dinheiro.
- Quem não usa a carta em 180 dias pode recebê-la em dinheiro, desde que quite as obrigações com o grupo e a administradora.
- A carta contemplada pode ser transferida a outra pessoa, com anuência da administradora e análise da capacidade de pagamento de quem a recebe.
O que é uma carta de crédito
O consórcio é uma das formas de crédito imobiliário: um grupo de pessoas paga prestações mensais para formar um fundo comum, e a cada assembleia uma parte delas recebe o direito de usar esse dinheiro. Esse direito, expresso em reais, é a carta de crédito. A lei chama o ato de "contemplação", definida como a atribuição ao consorciado do crédito para comprar o bem ou serviço (Lei 11.795/2008, art. 22).
O valor não é fixo no tempo. Na contemplação, a carta passa a valer o que o bem indicado no contrato custa naquela assembleia (art. 24), e o contrato informa o índice que atualiza a carta e as parcelas ao longo dos anos. Enquanto o contemplado não usa o dinheiro, ele fica aplicado e rende a favor dele (art. 24, § 1º).
Não há juros, mas há custos. A prestação soma a parcela do fundo comum, a taxa de administração e as demais obrigações previstas no contrato, como o fundo de reserva (art. 27). A taxa de administração é cobrada de forma proporcional aos meses do plano, em percentual fixo (Resolução BCB 285/2023, art. 19). Por isso a ideia de "comprar à vista sem juros" precisa de uma ressalva: quem compra à vista com a carta pagou, ao longo do grupo, um custo que em imóveis passa de 20% do valor do bem.
Quem pode participar? Qualquer pessoa física ou jurídica que a administradora aceite. A administradora deve verificar a capacidade de pagamento de quem entra no grupo e, de novo, na contemplação (Resolução BCB 285/2023, art. 3º, §§ 1º e 2º). Por isso nem todo pedido é aprovado.
Como funciona o consórcio
O consórcio é administrado por empresas autorizadas e fiscalizadas pelo Banco Central, que a lei encarrega da normatização, supervisão e fiscalização do sistema (Lei 11.795/2008, arts. 6º e 7º). A regulamentação atual é a Resolução BCB 285/2023. No fim de 2024, havia 131 administradoras autorizadas, 125 delas com grupos ativos, e o segmento de imóveis somava 2,16 milhões de cotas ativas, conforme o levantamento anual que o Banco Central publica sobre os consórcios.
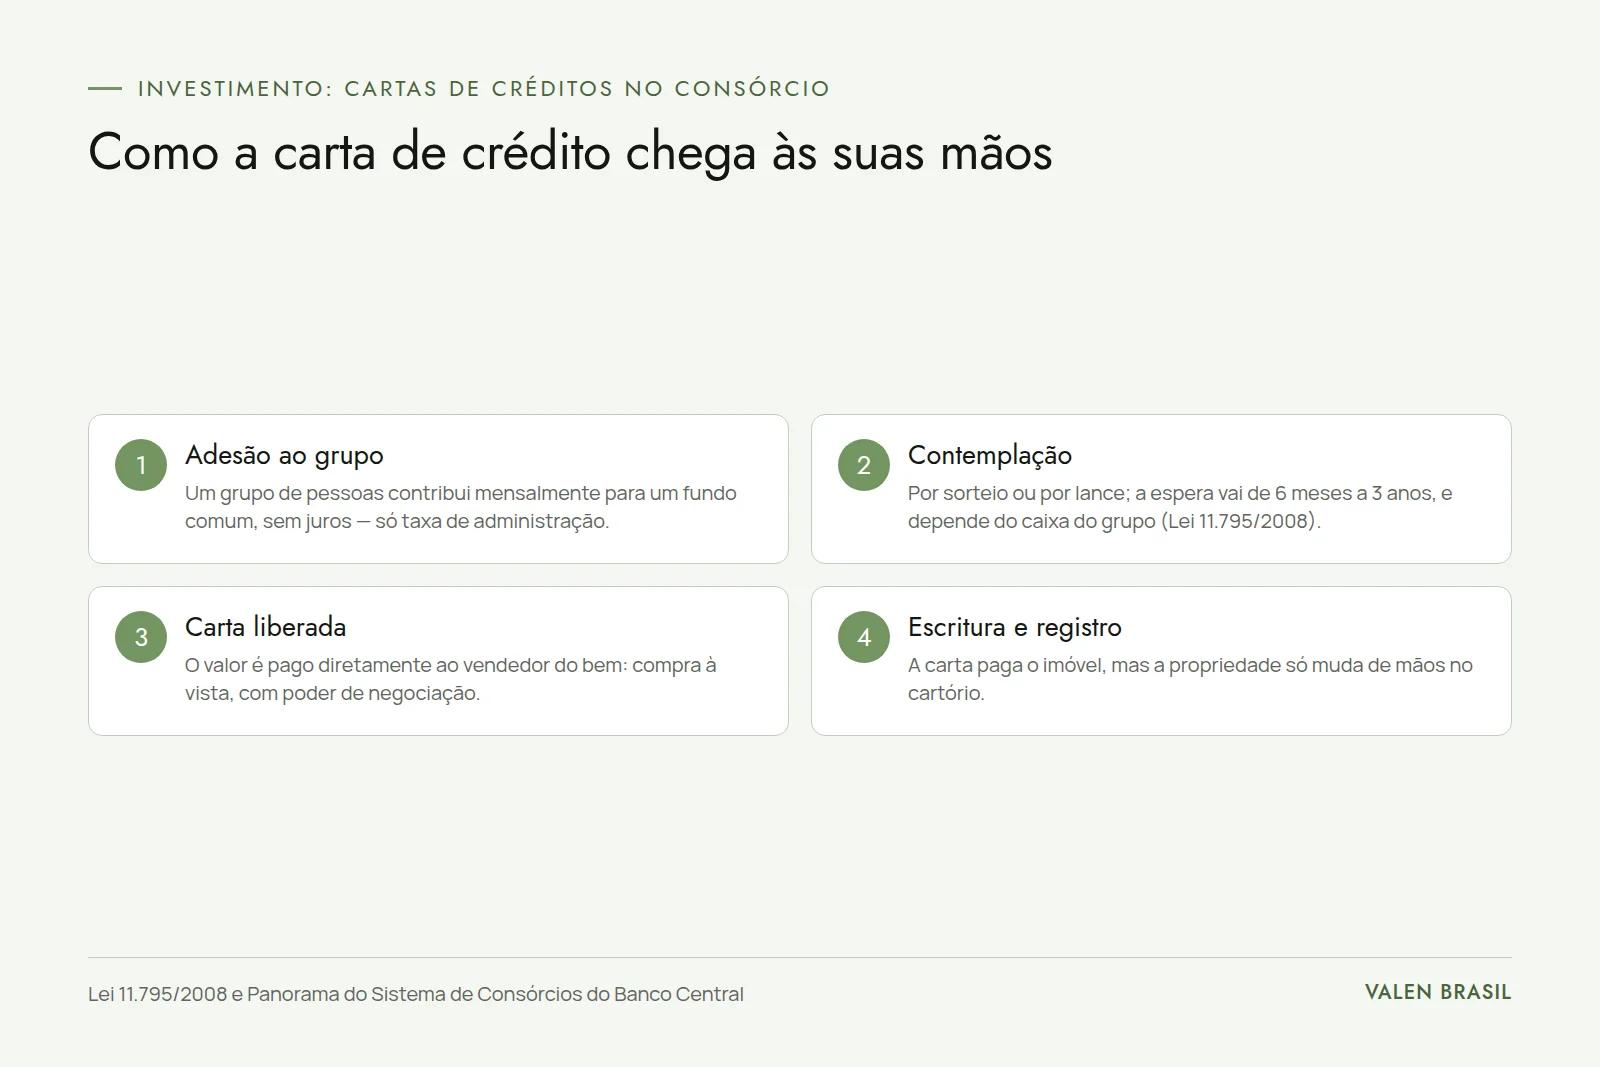
O percurso de uma carta tem quatro etapas: adesão ao grupo, contemplação, liberação do crédito e compra do bem, com registro da garantia.
Contemplação por sorteio e por lance
A contemplação acontece por sorteio ou por lance, na forma do contrato (art. 22, § 1º). Só concorre o consorciado ativo, isto é, quem está em dia; o inadimplente não contemplado fica de fora (art. 21 e art. 22, § 2º). Os excluídos concorrem apenas para receber de volta o que pagaram. E a contemplação depende de haver dinheiro suficiente no grupo para comprar o bem e para as restituições aos excluídos (art. 23).
A regulamentação do Banco Central organiza a ordem: a contemplação por lance só é feita depois dos sorteios da assembleia (ou se eles não ocorrerem por falta de recursos) e só é homologada depois que a administradora recebe o valor do lance (Resolução BCB 285/2023, art. 12). O valor do lance vencedor serve para quitar ou amortizar prestações futuras.
As modalidades de lance mais comuns são:
- Lance livre: o participante escolhe quanto oferecer, em dinheiro ou em percentual da carta; vence o maior.
- Lance fixo: a administradora define um percentual, e os interessados que o oferecem concorrem entre si, por critério previsto no contrato.
- Lance embutido: parte da própria carta é usada para pagar o lance.
O lance embutido tem regra própria:
“Art. 13. É admitida, para fins de contemplação em grupos de consórcio, a oferta de lance embutido, assim considerada a utilização de parte do crédito previsto para recebimento na respectiva assembleia geral ordinária para a liquidação de prestações vincendas.” (Resolução BCB 285/2023, art. 13)
Um exemplo mostra o efeito. Num grupo de cartas de R$ 400 mil, um participante oferece lance embutido de 25% e vence. Os R$ 100 mil do lance saem da carta e quitam parcelas futuras; ele recebe R$ 300 mil para comprar o imóvel. O percentual máximo admitido para o lance embutido é definido em cada contrato.
Quanto tempo leva
Não há prazo certo. Ao longo de 2024, cerca de 122 mil cotas de imóveis foram contempladas, num universo de 2,16 milhões de cotas ativas, e o prazo médio dos grupos de imóveis formados naquele ano era de 217 meses, segundo o Banco Central. Sem lance, a contemplação pode vir no primeiro mês ou perto do fim do grupo. Quem precisa do imóvel numa data certa deve planejar um lance ou considerar outras formas de crédito.
A espera também depende do caixa do grupo: se muitos atrasam ou desistem, sobram menos recursos para contemplar. Em dezembro de 2024, as cotas excluídas equivaliam a 56,9% do total no segmento de imóveis.
Como usar a carta contemplada
Depois da contemplação, a administradora deve colocar o crédito à disposição até o terceiro dia útil após a homologação (Resolução BCB 285/2023, art. 16). O contemplado escolhe o imóvel e comunica formalmente a administradora, com a identificação do vendedor, as características do bem e as condições de pagamento. A administradora só paga depois dessa comunicação, da apresentação dos documentos exigidos no contrato e da constituição das garantias (art. 18, § 2º). O pagamento é feito diretamente ao vendedor, em prazo compatível com o de uma venda à vista (art. 18).
Se o contemplado já tiver pago um sinal com recursos próprios, pode receber esse valor de volta, descontado da carta (art. 18, § 1º). E se não usar a carta, há uma saída:
“§ 2º É facultado ao consorciado contemplado receber o valor do crédito em espécie ou por meio de transferência dos recursos para conta de depósitos ou conta de pagamento de sua titularidade, caso ainda não tenha utilizado o respectivo crédito após decorridos cento e oitenta dias da contemplação, mediante quitação das obrigações financeiras para com o grupo e a administradora de consórcio.” (Resolução BCB 285/2023, art. 15)
Na prática, receber em dinheiro exige pagar todas as parcelas que faltam, o que só compensa para quem tem recursos ou está perto do fim do grupo.
As regras de uso chegam num contrato de adesão, com cláusulas prontas. O Código de Defesa do Consumidor, no art. 54, §§ 3º e 4º, pede redação clara, fonte mínima de tamanho doze e realce nas cláusulas que restringem direitos do consorciado. Leia com atenção as regras de lance, de garantia e de prazo para uso da carta.
Carta de crédito para imóveis
A resolução do Banco Central lista o que a carta de imóvel pode comprar:
“c) bem imóvel ou conjunto de bens imóveis, construídos ou na planta, inclusive terreno, com opção de uso para construção ou reforma, nos termos previstos no contrato, se o contrato tiver como objeto bem imóvel ou conjunto de bens imóveis;” (Resolução BCB 285/2023, art. 15, I)
Assim, com a carta é possível comprar casa ou apartamento prontos, imóvel na planta, imóvel em empreendimento imobiliário previsto no contrato ou terreno, e, se o contrato permitir, usar o crédito para construir ou reformar. Na compra de terreno, os cuidados com documentação e zoneamento estão em compra e venda de terreno.
A carta também pode quitar um financiamento do próprio consorciado, desde que o bem financiado seja da mesma categoria do consórcio e o contrato preveja essa opção (Resolução BCB 285/2023, art. 15, II; Lei 11.795/2008, art. 22, § 3º). É uma forma de trocar juros por taxa de administração a partir da contemplação; os outros caminhos para reduzir o custo de um financiamento estão em refinanciamento imobiliário.
Documentação do imóvel
Antes de indicar o imóvel à administradora, confira a documentação. Dois documentos são centrais. O primeiro é a certidão de matrícula: cada imóvel tem uma matrícula única no cartório de registro (Lei de Registros Públicos, art. 176), e a certidão pode ser solicitada por qualquer interessado, sem justificativa (art. 17), inclusive on-line, pelos serviços do Registro de Imóveis do Brasil. A matrícula mostra quem é o dono, as dívidas garantidas pelo imóvel, penhoras e outras restrições.
O segundo é a prova de quitação dos tributos. O Código Tributário Nacional determina que os impostos ligados à propriedade, como o IPTU, passam para o comprador, salvo quando a escritura traz a prova de quitação (art. 130). Por isso a certidão negativa de débitos do imóvel faz parte do pacote que a administradora costuma exigir.
Escritura, registro e garantia
A carta paga o imóvel, mas a propriedade só muda de dono no cartório. Quando o imóvel vale mais de 30 vezes o maior salário mínimo, o Código Civil exige escritura pública (art. 108), e a transferência acontece com o registro na matrícula (art. 1.245). Em muitos casos, o contrato da administradora reúne a compra e a garantia num único instrumento, que é levado a registro. Na compra, o comprador também paga o ITBI ao município.
Enquanto o consorciado não termina de pagar a sua participação, o imóvel comprado fica em garantia do grupo (Lei 11.795/2008, art. 14, § 1º). A administradora pode aceitar outro imóvel de valor suficiente no lugar (§ 2º). Quando a garantia é a alienação fiduciária, a propriedade fiduciária nasce com o registro do contrato, e o consorciado fica com a posse direta do imóvel (Lei 9.514/1997, art. 23). Se deixar de pagar as parcelas depois da contemplação, o imóvel pode ser retomado pelo rito dessa lei.
FGTS no consórcio de imóvel residencial
A lei do FGTS permite duas movimentações do fundo no consórcio de moradia cujo imóvel já foi comprado: o pagamento de parte das prestações e a amortização ou quitação do saldo devedor (Lei 8.036/1990, art. 20, § 21), na forma regulamentada pelo Conselho Curador. O uso do FGTS em lances e para completar a carta na compra depende das regras vigentes do Conselho Curador e da administradora; a Caixa, agente operador do fundo, confere as condições caso a caso.
O que fazer se o valor da carta for diferente do imóvel
Imóvel mais caro que a carta: o consorciado completa a diferença com recursos próprios, com FGTS (se as regras permitirem) ou, em alguns casos, com um financiamento bancário complementar, conforme a política da instituição.
Imóvel mais barato que a carta: a regulamentação diz o que fazer com a sobra:
“I - pagamento de obrigações financeiras, vinculadas ao bem ou ao serviço, observado o limite total de 10% (dez por cento) do valor do crédito objeto da contemplação, relativamente às despesas com transferência de propriedade, tributos, registros cartoriais, instituições de registro, seguros ou tarifas ou ressarcimento de despesas em favor da administradora de consórcio; II - quitação das prestações vincendas na forma estabelecida no contrato; ou III - devolução em espécie ao consorciado ou por meio de transferência para conta de depósitos ou conta de pagamento de sua titularidade, mediante quitação das obrigações financeiras para com o grupo e a administradora de consórcio.” (Resolução BCB 285/2023, art. 18, § 3º)
Ou seja: até 10% da carta pode pagar ITBI, escritura, registro e outras despesas da compra; o resto pode quitar parcelas futuras; e a devolução em dinheiro só vale para quem quitar tudo o que deve ao grupo e à administradora.
Carta de crédito para veículos
O consórcio também existe para automóveis, motos, caminhões e outros bens móveis, e as regras de contemplação e de uso da carta são as mesmas. Em 2024, o valor médio das cartas de automóveis nos grupos formados no ano foi de R$ 70,5 mil, com prazo médio de 90 meses, segundo o Banco Central. O veículo comprado também fica em garantia do grupo (Lei 11.795/2008, art. 14, § 1º), e a alienação fiduciária é anotada no Detran, conforme o Código de Trânsito (art. 129-B).
Vantagens e cuidados
A carta de crédito tem vantagens reais:
- Poder de negociação: para o vendedor, a administradora paga como numa venda à vista, o que pode abrir espaço para desconto.
- Sem juros: o custo é a taxa de administração, conhecida desde a adesão.
- Planejamento: as parcelas são previsíveis, corrigidas pelo índice do contrato.
E pede cuidados:
- Custo total: inclua na conta a taxa da administradora, o fundo de reserva, o seguro e os reajustes. Em imóveis, a taxa média de 2024 passou de 20% do valor do bem.
- Espera: a data da contemplação é incerta; planeje o aluguel ou a moradia no período.
- Parcelas depois da contemplação: o imóvel fica em garantia até o fim do grupo, e atrasar pode levar à retomada.
- Desistência: quem sai antes de ser contemplado recebe de volta o que pagou ao fundo comum, mas apenas quando for sorteado entre os desistentes ou quando o grupo for encerrado.
Avaliação do imóvel
Antes de usar a carta, convém conhecer o valor de mercado do imóvel escolhido. A carta tem valor fixo: pagar acima do mercado consome crédito que poderia sobrar para despesas ou parcelas. A avaliação técnica segue a norma ABNT NBR 14653 e considera localização, estado de conservação, área, padrão e preços de imóveis semelhantes. Profissionais habilitados podem ser encontrados, por exemplo, pela consulta do IBAPE, entidade de engenharia de avaliações e perícias. O laudo de avaliação do imóvel documenta esse valor, e a Valen Brasil elabora laudos para imóveis do litoral catarinense e do Vale do Itajaí.
Como comprar uma carta de crédito contemplada
Há quem venda a cota já contemplada, e há empresas que intermedeiam essas vendas. A lei permite transferir os direitos e as obrigações da cota a terceiros, com anuência prévia da administradora (Lei 11.795/2008, art. 13), e a regulamentação exige que o contrato preveja os procedimentos, incluindo a análise da capacidade de pagamento de quem assume a cota (Resolução BCB 285/2023, art. 2º, XIV, "e").
Passo a passo:
- Confirme com a própria administradora, pelos canais oficiais, que a cota existe, está contemplada, qual o saldo devedor e quantas parcelas faltam.
- Verifique no site do Banco Central se a administradora é autorizada a funcionar.
- Peça a análise de crédito à administradora antes de pagar qualquer valor ao vendedor.
- Formalize a cessão por escrito, com a anuência da administradora, e pague a taxa de transferência prevista no contrato, se houver.
- Só depois disso use a carta para comprar o imóvel.
O preço pago ao vendedor da cota (o "ágio") se soma ao custo do consórcio. Desconfie de anúncios de cartas contempladas com pagamento antecipado para "reservar" a cota, de intermediários que pedem depósito em conta de pessoa física e de promessas de liberação imediata: a transferência só vale com a aprovação da administradora.
Simulação de carta de crédito
Os simuladores das administradoras mostram, a partir do valor da carta e do prazo, a parcela mensal e a taxa de administração. Para comparar planos, anote em cada simulação:
- o valor da carta e o índice de correção;
- a taxa de administração total e a forma de cobrança;
- o fundo de reserva e o seguro, se houver;
- o prazo do grupo e o número de participantes;
- as regras de lance (livre, fixo, embutido e percentual máximo);
- o prazo e as condições para usar a carta e as garantias exigidas.
Um exemplo simples: numa carta de R$ 400 mil em 200 meses, uma taxa de administração de 20,8% soma R$ 83,2 mil ao longo do grupo. A parcela sem correção fica em torno de R$ 2.416 (R$ 483,2 mil divididos por 200), antes de fundo de reserva, seguro e reajustes. A comparação com o custo de um financiamento está em consórcio ou financiamento.
Onde a carta de crédito pode ser usada
A carta de crédito é o dinheiro que o consórcio entrega ao participante contemplado para comprar o bem. Em imóveis, ela serve para compra de imóvel pronto ou na planta, terreno, construção ou reforma (se o contrato prever) e quitação de financiamento próprio, e as regras de uso da sobra, do sinal e do recebimento em dinheiro estão na regulamentação do Banco Central. O custo vem da taxa de administração, e o risco está na espera e na garantia que fica sobre o imóvel até o fim do grupo. Ler o contrato, conferir a documentação do imóvel e saber o valor de mercado antes de negociar são os passos que evitam surpresas.
Perguntas frequentes
O que é uma carta de crédito?
É o valor em dinheiro que o participante de um consórcio recebe quando é contemplado, para comprar o bem previsto no contrato. Não tem juros, mas o participante paga taxa de administração e, quando previstos, fundo de reserva e seguro.
Como funciona a carta de crédito no consórcio?
Depois da contemplação, a administradora disponibiliza o crédito em até três dias úteis após a homologação. O participante escolhe o imóvel, comunica a administradora com os dados do vendedor e as condições, apresenta os documentos e constitui a garantia, e a administradora paga o vendedor diretamente.
Quais são as formas de contemplação?
Sorteio e lance. O lance pode ser livre, fixo ou embutido, conforme o contrato. A contemplação por lance só é feita depois dos sorteios da assembleia e só é homologada depois do pagamento do lance.
O que fazer depois de ser contemplado?
Escolher o imóvel, conferir matrícula e débitos, comunicar formalmente a administradora, apresentar os documentos exigidos e assinar o contrato de compra com a garantia. Se não usar a carta em 180 dias, é possível pedir o valor em dinheiro, desde que todas as obrigações com o grupo sejam quitadas.
O que fazer se o valor da carta for diferente do imóvel?
Se o imóvel for mais caro, complete com recursos próprios ou, quando permitido, com FGTS ou financiamento complementar. Se for mais barato, até 10% da carta pode pagar despesas da compra, o restante pode quitar parcelas futuras e, com tudo quitado, a sobra pode ser devolvida em dinheiro.
Posso comprar uma carta de crédito contemplada?
Sim, por transferência da cota, com anuência da administradora e aprovação da sua capacidade de pagamento. Confirme tudo diretamente com a administradora antes de pagar qualquer valor ao vendedor.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.