CIB e impostos: valor de referência, IPTU, ITBI e IBS/CBS
O que o CIB muda nos impostos: cronograma, valor de referência da LC 214/2025, relação com IPTU, ITBI, IBS e CBS e como contestar o valor.
O Cadastro Imobiliário Brasileiro (CIB) não cria imposto nem muda alíquotas, mas a Lei Complementar 214/2025, que regulamentou a reforma tributária do consumo, fez dele a base de um novo instrumento fiscal: o valor de referência, uma estimativa do valor de mercado de cada imóvel, atualizada todo ano e divulgada no Sinter, o sistema federal que reúne as informações territoriais do país.
Este artigo trata do lado tributário: o cronograma de implantação, o que é o valor de referência, como ele se relaciona com o IBS, a CBS, o IPTU e o ITBI, e como contestá-lo. O que é o código, como ele surgiu e como consultar o número do seu imóvel está no guia CIB: o que é o Cadastro Imobiliário Brasileiro.
Pontos principais
- A Receita Federal criou o CIB em 2021, pela Instrução Normativa RFB 2.030, e passou a ter base em lei com a LC 214/2025 (arts. 59 e 265), que o define como o inventário dos imóveis urbanos e rurais do país.
- Desde janeiro de 2026, o código é obrigatório para órgãos federais, cartórios, capitais estaduais e Distrito Federal; a partir de janeiro de 2027, os órgãos estaduais e os demais municípios.
- O valor de referência (LC 214/2025, art. 256) é, no IBS e na CBS, uma prova que o fisco pode usar para arbitrar o preço de um negócio. Ele não substitui o valor venal do IPTU nem a base do ITBI.
- O valor de referência pode ser impugnado em procedimento a ser definido em regulamento.
- Segundo a Receita Federal, o proprietário não paga nada pela inscrição.
CIB e Sinter: o básico para entender o valor de referência
O CIB é o código único de cada imóvel no país, formado por sete letras ou números seguidos de um dígito de controle (AAAAAAA-D). O Sinter é a plataforma do governo federal que junta informações de cadastro, mapas, tributos e registros dos imóveis vindas de prefeituras, cartórios, Incra e outros órgãos. O Decreto 11.208/2022 disciplina os dois e revogou o Decreto 8.764/2016, que havia criado o Sinter. A origem do código e a consulta passo a passo ficam no guia do Cadastro Imobiliário Brasileiro.
A LC 214/2025 deu ao CIB o papel de cadastro de imóveis da reforma tributária, ao lado do CPF e do CNPJ:
“III - de imóveis rurais e urbanos, o Cadastro Imobiliário Brasileiro (CIB).” (Lei Complementar 214/2025, art. 59, § 1º)
“§ 1º O CIB é o inventário dos bens imóveis urbanos e rurais constituído com dados enviados pelos cadastros de origem, que deverão atender aos critérios de atribuição do código de inscrição no CIB.” (Lei Complementar 214/2025, art. 265, § 1º)
“Cadastros de origem” são os que já existiam: o cadastro imobiliário de cada prefeitura, para imóveis urbanos, e o do Incra, para os rurais. A Receita Federal deixa claro que a elaboração e a manutenção desses cadastros continuam com as prefeituras e com o Incra, e que escritura, registro e certidões seguem a cargo dos cartórios, que passam a usar o CIB como identificador único. O CIB não substitui a matrícula nem o carnê do IPTU: ele liga os dois ao mesmo número.
A base do compartilhamento de dados é antiga. A Lei 11.977/2009, no art. 41, já obrigava os serviços de registros públicos a dar ao Poder Judiciário e ao Poder Executivo federal acesso eletrônico e sem ônus às informações de seus bancos de dados, conforme regulamento. O primeiro regulamento foi o decreto de 2016; o atual é o de 2022.
O código também passa a aparecer na construção civil. A LC 214/2025 manda que o CIB conste de todos os documentos relativos a obras expedidos pelo município (art. 265, § 2º), e cada obra recebe identificação própria nesse cadastro (art. 269).
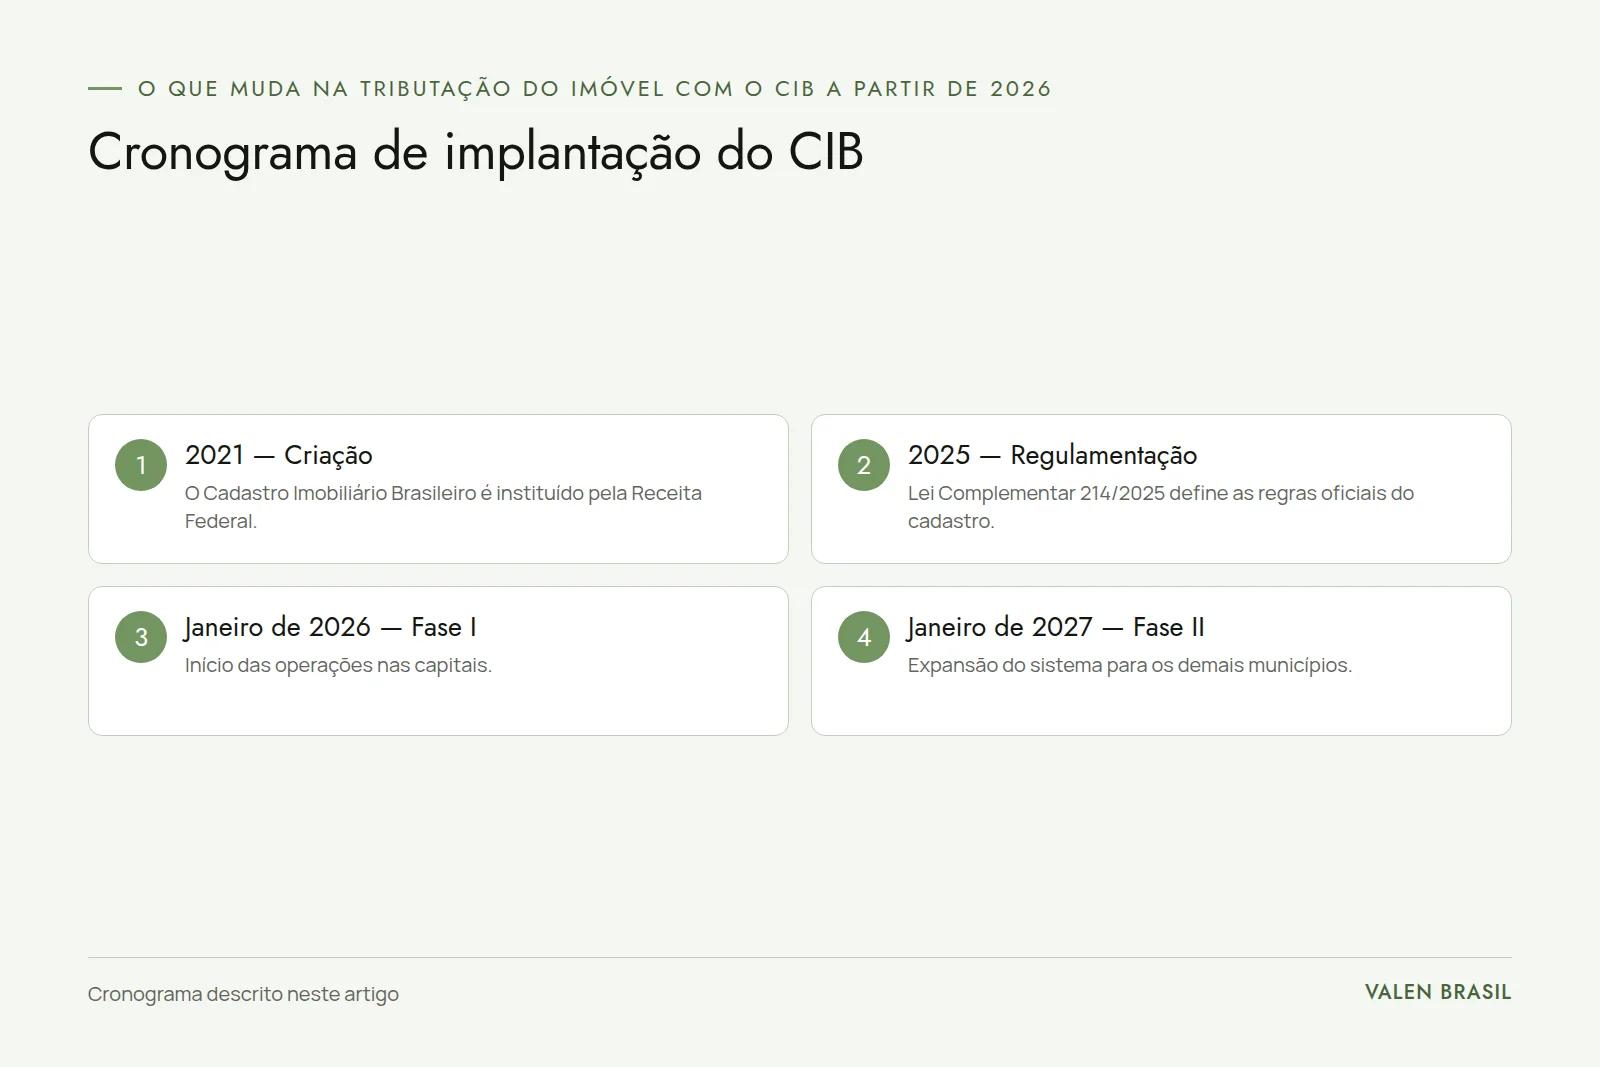
Cronograma de implantação
O prazo está na própria lei complementar:
“I - 12 (doze) meses para que: a) os órgãos da administração federal direta e indireta realizem a adequação dos sistemas para adoção do CIB como código de identificação cadastral dos bens imóveis urbanos e rurais; b) os serviços notariais e registrais realizem a adequação dos sistemas para adoção do CIB como código de identificação cadastral dos bens imóveis; c) as capitais dos Estados e o Distrito Federal incluam o código CIB em seus sistemas; II - 24 (vinte e quatro) meses para que: a) os órgãos da administração estadual direta e indireta realizem a adequação dos sistemas para adoção do CIB como código de identificação cadastral dos bens imóveis urbanos e rurais; b) os demais Municípios incluam o código CIB em seus sistemas.” (Lei Complementar 214/2025, art. 266)
A Receita Federal traduz esses prazos em datas: o primeiro grupo (União, cartórios, capitais e Distrito Federal) começou em janeiro de 2026, e o segundo (estados e os outros municípios) começa em janeiro de 2027. Os imóveis rurais ficam fora do escalonamento, porque todos já devem ter o código, gerado a partir dos dados que o Incra envia ao sistema.
| Data | Marco | Norma |
|---|---|---|
| Junho de 2021 | Receita Federal institui o CIB, integrado ao Sinter | IN RFB 2.030/2021 |
| Setembro de 2022 | Novo decreto do Sinter e do CIB | Decreto 11.208/2022 |
| Janeiro de 2025 | CIB passa a ser o cadastro de imóveis da reforma tributária | LC 214/2025, arts. 59, 256 e 265 |
| Agosto de 2025 | Regras para cartórios: compartilhamento no Sinter e uso do CIB | IN RFB 2.275/2025 |
| Janeiro de 2026 | Órgãos federais, cartórios, capitais e Distrito Federal | LC 214/2025, art. 266, I |
| Janeiro de 2027 | Órgãos estaduais e demais municípios | LC 214/2025, art. 266, II |
Para cidades como Itajaí, Balneário Camboriú e Blumenau, que não são capitais, a obrigação de incluir o código nos sistemas municipais vale a partir de janeiro de 2027. Os cartórios dessas cidades, porém, já estão no primeiro grupo.
O valor de referência do imóvel
O ponto de maior interesse tributário é o art. 256 da LC 214/2025:
“Art. 256. As administrações tributárias poderão apurar o valor de referência do imóvel, na forma do regulamento, por meio de metodologia específica para estimar o valor de mercado dos bens imóveis, que levará em consideração: I - análise de preços praticados no mercado imobiliário; II - informações enviadas pelas administrações tributárias dos Municípios, do Distrito Federal, dos Estados e da União; III - informações prestadas pelos serviços registrais e notariais; e IV - localização, tipologia, destinação e data, padrão e área de construção, entre outras características do bem imóvel.” (Lei Complementar 214/2025, art. 256)
Pelo § 2º, a estimativa precisa cobrir cada imóvel inscrito no CIB, ser refeita uma vez por ano e ficar publicada no Sinter. A Instrução Normativa RFB 2.275/2025 resume o conceito: trata-se de estimar quanto o imóvel vale no mercado, pelo método do art. 256. Para alimentar essa estimativa, a mesma norma obriga os cartórios a enviar ao Sinter, logo depois de cada escritura ou registro, as informações das operações com imóveis.
Para que serve o valor de referência
A lei dá ao valor de referência uma função específica no IBS (Imposto sobre Bens e Serviços) e na CBS (Contribuição sobre Bens e Serviços), os tributos criados pela Emenda Constitucional 132/2023. Eles incidem sobre venda, locação e outras operações com imóveis feitas por contribuintes do regime regular, como construtoras, incorporadoras e empresas que alugam imóveis. Pessoas físicas só entram nesse regime nos casos do art. 251, § 1º: por exemplo, quando, no ano anterior, receberam mais de R$ 240 mil com aluguel de mais de três imóveis distintos, ou venderam mais de três imóveis.
“§ 1º O valor de referência poderá ser utilizado como meio de prova nos casos de arbitramento do valor da operação nos termos do art. 13, em conjunto com as demais características da operação.” (Lei Complementar 214/2025, art. 256, § 1º)
Em outras palavras: o IBS e a CBS incidem sobre o valor da operação. Se o fisco desconfiar que o valor declarado está abaixo do real e decidir arbitrá-lo, o valor de referência é uma das provas que ele pode usar, junto com as características do negócio. Não é base de cálculo automática.
O valor de referência não é o valor venal do IPTU
O IPTU continua sendo calculado pelo valor venal que cada prefeitura apura com sua Planta Genérica de Valores, nos termos do art. 33 do Código Tributário Nacional (CTN) e da lei municipal. Nenhum dispositivo da LC 214/2025 manda usar o valor de referência como base do IPTU. O mesmo vale para o ITBI: sua base é o valor venal definido no art. 38 do CTN, que a LC 227/2026 passou a descrever como o valor de mercado à vista, estimado pelo município com critérios técnicos divulgados.
O efeito indireto, porém, existe. A LC 227/2026 também obriga cartórios a compartilhar com os municípios as informações das operações com imóveis (CTN, art. 38, § 4º), e o Sinter reúne preços efetivos de negócios. Com mais dados de mercado, prefeituras com planta defasada ganham argumentos técnicos para revisá-la, o que dependerá de lei municipal. Reportagem do portal Contábeis (setembro de 2025) registrou essa leitura: o tributarista Vinícius Pimenta Seixas, do Pinheiro Neto Advogados, avaliou que as alíquotas continuam as mesmas, mas que valores mais próximos do mercado podem elevar indiretamente a base do IPTU em alguns municípios; Fabrício Schveitzer, do Ecossistema Sienge, apontou as cidades menores, com menos estrutura técnica, como as mais sujeitas a esse ajuste. A reportagem está disponível em Contábeis. Outras bases de dados de mercado, como o Observatório Imobiliário Brasileiro, lançado pelos conselhos de corretores, também reúnem informações de preços.
Possível aumento indireto da arrecadação
A cadeia de efeitos esperada é esta: cartórios enviam os preços dos negócios ao Sinter; o valor de referência passa a refletir esses preços; prefeituras e estados passam a ter, em um só lugar, informação de mercado imóvel por imóvel. Nada disso muda alíquota, mas encurta a distância entre o preço informado e o preço real em três frentes:
- ITBI: preços declarados bem inferiores aos praticados na região passam a chamar atenção mais depressa. O município continua obrigado a abrir processo administrativo para arbitrar outro valor, como decidiu o STJ (Superior Tribunal de Justiça) ao julgar o Tema 1113, mas passa a ter dados para fundamentá-lo.
- IPTU: revisões da planta de valores ganham base técnica. A revisão depende de lei municipal ou, desde a EC 132/2023, de atualização pelo Executivo conforme critérios fixados em lei.
- Operações sujeitas ao IBS e à CBS: vendas e locações de contribuintes do regime regular com preço fora do padrão tendem a ser questionadas.
Um ponto de atenção para o contribuinte: melhorias feitas ao longo dos anos podem ser somadas ao custo de aquisição no imposto de renda sobre a venda, o que reduz o ganho tributável. No IPTU e no ITBI, a reforma e a ampliação entram no valor do imóvel, sem dedução equivalente. Quando o valor de mercado se aproxima da base de cálculo, esse efeito fica mais visível.
A dúvida que permanece é como as prefeituras vão usar os novos dados. Sem mudança na lei municipal, a planta de valores não muda; com mudança, a revisão pode vir de uma vez e pesar no carnê.
Como se contesta o valor de referência
A LC 214/2025 garante a impugnação:
“§ 3º O valor de referência poderá ser impugnado por meio de procedimento específico, nos termos do regulamento.” (Lei Complementar 214/2025, art. 256, § 3º)
Quando este texto foi revisado (setembro de 2026), não havíamos encontrado o regulamento desse procedimento publicado pela Receita Federal. Enquanto ele não sai, vale conhecer os parâmetros que a lei manda considerar (preços de mercado, dados de fiscos e cartórios, localização, tipologia, destinação, padrão e área) e reunir desde já a prova técnica que responde a cada um.
A contestação eficaz, quando o procedimento existir, tende a ser a mesma que funciona hoje contra o valor venal do ITBI: um laudo de avaliação elaborado pela NBR 14653, que mostre o valor de mercado com pesquisa de imóveis comparáveis e descreva o que o cadastro não enxerga, como estado de conservação, restrições ambientais ou problemas de documentação. O passo a passo dessa defesa, com os prazos de cada cidade, está no guia de contestação do ITBI com laudo.
O que muda para os contribuintes?
Para o proprietário comum, a mudança imediata é pequena: o imóvel ganha um código, que passa a aparecer em escrituras, registros e, a partir de 2027 nas cidades que não são capitais, nos sistemas da prefeitura. O imposto não muda por causa do código.
A mudança de fundo é a transparência dos preços. Negócios de compra, venda e aluguel que antes ficavam dispersos entre cartórios e prefeituras passam a ser reunidos em uma base nacional, e declarações de valor muito distantes do mercado ficam mais visíveis. Quem vende ou compra deve documentar bem o preço e os motivos de um valor abaixo da média (estado do imóvel, urgência, pendências), porque o valor de referência pode ser usado como prova em arbitramentos.
Três cuidados práticos:
- Consulte os dados do seu imóvel na plataforma do Sinter e confira área, endereço e características. Se o imóvel não aparecer, procure a prefeitura, que é quem envia os dados urbanos ao sistema.
- Corrija erros no cadastro municipal antes que eles se espalhem para o valor de referência; o cadastro de origem é a fonte.
- Guarde contratos, recibos de reformas e laudos, que servem tanto para contestar valores quanto para o imposto de renda na venda.
O IPTU e o seu cálculo
Imposto municipal e anual, o IPTU recai sobre o dono do imóvel urbano ou, conforme a lei local, sobre quem detém o domínio útil ou a posse. A base é o valor venal apurado pela prefeitura, e a alíquota é fixada por lei municipal, que pode prever progressividade pelo valor e alíquotas diferentes por uso e localização. O CTN exige que a zona urbana definida em lei municipal tenha ao menos dois melhoramentos públicos, como calçamento, abastecimento de água, esgoto, iluminação ou escola e posto de saúde próximos. A explicação completa, com isenções e forma de contestar o lançamento, está no guia do IPTU.
A importância do laudo de avaliação do imóvel
O laudo de avaliação imobiliária, elaborado por engenheiros ou arquitetos com a metodologia da NBR 14653, é a prova técnica que o contribuinte tem para discutir qualquer estimativa oficial: o valor venal do IPTU, a base do ITBI e, quando houver procedimento, o valor de referência do CIB. Ele descreve o imóvel a partir de vistoria, pesquisa imóveis comparáveis e chega a um valor de mercado justificado, que o fisco terá de rebater ponto a ponto.
O laudo também protege em sentido inverso: quem vende abaixo do valor de referência por motivo real (imóvel deteriorado, restrição de uso, litígio) consegue demonstrar por que o preço é justo. O Ibape, instituto nacional que reúne peritos e avaliadores de engenharia, mantém consulta pública de profissionais e a rede de institutos estaduais que reúnem avaliadores. Para saber como escolher, veja especialistas em avaliação imobiliária.
O CIB e o valor de referência dos impostos
O CIB é um cadastro, não um imposto. Com a LC 214/2025, porém, ele passou a sustentar o valor de referência, uma estimativa anual do valor de mercado de cada imóvel, alimentada por preços que os cartórios enviam ao Sinter. Esse valor tem uso direto como prova no IBS e na CBS e não substitui o valor venal do IPTU nem a base do ITBI, mas a concentração de dados de mercado tende a aproximar as bases municipais dos preços reais. O proprietário que confere o cadastro, documenta o preço dos seus negócios e mantém um laudo atualizado está preparado para contestar qualquer valor que não corresponda ao imóvel. Para o lado prático do código (consulta, imóveis rurais, erros comuns), veja o guia CIB: o que é e como consultar.
Para rever tributos e proteger seu patrimônio com um laudo técnico, fale com a Valen.
Perguntas frequentes
O CIB é um imposto novo?
Não. É o Cadastro Imobiliário Brasileiro, código único de cada imóvel urbano ou rural no país, administrado pela Receita Federal e integrado ao Sinter. Ele reúne dados que prefeituras, Incra e cartórios já mantêm.
Por que o CIB interessa à tributação?
Identificar cada imóvel com um número único, integrar os cadastros de prefeituras, Incra e cartórios e servir de base para a administração tributária, inclusive para o valor de referência previsto na LC 214/2025.
Como o CIB aumenta a segurança nas transações imobiliárias?
Com o mesmo código na prefeitura, no Incra e no cartório, fica mais difícil confundir imóveis ou usar dados divergentes em um negócio. Divergências entre cadastro e matrícula aparecem antes da escritura.
Quais tributos estão relacionados ao CIB a partir de 2026?
O CIB é o cadastro de imóveis do IBS e da CBS, criados pela reforma tributária, que incidem sobre operações com imóveis de contribuintes do regime regular. Ele também passa a integrar os sistemas das prefeituras, que cobram IPTU e ITBI, mas não muda as regras desses impostos.
O que é o “valor de referência” mencionado nas novas regras?
É a estimativa do valor de mercado de cada imóvel inscrito no CIB, atualizada anualmente e divulgada no Sinter (LC 214/2025, art. 256). No IBS e na CBS, entra como prova se a Receita ou o comitê gestor contestarem o preço declarado; não é base automática de nenhum imposto.
Quando as novas regras de tributação imobiliária entram em vigor?
O CIB já está em uso por órgãos federais, cartórios e capitais desde janeiro de 2026 e chega aos demais municípios em janeiro de 2027. O IBS e a CBS têm transição própria: em 2026 vigoram alíquotas de teste (0,1% de IBS e 0,9% de CBS, LC 214/2025, arts. 343 e 346), e a implantação segue gradual nos anos seguintes.
Como o CIB impacta os proprietários de imóveis?
O imóvel passa a ter um código nacional, sem custo. O efeito tributário é indireto: mais dados de mercado nas mãos dos fiscos e maior chance de revisão de bases defasadas, sempre dependente de lei.
O CIB substitui cadastros municipais ou cartoriais?
Não. A Receita Federal informa que cada instituição continua com suas atribuições: prefeituras e Incra mantêm os cadastros, e escritura, registro e certidões continuam nos cartórios de registro de imóveis, agora usando o CIB como identificador único.
Quem gerencia o CIB?
A Receita Federal administra o CIB e o Sinter. Os dados de origem vêm das prefeituras (imóveis urbanos), do Incra (rurais) e dos cartórios.
Como posso acessar as informações do CIB?
Na plataforma do Sinter, que mostra os dados públicos dos imóveis já integrados; a busca pode partir do mapa, do código ou do endereço. O passo a passo de como consultar o código está no guia do CIB.
O que acontece se as informações do meu imóvel no CIB estiverem incorretas?
A correção começa no cadastro de origem: prefeitura, para imóvel urbano, ou Incra, para rural. Quem não localiza o imóvel na plataforma do Sinter deve pedir à prefeitura que envie os dados ao sistema. Não há cobrança pela inscrição.
As novas regras afetam todos os tipos de imóveis?
Sim. O CIB abrange imóveis urbanos e rurais, públicos e privados, residenciais, comerciais e industriais. As diferenças entre imóvel urbano e rural definem qual cadastro de origem alimenta o código, e o imóvel rural já tem o CIB obrigatório.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.