Imóvel urbano e rural: diferenças de lei, impostos, cadastros e avaliação
Quando um imóvel é urbano ou rural, qual imposto paga, quais cadastros exige, como pode ser dividido e como se avalia, com a lei de cada ponto.
A diferença entre imóvel urbano e rural depende da lei que se aplica. Para os impostos, o Código Tributário Nacional usa a localização: o imóvel na zona urbana definida pela lei municipal paga IPTU, o imposto predial e territorial urbano, e o de fora dela paga ITR (Imposto sobre a Propriedade Territorial Rural).
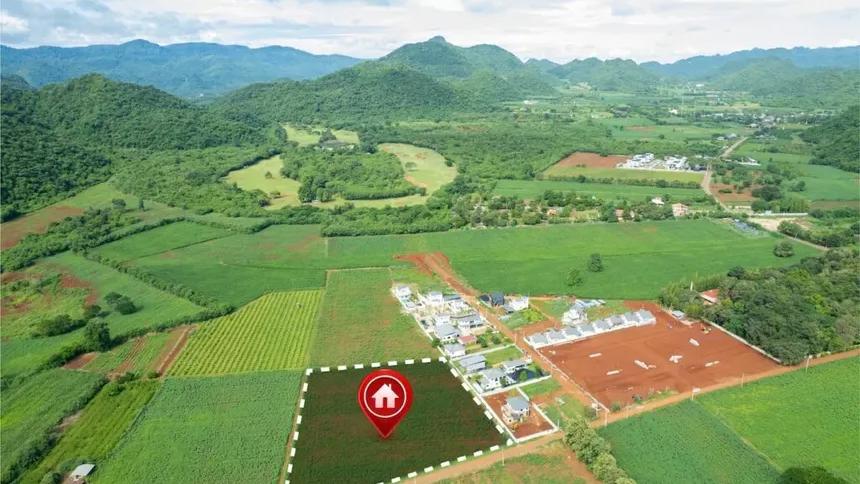
Para o direito agrário, o Estatuto da Terra usa a destinação: é rural o imóvel voltado à exploração agrícola, pecuária, extrativa ou agroindustrial, esteja onde estiver. Por isso um sítio produtivo dentro do perímetro urbano pode pagar ITR, e uma chácara de lazer na zona rural pode ser tratada como urbana para fins de IPTU se a lei municipal assim a enquadrar.
Este guia explica os dois critérios, os tipos de imóvel urbano, a tributação, os cadastros exigidos de cada um e o que muda na compra, na venda e na avaliação. Os detalhes do lado rural estão em imóveis rurais.
Pontos principais
- IPTU é municipal e incide sobre imóvel na zona urbana definida em lei municipal, que precisa ter pelo menos dois melhoramentos públicos (CTN, art. 32); ITR é federal e incide fora dela (CTN, art. 29).
- O imóvel na zona urbana comprovadamente usado em exploração agrícola, pecuária, extrativa ou agroindustrial paga ITR, e não IPTU (Decreto-Lei 57/1966, art. 15).
- O imóvel rural acumula cadastros e exigências que o urbano não tem: CCIR, CAR, Reserva Legal, georreferenciamento e fração mínima de parcelamento.
- Na avaliação, os imóveis urbanos seguem a ABNT NBR 14653-2 e os rurais, a ABNT NBR 14653-3.
O que é um imóvel urbano?
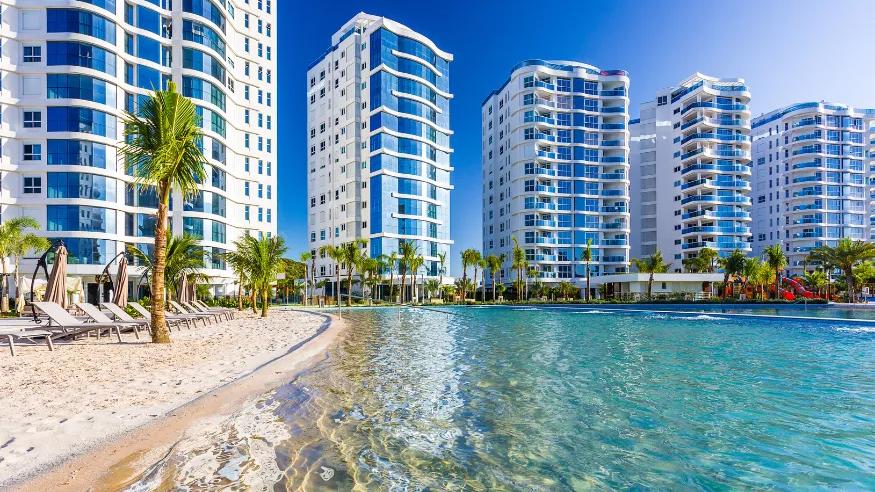
Na linguagem comum, imóvel urbano é aquele que fica dentro da cidade: numa área com ruas, redes de água, esgoto e energia, comércio e serviços. Juridicamente, a definição que mais pesa no dia a dia é a tributária. O Código Tributário Nacional considera zona urbana a definida em lei municipal, desde que tenha pelo menos dois dos seguintes melhoramentos, construídos ou mantidos pelo poder público:
- calçamento ou meio-fio com drenagem da chuva;
- abastecimento de água;
- sistema de esgotos sanitários;
- rede de iluminação pública;
- escola primária ou posto de saúde a no máximo 3 km do imóvel.
O § 2º do mesmo artigo deixa o município tratar como urbanas as áreas de expansão de loteamentos já aprovados, mesmo que ainda não tenham os melhoramentos. É por isso que loteamentos novos, afastados do centro, já pagam IPTU.
A maior parte da população brasileira vive nessas áreas. Pelo Censo de 2022 do IBGE, 87,41% dos brasileiros moravam em domicílios urbanos; em Santa Catarina, 88,36%.
Infraestrutura típica do espaço urbano
A presença de infraestrutura é a marca do espaço urbano e o que o CTN usa como critério mínimo. Em geral, inclui:
- redes de água, esgoto e drenagem;
- energia elétrica e iluminação pública;
- pavimentação e transporte público;
- escolas, unidades de saúde e outros serviços públicos.
A densidade de moradores e de construções é maior, o que concentra comércio, empregos e serviços. Para o valor do imóvel, essa infraestrutura conta muito: um terreno em rua pavimentada, com rede de esgoto e perto de serviços, vale mais do que outro de mesmo tamanho sem esses melhoramentos.
Tipos de imóveis urbanos
As cidades oferecem imóveis para praticamente todos os usos:
- Residenciais: apartamentos, de quitinetes e estúdios a coberturas; casas térreas, sobrados e casas em condomínio.
- Comerciais: salas, lojas, andares corporativos e pontos comerciais de rua.
- Industriais e logísticos: galpões e armazéns, em geral em distritos industriais ou perto de rodovias.
- Terrenos: lotes vazios em loteamentos ou áreas centrais, cujo valor depende do que o zoneamento permite construir; veja o guia sobre terrenos.
- De uso misto: prédios com lojas no térreo e apartamentos ou salas nos andares de cima.
O uso permitido em cada lote é definido pela lei de zoneamento do município. Um mesmo tipo de imóvel pode ter valores muito diferentes conforme o bairro e o que as regras urbanísticas permitem ali.
Avaliação de imóveis urbanos
Para saber quanto vale um imóvel urbano, o avaliador segue a norma ABNT NBR 14653-2, parte da NBR 14653 dedicada a imóveis urbanos. Os fatores que mais influenciam o valor são:
- localização: bairro, rua, acesso, vizinhança e infraestrutura;
- características do imóvel: área, padrão construtivo, idade, estado de conservação, vagas, andar e vista;
- regras urbanísticas: o que o zoneamento permite construir ou usar;
- mercado local: oferta, procura e preços de negócios recentes com imóveis semelhantes.
Na maior parte dos casos, o avaliador compara o imóvel com negócios de imóveis parecidos. Em terrenos para incorporação, entra o método involutivo; em imóveis sem mercado comparável, o evolutivo, que soma o valor do terreno ao custo da construção depreciada.
Uma avaliação independente protege contra preço inflado e dá argumentos objetivos para a negociação. A intermediação da compra e venda, por sua vez, é atividade do corretor de imóveis, profissão regulamentada pela Lei 6.530/1978, com inscrição obrigatória no Creci de cada estado.
Tributação de imóveis urbanos
O principal imposto do imóvel urbano é o IPTU, de competência municipal pela Constituição (art. 156, I) e com regras gerais nos artigos 32 a 34 do CTN. A lei de cada município define alíquotas, planta de valores e isenções. A Constituição permite alíquotas diferentes conforme a localização e o uso do imóvel e a progressividade em razão do valor (art. 156, § 1º), e o Estatuto da Cidade prevê o IPTU progressivo no tempo para terrenos ociosos em áreas definidas pelo plano diretor.
Na compra e venda, tanto o imóvel urbano quanto o rural pagam o ITBI, que a Constituição atribui aos municípios (art. 156, II). A diferença entre urbano e rural pesa no imposto anual, e não no imposto da transmissão.
O IPTU financia boa parte dos serviços municipais. Por isso, a regularização dos imóveis no cadastro da prefeitura interessa ao município, e a atualização desse cadastro é o que garante que o imposto seja calculado sobre a área real construída.
Infraestrutura e serviços em zonas urbanas
Viver na cidade dá acesso a serviços que no campo são mais distantes ou inexistentes: água tratada e esgoto em rede, coleta de lixo, transporte público, escolas, hospitais e comércio. Em contrapartida, há mais trânsito, ruído, custo de moradia mais alto e, em muitas cidades, problemas de segurança.
Para o valor do imóvel, a infraestrutura é decisiva. Um imóvel ligado à rede de esgoto, em rua pavimentada e com transporte por perto, tende a valer mais e a ser vendido mais rápido do que outro sem esses serviços. Obras públicas, como uma nova linha de ônibus ou a chegada da rede de esgoto, costumam valorizar os imóveis do entorno.
Densidade populacional e urbanização
A densidade populacional mede quantas pessoas vivem por quilômetro quadrado. Nas áreas urbanas, ela é alta, o que permite distribuir melhor redes e serviços públicos: o custo de levar água, esgoto e transporte a cada morador cai quando as pessoas vivem mais próximas.
O Brasil é um país urbano há décadas, e o Censo de 2022 confirmou essa tendência, com quase nove em cada dez moradores em áreas urbanas. Para o mercado imobiliário, isso significa que a maior parte da demanda por moradia se concentra nas cidades, enquanto o mercado rural é movido principalmente pela produção agropecuária e, perto das cidades, pela procura por sítios e chácaras de lazer.
Atividades econômicas predominantes
Nas cidades predominam o comércio e os serviços, como saúde, educação, turismo, finanças e tecnologia, e parte da indústria. No campo, as atividades principais são agricultura, pecuária, extrativismo e agroindústria, que são justamente as que o Estatuto da Terra usa para definir o imóvel rural.
Essa diferença de atividade explica a diferença de legislação: o imóvel urbano é regulado sobretudo pelo município, com foco no uso do solo e nas construções; o rural, pela União, com foco na produção, na função social da terra e na proteção ambiental.
Planejamento urbano e zoneamento
O plano diretor organiza o crescimento da cidade. A Constituição exige o plano diretor de todo município acima de 20 mil moradores (art. 182, § 1º) e define que a propriedade urbana cumpre sua função social quando atende às exigências de ordenação da cidade expressas no plano (art. 182, § 2º).
O zoneamento, previsto no plano diretor e detalhado em lei municipal, diz o que pode ser construído e para que uso em cada área. Também define os limites entre zona urbana, de expansão urbana e rural, e essa fronteira tem efeitos práticos. A lei de parcelamento do solo é clara:
“Somente será admitido o parcelamento do solo para fins urbanos em zonas urbanas, de expansão urbana ou de urbanização específica, assim definidas pelo plano diretor ou aprovadas por lei municipal.” (Lei 6.766/1979, art. 3º)
Na prática, não se pode lotear uma área rural para vender lotes urbanos sem antes a lei municipal incluí-la na zona urbana ou de expansão. A mesma lei fixa o lote urbano mínimo em 125 m² e 5 metros de frente, salvo exceções. Já o imóvel rural não pode ser dividido abaixo da fração mínima de parcelamento definida pelo Incra (Lei 5.868/1972, art. 8º), o que impede, por exemplo, vender pedaços pequenos de um sítio como se fossem lotes. Mais sobre o tema em loteamento.
Qualidade de vida em áreas urbanas
A qualidade de vida nas cidades depende do acesso a serviços públicos, da oferta de empregos, da mobilidade, da segurança e da presença de áreas verdes. Nem todas as áreas urbanas oferecem o mesmo: bairros com saneamento, transporte e comércio próximos têm qualidade de vida e preços bem diferentes de periferias sem infraestrutura.
Por isso, na escolha de um imóvel urbano, o bairro pesa tanto quanto a casa ou o apartamento. Olhar a infraestrutura da rua, o tempo de deslocamento até o trabalho e a oferta de escolas, e o que o zoneamento permite construir nos lotes vizinhos ajuda a evitar surpresas.
Legislação aplicável a imóveis urbanos
O Estatuto da Cidade, de 2001, regulamenta a política urbana prevista na Constituição e dá aos municípios instrumentos para ordenar o uso do solo e garantir a função social da propriedade. Entre eles:
- parcelamento, edificação ou utilização compulsórios de terrenos subutilizados;
- IPTU progressivo no tempo e desapropriação com pagamento em títulos, para quem descumprir;
- outorga onerosa do direito de construir e transferência do direito de construir;
- operações urbanas consorciadas e estudo de impacto de vizinhança.
Esses instrumentos buscam combater a especulação imobiliária e usar melhor a infraestrutura existente.
Regularização fundiária urbana
Núcleos urbanos informais têm disciplina própria. A Lei 13.465/2017 instituiu a Regularização Fundiária Urbana (Reurb):
“Ficam instituídas no território nacional normas gerais e procedimentos aplicáveis à Regularização Fundiária Urbana (Reurb), a qual abrange medidas jurídicas, urbanísticas, ambientais e sociais destinadas à incorporação dos núcleos urbanos informais ao ordenamento territorial urbano e à titulação de seus ocupantes.” (Lei 13.465/2017, art. 9º)
A Reurb feita por legitimação fundiária só alcança núcleos comprovadamente existentes até 22 de dezembro de 2016 (art. 9º, § 2º). A regularização de imóveis individuais segue outros caminhos, explicados no artigo sobre regularização imobiliária.
Diferenças entre imóvel urbano e imóvel rural
Os dois critérios convivem. O do Estatuto da Terra é a destinação:
“"Imóvel Rural", o prédio rústico, de área contínua qualquer que seja a sua localização que se destina à exploração extrativa agrícola, pecuária ou agro-industrial, quer através de planos públicos de valorização, quer através de iniciativa privada;” (Lei 4.504/1964, art. 4º, I)
O do CTN, para o IPTU e o ITR, é a localização. A ponte entre os dois está no Decreto-Lei 57/1966:
“O disposto no art. 32 da Lei nº 5.172, de 25 de outubro de 1966, não abrange o imóvel de que, comprovadamente, seja utilizado em exploração extrativa vegetal, agrícola, pecuária ou agro-industrial, incidindo assim, sôbre o mesmo, o ITR e demais tributos com o mesmo cobrados.” (Decreto-Lei 57/1966, art. 15)
O artigo chegou a ser revogado pela Lei 5.868/1972, mas a revogação foi suspensa pela Resolução do Senado Federal nº 9/2005. O Superior Tribunal de Justiça consolidou esse entendimento em recurso repetitivo (REsp 1.112.646, Tema 174): não incide IPTU, mas ITR, sobre imóvel em área urbana comprovadamente usado em exploração extrativa, agrícola, pecuária ou agroindustrial.
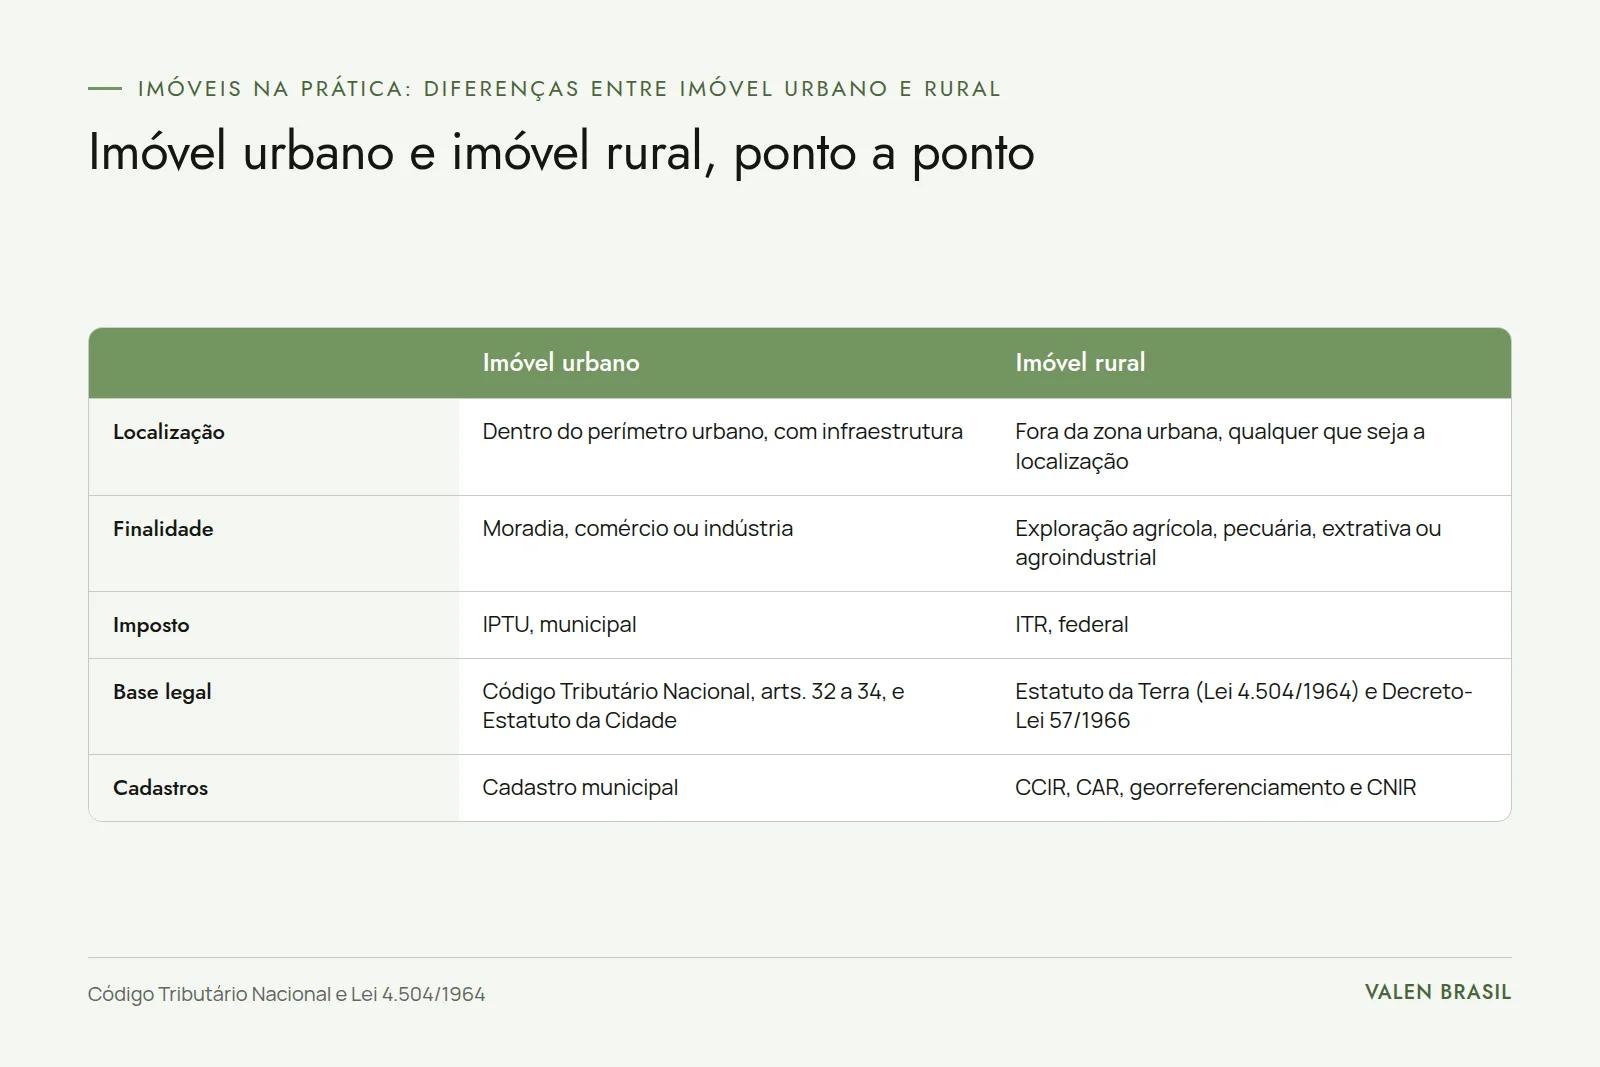
| Aspecto | Imóvel urbano | Imóvel rural |
|---|---|---|
| Critério principal | Localização na zona urbana definida em lei municipal (CTN, art. 32) | Destinação à exploração agrícola, pecuária, extrativa ou agroindustrial (Estatuto da Terra, art. 4º) |
| Imposto anual | IPTU, municipal | ITR, federal |
| Cadastro principal | Cadastro imobiliário da prefeitura | CCIR (Incra), CAR e CNIR |
| Divisão mínima | Lote de 125 m² e 5 m de frente, salvo exceções (Lei 6.766/1979) | Fração mínima de parcelamento (Lei 5.868/1972) |
| Exigências ambientais típicas | APP e regras municipais | APP, Reserva Legal e CAR (Lei 12.651/2012) |
| Usucapião especial | Até 250 m², 5 anos, para moradia (Constituição, art. 183) | Até 50 ha, 5 anos, produtiva e com moradia (Constituição, art. 191) |
| Norma de avaliação | ABNT NBR 14653-2 | ABNT NBR 14653-3 |
Isenção e não incidência do ITR
Pela Lei 9.393/1996 (art. 2º), fica fora do ITR a pequena gleba rural trabalhada pelo dono ou pela família dele, desde que ele não seja proprietário de outro imóvel. O limite de área varia por região: 100 ha (Amazônia Ocidental e Pantanal), 50 ha (Polígono das Secas e Amazônia Oriental) e 30 ha no restante do país. O imposto é apurado anualmente pelo próprio contribuinte, na Declaração do ITR (DITR) entregue à Receita Federal.
Cadastros que o imóvel rural exige e o urbano não
Urbano ou rural, todo imóvel é matriculado no Registro de Imóveis, na forma do art. 176 da Lei 6.015/1973. O rural acumula exigências:
- CCIR: sem o certificado de cadastro do Incra, atos como vender, hipotecar, arrendar ou dividir o imóvel rural são nulos, pelo § 1º do art. 22 da Lei 4.947/1966.
- Georreferenciamento: no desmembramento, parcelamento ou remembramento, a descrição do imóvel precisa de coordenadas georreferenciadas ao Sistema Geodésico Brasileiro, com a precisão fixada pelo Incra e isenção de custos para quem tem até quatro módulos fiscais somados (Lei 6.015/1973, art. 176, § 3º). Em qualquer outra transferência, o decreto que regulamenta o tema (4.449/2002, alterado em 2025) só torna a exigência obrigatória a partir de 21/10/2029. Detalhes técnicos em georreferenciamento.
- CNIR: o Cadastro Nacional de Imóveis Rurais tem base comum gerida pelo Incra e pela Receita Federal (Lei 5.868/1972, art. 1º, § 2º, incluído pela Lei 10.267/2001).
- CAR e Reserva Legal: o Cadastro Ambiental Rural é registro eletrônico obrigatório para todos os imóveis rurais (Lei 12.651/2012, art. 29), e a Reserva Legal exige manter vegetação nativa em percentual mínimo da área, percentual que é maior na Amazônia Legal e de 20% nas demais regiões (art. 12).
Nada disso se aplica ao imóvel urbano, que tem como referência o cadastro imobiliário municipal e, cada vez mais, o Cadastro Imobiliário Brasileiro, integrado pela Receita Federal.
Compra por estrangeiros
Outra diferença prática é a compra por estrangeiros. Imóveis urbanos podem ser adquiridos por estrangeiros sem restrições especiais; imóveis rurais têm limites de área e exigências próprias. Veja o que muda em compra de imóvel por estrangeiro.
Como saber se um imóvel é urbano ou rural
Na dúvida, siga esta ordem:
- Matrícula: a certidão mostra a descrição do imóvel e, muitas vezes, se ele tem cadastro no Incra (imóvel rural) ou inscrição municipal (urbano).
- Prefeitura: pergunte se o endereço está na zona urbana ou de expansão urbana definida pela lei municipal e se há inscrição no cadastro do IPTU.
- Incra e Receita: consulte a existência de CCIR e de declaração de ITR para o imóvel.
- Uso real: se o imóvel está na zona urbana, mas é usado em atividade agropecuária comprovada, o imposto devido pode ser o ITR, e não o IPTU.
Quem vai comprar terreno rural deve conferir também CAR, Reserva Legal, fração mínima e georreferenciamento. Para avaliar um imóvel rural, o guia de avaliação de imóveis rurais explica os métodos específicos.
O que muda entre imóvel urbano e rural
Imóvel urbano e rural diferem em localização, finalidade, tributos, cadastros, regras de divisão e exigências ambientais. Para o IPTU e o ITR, vale a localização definida em lei municipal, com a exceção do imóvel urbano usado em atividade rural comprovada. Para o direito agrário, vale a destinação. Entender qual regra se aplica ao seu caso evita pagar o imposto errado, comprar um imóvel que não pode ser dividido ou descobrir, depois da compra, exigências ambientais que reduzem o aproveitamento.
Para saber quanto vale um imóvel urbano ou rural, com o método adequado a cada caso, a Valen Brasil faz avaliações técnicas segundo a NBR 14653, úteis para comprar, vender, fazer inventário ou discutir a base de cálculo de impostos.
Perguntas frequentes
O que caracteriza um imóvel urbano?
Para o IPTU, estar dentro da zona urbana fixada pelo município, onde existam ao menos dois serviços ou obras públicas da lista do CTN (como calçamento, água, esgoto, iluminação ou escola a até 3 km), ou em área de expansão urbana de loteamento aprovado.
O que caracteriza um imóvel rural?
Pelo Estatuto da Terra, a destinação à exploração agrícola, pecuária, extrativa ou agroindustrial, qualquer que seja a localização. Para o ITR, o imóvel fora da zona urbana do município.
Um imóvel na cidade pode pagar ITR em vez de IPTU?
Sim, se for comprovadamente usado em exploração agrícola, pecuária, extrativa ou agroindustrial, pelo art. 15 do Decreto-Lei 57/1966 e pelo entendimento do STJ em recurso repetitivo.
Quais são os principais tipos de imóveis urbanos?
Apartamentos, casas, salas e lojas comerciais, galpões, terrenos e prédios de uso misto.
Como é feita a avaliação de imóveis urbanos e rurais?
Pela norma ABNT NBR 14653: a parte 2 trata dos imóveis urbanos e a parte 3, dos rurais. O método mais comum é o comparativo com vendas de imóveis semelhantes.
Que documentos o imóvel rural exige que o urbano não exige?
CCIR, prova de quitação do ITR, inscrição no CAR, observância da Reserva Legal e, conforme o caso, georreferenciamento certificado pelo Incra.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.