ITBI: o que é, quem paga e como calcular pelo valor de mercado
O que é o ITBI, quem paga, como calcular pela base de valor de mercado da LC 227/2026, quando há isenção e como contestar a guia da prefeitura com laudo.
O ITBI é o imposto municipal cobrado quando um imóvel muda de dono por ato oneroso entre pessoas vivas, como na compra e venda ou na permuta. A sigla vem de Imposto sobre a Transmissão de Bens Imóveis. Na maioria das cidades quem paga é o comprador, e o valor sai da multiplicação da alíquota fixada pela prefeitura pelo valor de mercado do imóvel. Sem a guia quitada (ou o reconhecimento de isenção), o cartório não registra a transferência. Este guia explica quem paga, como calcular, quando existe isenção de ITBI e o que fazer quando a prefeitura cobra a mais.
Pontos principais
- O imposto pertence ao município onde fica o imóvel, e cada prefeitura define a própria alíquota por lei. Em São Paulo, a alíquota geral é de 3%.
- A partir de janeiro de 2026, o Código Tributário Nacional (CTN), alterado pela Lei Complementar 227/2026, diz expressamente que a base do ITBI é o preço que o imóvel alcançaria à vista, em condições normais de mercado.
- O valor que o comprador declara presume-se verdadeiro. Para cobrar sobre um número maior, a prefeitura precisa abrir processo administrativo, conforme decidiu o Superior Tribunal de Justiça (STJ) no Tema 1113.
- Herança e doação não pagam ITBI; pagam ITCMD, que é estadual.
- Quem discorda do valor atribuído pela prefeitura pode contestá-lo com avaliação contraditória, e um laudo técnico de avaliação é a prova mais usada nesse pedido.
O que é o ITBI?
O ITBI está previsto no art. 156, inciso II, da Constituição Federal, que dá aos municípios a competência para tributar a transmissão de imóveis:
“II - transmissão "inter vivos", a qualquer título, por ato oneroso, de bens imóveis, por natureza ou acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos a sua aquisição;” (Constituição Federal, art. 156)
Três palavras dessa regra delimitam o imposto. Inter vivos significa que a transmissão acontece entre pessoas vivas; a que decorre de morte fica com o imposto estadual. Oneroso quer dizer que há contrapartida, em dinheiro ou em outro bem; a doação, que é gratuita, também fica fora. E exceto os de garantia afasta do ITBI a hipoteca e a alienação fiduciária, que não transferem a propriedade ao credor enquanto a dívida é paga (veja hipoteca e alienação fiduciária).
O art. 35 do CTN ganhou nova redação com a LC 227/2026, que o alinhou à Constituição. O fato gerador passou a ser descrito assim:
“I - a transmissão inter vivos , a qualquer título, por ato oneroso, da propriedade ou do domínio útil de bens imóveis por natureza ou por acessão física, como definidos na lei civil;” (Código Tributário Nacional, art. 35, com a redação da Lei Complementar 227/2026)
Na prática, entram no campo do ITBI a compra e venda à vista ou financiada, a permuta de imóvel, a dação em pagamento, a arrematação em leilão (inclusive nos leilões da Caixa), a adjudicação e a cessão de direitos de quem prometeu comprar. A Secretaria da Fazenda de São Paulo, por exemplo, lista essas operações entre as que pagam o imposto pela alíquota geral.
Enquanto a escritura não é registrada, o imóvel continua, perante todos, em nome de quem vendeu. É o que diz o Código Civil:
“Art. 1.245. Transfere-se entre vivos a propriedade mediante o registro do título translativo no Registro de Imóveis. § 1 o Enquanto não se registrar o título translativo, o alienante continua a ser havido como dono do imóvel.” (Código Civil, art. 1.245)
Imagine pagar o imóvel inteiro e descobrir, anos depois, que uma dívida do vendedor gerou penhora sobre ele porque a matrícula nunca foi atualizada. O ITBI é uma das etapas que levam a escritura até o registro e evitam esse tipo de problema.
Diferença entre ITBI e outros impostos sobre imóveis
O ITCMD, que tributa a transmissão causa mortis e a doação, é o tributo que mais se confunde com o ITBI, porque os dois incidem na passagem de um imóvel para outra pessoa. A diferença está no motivo da transmissão: o ITBI alcança as operações com contrapartida, e o ITCMD alcança a herança e a doação. A tabela resume os tributos que o dono de um imóvel costuma encontrar.
| Tributo | Quem cobra | Quando incide | Quem costuma pagar |
|---|---|---|---|
| ITBI | Município do imóvel | Compra e venda, permuta, dação, arrematação e cessão onerosa | Comprador (conforme a lei municipal) |
| ITCMD | Estado | Herança e doação | Herdeiro ou quem recebe a doação |
| IPTU | Município do imóvel | Todo ano, pela propriedade urbana | Proprietário ou possuidor |
| IR sobre ganho de capital | União | Venda com lucro por pessoa física | Vendedor |
| Laudêmio | União (terrenos de marinha) | Transferência onerosa de imóvel em terreno de marinha | Conforme o contrato |
Os quatro primeiros são tributos; o laudêmio é uma receita patrimonial da União, cobrada em imóveis situados em terrenos de marinha, e tem explicação própria em laudêmio: o que é e quando se paga. O IPTU é anual e não depende de venda. Já o imposto de renda devido na venda cabe ao vendedor e incide só sobre o lucro.
Uma consequência dessa divisão: no mesmo negócio, o comprador paga o ITBI e o vendedor pode dever imposto de renda. Um não substitui o outro, e o planejamento de cada lado deve considerar os dois. O resumo de todos os tributos da venda de um imóvel está em texto próprio.
Por que pagar o ITBI é obrigatório?
O ITBI é obrigatório porque a lei faz do cartório um fiscal do imposto. O oficial de registro só pratica o ato depois de conferir a quitação ou o reconhecimento de isenção:
“Art. 289. No exercício de suas funções, cumpre aos oficiais de registro fazer rigorosa fiscalização do pagamento dos impostos devidos por força dos atos que lhes forem apresentados em razão do ofício.” (Lei 6.015/1973, art. 289)
O CTN reforça essa exigência ao tornar tabeliães e registradores solidariamente responsáveis pelos tributos devidos sobre os atos que praticam, quando não for possível cobrar do contribuinte (art. 134, VI). Por isso nenhum cartório lavra ou registra a transferência sem a guia paga. A escritura pública formaliza o negócio, mas é o registro na matrícula do imóvel que transfere a propriedade.
Pular essa etapa, com um contrato de gaveta, por exemplo, deixa o comprador sem proteção contra credores do vendedor, sem acesso a financiamento com garantia do imóvel e com dificuldade para vender depois. Quando a regularização vem anos mais tarde, o imposto é cobrado do mesmo jeito, por vezes com acréscimos. O guia de regularização imobiliária trata desses casos.
Quem deve pagar o ITBI?
O CTN deixa a escolha do contribuinte para a lei de cada município:
“Art. 42. Contribuinte do impôsto é qualquer das partes na operação tributada, como dispuser a lei.” (Código Tributário Nacional, art. 42)
As leis municipais costumam eleger o adquirente. Na capital paulista, a Lei municipal 11.154/1991 aponta como contribuintes os adquirentes e, nas cessões de direitos de compromisso de compra e venda, os cedentes. Por isso a resposta mais comum é “o comprador paga”, mas quem decide é a lei da cidade do imóvel.
Comprador e vendedor podem combinar outra divisão, e o acordo vale entre eles. Ele não muda, porém, de quem o município cobra:
“Art. 123. Salvo disposições de lei em contrário, as convenções particulares, relativas à responsabilidade pelo pagamento de tributos, não podem ser opostas à Fazenda Pública, para modificar a definição legal do sujeito passivo das obrigações tributárias correspondentes.” (Código Tributário Nacional, art. 123)
Se o contrato diz que o vendedor arca com o ITBI e ele não paga, a prefeitura continua cobrando o comprador, que depois terá de buscar o reembolso contra o vendedor. Quem assume o imposto por contrato deve pagar a guia antes da escritura e entregar o comprovante.
Quando o ITBI é devido
A pergunta “devo pagar na escritura ou no registro?” tem história no Supremo Tribunal Federal (STF). Em fevereiro de 2021, no Tema 1124 de repercussão geral, o tribunal afirmou que o fato gerador do ITBI só ocorre com a transferência efetiva da propriedade, pelo registro. Em agosto de 2022, ao julgar embargos do município de São Paulo, o próprio STF cancelou esse julgamento, porque o caso tratava de cessão de direitos de compromisso de compra e venda, situação diferente da que havia sido decidida. A questão da cessão de direitos voltou a ficar pendente.
Na rotina, a maioria das prefeituras emite a guia antes da escritura, e os cartórios pedem o comprovante para lavrá-la. Quem pretende discutir o momento da cobrança, sobretudo em cessões sucessivas de contrato de imóvel na planta, precisa de orientação jurídica sobre a situação do tema na data do negócio.
Como calcular o ITBI?
O cálculo tem três etapas: descobrir a base de cálculo, conferir a alíquota do município e multiplicar uma pela outra. A etapa que gera mais disputa é a primeira.
Base de cálculo: o valor de mercado do imóvel
Pelo art. 38 do CTN, o ITBI sempre foi calculado sobre o valor venal do que se transmite. A Lei Complementar 227/2026, em vigor desde a publicação, em janeiro de 2026, acrescentou ao artigo o que se entende por valor venal:
“§ 1º Considera-se valor venal, para fins do caput deste artigo, o valor pelo qual o bem ou direito seria negociado à vista, em condições normais de mercado.” (Código Tributário Nacional, art. 38, § 1º, incluído pela Lei Complementar 227/2026)
O mesmo artigo obriga a prefeitura a estimar esse valor por critérios técnicos (preços praticados, dados de cartórios e bancos, características do imóvel ou outros parâmetros usuais de avaliação) e a divulgar os critérios. Também dá ao contribuinte um caminho para discordar:
“§ 3º As administrações tributárias dos Municípios e do Distrito Federal deverão divulgar os critérios utilizados para estimar o valor venal a que se refere o caput deste artigo, o qual poderá ser contestado pelo contribuinte mediante a apresentação de avaliação contraditória em procedimento específico, nos termos da legislação específica municipal ou distrital.” (Código Tributário Nacional, art. 38, § 3º, incluído pela Lei Complementar 227/2026)
O valor venal do ITBI não é o mesmo número que aparece no carnê do IPTU. O STJ já havia firmado essa separação em 2022, ao julgar o Tema 1113 em recurso repetitivo (REsp 1.937.821/SP), com três teses:
“a) a base de cálculo do ITBI é o valor do imóvel transmitido em condições normais de mercado, não estando vinculada à base de cálculo do IPTU, que nem sequer pode ser utilizada como piso de tributação; b) o valor da transação declarado pelo contribuinte goza da presunção de que é condizente com o valor de mercado, que somente pode ser afastada pelo fisco mediante a regular instauração de processo administrativo próprio (art. 148 do CTN); c) o Município não pode arbitrar previamente a base de cálculo do ITBI com respaldo em valor de referência por ele estabelecido unilateralmente.” (STJ, Tema 1113, REsp 1.937.821/SP)
Em termos práticos: o ponto de partida é o preço declarado no negócio. Se a prefeitura achar que ele está abaixo do mercado, precisa demonstrar isso em processo administrativo, com direito de defesa, em vez de simplesmente aplicar uma tabela própria. O art. 148 do CTN, citado pelo STJ, é a regra geral para esse arbitramento e ressalva a avaliação contraditória, administrativa ou judicial.
Ainda há municípios que informam, em seus sites, que a base será o maior número entre o preço do negócio e o valor de referência da prefeitura. A Secretaria da Fazenda de São Paulo mantém essa redação na página de cálculo do imposto. O acórdão do Tema 1113 aguarda recurso extraordinário no STF (RE 1.412.419), mas as teses continuam valendo para os tribunais, e, desde a LC 227/2026, o fisco municipal precisa divulgar os critérios técnicos que usa. Quem receber guia calculada sobre valor de referência maior que o preço pago tem base legal para questionar. O artigo sobre valor venal detalha a diferença entre o número do IPTU e o do ITBI.
Alíquota: cada município define a sua
A alíquota vem da lei municipal. Em São Paulo, é de 3% na regra geral. Não existe uma faixa nacional obrigatória, e o STF já decidiu que a alíquota não pode subir conforme o valor do imóvel:
“Súmula 656 - É inconstitucional a lei que estabelece alíquotas progressivas para o imposto de transmissão inter vivos de bens imóveis - ITBI com base no valor venal do imóvel.” (STF, Súmula 656)
Algumas cidades adotam alíquotas menores para imóveis financiados pelo Sistema Financeiro da Habitação (SFH) ou para programas habitacionais, e há municípios que reduzem a alíquota por períodos determinados para estimular a regularização. Antes de fechar negócio em Itajaí, Balneário Camboriú, Blumenau ou em qualquer outra cidade, confira a alíquota em vigor no site da prefeitura ou no código tributário municipal.
Passo a passo
- Separe o preço combinado no contrato e o valor que a prefeitura atribui ao imóvel, se o município divulgar um valor de referência.
- Consulte a alíquota vigente na lei ou no portal da prefeitura, incluindo reduções para financiamento pelo SFH.
- Multiplique a base pela alíquota. Nos municípios que adotam alíquota reduzida para a parte financiada, calcule cada parcela separadamente e some.
- Compare o resultado com a guia emitida. Se a base da guia for maior que o preço de mercado, avalie a contestação antes de pagar.
Exemplos de cálculo
Os exemplos usam números redondos para mostrar a conta. Confirme sempre a alíquota do município do imóvel.
| Preço do imóvel | Alíquota de 2% | Alíquota de 3% |
|---|---|---|
| R$ 300.000 | R$ 6.000 | R$ 9.000 |
| R$ 600.000 | R$ 12.000 | R$ 18.000 |
| R$ 1.200.000 | R$ 24.000 | R$ 36.000 |
O exemplo de R$ 300 mil com 3%, que já constava deste guia, dá R$ 9 mil de imposto. Agora um caso de divergência de base: o comprador declara R$ 480 mil, preço efetivamente pago, e a prefeitura emite a guia sobre R$ 560 mil, seu valor de referência. Com alíquota de 2%, o imposto seria de R$ 9.600 sobre o preço declarado e de R$ 11.200 sobre o valor da prefeitura, uma diferença de R$ 1.600. É essa diferença que o Tema 1113 e o art. 38, § 3º, do CTN permitem discutir.
ITBI para imóvel financiado
No financiamento, o imposto incide sobre o valor do imóvel, e não apenas sobre a parte financiada. O que muda, em algumas cidades, é a alíquota: a parte financiada pelo SFH paga percentual menor, até um teto.
São Paulo é um exemplo com regras publicadas pela Secretaria da Fazenda, com base na Lei 11.154/1991. Para financiamentos contratados a partir de 25/2/2022, para imóveis de até R$ 725.808,00 transmitidos pelo SFH, pelo Programa de Arrendamento Residencial (PAR), de Habitação de Interesse Social (HIS) ou por consórcio, aplica-se 0,5% sobre o valor financiado até R$ 120.968,00 e 3% sobre o restante. Esses limites valem a partir de 1º/1/2026 e são atualizados todo ano. Acima de R$ 725.808,00, ou no Sistema Financeiro Imobiliário (SFI), vale 3% sobre tudo.
| Parcela | Base | Alíquota | Imposto |
|---|---|---|---|
| Financiada, até o limite | R$ 120.968,00 | 0,5% | R$ 604,84 |
| Restante do valor | R$ 379.032,00 | 3% | R$ 11.370,96 |
| Total com a redução | R$ 500.000,00 | — | R$ 11.975,80 |
| Sem a redução (3% sobre tudo) | R$ 500.000,00 | 3% | R$ 15.000,00 |
A economia no exemplo é de R$ 3.024,20. Repare que, mesmo com R$ 350 mil financiados, a alíquota menor só alcança os primeiros R$ 120.968,00. Alguns contratos de financiamento imobiliário admitem incluir as despesas de ITBI e registro no valor emprestado; pergunte ao banco antes de assinar. Estatísticas do setor podem ser consultadas na Abecip, entidade que reúne as instituições de crédito imobiliário e poupança.
ITBI para imóvel na planta
Na compra na planta, o que se transmite no início é, em geral, a fração do terreno e o direito à futura unidade. O STF tem duas súmulas antigas sobre a parte que o comprador constrói depois de adquirir:
“Súmula 110 - O imposto de transmissão inter vivos não incide sobre a construção, ou parte dela, realizada pelo adquirente, mas sobre o que tiver sido construído ao tempo da alienação do terreno.” (STF, Súmula 110)
“Súmula 470 - O imposto de transmissão "inter vivos" não incide sobre a construção, ou parte dela, realizada, inequivocamente, pelo promitente comprador, mas sobre o valor do que tiver sido construído antes da promessa de venda.” (STF, Súmula 470)
Na incorporação imobiliária, a forma do contrato define o resultado. Quando o comprador adquire a fração ideal e contrata a construção por empreitada ou por administração, a obra paga por ele não deveria entrar na base. Quando compra da construtora ou incorporadora a unidade pronta, por preço fechado, a prefeitura tende a cobrar sobre o valor total. Leia o contrato e a guia com atenção, porque é comum a prefeitura lançar o imposto sobre o valor do imóvel acabado.
O comprador na planta também deve lembrar que a responsabilidade pelo ITBI continua sendo dele, salvo previsão diferente na lei municipal, e que a cessão do contrato antes da entrega pode gerar nova cobrança na cidade que tributa essa operação.
Procedimentos para pagamento do ITBI
O caminho varia de uma prefeitura para outra, mas a sequência costuma ser esta:
- Reúna a matrícula atualizada, o contrato ou minuta da escritura, os documentos de comprador e vendedor e, se houver financiamento, o contrato do banco.
- Faça a declaração de transação no portal da prefeitura ou peça ao cartório que a encaminhe, informando o preço e a forma de pagamento.
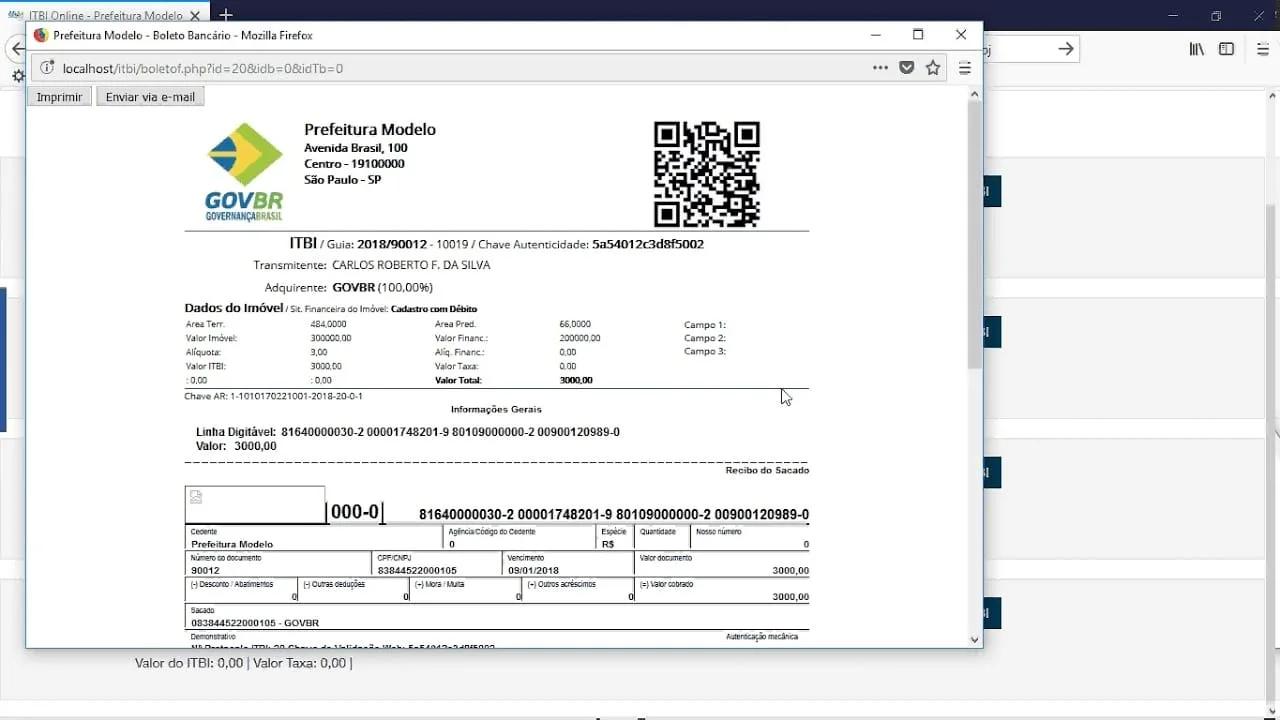
- Emita a guia, confira base, alíquota e dados do imóvel e pague no banco ou pelo meio indicado na guia.
- Leve o comprovante ao tabelionato para a escritura e depois ao registro de imóveis.
Muitos municípios emitem a guia só pela internet; outros ainda atendem no balcão da secretaria de finanças. O prazo de pagamento, o prazo de validade da guia e a forma de obter segunda via são definidos pela legislação local. Se a guia se perder depois de paga, peça à prefeitura a certidão ou o comprovante de recolhimento, que o cartório aceita no lugar do recibo original.
Quando o ITBI pode ser isento?
Isenção é dispensa do imposto concedida por lei, e o CTN exige que essa lei diga as condições e os tributos alcançados:
“Art. 176. A isenção, ainda quando prevista em contrato, é sempre decorrente de lei que especifique as condições e requisitos exigidos para a sua concessão, os tributos a que se aplica e, sendo caso, o prazo de sua duração.” (Código Tributário Nacional, art. 176)
As hipóteses mais comuns de isenção do pagamento do ITBI são:
- aquisição por programas habitacionais para famílias de baixa renda;
- aquisição por entidades de assistência social, quando a lei local prevê;
- imóveis de interesse social ou de moradia popular, dentro dos limites de valor fixados pelo município.
Como o ITBI é municipal, as isenções dependem da lei de cada cidade, e não do estado. No programa habitacional federal regido pela Lei 14.620/2023, a norma exige que o ente federativo conceda isenção como condição para receber os investimentos:
“§ 11. A lei do ente federativo, que deverá produzir efeitos previamente à contratação dos investimentos, deverá estabelecer isenções dos seguintes tributos, nas operações que decorram da aplicação dos recursos provenientes das fontes de recursos a que se referem os incisos I a IV do caput : I - imposto sobre a transmissão de bens imóveis; II - imposto de transmissão causa mortis e doação; III - imposto sobre a propriedade predial e territorial urbana.” (Lei 14.620/2023, art. 6º, § 11)
Os incisos I a IV citados são as dotações do orçamento da União, o FNHIS (fundo nacional voltado à habitação de interesse social), o Fundo de Arrendamento Residencial (FAR) e o Fundo de Desenvolvimento Social (FDS). A compra financiada apenas com recursos do FGTS não está nessa lista, e a isenção, nesse caso, depende de a lei municipal prever. Detalhes do programa estão em Minha Casa, Minha Vida.
A cidade de São Paulo mantém isenção para a primeira aquisição de imóvel, com teto de valor atualizado todo ano. Segundo a tabela da Secretaria da Fazenda, o limite é de R$ 245.527,77 a partir de 1º/1/2026. As demais condições estão na legislação municipal e devem ser conferidas antes da compra.
Saber das isenções pode reduzir de forma relevante o custo da compra, mas elas não são automáticas: em regra, é preciso pedir o reconhecimento à prefeitura e apresentar ao cartório a certidão correspondente.
Isenção e não incidência não são a mesma coisa
A isenção pressupõe que o imposto seria devido e a lei o dispensa. A não incidência, ou imunidade quando vem da Constituição, significa que o ITBI sequer alcança aquela transmissão. É o caso da incorporação de imóvel ao capital de uma empresa:
“I - não incide sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital, nem sobre a transmissão de bens ou direitos decorrente de fusão, incorporação, cisão ou extinção de pessoa jurídica, salvo se, nesses casos, a atividade preponderante do adquirente for a compra e venda desses bens ou direitos, locação de bens imóveis ou arrendamento mercantil;” (Constituição Federal, art. 156, § 2º)
O CTN, no art. 36, repete a regra para a integralização de capital e para a incorporação ou fusão de empresas, e no art. 37 define quando a atividade é preponderante:
“§ 1º Considera-se caracterizada a atividade preponderante referida neste artigo quando mais de 50% (cinqüenta por cento) da receita operacional da pessoa jurídica adquirente, nos 2 (dois) anos anteriores e nos 2 (dois) anos subseqüentes à aquisição, decorrer de transações mencionadas neste artigo.” (Código Tributário Nacional, art. 37, § 1º)
Para empresa aberta após a compra, ou com menos de dois anos de atividade na data dela, o teste considera os três primeiros anos seguintes (art. 37, § 2º). Se a preponderância se confirmar, o imposto passa a ser devido pela lei e pelo valor da data da aquisição (§ 3º). Como a Constituição cita também a cisão, o mesmo teste vale para a cisão de empresas que transfere imóveis.
Integralização em holding: dois temas no STF
Quem transfere imóvel para uma holding patrimonial ou familiar precisa olhar esse teste antes de contar com a desoneração, porque a empresa que vive de aluguel ou de venda de imóveis tende a ficar acima dos 50% de receita imobiliária.
Duas decisões do STF pesam nessa conta. No Tema 796 (RE 796.376), o tribunal fixou que a imunidade para no limite do capital a integralizar; se o imóvel entra no capital por valor menor que o de mercado, a diferença pode ser tributada. Já o Tema 1348 (RE 1.495.108) discute se a imunidade na integralização vale mesmo quando a atividade preponderante da empresa é imobiliária. Até a revisão deste artigo, em setembro de 2026, o julgamento estava suspenso por pedido de vista, sem tese fixada. Enquanto o STF não concluir, a regra aplicada pelas prefeituras continua sendo a do art. 37 do CTN.
Valor do ITBI foi maior que deveria, o que fazer?
Se a guia do ITBI veio calculada sobre um valor acima do preço de mercado, ou com alíquota errada, há caminhos administrativos e judiciais para corrigir. A ordem abaixo é a mais comum.
1. Verifique a base de cálculo
Compare a base da guia com o preço do contrato e com o valor de mercado do imóvel. Confira área, padrão, idade e localização cadastrados, porque erros no cadastro municipal elevam o valor de referência. Lembre que, pela LC 227/2026, a prefeitura deve divulgar os critérios usados para chegar ao valor venal, e o contribuinte pode pedir acesso a eles.
2. Consulte um perito especializado
A avaliação contraditória prevista no art. 38, § 3º, do CTN pede prova técnica. O laudo de avaliação do imóvel feito conforme a NBR 14653, da Associação Brasileira de Normas Técnicas (ABNT), com vistoria, pesquisa de mercado e tratamento estatístico, mostra o valor de mercado com fundamentação que a prefeitura precisa enfrentar. Perícia e avaliação estão entre as atribuições legais de arquitetos e urbanistas (Lei 12.378/2010, art. 2º, VI) e de engenheiros (Lei 5.194/1966, art. 7º, c).
Um laudo bem fundamentado reduz o espaço para contestação futura e serve como prova no processo administrativo e, se for o caso, na ação judicial. Veja o que pesa na escolha do profissional em como avaliar a credibilidade de um avaliador de imóveis.
3. Compare com a legislação municipal
Leia a lei do ITBI do município: alíquota geral, reduções para financiamento, isenções e o procedimento de contestação. A LC 227/2026 remete à legislação municipal o procedimento da avaliação contraditória, então o rito, os documentos e os prazos variam de cidade para cidade. Os prazos e as exigências de Itajaí, Balneário Camboriú, Blumenau, Itapema e Navegantes estão reunidos no guia sobre como contestar a base de cálculo do ITBI.
4. Solicite revisão administrativa
Protocole o pedido de revisão na secretaria de finanças com o laudo, a escritura ou minuta, a matrícula e a guia contestada. Explique o erro e peça o recálculo. Se a prefeitura mantiver o valor, cabe recurso à instância administrativa prevista na lei local.
5. Peça a reavaliação do valor venal
Algumas prefeituras têm formulário próprio para pedir a revisão do valor venal de referência. Preencha o requerimento, anexe os documentos no formato pedido e acompanhe o protocolo. Não há prazo nacional para a resposta: quem fixa o prazo é a lei municipal. Como referência, a Lei 9.784/1999, que rege o processo administrativo federal, dá à Administração até 30 dias para decidir depois de concluída a instrução, prorrogáveis por igual período com motivação expressa; essa regra não obriga o município que tenha norma própria.
6. Recorra à Justiça, se necessário
Se o pedido administrativo for negado e houver prova consistente, como o laudo, é possível propor ação judicial para recalcular o imposto ou para reaver o que foi pago a mais. A ação é um processo contencioso, contra o município, e costuma exigir advogado. O CTN garante a restituição do tributo pago a maior (art. 165) e fixa prazo de cinco anos para pedi-la (art. 168).
7. Fique atento aos prazos
Os prazos de impugnação variam por município e costumam contar da emissão da guia ou da notificação do lançamento. O prazo de cinco anos para pedir restituição conta da extinção do crédito tributário, que, no ITBI pago, costuma ser a data do pagamento. Um advogado tributarista ou imobiliário pode indicar o caminho mais seguro em cada caso.
Consequências de não pagar o ITBI corretamente
Pagar o ITBI errado, ou não pagar, costuma trazer estes problemas:
- Registro bloqueado: sem a quitação, o registro de imóveis não transfere a propriedade, e o comprador fica sem a proteção que só o registro dá.
- Multa e juros: a lei municipal prevê acréscimos sobre o imposto pago com atraso ou a menor.
- Dívida ativa: o débito não pago no prazo pode ser inscrito em dívida ativa (CTN, art. 201) e cobrado em execução fiscal.
- Diferença cobrada depois: se a prefeitura revisar o lançamento dentro do prazo legal, o comprador recebe cobrança complementar.
Calcular a base com cuidado, pagar no prazo e guardar o comprovante evita essas consequências.
O que muda no ITBI com a LC 227/2026
O ITBI é o imposto municipal que acompanha a compra de um imóvel até o registro. A lei da cidade define quem paga e qual é a alíquota; a base, desde a LC 227/2026, é expressamente o valor de mercado à vista, e o preço declarado vale até que a prefeitura prove o contrário em processo próprio. Isenções dependem de lei municipal, e a integralização de imóveis em empresas tem regras próprias, com julgamento pendente no STF. Quando a guia vem acima do mercado, o contribuinte tem direito à avaliação contraditória, e um laudo técnico de avaliação imobiliária é a prova que sustenta esse pedido. Para entender o negócio inteiro, do contrato ao registro, veja o guia de compra e venda de imóvel.
Perguntas frequentes
Quanto é a taxa de ITBI e cartório?
O ITBI é um imposto, e não uma taxa; a alíquota é definida pela lei de cada município (em São Paulo, 3% na regra geral). Os emolumentos de escritura e registro são outra despesa. Eles não ficam a critério do cartório: a Lei 10.169/2000 manda os estados e o Distrito Federal fixarem os valores em tabelas, que devem corresponder ao custo efetivo e à remuneração adequada do serviço. Consulte a tabela de emolumentos do estado do imóvel.
Quanto custa o ITBI de um imóvel?
Multiplique a base de cálculo pela alíquota do município. Com alíquota de 3%, um imóvel de R$ 600 mil paga R$ 18 mil; com 2%, R$ 12 mil. Se houver financiamento pelo SFH, confira se a cidade aplica alíquota menor sobre a parte financiada.
É preciso pagar o ITBI para fazer a escritura?
Na prática, sim. As prefeituras emitem a guia antes da escritura, e o cartório exige o comprovante, ou a certidão de isenção, para lavrar a escritura e para registrar a transferência. Sem o registro, a propriedade não passa para o comprador. Antes da escritura, vale pedir também a certidão de ônus reais do imóvel.
O que é o ITBI?
É o tributo municipal sobre a transmissão de imóveis, cobrado pela prefeitura quando um imóvel ou um direito real sobre ele é transferido de forma onerosa entre pessoas vivas, como na compra e venda.
Quem deve pagar o ITBI?
Quem a lei municipal indicar; na maioria das cidades, o comprador. Um acordo diferente entre as partes vale entre elas, mas não obriga a prefeitura, que continua cobrando o contribuinte definido em lei.
Imóvel recebido por herança ou doação paga ITBI?
Não. Herança e doação pagam ITCMD, imposto estadual. O ITBI só aparece se, depois, um herdeiro comprar a parte dos outros, porque aí há transmissão onerosa.
Dá para contestar o valor do ITBI?
Sim. O CTN, com a redação da LC 227/2026, garante a avaliação contraditória, e o STJ decidiu no Tema 1113 que a prefeitura não pode impor valor de referência fixado por ela mesma. Um laudo de avaliação conforme a NBR 14653 é a prova técnica mais usada nesse pedido.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.