Imposto de renda na venda de imóvel: ganho de capital passo a passo
Como calcular o IR sobre o lucro na venda de imóvel: custo, corretagem, fatores de redução, isenções, venda a prazo, herança, prazo e GCAP.
Quem vende um imóvel por mais do que ele custou paga Imposto de Renda sobre a diferença, chamada ganho de capital. A alíquota é de 15% sobre o lucro de até R$ 5 milhões e sobe por faixas até 22,5%.
Antes de aplicá-la, a lei permite abater a corretagem paga na venda, somar ao custo as reformas e o imposto de transmissão pagos pelo vendedor e aplicar fatores de redução que diminuem a base conforme o tempo de posse.
A conta é feita no GCAP, programa gratuito da Receita, e o DARF tem de ser quitado no mês seguinte ao recebimento, até o último dia útil. Há três isenções principais: bens de pequeno valor, imóvel único vendido por até R$ 440 mil e compra de outra moradia com o valor recebido, dentro de 180 dias. Este guia trata só do Imposto de Renda do vendedor pessoa física; os outros impostos da venda, como ITBI e laudêmio, e as demais etapas para vender um imóvel estão em artigos próprios.
Pontos principais
- O imposto não incide sobre o preço recebido, e sim sobre o ganho: valor de alienação menos custo de aquisição.
- O custo é o valor efetivamente pago pelo imóvel, sem correção pela inflação desde 1996, acrescido de reformas, ITBI da compra, corretagem da compra e contribuição de melhoria, se estiverem comprovados e informados na declaração de bens.
- Os fatores redutores criados pela Lei 11.196/2005 diminuem a base de cálculo em cerca de 4% a cada ano de posse, e o GCAP faz essa conta sozinho.
- Na venda parcelada, paga-se o imposto proporcional a cada parcela, no mês seguinte ao de cada recebimento.
- O STJ reconheceu que usar o dinheiro da venda para quitar o financiamento de outro imóvel residencial também conta para a isenção dos 180 dias.
- Quem aderiu à atualização de valor da Lei 14.973/2024 ou ao Rearp da Lei 15.265/2025 precisa conferir prazos antes de vender, sob pena de perder o benefício.
O que é ganho de capital
A tributação do ganho parte da definição de renda do Código Tributário Nacional (CTN), que inclui os acréscimos patrimoniais:
“Art. 43. O impôsto, de competência da União, sôbre a renda e proventos de qualquer natureza tem como fato gerador a aquisição da disponibilidade econômica ou jurídica:” (Código Tributário Nacional, art. 43)
Na venda de um imóvel, o acréscimo patrimonial não é o dinheiro que entra, porque parte dele apenas devolve o que o vendedor gastou para comprar. O acréscimo corresponde ao que sobra do valor de alienação depois de descontado o custo de aquisição. Quando a venda sai pelo valor que está na declaração, ou abaixo dele, não há ganho e não há imposto, embora a operação ainda precise ser informada.
Dois conceitos sustentam toda a conta:
- Valor de alienação: o preço efetivo da venda. Quando o vendedor paga a corretagem sem repassar o custo ao comprador, ela é descontada desse valor. Em imóvel de mais de um dono, cada condômino considera só a sua parte (art. 134 do Decreto 9.580/2018, o RIR, que consolida as regras do imposto).
- Custo de aquisição: o valor pago pelo imóvel, como consta da declaração de bens, mais os acréscimos que a lei permite somar (RIR, arts. 136 e 137).
Passo a passo do cálculo
- Apure o valor de alienação: preço de venda menos a corretagem paga pelo vendedor.
- Apure o custo de aquisição: valor pago na compra, mais reformas, ampliações, ITBI e corretagem da compra, todos comprovados.
- Subtraia o custo do valor de alienação. O resultado é o ganho de capital apurado.
- Aplique o percentual de redução da Lei 7.713/1988, se o imóvel foi comprado até 1988, e os fatores redutores FR1 e FR2.
- Confira se a venda se enquadra em alguma isenção.
- Aplique as alíquotas progressivas sobre a base reduzida.
- Gere o DARF no GCAP e pague no prazo, que termina no último dia útil do mês posterior ao recebimento.
O que entra no custo de aquisição
A regra geral é o valor pago. Nas compras parceladas ou financiadas, conta o que foi efetivamente pago até a venda, e não o preço cheio do contrato (RIR, art. 136, § 3º). Para bens comprados depois de 1995, não se aplica correção monetária ao custo (art. 136, § 1º). A lista do que pode ser somado está no regulamento:
“Art. 137. Podem integrar o custo de aquisição de imóveis, desde que comprovados com documentação hábil e idônea e discriminados na declaração de bens: I - as despesas de corretagem referentes à aquisição do imóvel vendido, desde que suportado o ônus pelo contribuinte; II - os dispêndios pagos pelo proprietário do imóvel com: a) construção, ampliação e reforma; b) demolição de prédio existente no terreno, desde que seja condição para se efetivar a alienação; e c) realização de obras públicas que tenham beneficiado o imóvel, tais como: 1. colocação de meio-fio e sarjetas; 2. pavimentação de vias; e 3. instalação de rede de esgoto e de eletricidade; III - o valor do imposto de transmissão pago pelo alienante; e IV - o valor de contribuição de melhoria.” (Decreto 9.580/2018, art. 137)
O "imposto de transmissão pago pelo alienante" é o ITBI que o hoje vendedor recolheu quando comprou o imóvel. Somá-lo ao custo reduz o ganho, desde que o valor esteja informado na declaração de bens. As despesas de escritura e de registro da compra não aparecem nessa lista; quem pretende incluí-las deve conferir a orientação atualizada do Perguntas e Respostas IRPF da Receita.
A exigência de "documentação hábil e idônea" é o ponto em que muita gente perde dinheiro. Reforma sem nota fiscal, recibo de pedreiro sem identificação ou obra feita há anos e nunca lançada na declaração dificilmente serão aceitas. O caminho é guardar contratos, notas e comprovantes de pagamento e atualizar a ficha do imóvel na declaração do ano em que a obra foi feita.
Fatores de redução
Como o custo não é corrigido, a Lei 11.196/2005 criou dois fatores que reduzem o ganho em função do tempo:
- FR1 = 1/1,0060^m1, em que m1 é o número de meses entre a aquisição e novembro de 2005. Só se aplica a imóveis comprados até essa data.
- FR2 = 1/1,0035^m2, em que m2 é o número de meses entre dezembro de 2005 (ou o mês da compra, se posterior) e o mês da venda.
A base de cálculo é o ganho multiplicado pelos fatores (Lei 11.196/2005, art. 40; RIR, art. 150). Na prática, o FR2 reduz a base em cerca de 4% a cada ano de posse. O programa GCAP aplica os fatores automaticamente a partir das datas informadas, e a contagem exata de meses segue as regras do programa.
Imóveis comprados até 1988
Para aquisições antigas, o art. 18 da Lei 7.713/1988 prevê um desconto adicional, fixado em tabela conforme o ano em que o imóvel foi comprado: 100% para imóveis adquiridos até 1969, 95% para os de 1970, e cinco pontos a menos a cada ano, até 5% para os de 1988. Quem comprou em 1969 ou antes, portanto, não paga imposto sobre o ganho. Nas aquisições a partir de 1989, esse desconto não existe, e valem só os fatores da Lei 11.196/2005.
Exemplo completo
Um apartamento foi comprado em março de 2016 por R$ 500 mil, com R$ 10 mil de ITBI pagos pelo comprador. Em 2020, o dono fez uma reforma de R$ 30 mil, com notas fiscais, e lançou o valor na declaração. Em setembro de 2026, vendeu o imóvel por R$ 800 mil e pagou R$ 40 mil de corretagem, sem repassar o custo ao comprador.
| Etapa | Conta | Valor |
|---|---|---|
| Valor de alienação | R$ 800.000 − R$ 40.000 de corretagem | R$ 760.000 |
| Custo de aquisição | R$ 500.000 + R$ 10.000 de ITBI + R$ 30.000 de reforma | R$ 540.000 |
| Ganho de capital apurado | R$ 760.000 − R$ 540.000 | R$ 220.000 |
| Fator de redução FR2 | cerca de 126 meses entre março de 2016 e setembro de 2026: 1/1,0035^126 | cerca de 0,644 |
| Base de cálculo | R$ 220.000 × 0,644 | cerca de R$ 141.700 |
| Imposto (15%) | R$ 141.700 × 15% | cerca de R$ 21.250 |
Sem a corretagem, o ITBI, a reforma e o fator de redução, o vendedor calcularia o imposto sobre R$ 300 mil de diferença e pagaria R$ 45 mil. Os valores do exemplo são arredondados e servem para mostrar a lógica; o número exato sai do GCAP.
Alíquotas progressivas
Sobre a base de cálculo, aplicam-se as alíquotas escalonadas da Lei 8.981/1995 (art. 21), com as faixas fixadas em 2016 pela Lei 13.259. Cada uma incide apenas sobre a parcela do ganho que cabe na sua faixa.
| Faixa do ganho | Alíquota aplicada à faixa |
|---|---|
| Até R$ 5 milhões | 15% |
| Acima de R$ 5 milhões até R$ 10 milhões | 17,5% |
| Acima de R$ 10 milhões até R$ 30 milhões | 20% |
| Acima de R$ 30 milhões | 22,5% |
Quando o mesmo bem é vendido em partes, a lei manda somar os ganhos das operações feitas até o fim do ano seguinte ao da primeira, para evitar que a divisão da venda mantenha tudo na primeira faixa (Lei 8.981/1995, art. 21, § 3º).
Situações especiais
Imóvel recebido por herança ou doação
Para quem herdou ou ganhou o imóvel, o custo de aquisição é o valor pelo qual o bem entrou no seu patrimônio. A lei dá duas opções no momento da transferência:
“Art. 23. Na transferência de direito de propriedade por sucessão, nos casos de herança, legado ou por doação em adiantamento da legítima, os bens e direitos poderão ser avaliados a valor de mercado ou pelo valor constante da declaração de bens do de cujus ou do doador. § 1º Se a transferência for efetuada a valor de mercado, a diferença a maior entre esse e o valor pelo qual constavam da declaração de bens do de cujus ou do doador sujeitar-se-á à incidência de imposto de renda à alíquota de quinze por cento.” (Lei 9.532/1997, art. 23)
Transferir pelo valor de mercado antecipa um imposto, pago pelo inventariante ou pelo doador, mas eleva o custo do herdeiro e reduz o ganho numa venda futura. Manter o valor antigo não gera imposto na partilha, mas deixa o custo baixo e o ganho maior quando o herdeiro vender. A escolha depende de quando a venda deve acontecer e de quanto o imóvel valorizou. Na opção pelo valor de mercado, esse número precisa de fundamento: um laudo técnico, como o descrito em avaliação de imóvel para inventário, dá base ao número. As regras sobre quem herda estão em herdeiros necessários.
Venda a prazo
Na venda parcelada diretamente pelo vendedor, o imposto acompanha o recebimento:
“Art. 151. Nas alienações a prazo, o ganho de capital deverá ser apurado como venda à vista e tributado na proporção das parcelas recebidas em cada mês, considerada a atualização monetária, se houver” (Decreto 9.580/2018, art. 151)
Calcula-se o percentual que o ganho representa sobre o valor de alienação e aplica-se esse percentual a cada parcela recebida. Se o ganho for de 25% do preço, cada parcela de R$ 50 mil carrega R$ 12,5 mil de ganho, e o imposto sobre essa parte vence no fim do mês posterior ao da entrada do dinheiro. A corretagem pode ser abatida da parcela do mês em que for paga (§ 2º). Os juros cobrados do comprador não entram no valor de alienação e são tributados à parte.
Quando o comprador financia pelo banco, em geral o vendedor recebe o valor integral na liberação do crédito, e a operação é apurada como venda à vista.
Permuta
Quando dois imóveis são trocados sem que nenhuma das partes pague diferença em dinheiro (a chamada torna), a operação, feita por escritura pública, fica fora da apuração do ganho (RIR, art. 132, II). Se houver torna, o ganho é apurado só sobre o valor recebido em dinheiro. O custo do imóvel recebido na troca passa a ser o do imóvel entregue. Os detalhes da operação e os cuidados no contrato estão em permuta de imóvel.
Imóvel do casal ou em condomínio
Cada coproprietário apura o ganho da sua fração, com o custo e o valor de alienação proporcionais. Para a isenção do imóvel único de até R$ 440 mil, o limite é verificado sobre a parte de cada condômino e, no caso do casal, sobre o imóvel havido em comunhão (RIR, art. 133, § 3º).
Imóvel com valor atualizado pela Lei 14.973/2024 ou pelo Rearp
Duas leis recentes permitiram atualizar o valor do imóvel na declaração pagando 4% sobre a diferença, em vez da alíquota do ganho de capital. Quem aderiu precisa observar as regras de venda antecipada. Na Lei 14.973/2024, quem vende antes de completar 15 anos da atualização só pode usar parte do valor atualizado, que vai de 0% (até 36 meses) a percentuais crescentes a cada ano. No Rearp da Lei 15.265/2025, a venda em até cinco anos desfaz todos os efeitos da atualização, com desconto do imposto já pago. A mesma lei mudou a data de aquisição para os fatores de redução:
“§ 5º Para fins de aplicação do disposto no art. 18 da Lei nº 7.713, de 22 de dezembro de 1988, e no art. 40 da Lei nº 11.196, de 21 de novembro de 2005, será considerada como data de aquisição a data em que foi formalizada a opção a que se refere o § 3º deste artigo.” (Lei 15.265/2025, art. 3º)
Na prática, quem atualizou pelo Rearp recomeça a contagem do FR2 na data da opção, no começo de 2026. O prazo de adesão ao Rearp acabou em fevereiro de 2026, conforme aviso da Receita.
Quando quem vende é uma empresa
O cálculo deste guia vale para a pessoa física. Se o imóvel está no nome de uma empresa, não há ganho de capital de pessoa física: a venda passa a ser tributada por IRPJ, CSLL, PIS e Cofins, e a carga final depende do regime de tributação escolhido e da forma como o imóvel aparece na contabilidade. A comparação entre os regimes, com os percentuais, fica no texto sobre os impostos na venda de imóvel.
Isenções
Bens de pequeno valor
Está isento o ganho na venda de bens cujo preço, no mês, não passe de R$ 35 mil, considerados em conjunto os bens da mesma natureza vendidos no mesmo mês (RIR, art. 133, I, "b", e § 1º). Para imóveis, a regra alcança, por exemplo, um terreno de baixo valor ou a fração de um coproprietário. O regulamento trata imóvel urbano e terra nua como bens da mesma natureza para somar o limite.
Imóvel único vendido por até R$ 440 mil
“Art. 23. Fica isento do imposto de renda o ganho de capital auferido na alienação do único imóvel que o titular possua, cujo valor de alienação seja de até R$ 440.000,00 (quatrocentos e quarenta mil reais), desde que não tenha sido realizada qualquer outra alienação nos últimos cinco anos.” (Lei 9.250/1995, art. 23)
O limite olha para o preço de venda, não para o ganho. Vendido por R$ 441 mil, o imóvel perde a isenção por inteiro, mesmo que o lucro seja pequeno. O benefício não depende de comprar outro imóvel depois e vale para qualquer tipo de imóvel, urbano ou rural, residencial ou não. A exigência de "qualquer outra alienação" nos cinco anos anteriores é ampla: uma venda anterior, mesmo isenta por outro motivo, impede o uso.
Reaplicação em outro imóvel residencial em 180 dias
“Art. 39. Fica isento do imposto de renda o ganho auferido por pessoa física residente no País na venda de imóveis residenciais, desde que o alienante, no prazo de 180 (cento e oitenta) dias contado da celebração do contrato, aplique o produto da venda na aquisição de imóveis residenciais localizados no País.” (Lei 11.196/2005, art. 39)
As condições são estas:
- O imóvel vendido e o comprado precisam ser residenciais e situados no Brasil.
- O prazo conta da assinatura do contrato de venda. Se forem vendidos vários imóveis, conta do contrato da primeira venda (§ 1º).
- Aplicação parcial gera imposto proporcional à parte não aplicada (§ 2º).
- Cada contribuinte pode recorrer a essa isenção uma única vez em cada período de cinco anos (§ 5º).
- Se as condições não forem cumpridas, o imposto é cobrado com juros e multa a partir do segundo mês após o recebimento (§ 4º).
Uma instrução normativa da Receita (IN SRF 599/2005) excluía da isenção o uso do dinheiro para quitar o financiamento de um imóvel que o vendedor já tinha. O Superior Tribunal de Justiça (STJ) considerou essa restrição ilegal: a Segunda Turma, no Recurso Especial 1.469.478, em 2016, e a Primeira Turma, em decisão divulgada pelo tribunal em abril de 2018, entenderam que quitar, total ou parcialmente, o saldo de outro imóvel residencial já possuído é "aplicar o produto da venda na aquisição". Quem pretende usar esse caminho deve guardar os comprovantes da quitação dentro do prazo e, se houver cobrança, discutir com base nessa jurisprudência.
Herança e doação não geram ganho para quem recebe
Transferências por morte e doações em adiantamento da legítima ficam excluídas da apuração do ganho do herdeiro ou donatário no momento em que recebem o bem (RIR, art. 132, I). O imposto, se houver, aparece na forma do art. 23 da Lei 9.532/1997 (quando a transferência é feita a valor de mercado) ou mais tarde, quando o herdeiro vende. Quando vale transferir o imóvel herdado pelo valor de mercado, com laudo, é o tema do guia sobre laudo de avaliação para impostos.
Prazo, pagamento e atraso
O imposto é pago por DARF gerado no próprio GCAP:
“§ 1º O imposto de que trata este artigo deverá ser pago até o último dia útil do mês subseqüente ao da percepção dos ganhos.” (Lei 8.981/1995, art. 21)
Se a escritura for assinada em abril com pagamento à vista, o DARF vence no último dia útil de maio. O imposto é definitivo: não entra na base do ajuste anual e não pode ser compensado com o imposto da declaração (§ 2º do mesmo artigo).
O atraso custa multa diária de 0,33%, com teto de 20% do imposto, e juros calculados pela Selic, com acréscimo de 1% referente ao mês em que o DARF é quitado (art. 61 da Lei 9.430/1996). Quando o fisco descobre a falta antes de o contribuinte regularizar, a multa de ofício é de 75% do imposto (Lei 9.430/1996, art. 44, I), além dos juros.
Como declarar o ganho de capital
- Baixe o GCAP do ano da venda no site da Receita Federal.
- Cadastre o imóvel (data e forma de aquisição, custo e acréscimos) e a operação (data, valor, corretagem, forma de pagamento). Na venda a prazo, informe cada parcela.
- Confira o ganho, os fatores de redução, a eventual isenção e o imposto calculados pelo programa.
- Imprima e pague o DARF no prazo.
- Na declaração anual do ano seguinte, importe os dados do GCAP na ficha de ganhos de capital.
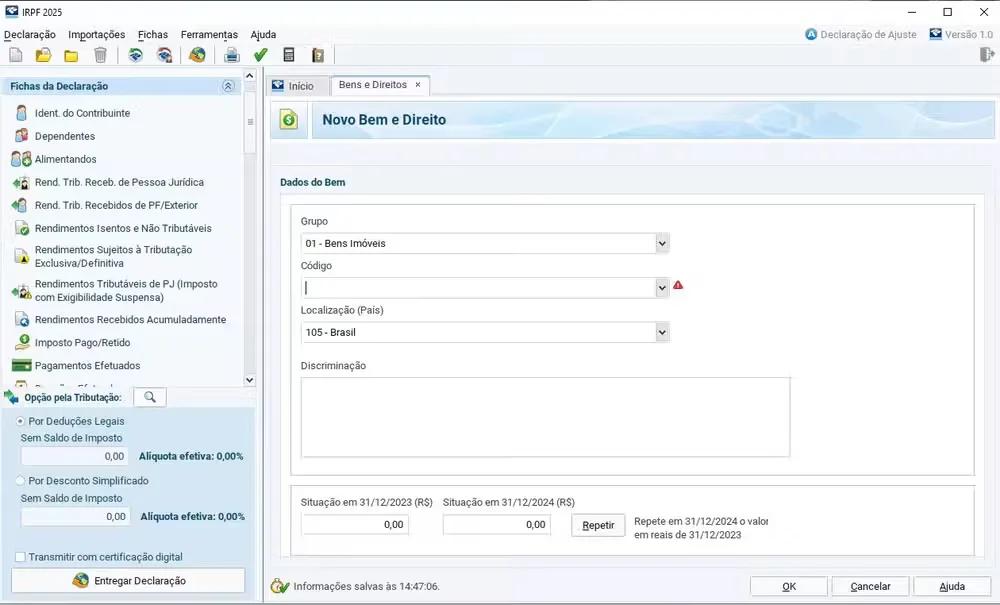
- Na ficha de bens e direitos, mantenha o imóvel com o valor do ano anterior e zere a situação em 31 de dezembro do ano da venda, informando na discriminação a data, o valor e o comprador.
- Se usou a isenção dos 180 dias, inclua o imóvel comprado na ficha de bens e registre na discriminação que ele foi pago com o dinheiro da venda.
O cartório também informa a venda à Receita
A Receita não depende do vendedor para saber da operação. Tabeliães e registradores enviam a Declaração sobre Operações Imobiliárias (DOI) a cada escritura lavrada ou título registrado, com as partes, o imóvel e o valor, no mês posterior ao do ato. O valor que consta da escritura chega ao fisco de qualquer forma, e o cruzamento com o GCAP e com a declaração anual aponta divergências.
O que muda com as regras de 2025 e 2026
- Lei 15.270/2025: nem o desconto que zera o IR mensal de rendas até R$ 5 mil, nem o imposto mínimo sobre rendas anuais acima de R$ 600 mil alteram o imposto da venda. O ganho de capital continua tributado em separado e é excluído da base da tributação mínima.
- Reforma do consumo (EC 132/2023 e LC 214/2025): a venda eventual de imóvel por pessoa física continua fora do IBS e da CBS. Só entra quem vende mais de três imóveis por ano (em patrimônio há menos de cinco anos) ou mais de um imóvel construído por ele. O panorama completo está em impostos na venda de imóvel.
- Rearp (Lei 15.265/2025): veja a seção sobre imóveis atualizados, acima.
Erros comuns na apuração
- Calcular 15% sobre o preço de venda, e não sobre o ganho.
- Esquecer de somar ao custo o ITBI da compra e as reformas já declaradas.
- Declarar reformas sem nota fiscal ou lançá-las só no ano da venda.
- Deixar de abater a corretagem paga pelo vendedor.
- Achar que a isenção de R$ 440 mil exige comprar outro imóvel, ou que a dos 180 dias tem teto de valor. São benefícios independentes.
- Contar os 180 dias a partir da escritura ou do recebimento, e não do contrato de venda.
- Na venda parcelada, pagar tudo de uma vez ou esquecer os DARFs das parcelas seguintes.
- Vender, dentro do prazo de carência, imóvel atualizado pelo Rearp ou pela Lei 14.973/2024 sem refazer as contas.
Os detalhes que mudam o imposto final
O Imposto de Renda na venda de um imóvel tem regra simples e detalhes que mudam muito o valor final: a alíquota incide sobre o lucro, o custo pode crescer com despesas comprovadas, os fatores de redução diminuem a base com o tempo e três isenções podem zerar a conta. O cuidado está em reunir os documentos antes de assinar e em conferir, no GCAP, o efeito de cada informação.
Várias decisões desta conta dependem de saber quanto o imóvel vale: o preço pedido, a opção entre valor de mercado e valor histórico no inventário, a prova de um valor questionado pelo fisco. Nesses momentos, uma avaliação técnica independente substitui a estimativa por um número defensável. A equipe da Valen Brasil elabora avaliações segundo a ABNT NBR 14653 para imóveis residenciais e comerciais em Santa Catarina.
Perguntas frequentes
Como funciona o ganho de capital na venda de um imóvel?
Trata-se do lucro da operação: preço de venda menos a corretagem paga pelo vendedor, comparado com o custo de aquisição declarado, acrescido de reformas e ITBI comprovados. Sobre essa diferença, reduzida pelos fatores da Lei 11.196/2005, aplicam-se alíquotas de 15% a 22,5%.
Quando a venda é feita em valor abaixo de R$ 440 mil não há imposto a ser pago?
Só se o imóvel for o único do vendedor e nenhuma outra alienação tiver ocorrido no quinquênio anterior. Nessas condições, a isenção vale sem obrigação de comprar outro imóvel. A isenção dos 180 dias é outra regra, independente, que não tem limite de valor.
Quanto pago de imposto de renda sobre venda de imóvel?
Em regra, 15% sobre o ganho de capital, depois das deduções e dos fatores de redução. Para ganhos acima de R$ 5 milhões, as faixas seguintes pagam 17,5%, 20% e 22,5%.
Qual é o prazo para pagamento do imposto de renda sobre ganho de capital?
No último dia útil do mês posterior ao do recebimento. Na venda parcelada, cada parcela tem o seu prazo, contado do mês em que foi recebida.
Posso usar o dinheiro da venda para quitar o financiamento de outro imóvel e ficar isento?
O STJ entende que sim, desde que o outro imóvel seja residencial, a quitação ocorra em até 180 dias do contrato de venda e o benefício não tenha sido usado nos cinco anos anteriores. A restrição que existia em instrução normativa da Receita foi considerada ilegal pelo tribunal.
Despesas de reforma reduzem o imposto?
Sim, se estiverem comprovadas com notas e contratos e informadas na declaração de bens. Elas aumentam o custo de aquisição e, portanto, diminuem o ganho tributável.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.