Imóvel rural: o que é, módulo fiscal e documentos para comprar
Guia do imóvel rural: definição legal, classificação por módulos fiscais, documentos da compra, CAR, estrangeiros, função social e o essencial da regularização.
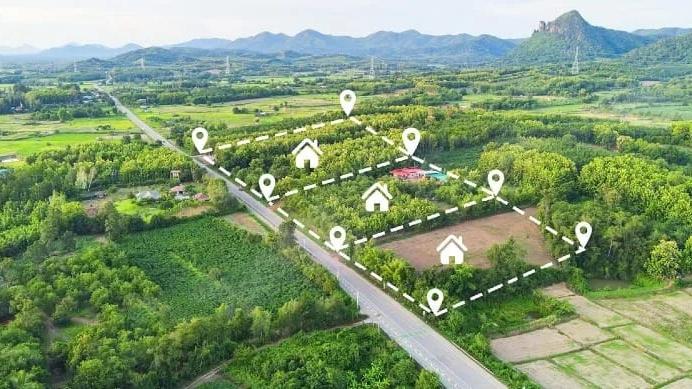
Imóvel rural é, pela lei agrária, o prédio rústico de área contínua destinado ou que possa se destinar à exploração agrícola, pecuária, extrativa vegetal, florestal ou agroindustrial, qualquer que seja a sua localização.
Comprar um sítio, uma chácara produtiva ou uma fazenda exige documentos que o imóvel urbano não pede: o certificado de cadastro do Incra (CCIR), o imposto territorial rural (ITR) pago nos últimos cinco anos, a inscrição no Cadastro Ambiental Rural (CAR) e, em certas situações, a certificação dos limites por georreferenciamento. Este guia explica cada um desses itens, as classificações por módulo fiscal, as regras para estrangeiros e a função social da propriedade. A comparação com o imóvel urbano, incluindo a questão de IPTU ou ITR em zona urbana, está em um artigo próprio.
Pontos principais
- O que torna um imóvel rural, para o direito agrário, é a destinação, e não só a localização; para o ITR, a regra geral é estar fora da zona urbana.
- Pequena propriedade tem até 4 módulos fiscais e média, de 4 a 15 (Lei 8.629/1993, art. 4º); o módulo fiscal é uma medida de área, em hectares, fixada para cada município.
- Para registrar a compra, o cartório pede o ITR quitado nos cinco anos anteriores (art. 21 da Lei 9.393/1996), e sem CCIR a venda é nula (art. 22 da Lei 4.947/1966).
- Estrangeiros compram imóvel rural com limites de área e, acima de 3 módulos de exploração indefinida, com autorização (Lei 5.709/1971).
O que é um imóvel rural?
A definição vem da lei da reforma agrária, que repete o critério do Estatuto da Terra:
“Imóvel Rural - o prédio rústico de área contínua, qualquer que seja a sua localização, que se destine ou possa se destinar à exploração agrícola, pecuária, extrativa vegetal, florestal ou agro-industrial;” (Lei 8.629/1993, art. 4º, I)
"Prédio rústico" é o terreno, com ou sem construções, usado para atividade rural. A expressão "qualquer que seja a sua localização" mostra que o critério é a destinação: um sítio produtivo cercado pela cidade continua sendo rural para o direito agrário e, se a exploração for comprovada, pode pagar ITR em vez de IPTU.
Na prática, os imóveis rurais vão de pequenas chácaras de produção familiar a grandes fazendas de grãos ou pecuária, passando por granjas, haras, reflorestamentos e propriedades de turismo rural. Todos seguem as mesmas regras básicas de cadastro, tributação e registro, com diferenças conforme o tamanho medido em módulos fiscais.
Tipos de imóveis rurais
Pela atividade predominante, os imóveis rurais costumam ser agrupados assim:
- Agrícolas: produção de grãos, frutas, hortaliças, café, cana e outras culturas, com áreas de plantio, irrigação e armazenagem.
- Pecuários: criação de gado de corte ou de leite, aves, suínos e outros animais, com pastagens, currais, galpões e reservatórios.
- Florestais e extrativistas: reflorestamento comercial e extração de produtos da floresta dentro das regras ambientais.
- Agroindustriais: combinam produção e beneficiamento, como laticínios, frigoríficos, engenhos e agroindústrias de alimentos.
A atividade influencia o valor, a forma de avaliação e até o módulo fiscal do município, que leva em conta o tipo de exploração predominante na região. Para quem compra, entender a vocação da terra (solo, relevo, água, clima e acesso) é tão importante quanto a documentação, e é isso que uma avaliação mercadológica feita por profissional habilitado considera.
O Estatuto da Terra também classifica os imóveis quanto à função: propriedade familiar, minifúndio (área e possibilidades inferiores às da propriedade familiar), latifúndio e empresa rural. Na linguagem comum, fala-se ainda em sítio, chácara, fazenda, granja, estância e rancho, nomes sem conteúdo jurídico próprio.
Módulo rural e módulo fiscal
Dois conceitos parecidos causam confusão:
- Módulo rural é a área fixada para a propriedade familiar em cada região e tipo de exploração (Estatuto da Terra, art. 4º, II e III). É a medida usada pelo art. 65 do Estatuto, que proíbe fracionar a terra em áreas menores que ela.
- Módulo fiscal é uma unidade de área, expressa em hectares, fixada para cada município com base no tipo de exploração predominante, na renda obtida e em outros fatores (Estatuto da Terra, art. 50, § 2º). A tabela por município é publicada pelo Incra. O módulo fiscal não mede o valor do hectare, e sim o tamanho da propriedade.
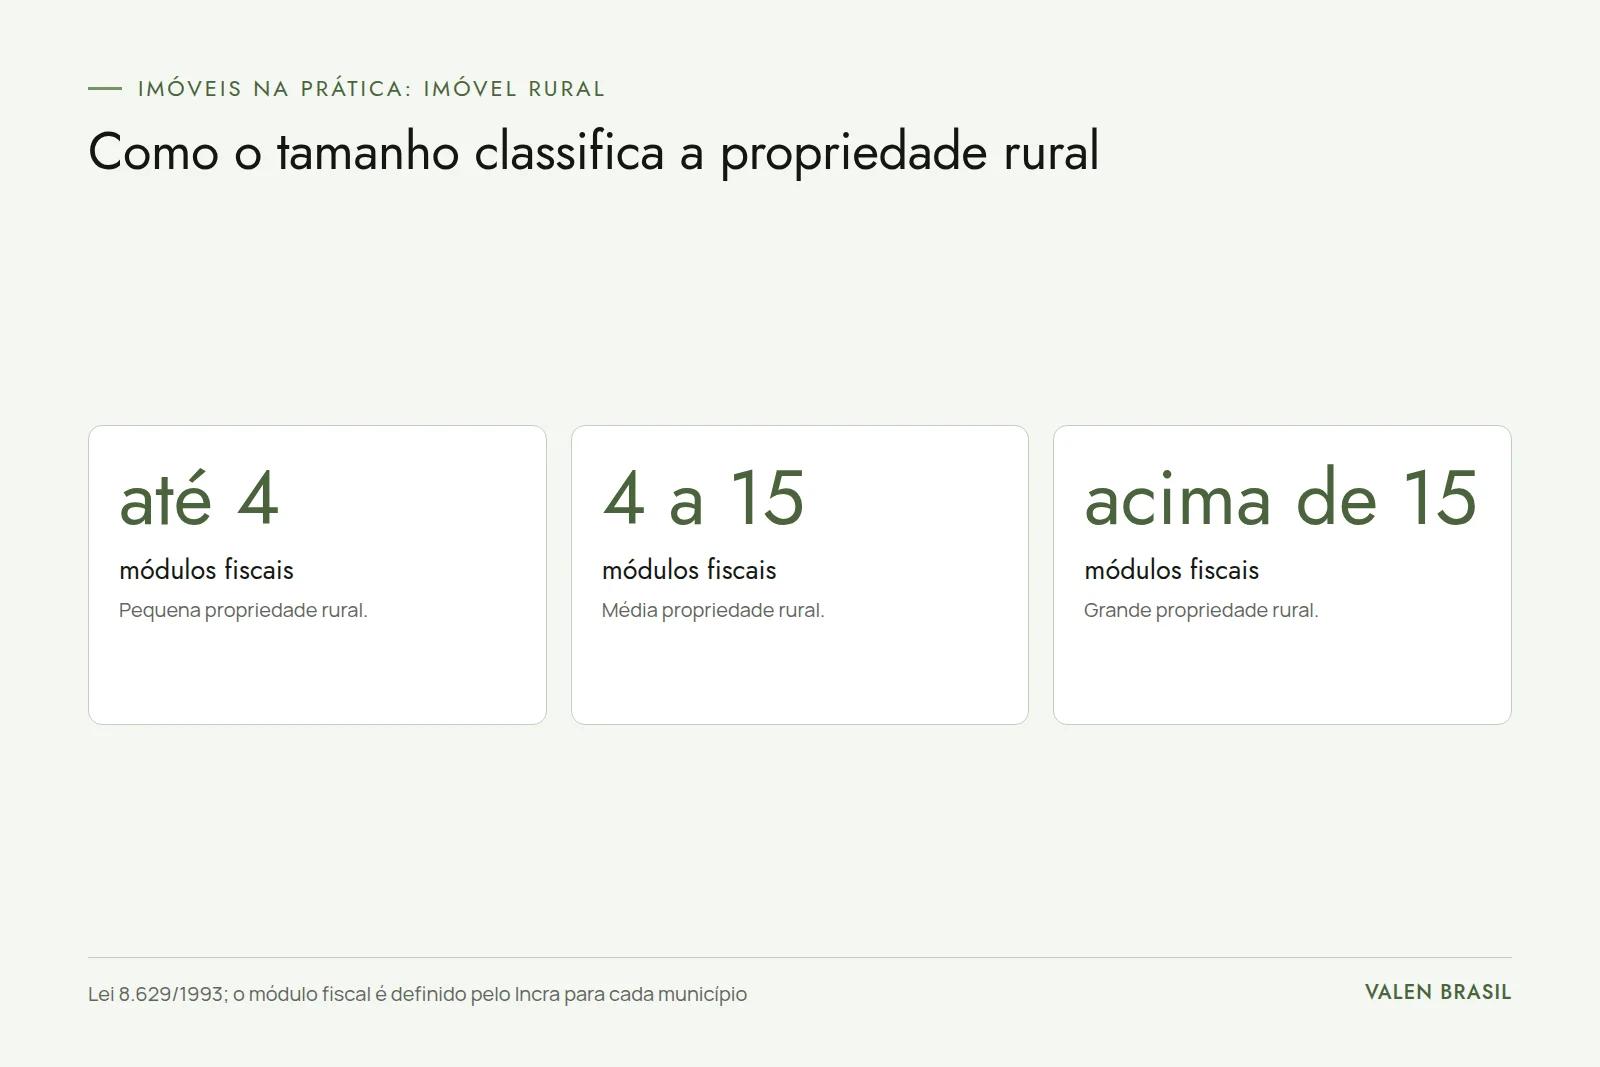
Com base no módulo fiscal, a Lei 8.629/1993 classifica os imóveis:
- Pequena propriedade: até 4 módulos fiscais (e não abaixo da fração mínima);
- Média propriedade: mais de 4 e até 15 módulos fiscais;
- Grande propriedade: na classificação usada pelo Incra, acima de 15 módulos fiscais.
A classificação tem efeitos práticos. A pequena e a média propriedade não podem ser desapropriadas para reforma agrária se o proprietário não tiver outra, e a pequena propriedade tem regras ambientais mais brandas em alguns pontos do Código Florestal. Imóveis com até 4 módulos fiscais também têm isenção de custos no georreferenciamento exigido para desmembramentos.
A tributação do imóvel rural é feita pelo ITR, federal, enquanto os imóveis urbanos pagam IPTU, municipal. E a divisão do imóvel rural tem limite: vender ou partilhar não pode gerar uma área abaixo do módulo do imóvel ou da fração mínima fixada para o município, o que for menor (art. 8º da Lei 5.868/1972). É por isso que a venda de "lotes" pequenos em área rural, sem mudança do zoneamento e sem loteamento aprovado, é irregular; veja fração mínima e loteamento.
Documentação necessária para comprar um imóvel rural
A compra de um imóvel rural segura começa pela documentação. Os itens principais são:
- Certidão atualizada da matrícula, com a descrição do imóvel, a cadeia de proprietários e os ônus (hipotecas, penhoras, arrendamentos, reserva legal averbada).
- CCIR do exercício, emitido pelo Incra a partir da declaração no Sistema Nacional de Cadastro Rural (SNCR).
- Quitação do ITR dos cinco anos anteriores, por comprovantes ou por certidão negativa da Receita Federal.
- Recibo de inscrição no CAR e situação da análise no órgão ambiental estadual.
- Certificação do georreferenciamento pelo Incra, quando exigida.
- Documentos pessoais das partes e certidões do vendedor (ações, protestos, débitos trabalhistas e ambientais).
Sem esse certificado, qualquer alienação, oneração, arrendamento ou divisão da área é nula (Lei 4.947/1966, art. 22).
Se o preço passar de trinta salários mínimos, o negócio precisa de escritura em cartório de notas:
“Não dispondo a lei em contrário, a escritura pública é essencial à validade dos negócios jurídicos que visem à constituição, transferência, modificação ou renúncia de direitos reais sobre imóveis de valor superior a trinta vezes o maior salário mínimo vigente no País.” (Código Civil, art. 108)
Os detalhes da escritura pública estão em artigo próprio.
O ITR tem regra específica para o registro:
“É obrigatória a comprovação do pagamento do ITR, referente aos cinco últimos exercícios, para serem praticados quaisquer dos atos previstos nos arts. 167 e 168 da Lei nº 6.015, de 31 de dezembro de 1973 (Lei dos Registros Públicos), observada a ressalva prevista no caput do artigo anterior, in fine.” (Lei 9.393/1996, art. 21)
A mesma prova é exigida para crédito rural e incentivos fiscais (art. 20). O imposto é apurado anualmente: o contribuinte entrega a declaração de cada imóvel e informa o Valor da Terra Nua (VTN), que deve refletir o preço de mercado da terra em 1º de janeiro (art. 8º). O VTN declarado é um dos pontos que uma avaliação técnica ajuda a conferir.
Regularização: o que o comprador precisa saber
A regularização do imóvel rural garante segurança jurídica, acesso a crédito e a programas públicos e liquidez na venda. Imóvel com matrícula desatualizada, área diferente da real, CCIR vencido ou CAR pendente pode ser difícil de vender e de financiar.
Os passos mais comuns são:
- atualizar o cadastro no SNCR e emitir o CCIR;
- fazer o memorial descritivo georreferenciado do perímetro, quando exigido, e obter a certificação do Incra;
- averbar ou registrar na matrícula as alterações de área, desmembramentos e a certificação, no Registro de Imóveis;
- inscrever o imóvel no CAR e aderir a programas de regularização ambiental, se houver passivo.
Deixar de declarar o imóvel ao cadastro rural tem consequência tributária:
“§ 1º - O não-cumprimento do disposto neste artigo sujeitará o contribuinte ao lançamento ex officio dos tributos e contribuições devidas, aplicando-se as alíquotas máximas para seu cálculo, além de multas e demais cominações legais.” (Lei 5.868/1972, art. 2º)
Georreferenciamento de imóveis rurais
O georreferenciamento identifica os limites do imóvel por coordenadas ligadas ao Sistema Geodésico Brasileiro. Pela Lei de Registros Públicos, o memorial descritivo deve ser assinado por profissional habilitado, com Anotação de Responsabilidade Técnica, e seguir a precisão fixada pelo Incra; donos de imóveis que, somados, não passem de quatro módulos fiscais têm isenção dos custos (Lei 6.015/1973, art. 176, § 3º).
O calendário mudou recentemente. O Decreto 12.689/2025 revogou os prazos escalonados por tamanho de área e fixou 21 de outubro de 2029 como a data a partir da qual a identificação georreferenciada passa a ser exigida em desmembramentos, parcelamentos, remembramentos e em qualquer transferência de imóvel rural. Até lá, a exigência vale nos casos já previstos, como desmembramentos, e é recomendável para qualquer compra, porque revela sobreposições e diferenças de área antes da escritura.
O trabalho é feito por profissionais habilitados, como engenheiros agrimensores, cartógrafos e outros com atribuição reconhecida pelo sistema Confea/Crea. O CCIR, por sua vez, é emitido a partir das informações declaradas no SNCR; o georreferenciamento certificado alimenta o cadastro e dá precisão à área declarada.
Cadastro Ambiental Rural (CAR)
O CAR é o cadastro ambiental que a lei florestal de 2012 tornou obrigatório para toda propriedade ou posse rural. Ele reúne as informações ambientais da propriedade: perímetro, áreas de preservação permanente, Reserva Legal, remanescentes de vegetação nativa e áreas de uso. A inscrição é gratuita e feita no sistema do órgão ambiental do estado.
O CAR é pré-requisito para vários atos: regularização ambiental, crédito rural em muitas linhas e aprovação da localização da Reserva Legal. Por isso, para quem compra, o recibo do CAR e a situação da análise pelo órgão ambiental são documentos tão importantes quanto a matrícula.
Reserva Legal e percentual de vegetação nativa
O Código Florestal manda manter parte do imóvel com vegetação nativa, a título de Reserva Legal (Lei 12.651/2012, art. 12). Os percentuais mínimos variam: 80% em florestas da Amazônia Legal, 35% no cerrado amazônico, 20% nos campos gerais da região e 20% no resto do país, incluindo Santa Catarina. Essa exigência é somada às Áreas de Preservação Permanente, como margens de rios, nascentes e topos de morro.
Para a avaliação de uma gleba, isso é decisivo: a área produtiva é a que sobra depois de descontar Reserva Legal e APP. O que é permitido e proibido nessas faixas aparece em construção em área de reserva legal, que detalha o que pode e o que não pode ser feito nessas áreas.
Cadastro Nacional de Imóveis Rurais (CNIR)
O CNIR foi criado pela Lei 10.267/2001, que incluiu na Lei 5.868/1972 uma base comum de informações gerida em conjunto pelo Incra e pela Receita Federal (art. 1º, § 2º). A ideia é integrar dados antes espalhados em cadastros diferentes (SNCR, cadastro do ITR e outros), com um código único por imóvel, reduzindo divergências entre o que o proprietário declara a cada órgão.
Para o proprietário, o efeito prático é que informações de área, titularidade e uso passam a ser cruzadas. Divergências entre a matrícula, o CCIR, a declaração do ITR e o CAR tendem a aparecer, e resolvê-las antes da venda evita atrasos.
Legislação recente sobre imóveis rurais
Dois pontos mudaram em 2025:
- Georreferenciamento: o Decreto 12.689/2025 unificou em 21 de outubro de 2029 o prazo para exigir a identificação georreferenciada em qualquer transferência.
- Faixa de fronteira: a Lei 15.206, de 12 de setembro de 2025, alterou a Lei 13.178/2015 e ampliou de dez para quinze anos, contados da publicação desta, o prazo para os interessados requererem a certificação do georreferenciamento e a atualização do SNCR necessárias à ratificação dos registros de imóveis rurais na faixa de fronteira. A data-limite passa a ser outubro de 2030.
Uma versão anterior deste artigo mencionava que o projeto também previa regularização por declaração para imóveis de até 15 módulos fiscais e efeitos sobre terras indígenas. O texto sancionado (Lei 15.206/2025) trata apenas da ampliação do prazo; outras propostas sobre o tema seguem em discussão no Congresso e devem ser acompanhadas.
A Constituição, por sua vez, continua exigindo que a propriedade rural cumpra sua função social, sob pena de desapropriação para reforma agrária, tema tratado mais adiante.
Propriedade rural por estrangeiros
A compra de imóvel rural por estrangeiros segue a Lei 5.709/1971:
“A aquisição de imóvel rural por pessoa física estrangeira não poderá exceder a 50 (cinqüenta) módulos de exploração indefinida, em área contínua ou descontínua.” (Lei 5.709/1971, art. 3º)
Pelo § 1º do mesmo artigo, a compra de imóvel de até 3 módulos de exploração indefinida é livre, sem autorização; entre 3 e 50 módulos, segue normas do Poder Executivo. O regime vale também para a empresa brasileira cuja maioria do capital pertença a estrangeiros residentes ou com sede no exterior (art. 1º, § 1º). Pessoas jurídicas estrangeiras só podem adquirir imóveis rurais para projetos agrícolas, pecuários, industriais ou de colonização ligados aos seus objetivos, com aprovação do Ministério da Agricultura (art. 5º).
Há limites por município: a soma das áreas rurais de estrangeiros não pode passar de um quarto da superfície do município, e pessoas da mesma nacionalidade não podem ter mais de 40% desse limite, isto é, 10% do território municipal (art. 12). Imóveis na faixa de fronteira dependem ainda de assentimento prévio do Conselho de Defesa Nacional. O quadro geral, incluindo imóveis urbanos, está em compra de imóvel por estrangeiros.
Diferenças em relação aos imóveis urbanos
O imóvel rural se distingue do urbano pela destinação à atividade agrária, pelo imposto (ITR, federal), pelos cadastros próprios (CCIR, CAR, CNIR), pelas exigências ambientais (Reserva Legal) e pelas regras de divisão (módulo e fração mínima).
O ITR tem uma regra importante para pequenos produtores. A Constituição e a Lei 9.393/1996 afastam o imposto das pequenas glebas rurais exploradas pelo dono, só ou com a família, quando ele não possui outro imóvel (art. 2º). O tamanho máximo muda conforme a região: 100 hectares na Amazônia Ocidental e no Pantanal, 50 hectares no Polígono das Secas e na Amazônia Oriental e 30 hectares no restante do país, o que inclui Santa Catarina.
Função social da propriedade rural
A Constituição condiciona a propriedade rural ao cumprimento de sua função social, e a Lei 8.629/1993 detalha os requisitos:
“A função social é cumprida quando a propriedade rural atende, simultaneamente, segundo graus e critérios estabelecidos nesta lei, os seguintes requisitos: I - aproveitamento racional e adequado; II - utilização adequada dos recursos naturais disponíveis e preservação do meio ambiente; III - observância das disposições que regulam as relações de trabalho; IV - exploração que favoreça o bem-estar dos proprietários e dos trabalhadores.” (Lei 8.629/1993, art. 9º)
A propriedade é considerada produtiva quando atinge, ao mesmo tempo, grau de utilização da terra de pelo menos 80% e grau de eficiência na exploração de pelo menos 100% (art. 6º). O imóvel que não cumpre a função social pode ser desapropriado para reforma agrária, com indenização em títulos da dívida agrária, salvo as benfeitorias úteis e necessárias, pagas em dinheiro. Pequenas e médias propriedades cujo dono não tenha outra, e as propriedades produtivas, não podem ser desapropriadas para esse fim. Diferente é o caso do art. 243 da Constituição: a propriedade usada para plantio ilegal de psicotrópicos ou onde se flagre mão de obra escrava é confiscada, com perda da terra sem indenização.
Checklist para visitar um imóvel rural
Além dos documentos, a visita ao imóvel revela pontos que o papel não mostra. Leve o mapa do georreferenciamento ou a planta do imóvel, se houver, e confira:
- Limites e marcos: cercas e marcos batem com o que está na matrícula e no mapa? Há vizinhos usando parte da área?
- Água: nascentes, rios, açudes e poços existem de fato e têm outorga quando exigida? A água é suficiente para a atividade pretendida?
- Acesso: a estrada até o imóvel é pública e transitável o ano todo? Existe servidão de passagem registrada, se o acesso cruza outra propriedade?
- Solo e relevo: a área de plantio ou pastagem é a que o vendedor descreve? Há erosão, áreas alagadas ou encostas íngremes?
- Vegetação: onde estão a Reserva Legal e as APPs? Há desmatamento recente que possa gerar autuação ambiental?
- Benfeitorias: casas, galpões, currais, cercas e redes elétricas estão em que estado? Estão declarados e, quando for o caso, averbados?
- Ocupantes: há arrendatários, parceiros ou posseiros na área? Contratos agrários em vigor passam ao comprador.
Anotar tudo e fotografar os pontos críticos ajuda na negociação e na avaliação de imóveis rurais, que separa o valor da terra, das benfeitorias e das áreas protegidas.
As regras próprias do imóvel rural
Imóvel rural é definido pela destinação à atividade agrária e tem um conjunto de regras próprio: classificação por módulos fiscais, ITR, CCIR, CAR, Reserva Legal, georreferenciamento, limites para estrangeiros e função social. Para quem compra, a regra de ouro é conferir tudo antes da escritura: matrícula, CCIR, cinco anos de ITR, CAR, situação ambiental e, se possível, o georreferenciamento. Para quem vende, estar com esses documentos em dia encurta a negociação e evita descontos.
O valor de um imóvel rural depende da terra (solo, relevo, água, acesso), da área realmente aproveitável depois de descontar Reserva Legal e APP, das benfeitorias e do mercado da região. A Valen Brasil avalia sítios, chácaras e fazendas conforme a NBR 14653-3, úteis para compra, venda, inventário, garantia bancária e para conferir o Valor da Terra Nua declarado no ITR.
Perguntas frequentes
O que é um imóvel rural?
É o prédio rústico de área contínua destinado ou que possa se destinar à exploração agrícola, pecuária, extrativa vegetal, florestal ou agroindustrial, qualquer que seja a sua localização (Lei 8.629/1993, art. 4º, I).
Quais são os tipos de imóveis rurais?
Pela atividade, agrícolas, pecuários, florestais e agroindustriais. Pela lei agrária, propriedade familiar, minifúndio, latifúndio e empresa rural. Pelo tamanho, pequena (até 4 módulos fiscais), média (de 4 a 15) e grande (acima de 15). Nomes como sítio, chácara e fazenda são usos da linguagem comum.
Qual a documentação necessária para comprar um imóvel rural?
Matrícula atualizada, CCIR, comprovantes de pagamento do ITR dos últimos cinco anos, recibo do CAR, certificação do georreferenciamento quando exigida, documentos das partes e, acima de 30 salários mínimos, escritura pública.
O que é módulo fiscal?
É uma unidade de área, em hectares, fixada para cada município com base na exploração predominante e em outros fatores. Serve para classificar os imóveis (pequena, média e grande propriedade) e para várias regras tributárias e ambientais.
O que é o georreferenciamento e quando é obrigatório?
É a identificação dos limites do imóvel por coordenadas do Sistema Geodésico Brasileiro, certificada pelo Incra. Já é exigido para dividir ou unificar áreas e passará a valer para toda transferência de imóvel rural em 21/10/2029.
Estrangeiro pode comprar imóvel rural?
Pode, com limites. Pessoa física estrangeira compra livremente até 3 módulos de exploração indefinida e, acima disso, até 50 módulos, conforme normas do Poder Executivo. Há ainda limites por município e regras específicas para empresas e para a faixa de fronteira.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.