Como vender um imóvel: passo a passo, documentos e impostos
Preço, documentos, pendências, anúncio, corretor, negociação e registro: o passo a passo da venda de imóvel, com imóvel alugado, financiado ou herdado.
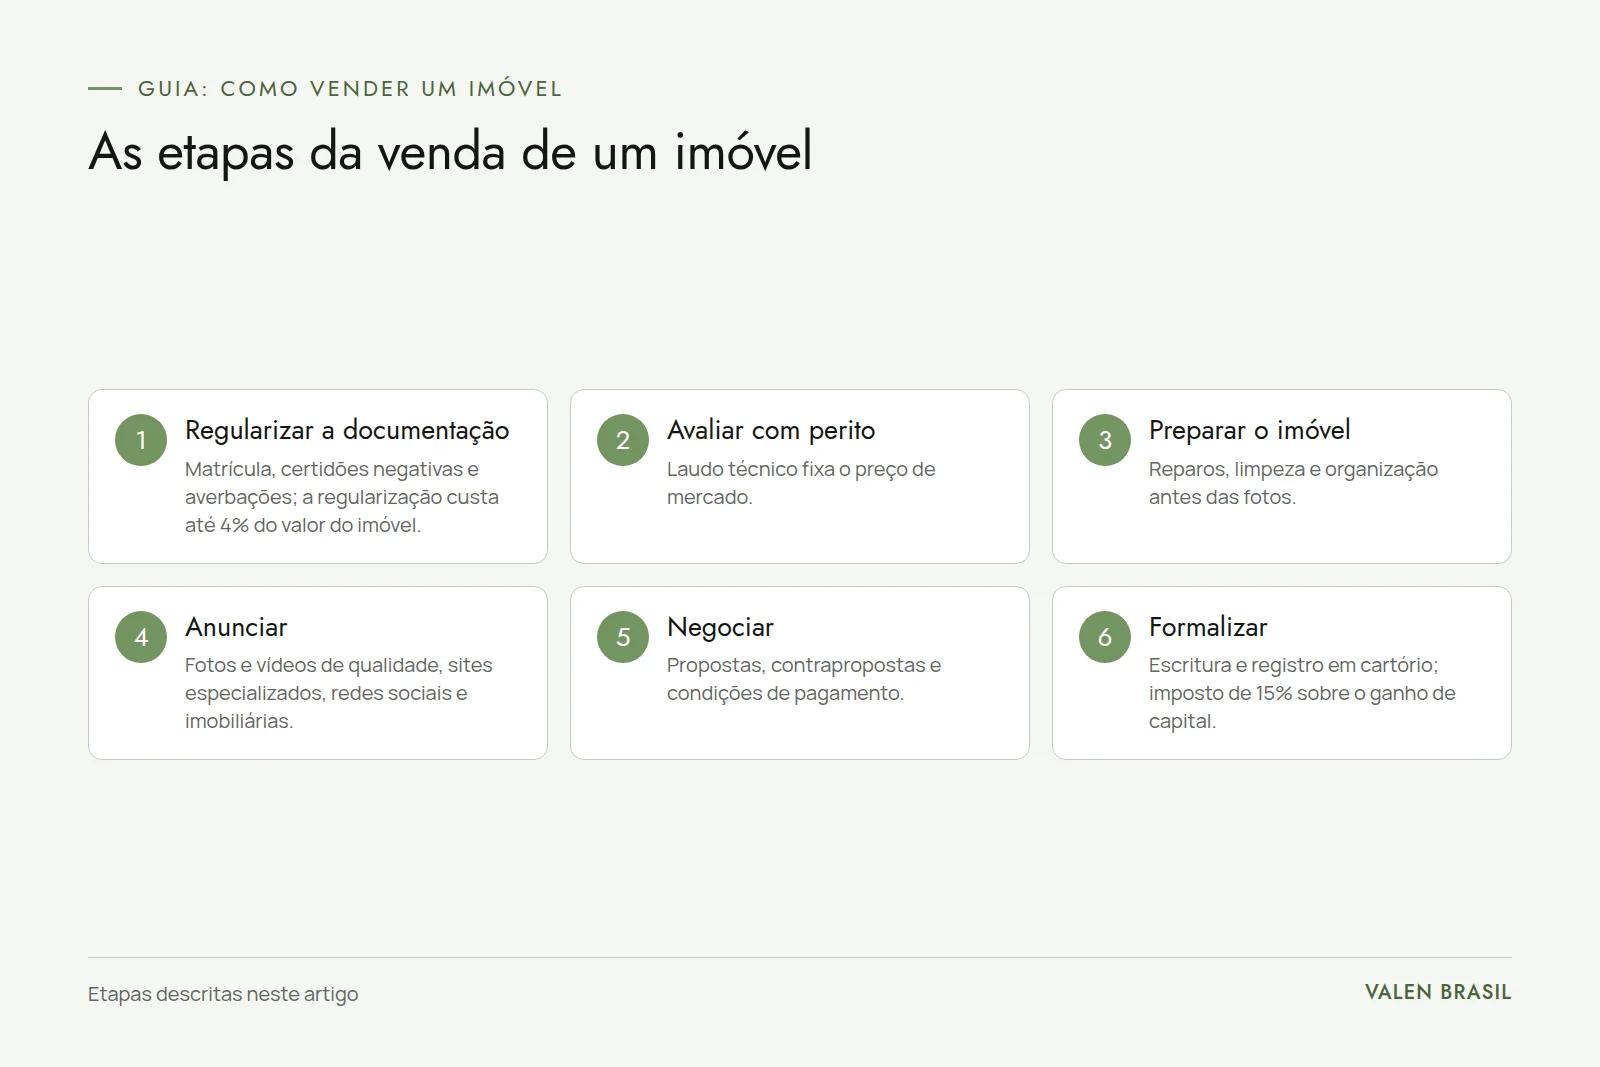
Vender um imóvel com segurança passa por sete etapas: definir o preço com base no valor de mercado, reunir os documentos do imóvel e do vendedor, resolver pendências, preparar e anunciar o imóvel, negociar, assinar o contrato e acompanhar a escritura e o registro na matrícula, sem o qual o comprador ainda não é dono. Pelo caminho, o vendedor precisa checar situações que mudam o roteiro, como imóvel alugado, financiado, herdado ou em nome do casal, e calcular o imposto sobre o lucro. Este guia é escrito do ponto de vista de quem vende. Os cuidados de quem compra, com o contrato e as garantias, estão reunidos em compra e venda de imóvel: o contrato.
Pontos principais
- Preço bem definido é o que mais encurta a venda: anúncio acima do mercado espanta compradores, e abaixo dele é dinheiro perdido.
- Documentação em ordem antes do anúncio evita que o negócio trave quando aparecer o comprador; a matrícula atualizada é a peça central.
- Se o imóvel estiver alugado, o inquilino tem preferência para comprar nas mesmas condições oferecidas a terceiros.
- Casados, em regra, precisam da autorização do cônjuge para vender; imóveis herdados dependem do inventário.
- Se houver lucro, o vendedor pessoa física deve IR, e as isenções precisam ser conferidas antes da assinatura.
- Sem o registro no cartório, o imóvel continua juridicamente em nome de quem vendeu.
1. Defina o preço com base no valor de mercado
O preço pedido define quem vai se interessar pelo imóvel e em quanto tempo. O valor de mercado depende de localização, área, número de dormitórios e vagas, idade, padrão de acabamento, estado de conservação, andar e vista, além da procura na região. Pesquisar anúncios parecidos ajuda, mas anúncio mostra o que os vendedores pedem, não o preço pelo qual os imóveis são vendidos.
Há três caminhos para chegar a um número:
- Opinião de corretores: três ou mais corretores que atuem na região dão uma faixa de preço, baseada na experiência deles com negócios recentes.
- Parecer de avaliação: o corretor inscrito no Creci pode emitir parecer técnico de avaliação mercadológica.
- Laudo de avaliação: feito por engenheiro ou arquiteto segundo a ABNT NBR 14653, com pesquisa de imóveis comparáveis, tratamento dos dados e memória de cálculo. O IBAPE explica em seu site a atribuição desses profissionais para avaliar imóveis.
O laudo faz mais diferença em imóveis de alto valor, em vendas entre familiares, em partilhas e quando o vendedor precisa justificar o preço a terceiros. Os detalhes estão em laudo de avaliação do imóvel, e a forma como o valor de um imóvel evolui ao longo do tempo, em quanto um imóvel valoriza por ano.
Também vale pensar no tempo disponível. A liquidez do imóvel é baixa, porque transformá-lo em dinheiro leva tempo: quem precisa vender rápido costuma aceitar preço menor, e quem pode esperar tem mais margem para negociar.
2. Reúna os documentos
O comprador, o banco dele (se houver financiamento) e o tabelião vão pedir documentos do imóvel e do vendedor. Ter tudo pronto antes de anunciar mostra organização e evita perder o comprador no meio do caminho.
Do imóvel:
- Certidão de matrícula atualizada: mostra o dono registrado, a descrição do imóvel, a área construída averbada e os ônus (hipoteca, alienação fiduciária, penhora, indisponibilidade). Todo imóvel que será objeto de registro precisa estar matriculado no Registro de Imóveis (Lei 6.015/1973, art. 227). Dá para pedir a certidão pela internet no site nacional dos registradores, que mostra qual cartório atende o endereço e calcula os emolumentos.
- Certidão de ônus reais e de ações reipersecutórias: muitas vezes já integrada à certidão de matrícula.
- Quitação do IPTU: certidão negativa de débitos municipais do imóvel. Como o débito de IPTU segue o imóvel e pode ser cobrado do novo dono quando a escritura não comprova o pagamento (CTN, art. 130), o comprador vai exigir essa certidão.
- Declaração de quitação do condomínio: assinada pelo síndico ou pela administradora.
- Habite-se e averbação da construção: construção ou ampliação não averbada impede, em regra, o financiamento do comprador.
Do vendedor:
- documentos de identidade e CPF;
- certidão de nascimento ou de casamento atualizada (com o pacto antenupcial, se houver);
- certidões de distribuição de ações cíveis, de execuções fiscais e da Justiça Federal;
- Certidão Negativa de Débitos Trabalhistas (CNDT), emitida gratuitamente e pela internet, válida por 180 dias (CLT, art. 642-A, § 4º);
- certidão de regularidade fiscal federal, emitida pela Receita Federal e pela Procuradoria-Geral da Fazenda Nacional (PGFN).
As certidões pessoais servem para mostrar que não há dívidas ou ações capazes de atingir o imóvel depois da venda. Pela Lei 13.097/2015, quem compra confiando na matrícula fica protegido contra ações e constrições que não estavam averbadas nela (art. 54), o que torna a matrícula o documento mais importante da conferência. Ainda assim, bancos e compradores cautelosos continuam pedindo as certidões pessoais.
3. Resolva pendências antes de anunciar
Imóvel com pendência vende mais devagar e por menos. As mais comuns são:
- Construção não averbada: ampliação feita sem aprovação ou sem averbação na matrícula; a regularização passa pela prefeitura e pelo cartório. Os caminhos estão em regularização imobiliária e em averbação.
- Dívidas de IPTU e condomínio: quitar antes ou combinar o abatimento no preço.
- Divergência de área ou de endereço: a descrição da matrícula precisa bater com a realidade.
- Imóvel ainda financiado: o saldo precisa ser quitado ou o financiamento transferido, como explicado adiante.
- Imóvel em nome de pessoa falecida: depende do inventário.
O custo e o prazo de cada regularização variam muito conforme o caso e a cidade. Quando a pendência é grande, compare o gasto de regularizar com o desconto que o comprador pediria para assumir o problema.
4. Prepare o imóvel
A primeira impressão pesa na visita e nas fotos. Algumas medidas simples:
- Pequenos reparos: vazamentos, tomadas, portas e janelas emperradas, azulejos soltos.
- Pintura: paredes claras e limpas ajudam o comprador a se imaginar no espaço.
- Limpeza e organização: menos objetos pessoais e móveis bem distribuídos.
- Imóvel vazio: limpeza profunda e, se possível, luz e água ligadas para as visitas.
- Informações à mão: valor do condomínio e do IPTU, idade do prédio, número de vagas, serviços da portaria.
Reformas grandes antes da venda raramente se pagam integralmente; em geral, vale mais corrigir o que afasta o comprador do que trocar acabamentos. Uma vistoria técnica ajuda a antecipar defeitos que o comprador vai encontrar, e o que ela costuma verificar está em vistoria antes da compra.
5. Anuncie
Um bom anúncio responde às perguntas que o comprador faria na primeira ligação: preço, área, dormitórios, vagas, condomínio, IPTU, andar, orientação solar, estado do imóvel e da documentação.
- Fotos: luz natural, ambientes arrumados e todos os cômodos. As técnicas estão em fotografia imobiliária.
- Vídeo e planta: ajudam o comprador a entender a distribuição dos ambientes antes de visitar.
- Canais: portais imobiliários, imobiliárias da região, redes sociais e placa no imóvel, quando permitida pelo condomínio.
- Coerência: preço, fotos e descrição devem corresponder ao imóvel real, para não desperdiçar visitas.
6. Corretor e imobiliária
O corretor pode cuidar do anúncio, das visitas, da negociação e da documentação. Intermediar vendas de imóveis é atividade de corretor, pessoa ou empresa, com registro no Creci da região (Lei 6.530, de 1978), e esse registro pode ser consultado na internet antes de assinar qualquer autorização. O primeiro contato da imobiliária com o proprietário costuma ser feito na captação do imóvel, etapa em que se levantam as informações, se confere a documentação e se negocia a autorização de venda.
O contrato de corretagem é regido pelo Código Civil. Dois pontos costumam gerar discussão:
“Art. 725. A remuneração é devida ao corretor uma vez que tenha conseguido o resultado previsto no contrato de mediação, ou ainda que este não se efetive em virtude de arrependimento das partes.” (Código Civil, art. 725)
“Art. 726. Iniciado e concluído o negócio diretamente entre as partes, nenhuma remuneração será devida ao corretor; mas se, por escrito, for ajustada a corretagem com exclusividade, terá o corretor direito à remuneração integral, ainda que realizado o negócio sem a sua mediação, salvo se comprovada sua inércia ou ociosidade.” (Código Civil, art. 726)
Ou seja: se o corretor aproximou comprador e vendedor e o negócio foi fechado, a comissão é devida, mesmo que uma das partes desista depois; e, com exclusividade por escrito, ela é devida mesmo que o vendedor encontre o comprador sozinho. O percentual da comissão não é fixado em lei; é combinado entre as partes, e quem contrata o corretor, em geral o vendedor, é quem paga. Coloque tudo por escrito: percentual, prazo, exclusividade e o que está incluído no serviço. A comissão paga pelo vendedor reduz o valor de venda considerado no cálculo do Imposto de Renda.
7. Negocie e formalize a proposta
Antes das visitas, defina o preço mínimo aceitável e as condições que admite: à vista, com financiamento do comprador, com FGTS, parcelado. Na negociação:
- peça a proposta por escrito, com preço, forma de pagamento, prazo para a escritura e data de entrega das chaves;
- verifique se o comprador já tem crédito pré-aprovado, quando depender de financiamento;
- combine o sinal e as consequências da desistência de cada lado;
- não entregue as chaves antes de receber o valor combinado ou de ter garantias claras.
As regras do sinal (arras) e da desistência aparecem em detalhe no texto sobre contrato de compra e venda. Quando o pagamento é parcelado ou a escritura fica para depois, as partes costumam assinar uma promessa de compra e venda; se o vendedor se recusar a dar a escritura depois de receber tudo, o comprador pode pedir a adjudicação compulsória, o que mostra a importância de cumprir o que foi assinado.
Situações que mudam o roteiro
Imóvel alugado
Antes de fechar com outra pessoa, o proprietário deve oferecer o negócio ao inquilino, que pode comprar pelo mesmo preço e nas mesmas condições. A comunicação precisa ser inequívoca e detalhar valores, pagamento, eventuais ônus e onde consultar a documentação (Lei 8.245/1991, art. 27). Se o inquilino não aceitar integralmente a proposta em 30 dias, a preferência caduca (art. 28).
“Art. 33. O locatário preterido no seu direito de preferência poderá reclamar do alienante as perdas e danos ou, depositando o preço e demais despesas do ato de transferência, haver para si o imóvel locado, se o requerer no prazo de seis meses, a contar do registro do ato no cartório de imóveis, desde que o contrato de locação esteja averbado pelo menos trinta dias antes da alienação junto à matrícula do imóvel.” (Lei 8.245/1991, art. 33)
Os detalhes do direito de preferência do inquilino e da continuidade do contrato após a venda estão no artigo sobre a Lei do Inquilinato.
Imóvel financiado
Imóvel com financiamento pode ser vendido, mas a garantia precisa ser resolvida. Nos contratos atuais, o banco é proprietário fiduciário até a quitação: a alienação fiduciária é o negócio pelo qual se transfere ao credor a propriedade resolúvel do imóvel (Lei 9.514/1997, art. 22), e ela só se constitui com o registro do contrato na matrícula (art. 23). Na prática, há três caminhos: o vendedor quita o saldo com o dinheiro da venda (muitas vezes no mesmo ato, com o banco do comprador pagando diretamente o banco do vendedor); o comprador assume o financiamento, com anuência do banco e análise de crédito; ou as partes combinam a quitação antes da escritura. Os detalhes de como vender imóvel alienado estão no artigo sobre a garantia.
Imóvel do casal
Pessoa casada precisa, em regra, da concordância do marido ou da esposa para vender imóvel; a exceção é o casamento em separação absoluta (Código Civil, art. 1.647, I). Na união estável, cartórios e bancos também costumam pedir a assinatura do companheiro. Sem essa autorização, a venda pode ser anulada. Divorciados precisam ter a partilha registrada para vender sozinhos o imóvel que ficou com eles.
Imóvel herdado
Imóvel de pessoa falecida só pode ser vendido depois do inventário e da partilha, ou com autorização judicial no curso do inventário. Até lá, o herdeiro pode ceder o seu direito à herança, desde que o faça em escritura pública, como manda o art. 1.793 do Código Civil; as regras e os riscos estão em cessão de direitos hereditários, e o caminho do inventário, em herança.
Imóvel em condomínio de proprietários
Quem é dono de uma parte de imóvel indivisível não pode vendê-la a estranhos se outro coproprietário quiser comprá-la pelo mesmo preço; se isso for desrespeitado, o coproprietário esquecido tem 180 dias para depositar o valor e ficar com a fração (Código Civil, art. 504).
Venda para filho ou outro descendente
Quando o comprador é descendente do vendedor, como um filho ou neto, a lei impõe uma condição:
“Art. 496. É anulável a venda de ascendente a descendente, salvo se os outros descendentes e o cônjuge do alienante expressamente houverem consentido.” (Código Civil, art. 496)
A regra protege os demais herdeiros contra doações disfarçadas de venda. Por isso, a escritura costuma trazer a concordância dos outros filhos e do cônjuge (dispensada, para o cônjuge, no regime da separação obrigatória). Mesmo com o consentimento, o preço deve ser compatível com o mercado e o pagamento, comprovável: se o valor for muito baixo, o negócio pode ser questionado como doação, com efeitos no ITCMD e na herança. Um laudo de avaliação ajuda a documentar que o preço foi justo.
Venda à vista ou com financiamento do comprador
Boa parte dos compradores paga com financiamento bancário, e isso muda o cronograma. O banco do comprador avalia o imóvel, analisa a documentação do vendedor e do imóvel e só libera o dinheiro depois que o contrato é registrado na matrícula. Na prática:
- o comprador dá a entrada (ou parte dela) na assinatura da promessa ou do contrato bancário;
- o vendedor apresenta as certidões pedidas pelo banco, que podem ser mais numerosas que as exigidas numa venda à vista;
- o contrato de financiamento, que tem força de escritura pública, é assinado pelas partes e pelo banco e levado a registro;
- depois do registro, o banco transfere o valor financiado ao vendedor, no prazo previsto no contrato.
Se o valor de avaliação do banco ficar abaixo do preço combinado, o comprador precisa cobrir a diferença com recursos próprios; vale combinar antes o que acontece nesse caso. Na venda à vista, o prazo tende a ser menor, mas o vendedor deve exigir que o pagamento seja feito de forma rastreável, no ato da escritura, e só entregar as chaves com o dinheiro disponível.
Quanto tempo leva uma venda
Não há prazo padrão: depende do preço, da procura na região, do estado da documentação e da forma de pagamento. Os prazos que o vendedor controla são os de preparação: emitir certidões, resolver pendências e organizar o anúncio. Os que não controla são o tempo até aparecer o comprador, a análise do banco, quando há financiamento, e o registro no cartório. Documentação pronta antes do anúncio costuma ser o que mais encurta a etapa final, porque evita que a escritura seja adiada por falta de uma certidão ou por uma pendência descoberta tarde.
Impostos e custos do vendedor
Para quem vende, o tributo que pesa é o IR sobre o lucro obtido, chamado de ganho de capital. As alíquotas vão de 15% a 22,5%, por faixas, e há isenções, como a do único imóvel vendido por até R$ 440 mil e a de quem usa o valor recebido para comprar outra moradia dentro de 180 dias. O passo a passo para calcular o ganho de capital, com fatores de redução e prazos, está no guia do imposto. O imposto vence no último dia útil do mês seguinte ao recebimento, calculado no programa GCAP da Receita Federal.
O ITBI, imposto municipal sobre a transmissão, é pago em regra pelo comprador; o contribuinte é definido pela lei de cada município (Código Tributário Nacional, art. 42). Em terrenos de marinha, o vendedor recolhe o laudêmio. Para ver quem paga cada imposto na venda, incluindo emolumentos e taxas, há um artigo que reúne todos.
Outros custos do vendedor: comissão do corretor, quando contratado; certidões; quitação de IPTU e condomínio; e eventuais regularizações. A escritura e o registro são, salvo acordo diferente, pagos pelo comprador (Código Civil, art. 490).
A operação chega ao fisco de qualquer forma: tabelionatos e cartórios de registro enviam à Receita Federal a Declaração sobre Operações Imobiliárias (DOI) de cada ato, com as partes e o valor. Por isso, declarar corretamente o valor da venda e apurar o imposto no prazo evita multa.
Escritura, registro e entrega
Acima de 30 vezes o maior salário mínimo, a venda precisa de escritura pública (Código Civil, art. 108), salvo quando feita por contrato de financiamento bancário, que tem força de escritura. E a propriedade só se transfere com o registro no cartório de imóveis:
“Art. 1.245. Transfere-se entre vivos a propriedade mediante o registro do título translativo no Registro de Imóveis.” (Código Civil, art. 1.245)
Até o registro, a lei continua tratando o vendedor como proprietário (§ 1º), o que pode trazer cobranças de IPTU e condomínio em seu nome. Por isso, acompanhe o registro e, depois dele:
- entregue as chaves e faça um termo de entrega com a leitura dos medidores;
- peça ao comprador que atualize o cadastro do IPTU na prefeitura e o do condomínio;
- transfira ou encerre as contas de água, luz e gás;
- guarde cópia da escritura registrada, dos recibos e do DARF do imposto;
- informe a venda na declaração anual de Imposto de Renda, importando os dados do GCAP.
Depois da venda: o que guardar
Guarde por pelo menos cinco anos a escritura registrada, a certidão de matrícula com o registro da venda, o recibo do pagamento, o contrato com o corretor e o comprovante da comissão, o demonstrativo do GCAP e o DARF pago. Esses documentos comprovam o valor de venda e as deduções usadas no cálculo do imposto, caso a Receita Federal questione a operação, e também servem se o comprador ou terceiros levantarem dúvidas sobre o negócio.
Erros comuns do vendedor
- Anunciar sem saber o valor de mercado e ter de baixar o preço depois de meses.
- Descobrir pendências na matrícula quando o comprador já está com o crédito aprovado.
- Assinar exclusividade com corretor sem prazo definido.
- Entregar as chaves antes de receber o pagamento.
- Esquecer o direito de preferência do inquilino.
- Vender sem a assinatura do cônjuge.
- Deixar de apurar o Imposto de Renda no prazo ou de conferir as isenções antes de assinar.
- Não acompanhar o registro e continuar recebendo cobranças do imóvel vendido.
As três etapas de uma venda bem preparada
Vender bem um imóvel é, antes de tudo, preparar a venda: preço fundamentado, documentação conferida, pendências resolvidas e situação jurídica clara (imóvel alugado, financiado, do casal ou herdado). Depois vêm o anúncio, a negociação por escrito e a formalização, que só termina com o registro na matrícula. O imposto sobre o lucro e as isenções devem ser calculados antes da assinatura, e não depois.
O valor de mercado é o ponto de partida de tudo isso. Anunciar pelo preço certo fica mais fácil com um laudo técnico em mãos; a Valen Brasil prepara esse documento conforme a ABNT NBR 14653.
Perguntas frequentes
O que o vendedor precisa pagar quando vende um imóvel?
O Imposto de Renda sobre o lucro, se houver ganho e não se aplicar uma isenção; a comissão do corretor, se o contratou; as certidões; e as dívidas de IPTU e condomínio até a entrega. O ITBI, em regra, é pago pelo comprador, conforme a lei do município, e a escritura e o registro também ficam com o comprador, salvo acordo diferente.
Quais documentos são necessários para vender um imóvel?
Do imóvel: matrícula atualizada, certidão de ônus, quitação de IPTU e de condomínio e, se for o caso, habite-se e averbação da construção. Do vendedor: identidade, CPF, certidão de estado civil, certidões de ações cíveis, fiscais e trabalhistas (a CNDT vale 180 dias).
Vale a pena contratar um corretor de imóveis?
Depende do tempo e da experiência do vendedor. O corretor cuida da divulgação, das visitas, da negociação e da documentação, e só ele pode fazer a intermediação profissionalmente. Combine por escrito a comissão, o prazo e se haverá exclusividade.
Posso vender um imóvel que ainda está financiado?
Sim. O saldo pode ser quitado com o dinheiro da venda, muitas vezes no mesmo ato da escritura, ou o comprador pode assumir o financiamento com aprovação do banco.
Como vender mais rápido?
Com preço alinhado ao mercado, documentação pronta, imóvel limpo e com pequenos reparos feitos, boas fotos e anúncio completo. Aceitar compradores com financiamento pré-aprovado e ser flexível na data de entrega também encurta o prazo.
O que considerar ao avaliar o valor do imóvel?
Localização, área, dormitórios, vagas, idade, padrão de acabamento, estado de conservação e a procura na região, sempre comparados com vendas recentes de imóveis semelhantes. Para um valor tecnicamente fundamentado, use um laudo de avaliação.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.