Permuta de imóvel: como funciona, torna, impostos, escritura e registro
Guia da permuta de imóveis: regras do Código Civil, torna, passo a passo, ITBI, imposto de renda, ITCMD, terreno por unidades e cuidados antes de assinar.
Trocar um imóvel por outro, sem que ninguém precise vender primeiro para depois comprar, é uma operação antiga e prevista em lei: a permuta. Ela aparece quando uma família troca a casa grande por um apartamento menor, quando um investidor troca um terreno por salas comerciais ou quando o dono de um lote o entrega a uma construtora em troca de unidades do prédio que será erguido ali.
A permuta pode poupar tempo e, em muitos casos, imposto. Mas ela também tem armadilhas próprias: valores mal avaliados, diferença paga em dinheiro sem previsão no contrato, ITBI cobrado duas vezes e até imposto de doação quando os imóveis valem coisas diferentes. Este guia explica como a permuta funciona, o que a lei diz, quais tributos incidem e que cuidados tomar antes de assinar.
Pontos principais
- Permuta (ou troca) é o contrato em que cada parte entrega um bem e recebe outro. O Código Civil aplica a ela as regras da compra e venda, com duas diferenças (art. 533).
- Quando os imóveis valem valores diferentes, a diferença paga em dinheiro se chama torna.
- Sem torna, a permuta de imóveis por escritura pública fica fora do cálculo do ganho de capital da pessoa física; com torna, o imposto recai só sobre a torna.
- O ITBI é devido pelos dois lados, cada um sobre o imóvel que recebe.
- Trocar imóveis de valores desiguais sem torna pode ser tratado como doação da diferença e gerar ITCMD.
- A permuta precisa de escritura pública e de registro nas matrículas dos dois imóveis.
O que é permuta de imóvel
Permuta é a troca de um bem por outro. No caso de imóveis, cada proprietário transfere o seu imóvel ao outro, e o preço, em vez de ser pago em dinheiro, é pago com o próprio imóvel. Podem ser trocados casas, apartamentos, terrenos, salas comerciais, imóveis rurais ou combinações entre eles, e as partes podem ser pessoas físicas ou empresas.
O Código Civil trata a troca em um único artigo, que manda aplicar as regras da compra e venda e acrescenta duas regras próprias:
“Art. 533. Aplicam-se à troca as disposições referentes à compra e venda, com as seguintes modificações: I - salvo disposição em contrário, cada um dos contratantes pagará por metade as despesas com o instrumento da troca; II - é anulável a troca de valores desiguais entre ascendentes e descendentes, sem consentimento dos outros descendentes e do cônjuge do alienante.” (Código Civil)
A primeira regra divide as despesas da escritura, salvo acordo diferente. A segunda protege os demais herdeiros: um pai que troca com um filho um imóvel de valor muito maior por outro de valor menor precisa do consentimento dos outros filhos e do cônjuge, porque a diferença funcionaria como um adiantamento de herança disfarçado.
Como as regras da compra e venda de imóvel se aplicam à permuta, cada parte responde pelo imóvel que entrega: pela sua regularidade, pelos débitos anteriores e por eventuais vícios, como se o tivesse vendido.
Permuta com torna e sem torna
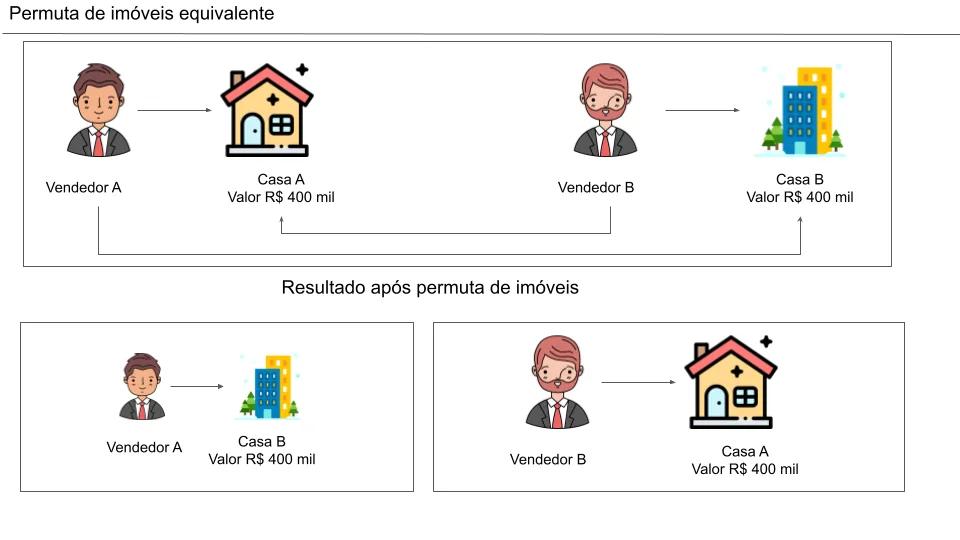
Na permuta sem torna, os imóveis têm valores equivalentes e a troca é feita sem dinheiro. É a situação mais simples do ponto de vista tributário, desde que os valores sejam de fato equivalentes.
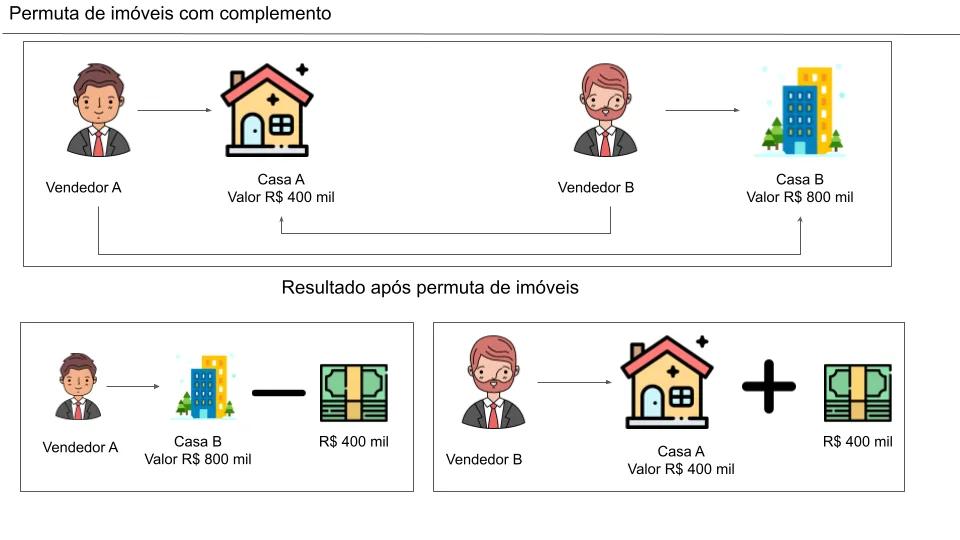
Na permuta com torna, um imóvel vale mais que o outro, e quem recebe o imóvel mais caro paga a diferença em dinheiro. Essa diferença é a torna (também chamada de complemento ou parcela complementar). Ela precisa constar da escritura com o valor, a forma e o prazo de pagamento.
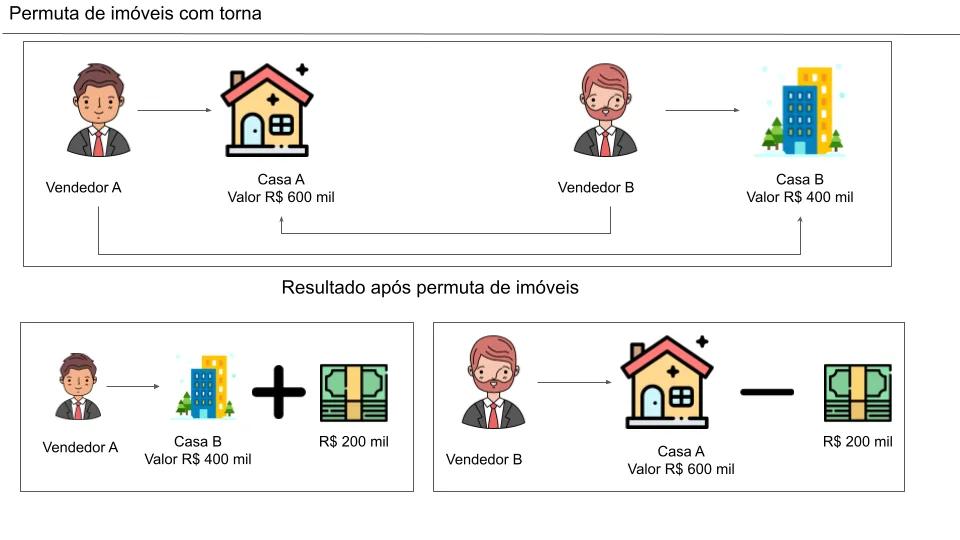
A lei não fixa um limite para a torna. Na prática notarial e na doutrina, costuma-se observar que, quando o dinheiro passa a ser a maior parte do pagamento, o negócio se aproxima de uma compra e venda paga em parte com imóvel. O importante é que a escritura descreva o que foi de fato combinado, com os valores atribuídos a cada imóvel e à torna, porque é sobre eles que os tributos serão calculados.
Quando a permuta faz sentido
A permuta resolve bem algumas situações:
- Mudança sem venda prévia: a família troca o imóvel atual pelo desejado, sem o intervalo entre vender, alugar e comprar.
- Mercados com pouca liquidez: em cidades ou segmentos onde vender o imóvel pode levar meses, a troca direta encurta o caminho. A liquidez de cada imóvel pesa na negociação.
- Menos crédito: quem precisaria financiar a compra usa o imóvel atual como pagamento e financia, no máximo, a torna.
- Terreno por unidades: o dono de um terreno bem localizado o troca por apartamentos ou salas do empreendimento que será construído, sem precisar investir na obra.
- Reorganização de patrimônio: empresas trocam imóveis que não usam mais por outros mais adequados à operação.
E há situações em que ela atrapalha:
- Encontrar a contraparte: é preciso que o outro lado queira exatamente o seu imóvel, e você o dele.
- Divergência de valor: cada dono tende a valorizar mais o próprio imóvel; sem uma referência técnica, a negociação trava.
- Custos em dobro: são duas transmissões, com duas incidências de ITBI e dois registros.
- Riscos em dobro: cada parte precisa analisar a documentação do imóvel que recebe, e um problema em um dos lados pode comprometer a troca inteira.
- Corretagem: se houver intermediação, a comissão continua sendo devida conforme o combinado; a permuta não elimina esse custo automaticamente.
Como fazer uma permuta de imóvel, passo a passo
1. Avaliar os dois imóveis
O primeiro passo é saber quanto vale cada imóvel. Localização, área, padrão, estado de conservação, vagas, documentação e mercado da região entram na conta. Uma avaliação imobiliária feita por profissional habilitado dá às partes uma referência neutra, ajuda a calcular a torna e documenta os valores que irão para a escritura e para os impostos. Engenheiros e arquitetos que atuam com avaliações e perícias se reúnem nos institutos estaduais ligados ao IBAPE, que mantém normas e estudos técnicos da área.
2. Conferir a documentação
Cada parte deve fazer, sobre o imóvel que vai receber, a mesma análise que faria numa compra:
- certidão de matrícula atualizada, com ônus e averbações;
- situação do IPTU na prefeitura e, se o imóvel está em condomínio, comprovante de que as cotas estão pagas, porque essas dívidas acompanham o imóvel;
- certidões pessoais dos proprietários (ações cíveis, trabalhistas, protestos, débitos fiscais), para afastar risco de fraude contra credores;
- documentos pessoais e certidão de estado civil, porque a assinatura do cônjuge pode ser necessária;
- habite-se e averbação da construção, quando houver edificação.
Se um dos lados entrega terra rural, a lista cresce: é preciso apresentar o certificado de cadastro do Incra e comprovar que o imposto territorial está em dia, e a Lei 4.947/1966 (art. 22) considera nula a alienação feita sem o certificado. As exigências de cadastro e de área estão no guia sobre imóvel rural.
3. Negociar e assinar o contrato
Com os valores definidos, as partes podem assinar um contrato preliminar, a promessa de permuta, que fixa as condições enquanto a documentação é reunida. Ele deve conter:
- a descrição completa dos dois imóveis, com número de matrícula;
- o valor atribuído a cada um e o valor da torna, se houver, com forma e prazo de pagamento;
- a data de entrega das chaves e da posse;
- quem paga cada despesa (escritura, registro, ITBI, certidões);
- a responsabilidade por débitos anteriores;
- as consequências se um dos lados desistir ou se aparecer algum impedimento.
Ter um advogado especializado em direito imobiliário cuidando da redação da promessa e na leitura das certidões reduz o risco de a troca emperrar depois de assinada. As regras gerais dos contratos imobiliários estão no texto sobre direito imobiliário.
4. Lavrar a escritura pública
Se algum dos imóveis passa de trinta salários mínimos, o que é quase sempre o caso, a permuta exige escritura pública, lavrada em cartório de notas. Pela Lei 8.935/1994, lavrar escrituras é atribuição exclusiva do tabelião de notas (art. 7º), e as partes podem escolher o tabelionato que preferirem, mesmo em outra cidade (art. 8º). A escritura de permuta, além disso, é a condição para a pessoa física se beneficiar da regra do imposto de renda que exclui a permuta sem torna do ganho de capital.
5. Pagar o ITBI
Antes do registro, cada parte recolhe o ITBI do imóvel que recebe, na prefeitura do município onde ele está. Se os imóveis ficam em cidades diferentes, cada prefeitura cobra o seu.
6. Registrar nas matrículas
Enquanto não houver registro, cada parte continua dona, perante terceiros, do imóvel que entregou. O art. 167, I, item 30, da Lei 6.015/1973 põe "a permuta e a promessa de permuta" na lista de atos que o cartório registra, e o registro deve ser feito no cartório de registro de imóveis da situação de cada imóvel (art. 169). Quando os dois ficam na mesma circunscrição, os registros são feitos nas duas matrículas sob um único número de protocolo (art. 187). A certidão e o pedido de registro podem ser encaminhados pelo portal do cartório de registro de imóveis mantido pelo ONR.
Tributos na permuta de imóveis
ITBI
O ITBI incide quando um imóvel muda de dono em troca de alguma contrapartida, e na permuta os dois lados dão contrapartida. O resultado são duas guias: quem fica com a casa recolhe sobre a casa, quem fica com o apartamento recolhe sobre o apartamento. A torna, em si, é dinheiro e não é transmissão de imóvel, mas o valor do imóvel mais caro já a reflete.
Cada ITBI toma como base o valor venal do imóvel transferido. A Lei Complementar 227/2026 deixou explícito no Código Tributário Nacional o que isso significa:
“§ 1º Considera-se valor venal, para fins do caput deste artigo, o valor pelo qual o bem ou direito seria negociado à vista, em condições normais de mercado.” (Código Tributário Nacional, art. 38, incluído pela LC 227/2026)
O § 3º do mesmo artigo obriga a prefeitura a tornar públicos os seus critérios e garante a quem discorda o direito de apresentar laudo próprio em procedimento específico. A alíquota, as isenções e o procedimento dependem da lei de cada município; o artigo sobre ITBI detalha como contestar a base de cálculo.
Imposto de renda da pessoa física
A Lei 7.713/1988 inclui a permuta entre as operações consideradas na apuração do ganho de capital (art. 3º, § 3º). O Regulamento do Imposto de Renda (Decreto 9.580/2018), porém, tira do cálculo a troca pura de imóveis:
“Art. 132. Na determinação do ganho de capital, serão excluídas (...) II - a permuta exclusivamente de unidades imobiliárias, objeto de escritura pública, sem recebimento de parcela complementar em dinheiro, denominada torna, exceto na hipótese de imóvel rural com benfeitorias.” (Decreto 9.580/2018)
Na prática:
- Sem torna: não há ganho a apurar. Na declaração, o imóvel recebido entra pelo mesmo custo que o imóvel entregue tinha, e o eventual ganho fica diferido para uma venda futura.
- Com torna, para quem recebe o dinheiro: o § 2º do mesmo artigo manda apurar o ganho de capital apenas em relação à torna. O programa GCAP, da Receita Federal, faz o cálculo proporcional, e o DARF vence no fim do mês subsequente ao recebimento.
- Com torna, para quem paga: não há ganho; o valor pago em dinheiro se soma ao custo do imóvel recebido.
- Imóvel rural com benfeitorias: fica fora da exclusão e segue regras próprias.
- Imóveis dados em pagamento de terreno: o § 1º equipara à permuta a venda quitada de terreno paga com unidades construídas ou a construir, com confissão de dívida e escritura de dação em pagamento.
O ganho sobre a torna segue a tabela progressiva do ganho de capital, que começa em 15% e chega a 22,5% na parcela acima de R$ 30 milhões. Também valem as isenções gerais, como a do contribuinte que tem um só imóvel, de até R$ 440 mil, e não alienou outro nos cinco anos anteriores. Como calcular, quais custos somar e quando cada isenção se aplica está explicado no guia sobre imposto de renda sobre o ganho de capital com imóveis.
Empresas e a reforma tributária
Para pessoas jurídicas, o tratamento da permuta no IRPJ, na CSLL, no PIS e na Cofins depende do regime tributário (lucro real, presumido ou Simples) e é tema de divergência entre a Receita Federal e os contribuintes, sobretudo no lucro presumido. É assunto para o contador da empresa, antes da assinatura.
A reforma tributária trouxe uma regra específica para os novos tributos sobre consumo. A Lei Complementar 214/2025, que regula o IBS e a CBS, afasta a incidência na permuta de imóveis, salvo sobre a torna (art. 252, § 2º, I, com redação da LC 227/2026), e traz regras para o redutor de ajuste do imóvel recebido em permuta. Essas regras interessam principalmente a incorporadoras, construtoras e investidores que se enquadram como contribuintes do regime regular.
ITCMD: quando a troca desigual vira doação
Se os imóveis têm valores claramente diferentes e não há torna, uma parte recebe mais do que entregou sem pagar por isso. Para os fiscos estaduais, essa diferença pode caracterizar doação e atrair o ITCMD. Em São Paulo, o fisco estadual afirmou em respostas a consultas de contribuintes que a troca sem torna de imóveis de valores diferentes configura doação da diferença, tendo como contribuinte quem recebeu o imóvel de maior valor; e cartórios de registro paulistas passaram a exigir a guia do imposto nesses casos. Em Santa Catarina e em outros estados, a regra depende da lei estadual e da interpretação do fisco local. Quando há ITCMD e a Fazenda catarinense discorda do valor do imóvel, o contribuinte recebe a notificação da Secretaria Estadual da Fazenda sobre o ITCMD.
A forma de evitar surpresa é simples: atribuir valores realistas aos imóveis, com base em avaliação, e, se houver diferença, prever a torna na escritura.
Permuta de terreno por unidades a construir
Uma das formas mais comuns de permuta no mercado é a troca de terreno por área construída. O dono do terreno o transfere à incorporadora ou construtora e recebe, em troca, apartamentos, salas ou lojas do empreendimento, que ainda serão construídos. Para a construtora, a vantagem é não precisar pagar o terreno em dinheiro; para o dono, é receber unidades que, prontas, costumam valer mais que o terreno vazio.
A Lei 4.591/1964 aceita, entre os documentos do memorial de incorporação, a promessa irrevogável de permuta com cláusula de imissão na posse, devidamente registrada (art. 32, "a"). Só depois de registrado o memorial a incorporadora pode vender as frações ideais das futuras unidades.
Três cuidados são essenciais nesse tipo de negócio:
- Quantas unidades valem o terreno: a proporção de área construída que o dono recebe costuma ser calculada pelo valor do terreno pelo método involutivo, que parte do empreendimento possível no lote e desconta custos e lucro do incorporador. A capacidade do terreno depende do potencial construtivo permitido pela prefeitura.
- Garantias de entrega: o contrato deve identificar as unidades (andar, posição, área), fixar prazo, multa por atraso e o que acontece se a obra não sair. O patrimônio de afetação e o registro da promessa de permuta protegem o dono do terreno.
- Quem é a construtora: o histórico de entregas, a situação financeira e as certidões da empresa pesam tanto quanto o valor oferecido. O perfil das construtoras e incorporadoras ajuda a entender o papel de cada uma.
Permuta com imóvel financiado ou com dívidas
É comum que um dos imóveis ainda esteja financiado. Nesse caso, ele está em nome do comprador, mas em alienação fiduciária ao banco (ou hipotecado), e não pode ser transferido livremente. Há três caminhos: quitar o saldo antes da escritura, com a torna ou com recursos próprios; obter a concordância do banco para transferir a dívida a quem recebe o imóvel, o que depende de nova análise de crédito; ou incluir a quitação como condição da permuta, com o valor retido até a baixa da garantia na matrícula.
O mesmo vale para penhoras, indisponibilidades, usufruto ou ações que envolvam o imóvel ou seus donos. Uma restrição em um dos lados pode travar a troca inteira, e por isso o contrato deve prever o que acontece se a matrícula não estiver livre na data combinada: prazo para resolver, devolução do que já foi pago e multa.
Checklist antes de assinar uma permuta
- Os dois imóveis foram avaliados, e os valores que irão para a escritura são compatíveis com o mercado?
- A torna, se houver, está definida em valor, forma e prazo de pagamento?
- As matrículas estão livres de ônus, ou o contrato prevê como e quando as restrições serão resolvidas?
- As certidões dos proprietários foram tiradas nas duas cidades, quando os imóveis ou as partes estiverem em municípios diferentes?
- Está claro quem paga cada ITBI, a escritura e os registros?
- As datas de entrega das chaves são as mesmas ou há previsão para o intervalo entre uma e outra?
- Se a troca é entre parentes, há consentimento dos demais herdeiros e do cônjuge, quando exigido?
- O contador já verificou o efeito no imposto de renda e, se for o caso, no ITCMD?
Exemplos de permuta
Os valores abaixo são hipotéticos, apenas para ilustrar.
- Troca equivalente: um casal troca uma casa de R$ 700 mil num bairro afastado por um apartamento de R$ 700 mil perto do trabalho. Sem torna, com escritura pública, não há ganho de capital a apurar; cada um paga o ITBI sobre o imóvel que recebe.
- Troca com torna: o dono de uma casa de R$ 900 mil a troca por um apartamento de R$ 650 mil e recebe R$ 250 mil de torna. O ganho de capital, se houver, é apurado só sobre os R$ 250 mil.
- Troca desigual sem torna: pai e filho trocam imóveis de R$ 1 milhão e R$ 500 mil sem torna. Além do risco de ITCMD sobre a diferença, a troca pode ser anulada caso os irmãos do filho e o cônjuge do pai não tenham concordado (CC, art. 533, II).
- Terreno por unidades: o dono de um lote urbano o entrega a uma construtora em troca de três apartamentos no prédio a ser erguido, com prazo de entrega, multa por atraso e promessa de permuta registrada.
Como declarar a permuta no imposto de renda
Na ficha de Bens e Direitos, o imóvel entregue é baixado e o imóvel recebido é incluído. Na permuta sem torna, o imóvel recebido entra com o mesmo valor de custo do imóvel entregue, sem lucro nem prejuízo, e a discriminação deve mencionar a escritura de permuta e os dados do imóvel. Havendo torna recebida, o ganho apurado no GCAP é importado para a declaração e aparece na ficha de rendimentos sujeitos à tributação exclusiva; quem pagou a torna soma o valor pago ao custo do imóvel recebido.
Omitir a permuta ou declarar valores incompatíveis com a escritura pode gerar malha fina e cobrança de imposto com multa e juros, porque os cartórios informam as operações imobiliárias à Receita Federal.
Diferenças entre permuta e compra e venda
Na compra e venda, o preço é pago em dinheiro; na permuta, é pago com outro bem. As consequências práticas mais importantes são estas:
- Imposto de renda: na venda, a pessoa física apura ganho sobre todo o valor recebido; na permuta sem torna por escritura pública, não há ganho a apurar agora.
- ITBI: na venda há uma incidência, paga pelo comprador; na permuta, duas.
- Despesas: na venda, as despesas de escritura e registro costumam ficar com o comprador; na permuta, a lei as divide pela metade, salvo acordo.
- Registro: na permuta, são registradas as duas transmissões, em cada matrícula.
- Entre pais e filhos: a troca de valores desiguais precisa de consentimento dos outros descendentes e do cônjuge.
Para quem a permuta funciona
A permuta é uma ferramenta útil para quem quer mudar de imóvel sem passar pela venda e pela compra separadas, para quem tem um terreno e quer receber área construída e para empresas que reorganizam o patrimônio. O que faz a troca dar certo é o mesmo que faz uma compra dar certo, em dobro: avaliação dos dois imóveis, análise da documentação dos dois lados, contrato claro, escritura pública e registro nas duas matrículas.
Do ponto de vista tributário, a troca sem torna entre pessoas físicas não gera ganho de capital imediato, a torna é tributada separadamente, o ITBI incide nos dois sentidos e valores desiguais sem compensação podem virar doação. A Valen Brasil faz avaliações de imóveis que servem de base para definir a torna e os valores declarados na escritura de permuta.
Perguntas frequentes
Permuta de imóvel paga imposto de renda?
Para pessoa física, a permuta de imóveis por escritura pública e sem torna fica fora do cálculo do ganho de capital (Decreto 9.580/2018, art. 132, II). Havendo torna, o ganho é apurado apenas sobre ela. Imóvel rural com benfeitorias segue outra regra.
Na permuta, quem paga o ITBI?
Cada parte paga o ITBI do imóvel que recebe, na prefeitura onde esse imóvel está, com base no valor de mercado do imóvel.
O que é torna na permuta?
É o valor em dinheiro pago por quem recebe o imóvel mais caro, para compensar a diferença entre os imóveis. Deve constar da escritura, com valor e forma de pagamento.
Posso trocar imóveis de valores diferentes sem torna?
Pode, mas a diferença pode ser tratada como doação pelo fisco estadual e gerar ITCMD. Entre pais e filhos, a troca desigual ainda depende do consentimento dos outros descendentes e do cônjuge.
A permuta precisa de escritura pública?
Sim, sempre que o valor passa de trinta salários mínimos, e ela também é condição para a regra do imposto de renda que exclui a permuta sem torna do ganho de capital. Depois da escritura, a permuta deve ser registrada nas matrículas dos dois imóveis.
Dá para trocar um terreno por apartamentos na planta?
Sim. É a permuta de terreno por unidades a construir, comum em incorporações. O contrato deve identificar as unidades, fixar prazo e multa e ser registrado, e o número de unidades costuma ser calculado a partir do valor do terreno pelo método involutivo.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.