Minha Casa, Minha Vida 2026: faixas, construtoras e como comprar
Faixas de renda e tetos do Minha Casa, Minha Vida em 2026, como escolher construtora e imóvel, o que conferir no contrato e as garantias do comprador.
O Minha Casa, Minha Vida é o programa habitacional do governo federal, regido pela Lei 14.620/2023, que combina imóveis subsidiados para as famílias de menor renda e financiamento com juros reduzidos para as demais faixas. Em 2026, atende famílias urbanas com renda de até R$ 13 mil por mês, divididas em quatro faixas. As construtoras entram como produtoras dos empreendimentos, que precisam ser aprovados pelo agente financeiro (Caixa ou Banco do Brasil) para serem vendidos pelo programa. Este guia explica as faixas, como escolher a construtora e o imóvel, o que conferir no contrato e na matrícula e quais garantias o comprador tem. O funcionamento geral do financiamento imobiliário e as regras do SFH estão no guia próprio.
Pontos principais
- Faixas urbanas de 2026: até R$ 3.200 (Faixa 1), até R$ 5.000 (Faixa 2), até R$ 9.600 (Faixa 3) e até R$ 13.000 (Faixa 4, classe média).
- O teto do imóvel financiado passou a R$ 400 mil na Faixa 3 e a R$ 600 mil na Faixa 4, por decisão do Conselho Curador do FGTS em março de 2026.
- A Faixa 1 subsidiada tem cadastro na prefeitura ou em entidade organizadora, sem nenhuma taxa. Nas demais, a família escolhe o imóvel e procura o agente financeiro.
- A Caixa e o Banco do Brasil são agentes financeiros, não construtoras. A escolha da construtora exige conferir registro da incorporação, histórico de entregas e reclamações.
- Contratos e registros são feitos preferencialmente em nome da mulher, e os emolumentos de escritura e registro têm redução prevista em lei.
- Pelo menos 3% das unidades de programas habitacionais com recursos públicos são reservadas a pessoas com deficiência.
O que é o Minha Casa, Minha Vida
A lei define a finalidade do programa de forma ampla:
“Art. 1º O Programa Minha Casa, Minha Vida tem por finalidade promover o direito à cidade e à moradia de famílias residentes em áreas urbanas e rurais, associado ao desenvolvimento urbano, econômico, social e cultural, à sustentabilidade, à redução de vulnerabilidades e à prevenção de riscos de desastres, à geração de trabalho e de renda e à elevação dos padrões de habitabilidade, de segurança socioambiental e de qualidade de vida da população, conforme determinam os arts. 3º e 6º da Constituição Federal.” (Lei 14.620/2023, art. 1º)
Na prática, o programa tem várias linhas: a produção de unidades subsidiadas para as famílias de menor renda, o financiamento de imóveis novos e usados com juros menores, a melhoria de moradias existentes, a provisão de lotes urbanizados e a atuação de entidades sem fins lucrativos. Os recursos vêm de várias fontes listadas no art. 6º da lei, entre elas o orçamento da União, o Fundo de Arrendamento Residencial (FAR), o Fundo de Desenvolvimento Social (FDS), o FGTS e o Fundo Garantidor da Habitação Popular (FGHab).
Uma regra do programa merece destaque:
“Art. 10. Os contratos e os registros efetivados no âmbito do Programa serão formalizados, prioritariamente, no nome da mulher e, na hipótese de ela ser chefe de família, poderão ser firmados independentemente da outorga do cônjuge, afastada a aplicação do disposto nos arts. 1.647, 1.648 e 1.649 da Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil).” (Lei 14.620/2023, art. 10)
O mesmo artigo prevê que, em caso de separação ou divórcio, o imóvel adquirido pelo programa fique com a mulher, independentemente do regime de bens, salvo se a guarda dos filhos ficar exclusivamente com o homem. Nas unidades subsidiadas, a lei também dá prioridade a famílias chefiadas por mulheres e às que têm pessoas com deficiência, idosos, crianças ou adolescentes, entre outras situações (art. 8º).
Faixas de renda em 2026
A lei criou as faixas com valores iniciais e, desde a Lei 15.164/2025, permite que o Ministério das Cidades acrescente faixas e atualize os valores todo ano (Lei 14.620/2023, art. 5º, §§ 1º-A e 2º). Os limites de 2026 foram atualizados pela Portaria MCID 333, de 30 de março de 2026, publicada em 1º de abril, e a Faixa 4 foi ampliada pelo Conselho Curador do FGTS no mesmo mês:
| Faixa | Área urbana (renda mensal) | Área rural (renda anual) |
|---|---|---|
| Faixa 1 | até R$ 3.200 | até R$ 50.000 |
| Faixa 2 | de R$ 3.200,01 a R$ 5.000 | de R$ 50.000,01 a R$ 70.900 |
| Faixa 3 | de R$ 5.000,01 a R$ 9.600 | de R$ 70.900,01 a R$ 134.000 |
| Faixa 4 (classe média) | de R$ 9.600,01 a R$ 13.000 | — |
Benefícios temporários, sejam indenizatórios, assistenciais ou previdenciários, ficam fora da soma da renda: a lei cita como exemplos o seguro-desemprego, o BPC, o Bolsa Família e os auxílios por doença ou acidente (art. 5º, § 1º). O enquadramento considera a renda na data em que o contrato é assinado; uma mudança de renda antes disso pode alterar faixa, teto, juros e subsídio.
Valor máximo do imóvel
Cada faixa tem um teto de valor do imóvel. Segundo a Agência Brasil, em reunião de 24 de março de 2026 o Conselho Curador do FGTS elevou o teto da Faixa 3 de R$ 350 mil para R$ 400 mil e o da Faixa 4 de R$ 500 mil para R$ 600 mil. Nas Faixas 1 e 2, os tetos variam conforme a região e o porte do município. Como esses valores mudam por resolução, confira o limite vigente no simulador do agente financeiro antes de escolher o imóvel.
Juros e subsídio
As taxas de juros crescem com a faixa de renda e são menores que as das linhas de mercado, porque a maior parte do crédito vem do FGTS. Nas faixas mais baixas, a família pode receber subsídio, que funciona como desconto no valor do imóvel e depende da renda, da localização e do valor do bem. As taxas e os subsídios são definidos pelo Conselho Curador do FGTS e pelo Ministério das Cidades e mudam com frequência, por isso o número a considerar é o que aparece na simulação oficial.
Para comparar com outras linhas de crédito imobiliário, vale conhecer as taxas do financiamento imobiliário de mercado nos grandes bancos, que em agosto de 2026 ficavam entre 8% e 12% ao ano mais TR nas linhas do SFH, segundo o Banco Central. Para quem pode esperar, há ainda a opção de consórcio ou financiamento, com custos e prazos diferentes, e a carta de crédito do consórcio.
Duas portas de entrada
O caminho depende da faixa e da linha do programa.
Faixa 1 subsidiada (área urbana): as unidades produzidas com recursos do FAR, do FDS ou do orçamento da União são destinadas a famílias selecionadas pelo poder público. O cadastro é feito no cadastro habitacional do município, do estado ou do Distrito Federal, ou pela entidade organizadora, no caso de empreendimentos de entidades sem fins lucrativos. Segundo o Ministério das Cidades, nenhuma taxa pode ser cobrada para cadastrar a família, na cidade ou no campo, nem para dar prioridade a alguém na fila. O Cadastro Único para Programas Sociais, gratuito, é uma das bases usadas na seleção.
Linha financiada (Faixas 1 a 4): não há inscrição nem sorteio. A família escolhe o imóvel, novo ou usado, dentro do teto da sua faixa, e leva a proposta ao agente financeiro, que analisa a renda, o crédito e o enquadramento. É nessa linha que as construtoras atuam com mais força, vendendo unidades de empreendimentos já aprovados pela Caixa ou pelo Banco do Brasil.
Documentos conforme o tipo de renda
A comprovação de renda muda de acordo com a forma de trabalho, e é nela que muitos pedidos travam:
- Assalariados: contracheques recentes e carteira de trabalho; o extrato do FGTS mostra o saldo disponível para a entrada.
- Servidores e aposentados: contracheque ou extrato do benefício.
- Autônomos e profissionais liberais: declaração de Imposto de Renda, extratos bancários que mostrem a movimentação e, quando houver, notas fiscais ou recibos de prestação de serviço.
- Empresários e MEI: declaração de faturamento, pró-labore e documentos da empresa.
- Renda informal: alguns agentes aceitam declaração de renda com extratos que a sustentem, conforme a política vigente; pergunte antes quais comprovantes serão aceitos.
Quem compõe a renda com outra pessoa (cônjuge, companheiro ou parente) apresenta os documentos de todos os participantes, e todos passam pela análise de crédito. Ter os documentos organizados antes da simulação encurta o processo e evita que a proposta vença enquanto a família reúne papéis.
A seleção na Faixa 1 subsidiada
Na produção subsidiada, a família não escolhe o imóvel: ela se inscreve no cadastro habitacional e é selecionada pelo poder público, conforme critérios de prioridade da lei e das normas do Ministério das Cidades. Além das prioridades do art. 8º da Lei 14.620/2023, o município pode adotar critérios locais, como tempo de residência na cidade ou situação de risco. Selecionada, a família assina o contrato com o agente financeiro e paga prestações baixas, calculadas conforme a renda, por prazo definido na regulamentação. Quem é chamado deve comprovar que continua dentro da faixa e que atende às demais condições do programa.
As construtoras no programa
As construtoras e incorporadoras produzem os empreendimentos e os vendem aos compradores, que financiam a compra pelo programa. Para que as unidades possam ser financiadas, o projeto passa pela análise técnica e jurídica do agente financeiro. Entidades sem fins lucrativos, como associações e cooperativas, também produzem moradias na linha Entidades, com recursos do FDS.
Várias empresas de capital aberto concentram parte relevante dos lançamentos voltados ao programa, entre elas MRV, Tenda, Direcional, Plano&Plano e Cury. Por serem listadas na bolsa, publicam relatórios trimestrais com lançamentos, vendas e entregas, uma fonte pública para acompanhar o histórico de cada uma. Há também muitas construtoras regionais que atuam no programa. A presença no programa não é, por si só, garantia de qualidade: cada empreendimento precisa ser conferido.
Dois equívocos comuns: a Caixa não é construtora, e sim agente financeiro e operador do FGTS; e "construtora credenciada" significa que o empreendimento foi aprovado para financiamento, não que a empresa tenha qualquer selo oficial de qualidade.
Quem compra imóvel na planta por um preço baixo, esperando revender mais caro, deve lembrar que o programa se destina à moradia da família e tem regras próprias para cada linha. O impacto de apostas desse tipo no mercado é tratado em especulação imobiliária, e as formas legítimas de obter renda com imóveis, em como ganhar dinheiro com imóvel.
Como checar a construtora e o empreendimento
Antes de assinar qualquer proposta ou pagar sinal, confira:
- Registro da incorporação: em imóvel na planta, a venda das unidades só é permitida após o registro da incorporação na matrícula do terreno (Lei 4.591/1964, art. 32). Peça o número do registro e a certidão.
- Memorial descritivo: o documento que detalha materiais e acabamentos da unidade; os pontos a conferir estão em memorial descritivo de obras.
- Histórico de entregas: visite empreendimentos já entregues pela empresa e converse com moradores sobre prazos e defeitos.
- Reclamações: consulte o Consumidor.gov.br, os órgãos de defesa do consumidor e processos judiciais contra a empresa.
- Responsável técnico: a obra precisa de engenheiro ou arquiteto responsável, com registro no conselho profissional.
- Patrimônio de afetação: verifique se a incorporação está submetida a esse regime, que separa o patrimônio de cada obra do restante da empresa.
- Transparência do contrato: preço, forma de pagamento durante a obra, índice de correção, prazo de entrega e multas devem estar escritos.
Quem pode intermediar a venda
Quem apresenta o empreendimento e negocia a venda deve ser corretor com inscrição ativa, porque a Lei 6.530/1978 reserva essa função à categoria (art. 3º), que pode atuar também por meio de empresa inscrita. Os Conselhos Regionais de Corretores de Imóveis (Creci) e o Conselho Federal (Cofeci) fiscalizam a profissão e permitem consultar a inscrição de quem apresenta o empreendimento. Confira esse registro antes de pagar qualquer valor de reserva.
Localização e qualidade de vida
O preço baixo de um imóvel às vezes reflete uma localização distante de trabalho, escola e serviços. Antes de escolher, avalie:
- tempo e custo de deslocamento até o trabalho e a escola;
- oferta de transporte público, comércio, posto de saúde e segurança no entorno;
- infraestrutura já existente (saneamento, iluminação, pavimentação) ou apenas prometida;
- áreas verdes e de lazer, dentro e fora do condomínio;
- valor do condomínio, que pesa no orçamento junto com a parcela.
Muitos empreendimentos oferecem áreas de lazer, como playground, salão de festas e espaços de convivência; as opções variam com o padrão e o porte do condomínio. Uma avaliação imobiliária independente ajuda a comparar o preço pedido com o de imóveis semelhantes na mesma região.
Acessibilidade e reserva de unidades
A Lei 11.977/2009, que criou o programa e continua aplicável em vários pontos, garante acessibilidade nas áreas públicas e de uso comum, com rampas nas calçadas, e unidades adaptáveis para pessoas com deficiência, mobilidade reduzida e idosos, de acordo com a demanda (art. 73). O Estatuto da Pessoa com Deficiência reforça:
“Art. 32. Nos programas habitacionais, públicos ou subsidiados com recursos públicos, a pessoa com deficiência ou o seu responsável goza de prioridade na aquisição de imóvel para moradia própria, observado o seguinte: I - reserva de, no mínimo, 3% (três por cento) das unidades habitacionais para pessoa com deficiência;” (Lei 13.146/2015, art. 32)
O mesmo artigo exige acessibilidade nas áreas comuns e nas unidades do térreo dos prédios, adaptação razoável nos demais andares e projeto que permita instalar elevadores. Nas unidades subsidiadas, os imóveis destinados a pessoas com deficiência e a idosos devem ser adaptados às suas condições (Lei 14.620/2023, art. 8º).
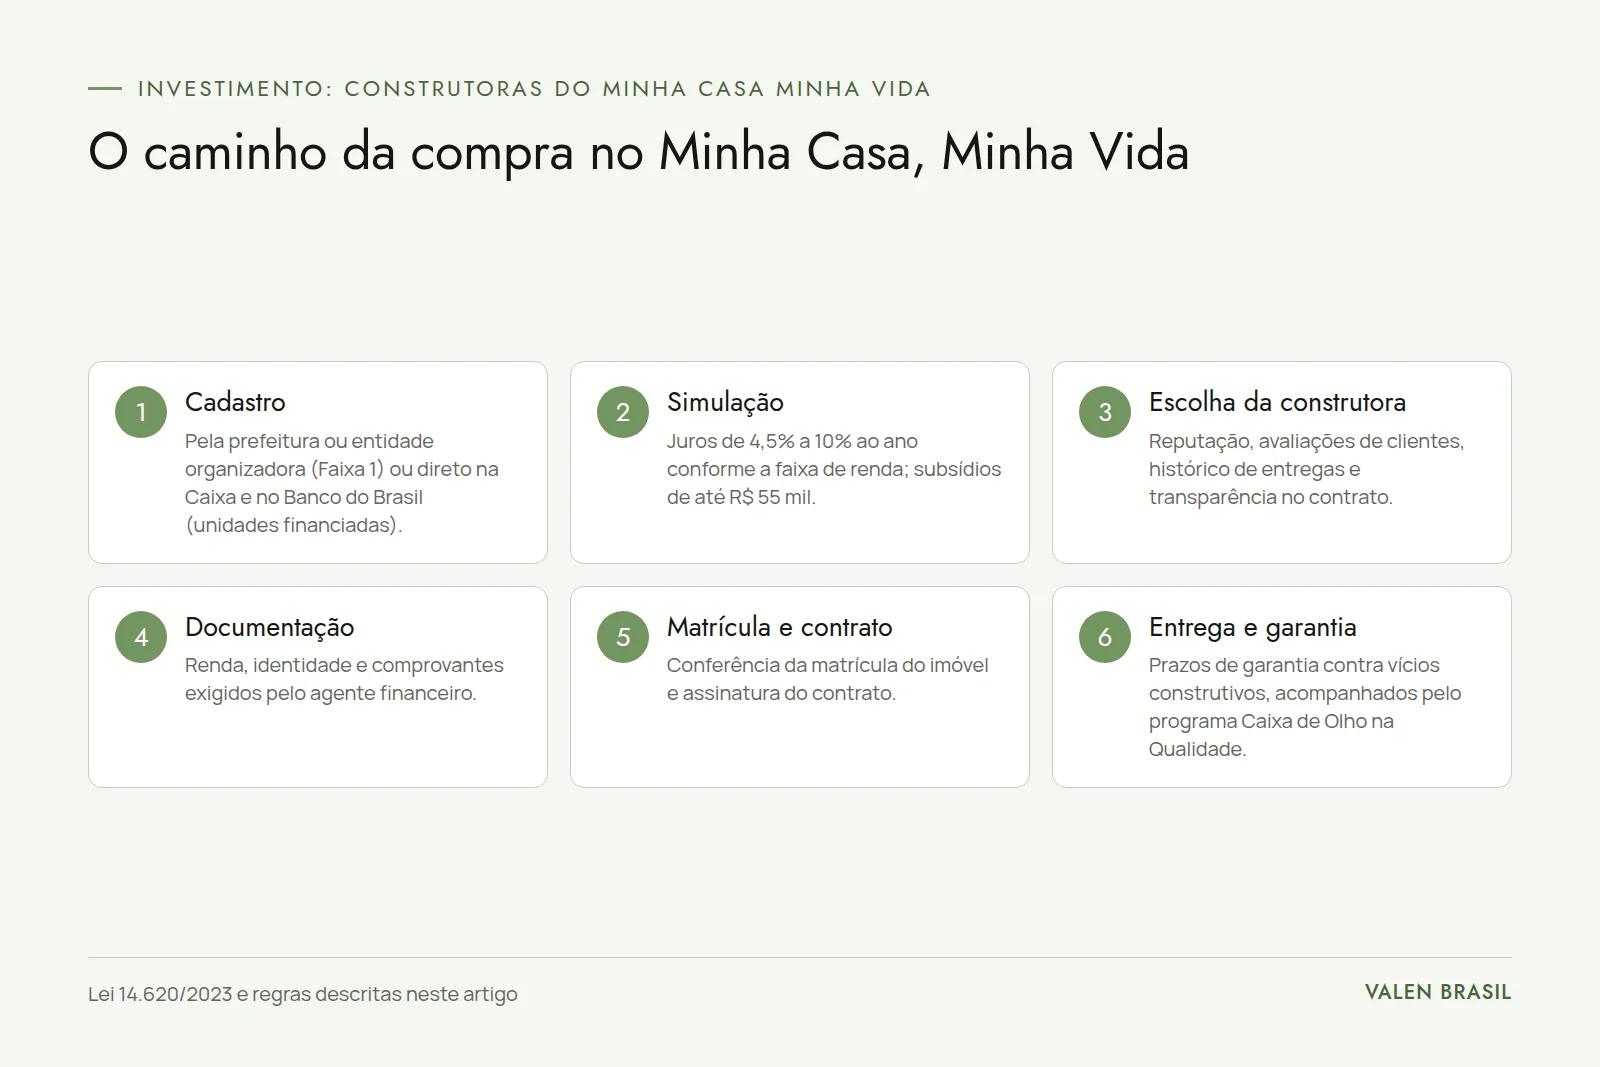
Passo a passo da compra na linha financiada
- Descubra a faixa: some a renda bruta mensal de quem vai compor o financiamento, sem os benefícios excluídos por lei.
- Simule: use o simulador da Caixa ou do Banco do Brasil com renda, valor do imóvel e FGTS disponível; o resultado mostra parcela, prazo, juros e eventual subsídio.
- Escolha o imóvel: dentro do teto da faixa, conferindo construtora, localização e documentação.
- Reúna os documentos: identificação, estado civil, comprovantes de renda, extrato do FGTS e, quando pedido, declaração de Imposto de Renda.
- Análise de crédito e do imóvel: o agente financeiro avalia a renda e o imóvel e confere a documentação do empreendimento.
- Contrato: assinatura do contrato de compra e venda com financiamento e alienação fiduciária, que tem força de escritura pública.
- Registro: o contrato é registrado na matrícula do imóvel, e só então o banco libera os recursos.
O FGTS pode entrar na entrada e na amortização, nas condições da lei e do Conselho Curador. Os custos de cartório também são menores: a Lei 11.977/2009, aplicável ao programa por força do art. 7º da Lei 14.620/2023, reduz os emolumentos de escritura, registro da compra e da garantia em 75% para imóveis do FAR e do FDS e em 50% para os demais imóveis do programa (art. 43). Os detalhes desse desconto na escritura e dos outros atos de cartório estão no artigo sobre a escritura pública.
Comprar imóvel usado pelo programa
A linha financiada também aceita imóveis usados, dentro do teto da faixa. Nesse caso, não há construtora: o vendedor é uma pessoa ou empresa, e os cuidados mudam.
- Documentação do vendedor: certidões pessoais e fiscais, para evitar que dívidas dele atinjam o imóvel.
- Matrícula: a área construída deve estar averbada; construção não averbada costuma impedir o financiamento até ser regularizada.
- Estado de conservação: o banco avalia o imóvel, mas a avaliação serve à garantia do crédito, não à conferência detalhada de defeitos. Uma vistoria técnica independente identifica infiltrações, problemas elétricos e estruturais antes da compra.
- Débitos: IPTU e condomínio atrasados acompanham o imóvel; peça as certidões e a declaração de quitação do condomínio.
- Preço: o valor de avaliação do banco pode ficar abaixo do preço combinado, e a diferença sai do bolso do comprador.
Custos além da parcela
A parcela do financiamento não é o único gasto. Antes de fechar, some:
- ITBI: o imposto municipal sobre a compra, pago antes do registro; alguns municípios têm regras especiais para imóveis de programas habitacionais, e vale consultar a prefeitura.
- Cartório: emolumentos de registro e, quando houver, de escritura, com a redução prevista para o programa.
- Seguros: os seguros obrigatórios do financiamento vêm embutidos na parcela mensal.
- Condomínio e IPTU: começam a correr com a entrega das chaves, mesmo antes da mudança.
- Mudança e mobília: muitas famílias subestimam o custo de equipar o imóvel novo.
- Durante a obra: em imóvel na planta, as parcelas pagas à construtora costumam ser corrigidas por índice da construção, e podem coexistir com o aluguel até a entrega.
Fazer essa conta evita que a família compre dentro da faixa, mas fora do orçamento.
Erros comuns
- Pagar "taxa de inscrição" ou "reserva de vaga" a intermediários: o cadastro da Faixa 1 é gratuito.
- Escolher o imóvel só pelo valor da parcela, sem considerar deslocamento, condomínio e custos da obra.
- Assinar proposta sem conferir o registro da incorporação e o memorial descritivo.
- Declarar renda diferente da real para caber na faixa: a informação é conferida e a inexatidão pode anular o benefício.
- Ignorar o prazo de 90 dias para reclamar de defeitos aparentes depois da entrega.
- Não guardar comprovantes de pagamentos feitos à construtora durante a obra.
O que checar na matrícula e no contrato
A certidão de matrícula mostra o dono registrado e o que pesa sobre o imóvel: hipoteca, penhora, indisponibilidade. Ela é emitida pelo cartório da circunscrição do imóvel, e pode ser pedida pela internet no portal dos registradores de imóveis, que também informa o cartório competente e estima os emolumentos.
Em imóvel na planta, dois pontos da Lei 4.591/1964 são decisivos. O primeiro é a tolerância de atraso:
“Art. 43-A. A entrega do imóvel em até 180 (cento e oitenta) dias corridos da data estipulada contratualmente como data prevista para conclusão do empreendimento, desde que expressamente pactuado, de forma clara e destacada, não dará causa à resolução do contrato por parte do adquirente nem ensejará o pagamento de qualquer penalidade pelo incorporador.” (Lei 4.591/1964, art. 43-A)
Se a obra atrasar além desses seis meses e a demora não for culpa de quem comprou, a lei permite rescindir o negócio com devolução integral e multa, no prazo de 60 dias (§ 1º). O segundo é o distrato: se for o comprador quem desiste, a construtora pode ficar com a corretagem e com até 25% do que foi pago, a título de multa, percentual que pode chegar a 50% quando a incorporação está no regime de patrimônio de afetação (art. 67-A, incluído pela Lei 13.786/2018).
O financiamento é garantido por alienação fiduciária do próprio imóvel (Lei 9.514/1997). Quitada a dívida, o banco tem 30 dias para fornecer o termo de quitação, que permite cancelar a garantia na matrícula.
Garantia contra defeitos de construção
O Código Civil fixa um prazo longo para problemas estruturais:
“Art. 618. Nos contratos de empreitada de edifícios ou outras construções consideráveis, o empreiteiro de materiais e execução responderá, durante o prazo irredutível de cinco anos, pela solidez e segurança do trabalho, assim em razão dos materiais, como do solo.” (Código Civil, art. 618)
Aparecido o defeito, a ação deve ser proposta em 180 dias (parágrafo único). Para vícios aparentes ou de fácil constatação, o Código de Defesa do Consumidor dá 90 dias para reclamar, contados da entrega do imóvel (art. 26, II, e § 1º). Registre as reclamações por escrito, com fotos e protocolo.
A Caixa mantém o programa De Olho na Qualidade, canal para o comprador de imóvel financiado por ela registrar problemas de construção no empreendimento, que a Caixa encaminha à construtora para solução. O canal não substitui os prazos legais, mas ajuda a documentar o problema.
Imóveis do FAR e regularização
Unidades produzidas com recursos do FAR podem ser destinadas por venda, cessão, locação e outras formas, conforme regulamentação do Ministério das Cidades, com prioridade para o público dos programas habitacionais federais (Lei 10.188/2001, art. 1º, § 4º, com a redação da Lei 14.620/2023). Parte desses imóveis aparece na venda de imóveis do FAR pela Caixa, com regras próprias de participação.
O programa também tem linhas de melhoria de moradias existentes e de apoio à regularização de núcleos urbanos informais. Quem mora em imóvel sem escritura ou em área irregular pode conhecer os caminhos da regularização fundiária (Reurb), que muitas vezes é o primeiro passo para ter acesso a crédito.
A principal porta de acesso à casa própria
O Minha Casa, Minha Vida é hoje a principal porta de acesso à casa própria para famílias com renda de até R$ 13 mil por mês, com faixas atualizadas todo ano, tetos de imóvel definidos pelo Conselho Curador do FGTS e juros abaixo dos de mercado. A escolha da construtora pesa tanto quanto a da faixa: registro da incorporação, histórico de entregas, localização e contrato claro evitam os problemas mais comuns. Depois da entrega, os prazos de garantia do Código Civil e do CDC protegem o comprador contra defeitos. Como as faixas, os tetos e os juros são revistos com frequência, a regra prática é conferir sempre os valores do momento no simulador oficial e guardar a simulação impressa junto com a proposta da construtora, para comparar o que foi prometido com o que consta do contrato.
Antes de fechar, compare o preço pedido com o de imóveis semelhantes na região. Para essa comparação, um laudo técnico da Valen Brasil, baseado na ABNT NBR 14653, indica se o preço pedido pela construtora ou pelo vendedor está em linha com o mercado.
Perguntas frequentes
Qual é o valor máximo do imóvel no Minha Casa, Minha Vida?
Depende da faixa. Segundo decisão do Conselho Curador do FGTS de março de 2026, o teto é de R$ 400 mil na Faixa 3 e de R$ 600 mil na Faixa 4. Nas Faixas 1 e 2, o limite varia conforme a região e o porte do município; confira no simulador do agente financeiro.
Qual a renda máxima para participar?
Na área urbana, R$ 13 mil de renda bruta familiar mensal (Faixa 4). Na área rural, as Faixas 1 a 3 vão até R$ 134 mil de renda anual, segundo a Portaria MCID 333/2026.
Quais são as principais construtoras que atuam no programa?
Entre as empresas de capital aberto com forte atuação no programa estão MRV, Tenda, Direcional, Plano&Plano e Cury, além de muitas construtoras regionais. Mais do que o nome da empresa, conta a verificação de cada empreendimento: incorporação registrada, obras anteriores entregues no prazo e poucas reclamações.
Qual é o papel da Caixa no programa?
A Caixa é o principal agente financeiro do programa e o operador do FGTS: analisa os empreendimentos, concede os financiamentos e aplica os subsídios. O Banco do Brasil também opera a linha financiada. Nenhum dos dois constrói os imóveis.
Como saber se tenho direito a subsídio?
Pela simulação no site da Caixa ou do Banco do Brasil, que calcula o subsídio conforme a renda, a localização e o valor do imóvel. Nas unidades subsidiadas da Faixa 1, a seleção é feita pelo poder público, a partir do cadastro habitacional, sem cobrança de taxa.
Preciso pagar taxa para me inscrever?
Não. O programa não admite taxa de inscrição nem de prioridade, conforme orientação do Ministério das Cidades. Desconfie de quem cobra para "garantir" uma vaga.
O imóvel pode ser usado?
Sim, na linha financiada, desde que o valor fique dentro do teto da faixa e o imóvel esteja regularizado, com a construção averbada na matrícula. O agente financeiro avalia o imóvel e confere a documentação do vendedor.
Em nome de quem fica o contrato?
Preferencialmente em nome da mulher. Se ela for chefe de família, pode assinar sem a autorização do cônjuge, e em caso de separação o imóvel fica com ela, salvo se a guarda dos filhos for exclusiva do homem (Lei 14.620/2023, art. 10).
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.