Home equity: como funciona o empréstimo com garantia de imóvel
Home equity é o empréstimo com o imóvel como garantia. Veja o limite de 60% do valor de avaliação, custos, riscos no leilão e como a avaliação define o crédito.
Home equity é o empréstimo em que o dono oferece um imóvel como garantia para conseguir crédito com juros menores e prazo maior do que no crédito pessoal. No Brasil, a garantia costuma ser a alienação fiduciária: a propriedade passa ao credor até a quitação, mas o dono continua morando ou usando o imóvel. Para imóvel residencial de pessoa física, o valor emprestado não pode passar de 60% do valor de avaliação, limite fixado pelo Conselho Monetário Nacional (CMN). Este texto trata só do empréstimo com garantia; as regras gerais das garantias sobre imóveis e a comparação com a outra forma de garantia real estão no guia de hipoteca.
Pontos principais
- Home equity (em português, empréstimo com garantia de imóvel ou crédito com garantia imobiliária) serve para qualquer finalidade: reforma, capital para empresa, troca de dívidas caras por uma mais barata.
- O limite de 60% do valor de avaliação vale para empréstimo a pessoa física garantido por imóvel residencial (Resolução CMN 4.676/2018, art. 6º, II).
- A avaliação precisa ser feita por profissional sem vínculo com a área de crédito do banco, o que torna o valor do laudo decisivo para o tamanho do empréstimo.
- Na inadimplência, a cobrança corre no cartório e pode terminar em leilão; se o leilão não cobrir a dívida, o saldo continua devido, porque a regra de perdão do saldo vale só para o financiamento da casa própria.
- Compare sempre o custo efetivo total (CET), que a lei obriga o credor a informar já na oferta.
O que é home equity
A expressão vem do inglês: equity é a parte do valor do imóvel que já pertence ao dono, livre de dívidas. No home equity, essa parte serve de lastro para um empréstimo. O proprietário recebe o dinheiro, paga em parcelas e, durante o contrato, o imóvel fica vinculado ao pagamento.
Na forma mais usada no país, o vínculo é a alienação fiduciária, disciplinada pela Lei 9.514/1997: o dono transfere ao credor a propriedade do imóvel em caráter resolúvel, isto é, uma propriedade que se desfaz automaticamente quando a última parcela é paga. Enquanto isso, ele continua com a posse direta e pode morar, alugar ou trabalhar no imóvel. Nada impede, porém, que um credor ofereça crédito com hipoteca em vez de alienação fiduciária; as duas são garantias reais válidas, e a escolha depende da política da instituição.
O CMN, órgão que define as regras do sistema financeiro, dá nome próprio a essa operação. Na Resolução 4.676/2018, a lista de limites de crédito menciona expressamente as "operações de empréstimo a pessoa natural garantidas por imóveis residenciais (home equity)". Pessoa natural é o termo técnico para pessoa física.
Home equity não é financiamento
A confusão é comum. No financiamento imobiliário, o dinheiro vai para o vendedor ou para a obra, e o imóvel comprado serve de garantia. No home equity, o dono já tem o imóvel e usa-o como garantia para receber dinheiro livre. Essa diferença muda a taxa, o limite de crédito, o seguro exigido e, como se verá adiante, o que acontece com o saldo da dívida se o imóvel for a leilão. Quem procura crédito para comprar um imóvel deve ler o guia de crédito imobiliário.
Home equity e hipoteca
Os dois termos aparecem juntos com frequência, mas medem coisas diferentes: home equity é um tipo de operação (empréstimo com garantia de imóvel); hipoteca e alienação fiduciária são tipos de garantia. Um home equity pode ser garantido por uma ou pela outra.
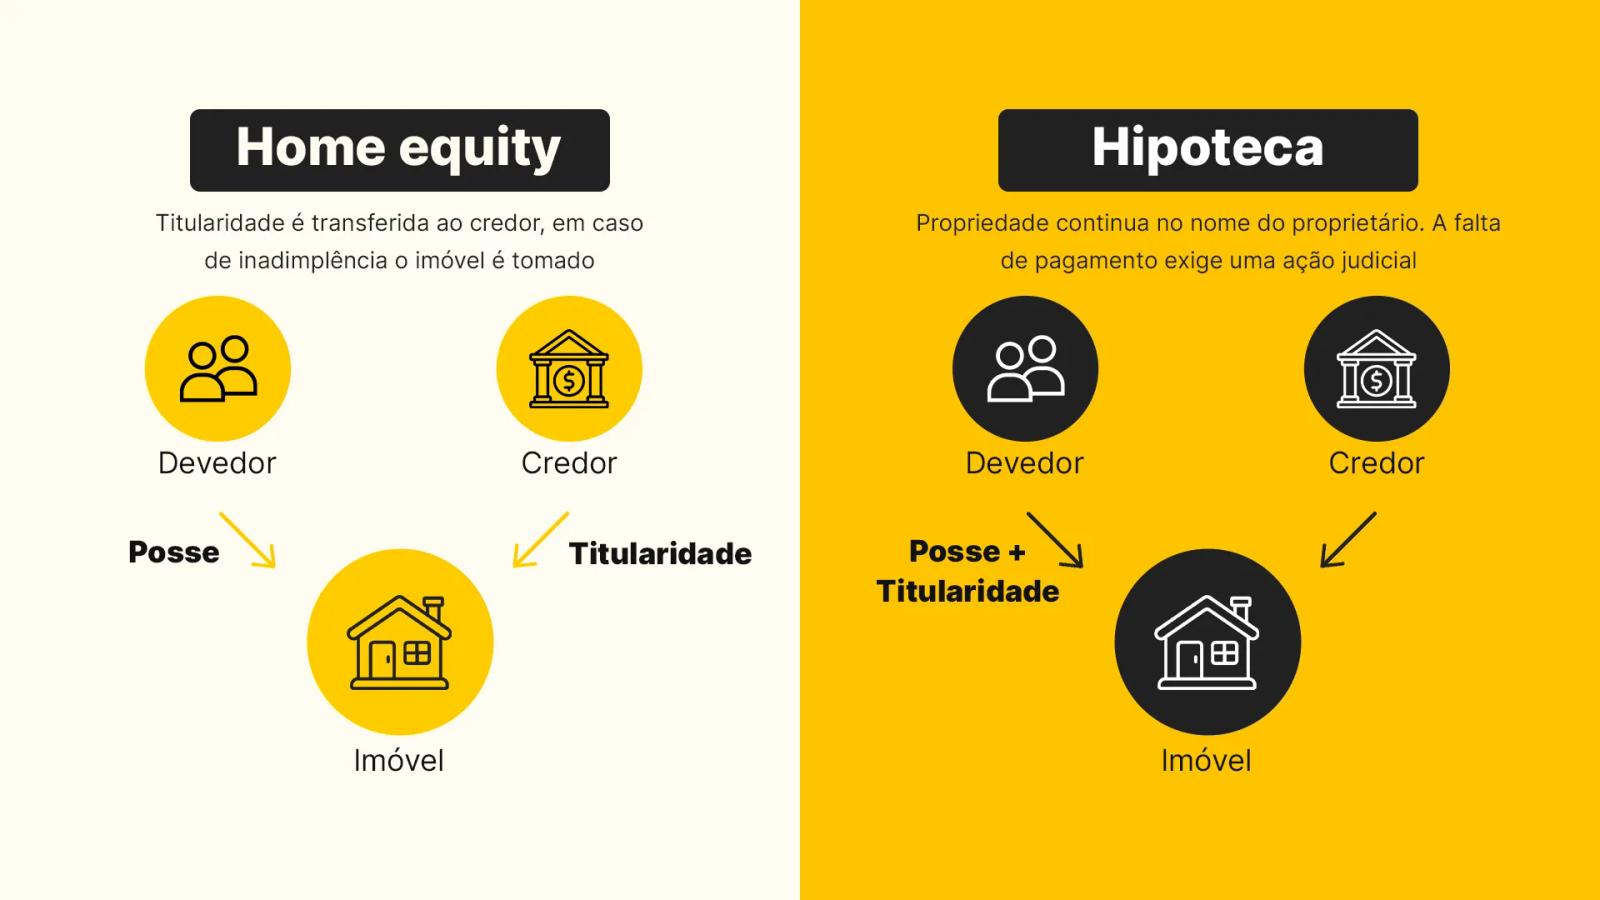
| Ponto | Alienação fiduciária (mais comum) | Hipoteca |
|---|---|---|
| Quem é o proprietário durante o contrato | O credor, até a quitação | O devedor |
| Lei principal | Lei 9.514/1997 | Código Civil, arts. 1.473 a 1.505 |
| Cobrança sem processo judicial | Sim, com consolidação da propriedade e leilão (arts. 26 e 27) | Sim, desde a Lei 14.711/2023, se o contrato previr (art. 9º) |
| Nova operação com o mesmo imóvel | Extensão da garantia para novas dívidas com o mesmo credor (Lei 13.476/2017, art. 9º-A) | Segunda hipoteca, inclusive a outro credor (Código Civil, art. 1.476) |
A ideia de que a hipoteca sempre exige ação judicial ficou para trás. O chamado Marco Legal das Garantias (Lei 14.711/2023) criou a execução extrajudicial dos créditos garantidos por hipoteca, que antes era o grande diferencial prático da alienação fiduciária. A mesma lei incluiu o art. 9º-A na Lei 13.476/2017: a propriedade fiduciária já constituída pode ser estendida para garantir operações de crédito novas e autônomas, desde que sejam contratadas com o mesmo credor e que nenhum outro credor tenha dívida garantida pelo mesmo imóvel. A extensão só pode ser contratada no Sistema Financeiro Nacional e em operações com Empresas Simples de Crédito.
Quanto dá para pegar: o limite de 60%
A regra que define o teto do empréstimo está na Resolução CMN 4.676/2018, com a redação dada pela Resolução CMN 5.197/2024, em vigor desde 1º de julho de 2025. Ela chama de cota de crédito o percentual que o valor emprestado, incluindo as despesas acessórias, representa do valor de avaliação do imóvel na data da contratação (art. 1º-A, XI). E fixa os limites:
| Operação com pessoa física | Limite sobre o valor de avaliação |
|---|---|
| Financiamento para comprar imóvel residencial | 80% (até 90% no sistema SAC ou Sacre) |
| Financiamento para construir imóvel residencial | 80% (até 90% no sistema SAC ou Sacre) |
| Empréstimo garantido por imóvel residencial (home equity) | 60% |
Dois ajustes recentes afetam quem já tem dívida sobre o imóvel. Desde 1º de janeiro de 2026 (Resolução CMN 5.255/2025), quando o mesmo imóvel garante mais de uma operação, a soma do valor da nova operação com os saldos das anteriores não pode passar do limite do inciso II, ou seja, 60% do valor de avaliação (art. 6º, § 2º). E, se o empréstimo for garantido por mais de um imóvel residencial, a cota é calculada sobre a soma das avaliações (§ 5º). O limite não se aplica a dívidas que ganharam garantia imobiliária depois de contratadas, em renegociação ou reestruturação (§ 6º).
O limite regulatório é um teto, não uma promessa. Cada instituição pode emprestar menos, conforme a renda, o histórico de crédito e a política interna. Imóveis comerciais não entram no inciso II; para eles, o percentual depende da política do credor.
| Situação | Valor de avaliação | Saldo de dívida já garantida pelo imóvel | Teto regulatório da nova operação |
|---|---|---|---|
| Imóvel sem dívida | R$ 1.000.000 | R$ 0 | R$ 600.000 (60% de R$ 1.000.000) |
| Mesmo imóvel avaliado mais baixo | R$ 900.000 | R$ 0 | R$ 540.000 (60% de R$ 900.000) |
| Imóvel com saldo de financiamento | R$ 1.000.000 | R$ 200.000 | R$ 400.000 (R$ 600.000 − R$ 200.000) |
A comparação entre as duas primeiras linhas mostra o peso da avaliação: R$ 100 mil a menos no laudo reduzem em R$ 60 mil o crédito possível.
A avaliação do imóvel no home equity
A mesma resolução exige que a avaliação seja feita por profissional sem qualquer vínculo com a área de crédito da instituição ou com áreas que gerem conflito de interesses (art. 11, I, "b"). Na prática, o banco contrata um avaliador, que vistoria o imóvel, confere a documentação e pesquisa preços de imóveis semelhantes. O valor encontrado define a cota de crédito. Além disso, o contrato de alienação fiduciária precisa indicar o valor do imóvel para efeito de leilão (Lei 9.514/1997, art. 24, VI), e esse número costuma partir da avaliação.
Por isso vale ao proprietário conhecer o valor de mercado antes de pedir o crédito. Um laudo de avaliação do imóvel independente, feito conforme a NBR 14653, permite saber se a avaliação do banco está coerente, pedir revisão com base em dados de mercado e escolher entre ofertas de instituições diferentes. Os métodos usados estão explicados no guia de avaliação imobiliária.
Juros, prazos e custo efetivo total
A garantia real reduz o risco do credor, e por isso o home equity costuma ter taxas bem menores do que o crédito pessoal sem garantia, o cartão de crédito rotativo e o cheque especial. As taxas podem ser prefixadas ou pós-fixadas, geralmente corrigidas por um índice de inflação, e os prazos, bem mais longos que os do crédito pessoal, variam conforme a instituição. O Banco Central publica em seu site as taxas médias praticadas por instituição e modalidade, útil para comparar.
Um exemplo de modalidade cara é o cheque especial, cujos juros são limitados a 8% ao mês desde 6 de janeiro de 2020 (Resolução CMN 4.765/2019, art. 3º). Capitalizados por doze meses, esses 8% equivalem a cerca de 151,8% ao ano (1,08¹² ≈ 2,518).
Mais importante que a taxa é o custo efetivo total (CET): o número que reúne, numa taxa só, os juros, os seguros, as tarifas, os tributos e as despesas de avaliação e de registro. A Lei 14.181/2021, chamada Lei do Superendividamento, incluiu no Código de Defesa do Consumidor o dever de informar o CET já no momento da oferta:
“I - o custo efetivo total e a descrição dos elementos que o compõem;” (Código de Defesa do Consumidor, art. 54-B, I)
O mesmo artigo diz que o CET é expresso em taxa percentual anual e abrange todos os valores cobrados do consumidor (art. 54-B, § 2º). O Imposto sobre Operações Financeiras (IOF) também entra na conta: o Decreto 6.306/2007 prevê a incidência do imposto sobre operações de crédito feitas por instituições financeiras (art. 2º, I, "a"). Na comparação entre propostas, peça sempre a planilha do CET e confira se as despesas de avaliação e registro foram incluídas no valor financiado, o que aumenta os juros pagos sobre elas. O guia de cotação de hipoteca mostra como organizar essa comparação.
Como funciona a contratação
O caminho costuma seguir esta ordem:
- Simulação e proposta: o interessado informa o valor do imóvel, o crédito desejado e a renda.
- Análise de crédito: a instituição verifica renda, dívidas já assumidas e histórico de pagamento. A resolução do CMN manda considerar o comprometimento de renda com outras obrigações e as despesas necessárias ao mínimo existencial, com base no maior encargo mensal previsto no contrato (art. 11, II), e usar dados do Sistema de Informações de Crédito (SCR) e dos cadastros positivos (art. 11, § 1º), que são regidos pela Lei 12.414/2011.
- Análise documental: matrícula atualizada, certidões pessoais do dono, IPTU pago e, se for apartamento ou casa em condomínio, a declaração do síndico de que não há cotas atrasadas.
- Avaliação do imóvel: vistoria e laudo do avaliador contratado pela instituição.
- Contrato e registro: a Lei 9.514/1997 dispensa o tabelião e admite contrato particular com o mesmo valor da escritura (art. 38); depois de assinado, ele vai para registro na matrícula.
- Liberação do dinheiro: em geral, depois do registro.
O registro tem prazo legal. Pela redação dada pela Lei 14.382/2022 à Lei de Registros Públicos, o cartório dispõe de dez dias a partir do protocolo para fazer o registro ou devolver o contrato com a lista do que falta (art. 188); documentos eletrônicos enviados pelo Sistema Eletrônico dos Registros Públicos (Serp) devem ser registrados em cinco dias quando não há exigências nem custas pendentes (art. 188, § 1º, II).
Quem pode contratar
Os requisitos variam por instituição, mas alguns são comuns:
- ser maior e capaz: a menoridade cessa aos dezoito anos completos, quando a pessoa passa a poder praticar sozinha todos os atos da vida civil (Código Civil, art. 5º);
- ser dono do imóvel, com a propriedade registrada em seu nome; se houver cônjuge ou coproprietário, todos assinam;
- comprovar renda compatível com a parcela, por holerite, declaração de imposto de renda ou extratos;
- ter o imóvel regular, com construção averbada e sem pendências que impeçam o registro da garantia.
O imóvel não precisa estar necessariamente quitado. Como o limite de 60% considera a soma das dívidas garantidas pelo mesmo bem, um imóvel com saldo pequeno de financiamento pode servir de garantia, desde que a nova operação caiba no teto e o credor aceite. Alguns bancos exigem que a dívida anterior seja quitada com o próprio empréstimo; outros oferecem a portabilidade junto. Pergunte antes de iniciar a análise.
Tipos de imóveis aceitos
A aceitação depende da política de cada credor. Em geral, casas e apartamentos residenciais são os mais aceitos, e muitas instituições também trabalham com salas e lojas comerciais. Terrenos, imóveis rurais e imóveis em áreas sem regularização costumam ter aceitação restrita. Para a regra do CMN, imóvel residencial é a unidade construída para moradia em zona urbana ou rural, segundo as normas de edificação do local (Resolução CMN 4.676/2018, art. 1º-A, IX).
Três pontos pesam na aprovação:
- matrícula limpa: penhoras, ações ou outras garantias registradas podem impedir ou reduzir o crédito;
- conservação: o avaliador considera o estado do imóvel, e problemas de manutenção reduzem o valor;
- liquidez: imóveis mais fáceis de vender dão mais conforto ao credor, e isso pode aparecer na taxa oferecida.
Riscos e cuidados
O principal risco é perder o imóvel. Na alienação fiduciária, o atraso leva o oficial do registro de imóveis a intimar o devedor, que tem quinze dias para pôr as parcelas em dia (Lei 9.514/1997, art. 26, § 1º). Sem pagamento, o credor passa a ser dono pleno do imóvel (consolidação da propriedade) e, a partir do registro desse ato, tem sessenta dias para fazer o leilão (art. 27). No primeiro leilão, só vale lance igual ou maior que o valor combinado no contrato, e esse valor não pode ficar abaixo da base usada pela prefeitura para o ITBI (art. 24, § 1º). No segundo, o credor aceita lance que cubra a dívida e as despesas ou, a seu critério, lance de ao menos metade do valor de avaliação (art. 27, § 2º).
Um ponto costuma surpreender quem contrata home equity. Na alienação fiduciária do financiamento da casa própria, a lei considera extinta a dívida quando o segundo leilão não alcança o valor mínimo (art. 26-A, § 4º). No home equity, que não é financiamento para comprar ou construir a moradia, essa regra não se aplica:
“Se o produto do leilão não for suficiente para o pagamento integral do montante da dívida, das despesas e dos encargos de que trata o § 3º deste artigo, o devedor continuará obrigado pelo pagamento do saldo remanescente, que poderá ser cobrado por meio de ação de execução e, se for o caso, excussão das demais garantias da dívida, ressalvada a hipótese de extinção do saldo devedor remanescente prevista no § 4º do art. 26-A desta Lei.” (Lei 9.514/1997, art. 27, § 5º-A)
Em outras palavras, é possível perder o imóvel e ainda continuar devendo. Por isso a parcela deve caber no orçamento com folga, inclusive em cenários de perda de renda ou alta do índice de correção.
Há também proteções. Quem quer quitar antes tem direito a isso, com desconto dos juros:
“§ 2º É assegurado ao consumidor a liquidação antecipada do débito, total ou parcialmente, mediante redução proporcional dos juros e demais acréscimos.” (Código de Defesa do Consumidor, art. 52, § 2º)
Se houver discordância sobre cobranças ou cláusulas, vale registrar a queixa no consumidor.gov.br, serviço do governo federal no qual cada empresa cadastrada assume o compromisso de dar resposta ao consumidor no prazo de dez dias. Se a dificuldade de pagamento aparecer, negociar cedo com o credor ou buscar um refinanciamento imobiliário costuma sair mais barato do que deixar a dívida chegar ao cartório. Imóveis que vão a leilão por esse caminho aparecem no guia de leilões de imóveis.
Para que o dinheiro costuma ser usado
O crédito é livre, e a instituição não controla o destino do dinheiro, embora possa perguntar a finalidade na proposta. Os usos mais comuns são:
- troca de dívidas caras: quitar cheque especial, cartão rotativo ou crédito pessoal com um empréstimo de juros menores, desde que o hábito que gerou a dívida também mude;
- reforma ou ampliação, do próprio imóvel ou de outro, o que pode aumentar o valor do bem;
- capital para empresa, quando o empresário usa um imóvel pessoal para financiar o negócio, com o cuidado de não misturar o risco da empresa com a moradia da família;
- despesas de maior valor e prazo longo, como estudos ou tratamento de saúde.
Usar o imóvel para financiar consumo ou apostas de alto risco aumenta a chance de perda do bem e não combina com o prazo longo da operação.
Comparação com outras modalidades
| Modalidade | Garantia | Uso do dinheiro | Observação |
|---|---|---|---|
| Home equity | Imóvel (em geral, alienação fiduciária) | Livre | Teto de 60% do valor de avaliação para imóvel residencial de pessoa física |
| Financiamento imobiliário | O próprio imóvel comprado | Compra ou construção do imóvel | Teto de 80% (até 90% no SAC ou Sacre) |
| Crédito pessoal | Nenhuma | Livre | Taxas mais altas e prazos curtos |
| Cheque especial | Nenhuma | Livre | Juros limitados a 8% ao mês (Resolução CMN 4.765/2019) |
| Hipoteca reversa | Imóvel | Renda para o proprietário | Funcionamento e oferta no Brasil explicados em guia próprio |
Para proprietários mais velhos que não querem assumir parcelas, fala-se também na hipoteca reversa, modelo em que a instituição paga valores ao dono do imóvel e se reembolsa com a venda do bem no futuro; o guia próprio explica a situação desse produto no país. Para quem quer apenas reduzir o custo de um financiamento já existente, o caminho pode ser a portabilidade ou o refinanciamento, e o guia de juros de financiamento imobiliário ajuda a comparar taxas.
Quando o home equity compensa o risco
O home equity é um dos créditos mais baratos para quem tem um imóvel, justamente porque coloca esse imóvel em risco. Funciona bem para trocar dívidas caras, financiar obras ou dar fôlego a um negócio com prazo longo, e mal quando cobre gastos correntes. O valor máximo é definido pela avaliação, limitado a 60% para imóvel residencial de pessoa física, e a comparação deve ser feita pelo custo efetivo total, não pela taxa anunciada. Antes de assinar, entenda que, na inadimplência, o leilão pode não quitar toda a dívida.
Se você vai pedir crédito com garantia e quer chegar à negociação sabendo quanto o imóvel vale, ou se a avaliação do banco ficou abaixo do esperado, a Valen Brasil faz a avaliação independente com vistoria e pesquisa de mercado, útil para discutir o valor que define o seu limite de crédito.
Perguntas frequentes
O que é home equity?
É o empréstimo em que o proprietário usa um imóvel como garantia para obter crédito de uso livre, com juros menores e prazos maiores que os do crédito pessoal. O imóvel continua sendo usado pelo dono durante o contrato.
Qual a diferença entre home equity e hipoteca?
Home equity é o tipo de operação (empréstimo com garantia de imóvel); hipoteca é um tipo de garantia. No Brasil, o home equity costuma usar alienação fiduciária, em que o banco é o dono do imóvel até a última parcela; na hipoteca, o nome na matrícula não muda.
Quanto posso pegar no home equity?
Para imóvel residencial de pessoa física, até 60% do valor de avaliação, somando o saldo de outras dívidas garantidas pelo mesmo imóvel (Resolução CMN 4.676/2018, art. 6º). A instituição pode liberar menos, conforme renda e política interna.
Preciso ter o imóvel quitado?
Não necessariamente. O imóvel com saldo de financiamento pode ser aceito se a soma das dívidas couber no limite de 60% e o credor concordar; alguns bancos exigem quitar a dívida anterior com o próprio empréstimo.
O que acontece se eu não pagar?
O cartório intima o devedor a pagar em quinze dias; sem pagamento, a propriedade passa ao credor, que leva o imóvel a leilão. Se o valor do leilão não cobrir a dívida, o saldo continua devido, porque o home equity não se beneficia da regra de extinção da dívida do financiamento habitacional.
Quem faz a avaliação do imóvel?
Um avaliador contratado pela instituição, que não pode ter vínculo com a área de crédito. O proprietário pode encomendar um laudo próprio para conferir o valor e negociar.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.