Lei de falência: falência, recuperação e ordem de pagamento dos credores
Guia da Lei 11.101/2005: falência, recuperação judicial e extrajudicial, efeitos sobre contratos e imóveis, classificação dos créditos, leilão dos bens, crimes falimentares e a reforma de 2020.
A chamada lei de falência é a Lei 11.101/2005, que regula três caminhos para o empresário e a sociedade empresária em crise: a recuperação extrajudicial, a recuperação judicial e a falência. As duas primeiras servem para salvar a empresa viável por meio de acordo com os credores; a falência serve para encerrar a empresa inviável, vender seus bens e pagar os credores numa ordem definida em lei. A lei foi amplamente reformada pela Lei 14.112/2020, que mudou prazos, a ordem de pagamento e as regras de venda dos bens.
Este guia é o ponto de partida do blog sobre o tema. Ele mostra a quem a lei se aplica, a história da legislação, quando a falência pode ser pedida e decretada, o que acontece com o falido, com os contratos e com os imóveis, a ordem de pagamento dos credores, a venda dos bens, o encerramento, os crimes falimentares e as principais mudanças de 2020. O passo a passo da recuperação judicial, do pedido ao plano, está no guia próprio.
Pontos principais
- A Lei 11.101/2005 vale para empresários e sociedades empresárias e prevê três saídas para a crise: recuperação extrajudicial, recuperação judicial e falência (art. 1º).
- A falência pode ser pedida por credor, pelo próprio devedor, por herdeiros ou por sócios (art. 97), e é decretada, entre outros casos, quando o devedor não paga título protestado acima de 40 salários mínimos (art. 94, I).
- Decretada a falência, o devedor é afastado da atividade, fica inabilitado para exercer empresa e seus bens são arrecadados e vendidos (arts. 75, 99 e 102).
- Os créditos são pagos numa ordem: primeiro os extraconcursais, depois trabalhistas até 150 salários mínimos, garantia real, tributários, quirografários, multas, subordinados e juros (arts. 83 e 84).
- A venda dos bens deve ocorrer em até 180 dias da arrecadação, sem sucessão do comprador nas dívidas do falido (arts. 141 e 142).
- As obrigações do falido se extinguem, entre outras hipóteses, três anos depois da decretação da falência (art. 158, V).
O que é a lei de falência
O primeiro artigo define o alcance:
“Art. 1º Esta Lei disciplina a recuperação judicial, a recuperação extrajudicial e a falência do empresário e da sociedade empresária, doravante referidos simplesmente como devedor.” (Lei 11.101/2005, art. 1º)
Na linguagem da lei, “devedor” é sempre o empresário individual ou a sociedade empresária. A pessoa física que não exerce atividade empresária não vai à falência; quando fica insolvente, submete-se a outras regras. Também ficam fora da lei, pelo art. 2º, as empresas públicas e sociedades de economia mista, as instituições financeiras, as cooperativas de crédito, os consórcios, as entidades de previdência complementar, as operadoras de planos de saúde, as seguradoras e as sociedades de capitalização, que têm regimes próprios de intervenção e liquidação.
A lei trata a recuperação e a falência como faces da mesma política. Pelo art. 47, a recuperação existe para que a empresa atravesse a crise preservando a produção, os postos de trabalho e o interesse de quem tem a receber. A falência, por sua vez, é vista como um mecanismo de preservação de benefícios econômicos e sociais: ao afastar o devedor, busca preservar e otimizar o uso produtivo dos bens, permitir a liquidação rápida das empresas inviáveis e viabilizar o retorno rápido do empreendedor falido à atividade econômica (art. 75, com a redação de 2020).
Recuperação e falência: a diferença em uma frase
Na recuperação, a empresa continua funcionando nas mãos dos sócios, sob fiscalização, e paga os credores conforme um plano aprovado por eles. Na falência, a empresa é afastada dos donos, o patrimônio vai a leilão e o produto é repartido entre os credores na sequência fixada pela lei. O guia de recuperação judicial detalha a primeira; este guia se concentra no quadro geral e na segunda.
Histórico da legislação de falências no Brasil
A regulação das falências no Brasil remonta ao Código Comercial de 1850. Durante boa parte do século XX, a matéria foi regida pelo Decreto-Lei 7.661/1945, que previa a falência e a concordata. A concordata era um benefício legal com condições fixas: o devedor pedia prazo ou desconto dentro de limites definidos pela própria lei, sem votação dos credores, e o modelo era criticado por não permitir uma reorganização real das empresas.
Esse sistema foi substituído em fevereiro de 2005, com a Lei 11.101. Antes dela, falências e concordatas eram regidas pelo Decreto-Lei 7.661/1945, revogado pelo art. 200 da nova lei. A Lei 11.101 trouxe a recuperação judicial com plano votado pelos credores, a recuperação extrajudicial, o administrador judicial e a assembleia geral de credores, e mudou a ordem de pagamento na falência.
Quinze anos depois, a Lei 14.112/2020 reformou a lei de 2005. Entre as mudanças estão o plano apresentado pelos credores, o financiamento da empresa durante a recuperação, a prorrogação única da suspensão das cobranças, a conciliação e a mediação antecedentes, a insolvência transnacional, a nova ordem de créditos na falência, o prazo de 180 dias para vender os bens e a extinção das obrigações do falido em três anos.
Quando a falência pode ser pedida
A lei define quem pode pedir e em que situações o juiz decreta a falência.
Quem pode pedir
Pelo art. 97, podem requerer a falência:
- O próprio devedor, na chamada autofalência (arts. 105 a 107).
- O cônjuge sobrevivente, qualquer herdeiro do devedor ou o inventariante.
- O cotista ou acionista, na forma da lei ou do ato constitutivo.
- Qualquer credor; o credor empresário precisa comprovar a regularidade de suas atividades.
A autofalência é um dever, e não uma faculdade: o devedor em crise que julgue não atender aos requisitos da recuperação judicial deve pedir a própria falência, expondo as razões e juntando demonstrações contábeis, relação de credores e de bens (art. 105).
Em que situações o juiz decreta a falência
O art. 94 lista três grupos de situações:
“Art. 94. Será decretada a falência do devedor que: I – sem relevante razão de direito, não paga, no vencimento, obrigação líquida materializada em título ou títulos executivos protestados cuja soma ultrapasse o equivalente a 40 (quarenta) salários-mínimos na data do pedido de falência; II – executado por qualquer quantia líquida, não paga, não deposita e não nomeia à penhora bens suficientes dentro do prazo legal;” (Lei 11.101/2005, art. 94, I e II)
O inciso III trata dos chamados atos de falência: liquidação precipitada de ativos, pagamentos por meio ruinoso ou fraudulento, simulação de negócios para retardar pagamentos, transferência do estabelecimento sem consentimento dos credores e sem bens suficientes, reforço de garantia a credor antigo sem bens livres para o restante, abandono do estabelecimento e descumprimento do plano de recuperação. Credores podem se reunir em litisconsórcio para alcançar o piso de 40 salários mínimos (art. 94, § 1º).
A falência também pode ser decretada no curso da recuperação judicial, nas hipóteses do art. 73: deliberação dos credores, falta de apresentação do plano em 60 dias, plano recusado sem que os credores apresentem alternativa viável, plano descumprido, parcelamento ou transação com o Fisco descumpridos e esvaziamento do patrimônio que prejudique quem ficou fora do processo.
A sentença de falência e seus efeitos
A sentença que decreta a falência, pelo art. 99, identifica o falido e seus administradores, fixa o termo legal da falência (que não pode retroagir mais de 90 dias do pedido de falência, do pedido de recuperação ou do primeiro protesto), manda o falido apresentar a relação de credores em cinco dias, suspende as ações e execuções, proíbe a disposição de bens sem autorização, determina a anotação “Falido” na junta comercial e nomeia o administrador judicial.
Afastamento e inabilitação do falido
Com a decretação, o devedor é afastado da atividade e perde a administração dos bens, que passam a ser arrecadados pelo administrador judicial. O falido fica inabilitado para exercer qualquer atividade empresarial desde a decretação até a sentença que extingue suas obrigações (art. 102). Os representantes legais do falido têm deveres pessoais, como comparecer para prestar informações ao administrador judicial em até 15 dias e entregar livros e documentos (art. 104).
Ineficácia e revogação de atos anteriores
Para evitar que o devedor esvazie o patrimônio às vésperas da quebra, a lei declara ineficazes perante a massa falida certos atos praticados dentro do termo legal, como o pagamento de dívidas não vencidas e a constituição de garantia real por dívida antiga, independentemente de intenção de fraudar (art. 129). Outros atos, praticados com intenção de prejudicar credores e com prova de conluio, podem ser revogados por ação revocatória, proposta em até três anos da decretação (arts. 130 e 132). Atos previstos e realizados na forma do plano de recuperação não são declarados ineficazes (art. 131).
Efeitos da falência sobre contratos e imóveis
O art. 119 da Lei 11.101/2005 define contrato a contrato o que acontece depois da quebra. Na locação, a regra do inciso VII é assimétrica: a falência do locador não resolve o contrato, que segue regido pela Lei do Inquilinato; na falência do locatário, o administrador judicial pode denunciá-lo a qualquer tempo. Para o dono de um imóvel alugado a uma empresa que quebrou, isso significa que o contrato pode ser encerrado por iniciativa da massa, e os aluguéis atrasados entram na classificação de créditos.
O inciso IX do mesmo artigo preserva os patrimônios de afetação, mantendo separados dos bens do falido os bens, direitos e obrigações constituídos para uma destinação específica. Na incorporação imobiliária, o art. 31-F da Lei 4.591/1964 diz o mesmo com todas as letras: quando o incorporador quebra, o terreno, as construções já feitas e tudo o que pertence ao empreendimento, créditos e dívidas incluídos, fica fora da massa concursal. Os adquirentes têm 60 dias, contados da decretação, para realizar assembleia geral e deliberar entre continuar a obra ou liquidar o patrimônio de afetação.
Os bens de terceiros que estejam com o falido podem ser pedidos de volta por meio do pedido de restituição. É o caso, por exemplo, do bem objeto de alienação fiduciária, que pertence ao credor fiduciário até a quitação e não se confunde com o patrimônio da massa.
Classificação dos créditos na falência
A ordem de pagamento é o coração da falência. A lei distingue os créditos extraconcursais, que nascem do próprio processo ou são tratados como prioritários por lei, dos créditos concursais, que existiam antes da quebra.
Créditos extraconcursais
Os extraconcursais são pagos antes de todos os demais (art. 84). Não têm prioridade por serem garantidos, mas porque são necessários para o processo funcionar ou foram incentivados pela lei. Na ordem legal, incluem:
- As despesas indispensáveis à administração da falência e os salários vencidos nos três meses anteriores à decretação, até cinco salários mínimos por trabalhador, pagos assim que houver caixa (arts. 150 e 151).
- O dinheiro emprestado à empresa durante a recuperação judicial pelo financiador autorizado.
- Os créditos em dinheiro objeto de restituição.
- A remuneração do administrador judicial e de seus auxiliares e os créditos trabalhistas por serviços prestados após a decretação.
- As obrigações de atos válidos praticados durante a recuperação judicial ou após a falência.
- As quantias fornecidas à massa pelos credores, as despesas com arrecadação, administração e venda dos bens e as custas do processo.
- Os tributos relativos a fatos geradores posteriores à decretação.
Créditos concursais
Pagos os extraconcursais, o que sobra é distribuído na ordem do art. 83, com a redação de 2020:
| Ordem | Crédito | Observação |
|---|---|---|
| 1º | Trabalhistas e de acidente de trabalho | Até 150 salários mínimos por credor; o excedente vira quirografário |
| 2º | Com garantia real | Até o valor do bem gravado; o saldo vira quirografário |
| 3º | Tributários | Qualquer natureza e tempo de constituição, exceto multas e extraconcursais |
| 4º | Quirografários | Créditos comuns, saldos de garantia real e de trabalhistas acima do limite |
| 5º | Multas | Contratuais e por infração penal ou administrativa, inclusive tributárias |
| 6º | Subordinados | Previstos em lei ou contrato e créditos de sócios e administradores sem vínculo empregatício, em certas condições |
| 7º | Juros | Vencidos após a decretação da falência |
A reforma de 2020 revogou as antigas classes de créditos com privilégio especial e geral, que passaram a ser tratados como quirografários. O credor hipotecário está na segunda posição, mas só até o valor efetivamente obtido com a venda do bem hipotecado; o que faltar entra como crédito comum.
Dentro de cada classe vale o princípio da igualdade entre credores, conhecido pela expressão latina par conditio creditorum: credores da mesma classe recebem na proporção de seus créditos, sem preferência de um sobre o outro.
O Código Tributário Nacional confirma essa posição. O art. 186 dá ao Fisco preferência sobre todos, menos trabalhadores e vítimas de acidente de trabalho, e o seu parágrafo único, especificamente para a falência, faz o Fisco esperar os extraconcursais, as restituições e a garantia real até o valor do bem. O tema se liga ao direito tributário.
Realização do ativo na falência
A realização do ativo é a conversão dos bens da empresa falida em dinheiro. Desde a Lei 14.112/2020, o art. 142 passou a listar o leilão eletrônico, presencial ou híbrido, o processo competitivo organizado conduzido por agente especializado e qualquer outra modalidade aprovada nos termos da lei; as propostas fechadas e o pregão foram revogados. Ao leilão aplicam-se, no que couber, as regras do Código de Processo Civil, e a venda tem prazo máximo de 180 dias contados da lavratura do auto de arrecadação.
O leilão segue três chamadas:
“§ 3º-A. A alienação por leilão eletrônico, presencial ou híbrido dar-se-á: I - em primeira chamada, no mínimo pelo valor de avaliação do bem; II - em segunda chamada, dentro de 15 (quinze) dias, contados da primeira chamada, por no mínimo 50% (cinquenta por cento) do valor de avaliação; e III - em terceira chamada, dentro de 15 (quinze) dias, contados da segunda chamada, por qualquer preço.” (Lei 11.101/2005, art. 142, § 3º-A)
A lei deixa claro que a venda na falência é forçada: ocorre independentemente de o mercado estar favorável e não se sujeita ao conceito de preço vil (art. 142, § 2º-A). Por isso, a avaliação dos bens tem peso decisivo. Ela define o preço mínimo da primeira chamada e a referência da segunda, e deve ser feita por peritos habilitados. Nos imóveis, o laudo de avaliação precisa seguir a NBR 14653 e considerar a situação real do bem, inclusive ocupação, pendências de documentação e dívidas de condomínio e IPTU. Uma avaliação fraca prejudica todos os credores, porque rebaixa o piso da venda.
Os credores também podem adjudicar os bens ou adquiri-los por meio de sociedade, fundo ou outro veículo de investimento, inclusive com conversão de dívida em capital, por deliberação em assembleia (art. 145).
O que o arrematante não herda ao comprar da massa falida
Pelo art. 141, II, da Lei 11.101/2005, o objeto da alienação sai livre de qualquer ônus e o arrematante não sucede o devedor nas obrigações, inclusive as de natureza tributária, as derivadas da legislação do trabalho e as decorrentes de acidentes de trabalho. No plano fiscal, a mesma solução está no art. 133, § 1º, do Código Tributário Nacional, que afasta a responsabilidade do adquirente na alienação judicial em processo de falência e na venda de filial ou unidade produtiva isolada dentro da recuperação judicial. Empregados do devedor contratados pelo arrematante entram por novos contratos de trabalho.
A regra tem exceções nominadas nos dois textos: ela não vale se o arrematante for sócio da sociedade falida ou sociedade controlada pelo falido, parente em linha reta ou colateral até o quarto grau, consanguíneo ou afim, do falido ou de seus sócios, ou alguém identificado como agente do falido com o objetivo de fraudar a sucessão.
Encerramento da falência e extinção das obrigações
Vendidos os bens e pagos os credores até onde o dinheiro alcançar, o administrador judicial presta contas em 30 dias (art. 154) e apresenta relatório final. O juiz encerra a falência por sentença, manda baixar o CNPJ da falida e comunica as Fazendas Públicas (art. 156).
A extinção das obrigações do falido é o que permite ao empresário voltar a exercer atividade. Pelo art. 158, ela ocorre:
- Com o pagamento de todos os créditos.
- Com o pagamento, depois de realizado todo o ativo, de mais de 25% dos créditos quirografários, sendo possível ao falido depositar a diferença para atingir esse percentual.
- Com o decurso de três anos contados da decretação da falência, ressalvada a destinação dos bens já arrecadados.
- Com o encerramento da falência nas hipóteses dos arts. 114-A ou 156.
Antes da reforma de 2020, o percentual era de 50% e os prazos eram de cinco anos, ou dez se houvesse condenação por crime falimentar, contados do encerramento. A mudança acompanha o objetivo, agora expresso no art. 75, de permitir o retorno rápido do empreendedor falido à atividade.
Recuperação extrajudicial
Entre a negociação privada e o processo judicial completo, a lei oferece a recuperação extrajudicial. O devedor que cumpre os requisitos do art. 48 pode negociar com os credores um plano e pedir ao juiz que o homologue (art. 161). Se o plano for assinado por credores que representem mais da metade dos créditos de cada espécie abrangida, ele obriga também os credores dessa espécie que não assinaram (art. 163).
Ficam fora da recuperação extrajudicial as dívidas com o Fisco, os contratos com alienação fiduciária ou arrendamento mercantil e os adiantamentos de câmbio, e as dívidas trabalhistas só entram se houver acordo coletivo com o sindicato da categoria (art. 161, § 1º). É um caminho mais rápido e barato, usado com frequência para reestruturar dívidas bancárias e com fornecedores.
A recuperação judicial em poucas linhas
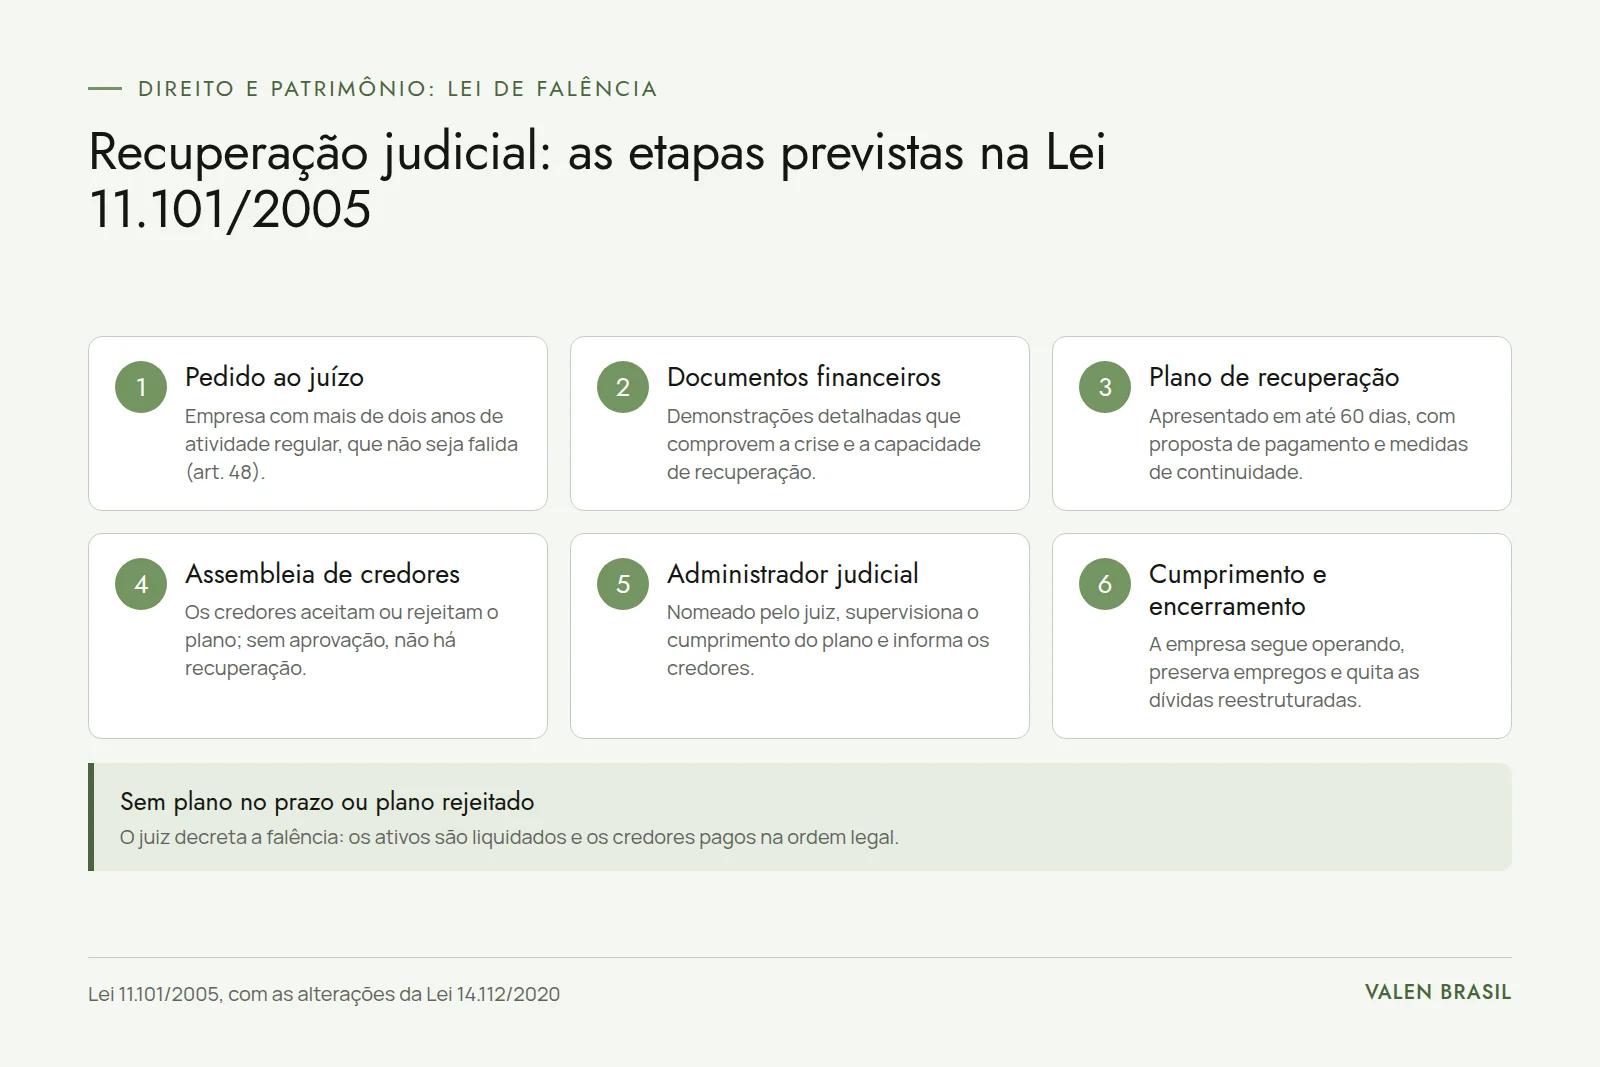
A recuperação judicial é o caminho de quem ainda tem uma empresa viável. Os pontos principais, detalhados no guia de recuperação judicial, são:
- O pedido cabe a quem exerce empresa regularmente há mais de dois anos, prova isso com a certidão da junta comercial, não está falido e não recebeu recuperação nos cinco anos anteriores (arts. 48 e 51, V).
- As cobranças ficam suspensas por 180 dias, prorrogáveis uma vez por igual período (art. 6º, § 4º).
- O plano sai em no máximo 60 dias, acompanhado do laudo que analisa a viabilidade e avalia os bens (art. 53).
- Os credores votam o plano por classes; rejeitado o plano do devedor, podem apresentar plano próprio (arts. 45 e 56).
- O Fisco e os bancos com alienação fiduciária não se submetem ao plano (art. 6º, § 7º-B, e art. 49, § 3º).
A reorganização da empresa em recuperação usa com frequência instrumentos do direito societário, como aumento de capital, cisão, incorporação, alteração do controle e venda de unidades produtivas.
Mudanças trazidas pela Lei 14.112/2020
A reforma de 2020 alterou dezenas de artigos. As mudanças com mais efeito prático foram:
Plano dos credores
Antes, a rejeição do plano do devedor levava diretamente à falência. Agora, recusado o plano, a própria assembleia pode conceder um mês para que os credores escrevam uma proposta deles, com apoio escrito de parcela relevante dos créditos (art. 56, §§ 4º a 7º). O plano dos credores também pode ser proposto quando termina o prazo de suspensão sem votação do plano do devedor (art. 6º, § 4º-A).
Suspensão das cobranças
O art. 6º passou a dizer expressamente que o deferimento da recuperação ou a decretação da falência impede que credores sujeitos ao processo retenham, arrestem, penhorem, sequestrem ou apreendam bens do devedor, por via judicial ou extrajudicial. Na recuperação, a suspensão dura 180 dias, prorrogáveis uma única vez, em caráter excepcional. A proibição protege o caixa e os bens da empresa enquanto o plano é negociado, mas não alcança as execuções fiscais nem os credores fora do plano.
Financiamento durante a recuperação
Os arts. 69-A e seguintes permitem que o juiz autorize financiamentos à empresa em recuperação, garantidos por bens do ativo não circulante, inclusive por alienação fiduciária. O dinheiro efetivamente entregue pelo financiador passou a ser crédito extraconcursal na falência (art. 84, I-B), o que dá segurança a quem empresta.
Conciliação e mediação
A lei passou a incentivar conciliação e mediação em qualquer grau de jurisdição (art. 20-A) e admitiu a mediação antes do pedido de recuperação, permitindo pedir ao juiz que congele as execuções por no máximo sessenta dias durante a negociação (art. 20-B).
Produtores rurais
A reforma disciplinou o acesso do produtor rural à recuperação judicial. Para o produtor rural pessoa física, o prazo de dois anos é calculado com base no LCDPR, o livro caixa digital, e na declaração de imposto de renda; na pessoa jurídica rural, a comprovação vem da Escrituração Contábil Fiscal (art. 48, §§ 2º e 3º). O plano especial do produtor rural só cabe quando o valor da causa não passa de R$ 4,8 milhões (art. 70-A).
Parcelamento de dívidas tributárias
A reforma também mexeu na Lei 10.522/2002, no seu art. 10-A: a empresa que pediu ou teve deferido o processamento da recuperação judicial pode parcelar os débitos com a Fazenda Nacional em até 120 prestações mensais, com percentuais mínimos nas primeiras parcelas, ou usar prejuízo fiscal e base negativa da CSLL para liquidar até 30% da dívida consolidada, entre outras modalidades. O descumprimento do parcelamento ou da transação tributária passou a ser causa de convolação em falência (art. 73, V).
Venda de bens e extinção das obrigações
Na falência, a reforma fixou o prazo de 180 dias para vender os bens, eliminou o conceito de preço vil, definiu as chamadas do leilão e reduziu os requisitos para extinguir as obrigações do falido, como visto acima.
Insolvência transnacional
A Lei 14.112/2020 acrescentou à Lei 11.101/2005 o Capítulo VI-A, dedicado à insolvência transnacional. O art. 167-A lista os objetivos: cooperação entre juízes e autoridades do Brasil e de outros países, mais segurança jurídica para a atividade econômica e para o investimento, administração justa e eficiente dos processos e proteção e maximização do valor dos ativos do devedor.
O capítulo trabalha com processo estrangeiro principal, que é o aberto no país onde o devedor tem o centro de seus interesses principais, processo estrangeiro não principal, representante estrangeiro e estabelecimento, e se aplica quando uma autoridade estrangeira pede assistência no Brasil, quando o pedido brasileiro corre no exterior ou quando dois processos sobre o mesmo devedor tramitam em paralelo. São as categorias da Lei Modelo da UNCITRAL sobre Insolvência Transnacional, adotada em 30 de maio de 1997 e construída sobre quatro eixos: acesso, reconhecimento, medidas de assistência e cooperação entre jurisdições.
Crimes falimentares
A lei também tem um capítulo penal. O crime mais conhecido é a fraude a credores:
“Art. 168. Praticar, antes ou depois da sentença que decretar a falência, conceder a recuperação judicial ou homologar a recuperação extrajudicial, ato fraudulento de que resulte ou possa resultar prejuízo aos credores, com o fim de obter ou assegurar vantagem indevida para si ou para outrem. Pena – reclusão, de 3 (três) a 6 (seis) anos, e multa.” (Lei 11.101/2005, art. 168, caput)
A pena aumenta quando o agente elabora escrituração ou balanço com dados inexatos, omite lançamentos ou destrói dados contábeis, entre outras hipóteses (§ 1º). A condenação por crime falimentar impede o pedido de recuperação judicial (art. 48, IV). A distribuição de lucros antes da aprovação do plano de recuperação também sujeita o infrator a esse artigo (art. 6º-A).
O que a lei de falência significa para quem tem imóveis
Quem aluga imóvel para empresas, vende imóvel a prazo a uma empresa, é credor com garantia real ou pensa em comprar imóveis em leilões de massas falidas precisa conhecer alguns pontos:
- Locador: na falência do inquilino, o contrato pode ser denunciado pela massa, e os aluguéis atrasados viram crédito na ordem legal.
- Credor com hipoteca: recebe na segunda posição, até o valor apurado com a venda do bem.
- Credor fiduciário: fica fora da recuperação e pode pedir a restituição do bem na falência.
- Comprador de imóvel na planta: se o empreendimento tem patrimônio de afetação, o terreno e a construção não entram na massa, e os adquirentes decidem em assembleia se continuam a obra.
- Arrematante: compra livre de ônus e sem sucessão nas dívidas do falido, salvo as exceções do art. 141, § 1º, mas deve conferir ocupação, matrícula e débitos do imóvel antes do lance.
Para fechar
A lei de falência organiza o fim das empresas inviáveis e a reorganização das viáveis. Depois da reforma de 2020, ela ficou mais rápida na liquidação, mais flexível na recuperação e mais clara na ordem de pagamento. Para credores, compradores de ativos e empresários, conhecer essas regras ajuda a medir riscos e a tomar decisões antes de a crise chegar ao juiz.
Em qualquer desses caminhos, o valor dos imóveis define quanto os credores recebem e quanto vale uma proposta. A Valen Brasil elabora avaliações de imóveis para processos de falência e recuperação, com o rigor técnico que o juiz e o administrador judicial exigem.
Perguntas frequentes
O que a Lei 14.112/2020 alterou?
Reformou a Lei 11.101/2005 na recuperação judicial, na recuperação extrajudicial e na falência. Entre as mudanças estão o plano apresentado pelos credores, o financiamento durante a recuperação, a prorrogação única da suspensão por 180 dias, a mediação antecedente, a insolvência transnacional, a nova ordem de créditos, o prazo de 180 dias para vender bens e a extinção das obrigações do falido em três anos.
Como funciona a lei de falência?
Ela prevê os casos em que a falência pode ser pedida e decretada, afasta o devedor da atividade, manda arrecadar e vender os bens e distribui o dinheiro aos credores numa ordem fixada nos arts. 83 e 84. Também regula a recuperação judicial e a extrajudicial, que servem para evitar a falência de empresas viáveis.
Quem pode pedir a falência de uma empresa?
O próprio devedor, o cônjuge sobrevivente, herdeiros ou inventariante, sócios ou acionistas e qualquer credor (art. 97). Com base em título protestado, a dívida precisa superar 40 salários mínimos, e credores podem se reunir para atingir esse valor.
Quem pode pedir recuperação judicial?
Quem exerce empresa de forma regular há mais de dois anos, não está falido, não obteve recuperação nos últimos cinco anos e não foi condenado por crime falimentar. Produtores rurais registrados na junta comercial estão incluídos.
O que acontece se a empresa não apresentar o plano de recuperação no prazo?
O prazo de 60 dias é improrrogável. Se o plano não for apresentado, o juiz converte a recuperação em falência (arts. 53 e 73, II).
Como os créditos são classificados na falência?
Primeiro são pagos os extraconcursais, como despesas do processo, remuneração do administrador judicial e financiamento concedido durante a recuperação. Depois, os concursais: trabalhistas até 150 salários mínimos, garantia real até o valor do bem, tributários, quirografários, multas, subordinados e juros posteriores à falência. Dentro de cada classe, os credores recebem na proporção de seus créditos.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.