Direito tributário: o que é, princípios e impostos sobre imóveis
Conceito de tributo, competência, princípios, espécies de tributo, reforma tributária e processo administrativo, com exemplos de impostos sobre imóveis.
Direito tributário é o ramo do direito público que regula como os quatro níveis da Federação (União, estados, Distrito Federal e municípios) criam, cobram e fiscalizam tributos, e quais garantias o contribuinte tem diante dessa cobrança. Ele define quem pode cobrar cada tributo, sobre o quê, de quem, por qual valor e em que prazo, e dá ao contribuinte os meios de contestar a cobrança.
Suas bases estão na Constituição Federal (artigos 145 a 162), no Código Tributário Nacional (CTN, Lei 5.172/1966) e nas leis complementares, entre elas as da reforma tributária de 2025 e 2026. Para quem tem imóveis, é o direito tributário que explica o IPTU, o ITBI, o ITCMD, o ITR e o imposto de renda sobre a venda.
Este texto apresenta os conceitos com exemplos ligados a imóveis, que são o foco do blog. Os impostos específicos têm guias próprios: ITBI, IPTU, ITCMD e valor venal.
Conceito de direito tributário
O ponto de partida é saber o que a lei chama de tributo. O CTN traz a definição que orienta toda a matéria:
“Tributo é toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.” (CTN, art. 3º)
Cada parte da definição tem consequência prática. "Compulsória" separa o tributo dos preços e tarifas que a pessoa paga porque quis contratar. "Não constitua sanção de ato ilícito" separa o tributo da multa: a multa por atraso no IPTU não é tributo, é penalidade. "Instituída em lei" impede a criação por decreto ou portaria. E "atividade administrativa plenamente vinculada" significa que o fiscal não escolhe se cobra ou não: verificado o fato previsto em lei, a cobrança é obrigatória.
O direito tributário trata da relação entre o fisco e o contribuinte até o pagamento. O destino do dinheiro arrecadado é, em regra, assunto do direito financeiro. O CTN diz que a natureza de um tributo é definida pelo fato gerador, sendo irrelevantes o nome dado pela lei e a destinação legal da arrecadação (artigo 4º). Uma "taxa" cobrada sobre o valor do imóvel, por exemplo, pode ser na verdade um imposto disfarçado, e é assim que os tribunais a examinam.
Obrigação principal e obrigação acessória
O CTN divide as obrigações do contribuinte em dois tipos:
“§ 1º A obrigação principal surge com a ocorrência do fato gerador, tem por objeto o pagamento de tributo ou penalidade pecuniária e extingue-se juntamente com o crédito dela decorrente.” (CTN, art. 113, § 1º)
A obrigação acessória é tudo o que o contribuinte precisa fazer ou deixar de fazer para permitir a fiscalização: entregar declarações, emitir notas, guardar documentos, informar a venda de um imóvel. Quem descumpre uma obrigação acessória fica sujeito a multa, que passa a ser obrigação principal (artigo 113, § 3º). No mercado imobiliário, o exemplo mais comum é a declaração do imóvel e do ganho de capital no imposto de renda; outro é a declaração do ITCMD no inventário.
Competência tributária: quem pode cobrar o quê
A Constituição distribui entre os entes federativos o poder de criar tributos, e essa divisão é rígida. Os impostos de cada um estão listados nos artigos 153 (União), 155 (estados e Distrito Federal) e 156 (municípios), com o Imposto sobre Bens e Serviços (IBS), compartilhado entre estados e municípios, no artigo 156-A. O Distrito Federal cobra tanto os impostos estaduais quanto os municipais, porque não se divide em municípios.
O ente que recebeu a competência não pode transferi-la. O que pode ser repassado é a tarefa de arrecadar ou fiscalizar:
“A competência tributária é indelegável, salvo atribuição das funções de arrecadar ou fiscalizar tributos, ou de executar leis, serviços, atos ou decisões administrativas em matéria tributária, conferida por uma pessoa jurídica de direito público a outra, nos termos do § 3º do art. 18 da Constituição.” (CTN, art. 7º)
É por isso que um município pode celebrar convênio com a União para fiscalizar o Imposto Territorial Rural (ITR), mas não pode mudar a alíquota desse imposto. A versão anterior deste texto citava o "art. 9º da Constituição" como fonte das competências; o artigo 9º trata do direito de greve, e as competências estão nos artigos 153 a 156.
O CTN reserva à lei, e só a ela, os elementos centrais de cada tributo:
“Sòmente a lei pode estabelecer: I - a instituição de tributos, ou a sua extinção;” (CTN, art. 97, I)
O mesmo artigo exige lei para aumentar ou reduzir tributo, definir fato gerador e contribuinte, fixar alíquota e base de cálculo, prever penalidades e conceder isenções. Já o artigo 96 do CTN, que o texto anterior apresentava como regra de competência, é apenas a definição da expressão "legislação tributária" (leis, tratados, decretos e normas complementares).
Tributos sobre imóveis em cada esfera
O imóvel é um bom exemplo de como a competência funciona, porque cada esfera cobra um tributo diferente sobre ele:
| Tributo | Quem cobra | Quando incide | Fonte principal |
|---|---|---|---|
| IPTU | Município | Propriedade de imóvel urbano, todo ano | CF, art. 156, I; CTN, arts. 32 a 34 |
| ITBI | Município | Compra e venda e outras transmissões onerosas | CF, art. 156, II; CTN, arts. 35 a 42 |
| ITCMD | Estado | Herança e doação | CF, art. 155, I; LC 227/2026 |
| ITR | União | Propriedade de imóvel rural, todo ano | CF, art. 153, VI; Lei 9.393/1996 |
| Imposto de renda | União | Ganho de capital na venda e renda de aluguel | CF, art. 153, III; Lei 7.713/1988 |
| Contribuição de melhoria | Ente que fez a obra | Valorização causada por obra pública | CF, art. 145, III; CTN, art. 81 |
| IBS e CBS | Estados e municípios (IBS) e União (CBS) | Operações com imóveis feitas por contribuintes do regime regular | CF, arts. 156-A e 195, V; LC 214/2025 |
A divisão entre IPTU e ITR depende de o imóvel estar em zona urbana definida por lei municipal, com pelo menos dois melhoramentos públicos (meio-fio ou calçamento, água, esgoto, iluminação, escola ou posto de saúde a certa distância), conforme o artigo 32, § 1º, do CTN. A diferença prática está no texto sobre imóvel urbano e rural. O laudêmio, cobrado na venda de terrenos de marinha, não é tributo: é receita patrimonial da União.
Espécies de tributo
O CTN lista três espécies de tributo:
“Os tributos são impostos, taxas e contribuições de melhoria.” (CTN, art. 5º)
A Constituição de 1988 acrescentou os empréstimos compulsórios (artigo 148) e as contribuições especiais (artigos 149 e 195), e o Supremo Tribunal Federal trata essas cinco espécies como tributos distintos. Por isso a resposta à pergunta "quantos tipos de tributo existem" depende da fonte: três no texto do CTN, cinco na leitura atual da Constituição.
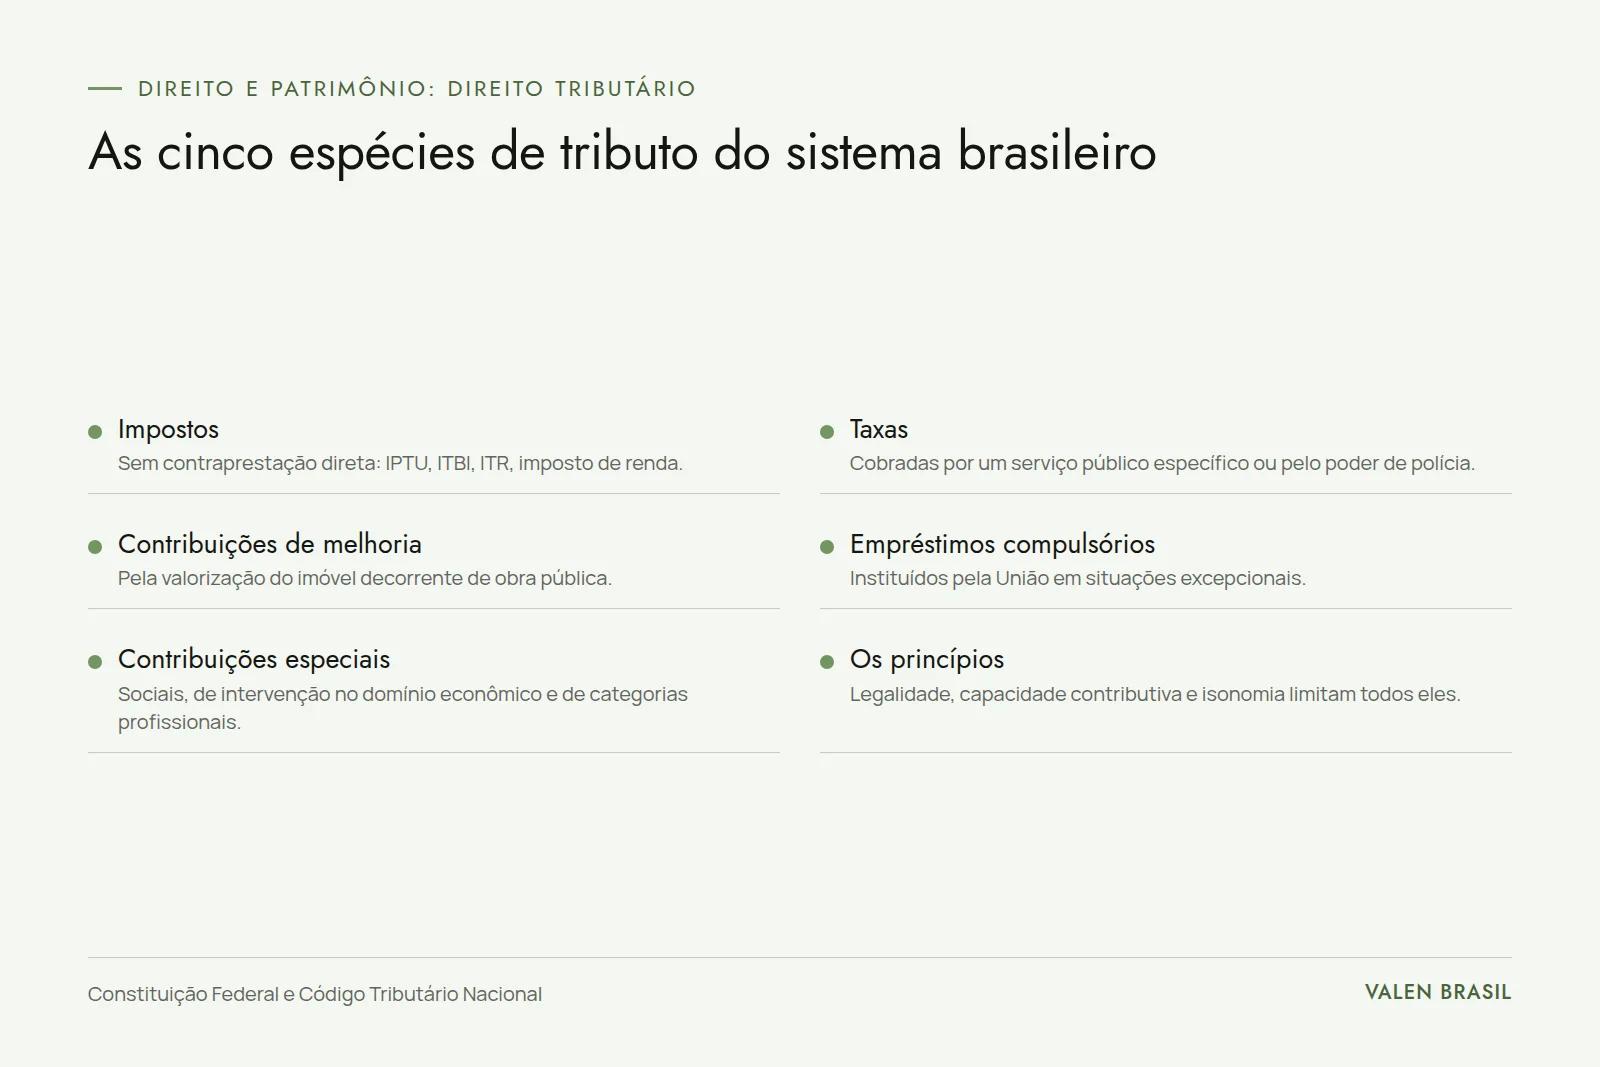
- Impostos: não dependem de nenhuma atividade do Estado voltada ao contribuinte. Paga-se IPTU por ser dono do imóvel, não em troca de um serviço.
- Taxas: cobradas pelo exercício do poder de polícia (a licença de uma obra, o alvará) ou por um serviço público específico e divisível, como a coleta de lixo. A Constituição proíbe que a taxa tenha base de cálculo própria de imposto (artigo 145, § 2º).
- Contribuições de melhoria: cobradas quando uma obra pública valoriza imóveis. O CTN limita o total ao custo da obra e o valor de cada imóvel ao acréscimo de valor que ele teve (artigo 81); o Decreto-Lei 195/1967 detalha a cobrança, com rateio entre os imóveis da zona de influência. É o tributo em que a valorização do imóvel vira base de cálculo.
- Empréstimos compulsórios: só a União pode criá-los, por lei complementar, para despesas extraordinárias de calamidade pública ou guerra externa, ou para investimento público urgente e de relevante interesse nacional (artigo 148 da Constituição). O dinheiro fica vinculado à despesa que justificou a cobrança e deve ser devolvido.
- Contribuições especiais: sociais, de intervenção no domínio econômico e de interesse de categorias profissionais. Aqui a destinação importa: o PIS e a Cofins financiam a seguridade social. A partir de 2027, os dois dão lugar à Contribuição Social sobre Bens e Serviços (CBS).
Sistema tributário nacional e suas fontes
O sistema tributário nacional é o conjunto de regras sobre tributos que vale para todo o país. Suas fontes, da mais alta para a mais baixa, são a Constituição, as leis complementares, as leis ordinárias e os atos do Poder Executivo.
Constituição Federal
A Constituição cria as competências, lista as espécies de tributo e impõe limites ao poder de tributar. Os principais estão no artigo 150:
“Sem prejuízo de outras garantias asseguradas ao contribuinte, é vedado à União, aos Estados, ao Distrito Federal e aos Municípios: I - exigir ou aumentar tributo sem lei que o estabeleça; II - instituir tratamento desigual entre contribuintes que se encontrem em situação equivalente, proibida qualquer distinção em razão de ocupação profissional ou função por eles exercida, independentemente da denominação jurídica dos rendimentos, títulos ou direitos;” (Constituição Federal, art. 150, I e II)
Desses dispositivos e dos seguintes saem os princípios mais citados:
- Legalidade: tributo só por lei (artigo 150, I).
- Isonomia: contribuintes em situação equivalente recebem o mesmo tratamento (artigo 150, II).
- Irretroatividade: a lei não alcança fatos geradores anteriores à sua vigência (artigo 150, III, a).
- Anterioridade: a lei que cria ou aumenta tributo só vale no ano seguinte ao da publicação e, em regra, depois de 90 dias (artigo 150, III, b e c).
- Vedação ao confisco: o tributo não pode ser tão pesado que tome o patrimônio (artigo 150, IV).
- Capacidade contributiva: sempre que possível, os impostos serão pessoais e graduados segundo a capacidade econômica do contribuinte (artigo 145, § 1º).
A Emenda Constitucional 132/2023 acrescentou ao artigo 145 os princípios da simplicidade, da transparência, da justiça tributária, da cooperação e da defesa do meio ambiente. As imunidades do artigo 150, VI, impedem impostos sobre templos, partidos, entidades sem fins lucrativos, livros e patrimônio de outros entes públicos.
Código Tributário Nacional
O CTN foi aprovado em 1966 como lei ordinária e recebido pela Constituição de 1988 com força de lei complementar, porque trata das normas gerais que o artigo 146 da Constituição reserva a esse tipo de lei. Ele define fato gerador, obrigação, crédito, lançamento, responsabilidade, prazos de decadência e prescrição e as regras gerais de vários impostos. Dois prazos do CTN interessam a qualquer proprietário:
“A ação para a cobrança do crédito tributário prescreve em cinco anos, contados da data da sua constituição definitiva.” (CTN, art. 174)
Antes disso, o fisco tem, em regra, cinco anos contados do primeiro dia do exercício seguinte para fazer o lançamento (artigo 173, I). Na prática, um IPTU de 2019 que nunca foi lançado ou cobrado dentro desses prazos não pode mais ser exigido; mas o parcelamento, o protesto da certidão de dívida ativa e o reconhecimento do débito interrompem a contagem (artigo 174, § 1º).
Leis complementares
A lei complementar exige aprovação por maioria absoluta no Congresso e cuida de normas gerais, conflitos de competência e limitações ao poder de tributar (artigo 146 da Constituição). Alguns exemplos com efeito direto no dia a dia:
- Lei Complementar 123/2006: criou o Simples Nacional. Microempresa é a que fatura até R$ 360 mil por ano; empresa de pequeno porte, de R$ 360 mil a R$ 4,8 milhões (artigo 3º).
- Lei Complementar 214/2025: instituiu o IBS, a CBS e o Imposto Seletivo. Ela diz que a incidência do IBS e da CBS sobre as operações com bens não altera a base de cálculo do ITCMD nem a do ITBI (artigo 4º, § 5º).
- Lei Complementar 227/2026: criou o Comitê Gestor do IBS, regulou o processo administrativo do IBS, fixou normas gerais do ITCMD e mudou regras do ITBI no CTN.
Leis ordinárias, decretos e normas complementares
Cada tributo é criado por lei ordinária do ente competente, que fixa alíquota, base e contribuinte. Na esfera federal, a Lei 9.718/1998 elevou a Cofins do regime cumulativo para 3% (artigo 8º); no regime não cumulativo, a Lei 10.637/2002 fixou o PIS/Pasep em 1,65% e a Lei 10.833/2003, a Cofins em 7,6%. Os decretos regulamentam as leis sem poder contrariá-las; o Decreto 5.798/2006, por exemplo, regulamenta incentivos fiscais à pesquisa tecnológica. Abaixo deles vêm instruções normativas, portarias e soluções de consulta, que o CTN chama de normas complementares (artigo 100) e que orientam a fiscalização.
Os tratados internacionais também integram a legislação tributária (CTN, artigo 96), como os acordos para evitar a dupla tributação da renda.
Quem coordena o sistema
Três instituições aparecem com frequência. O Senado Federal fixa, por resolução, alíquotas máximas de alguns impostos, como o teto de 8% do ITCMD. O Conselho Nacional de Política Fazendária (Confaz), que reúne os secretários de Fazenda dos estados, aprova os convênios exigidos para conceder benefícios de ICMS. E a Receita Federal, subordinada ao Ministério da Fazenda, administra os tributos federais. A versão anterior deste texto atribuía ao Congresso a "promulgação" das leis e ao Confaz a "partilha do produto da arrecadação"; nenhuma das duas afirmações é exata: quem sanciona e promulga as leis é o presidente da República, e a repartição das receitas está fixada na própria Constituição (artigos 157 a 162).
A reforma tributária do consumo
A Emenda Constitucional 132/2023 substitui cinco tributos sobre o consumo (PIS, Cofins, IPI, ICMS e ISS) por três: a CBS, federal; o IBS, compartilhado entre estados e municípios; e o Imposto Seletivo, sobre bens prejudiciais à saúde ou ao meio ambiente. A transição está no Ato das Disposições Constitucionais Transitórias:
| Ano | O que acontece | Fonte |
|---|---|---|
| 2026 | Ano de teste: CBS de 0,9% e IBS de 0,1%, compensáveis com PIS e Cofins | ADCT, art. 125 |
| 2027 | CBS e Imposto Seletivo passam a ser cobrados; PIS e Cofins são extintos; IPI vai a zero, salvo na Zona Franca de Manaus | ADCT, art. 126 |
| 2029 a 2032 | ICMS e ISS caem para 90%, 80%, 70% e 60% das alíquotas, ano a ano | ADCT, art. 128 |
| 2033 | ICMS e ISS são extintos | ADCT, art. 129 |
A Lei Complementar 214/2025 regulamentou os novos tributos e deu tratamento próprio às operações com imóveis, com reduções de alíquota para locação e venda e um redutor de ajuste que considera o custo de aquisição, inclusive o ITBI e o laudêmio pagos na compra. Os efeitos dessas regras para quem aluga imóveis por meio de empresa estão no texto sobre holding patrimonial. A mesma lei criou o Cadastro Imobiliário Brasileiro (CIB), que integra as informações dos imóveis entre as administrações tributárias.
Tributos na compra, na venda e na herança de imóveis
Quando uma pessoa física vende um imóvel com lucro, o imposto de renda sobre esse ganho segue quatro faixas criadas pela Lei 13.259/2016, de 15% até 22,5%, esta última reservada a lucros superiores a trinta milhões de reais; para a grande maioria das vendas, a alíquota é a primeira. A lei prevê isenções que alcançam muitos proprietários:
“Fica isento do imposto de renda o ganho de capital auferido na alienação do único imóvel que o titular possua, cujo valor de alienação seja de até R$ 440.000,00 (quatrocentos e quarenta mil reais), desde que não tenha sido realizada qualquer outra alienação nos últimos cinco anos.” (Lei 9.250/1995, art. 23)
Outra isenção frequente vale para quem vende uma casa ou apartamento e reinveste o valor na compra de outro imóvel residencial brasileiro dentro de seis meses (180 dias) da assinatura do contrato de venda (Lei 11.196/2005, artigo 39). Os cálculos, o custo de aquisição e os fatores de redução estão explicados no texto sobre o imposto de renda devido na venda de imóveis.
Na compra, o comprador paga o ITBI, que desde a Lei Complementar 227/2026 tem como base o valor de mercado à vista. A nova redação do artigo 38 do CTN define esse valor e dá ao contribuinte um caminho de defesa:
“§ 3º As administrações tributárias dos Municípios e do Distrito Federal deverão divulgar os critérios utilizados para estimar o valor venal a que se refere o caput deste artigo, o qual poderá ser contestado pelo contribuinte mediante a apresentação de avaliação contraditória em procedimento específico, nos termos da legislação específica municipal ou distrital.” (CTN, art. 38, § 3º)
Pelo § 2º do mesmo artigo, a estimativa usa critérios técnicos como preços praticados no mercado, informações de cartórios e agentes financeiros, localização, tipologia, padrão e área. Pelo § 4º, tabelionatos e registros imobiliários devem compartilhar os dados das operações com o município, sob pena de multa prevista em lei municipal. As situações em que o ITBI não é devido estão em isenção de ITBI.
Na herança e na doação, o imposto é o ITCMD, estadual, com alíquotas que passaram a ser obrigatoriamente progressivas. Os casos em que herdeiros ficam dispensados do pagamento, estado por estado, estão em isenções do ITCMD na herança.
No imóvel rural, o ITR tem alíquotas de 0,03% a 20%, conforme a área total e o grau de utilização da terra (tabela anexa à Lei 9.393/1996), e é apurado pelo próprio proprietário na declaração anual entregue à Receita Federal.
Base de cálculo e avaliação do imóvel
A base de cálculo é o valor sobre o qual se aplica a alíquota. Nos tributos sobre imóveis, ela quase sempre depende de uma estimativa de valor: o valor venal da planta genérica no IPTU, o valor de mercado no ITBI e no ITCMD, o valor da terra nua no ITR, o custo de aquisição e o preço de venda no imposto de renda. Como a lei fixa a base, mas não o número de cada imóvel, é nesse ponto que surgem a maioria das divergências com o fisco. No ITCMD catarinense, essa divergência chega ao contribuinte como notificação da Secretaria Estadual da Fazenda sobre o ITCMD, com prazo de 30 dias para a avaliação contraditória (RITCMD/SC, Anexo Único, art. 3º).
A diferença entre o valor usado no IPTU e o valor de mercado usado no ITBI está explicada no texto sobre valor venal. Quando o contribuinte discorda do valor atribuído pela prefeitura ou pelo estado, a prova mais sólida é um laudo de avaliação do imóvel elaborado segundo a norma técnica da ABNT. Uma avaliação correta da base de cálculo evita pagar imposto a mais e também evita a subavaliação, que o fisco pode contestar com multa.
Um exemplo simples mostra o peso da base. Num ITBI de 2%, um imóvel lançado pela prefeitura a R$ 600 mil gera R$ 12 mil de imposto; se o valor de mercado comprovado for R$ 520 mil, o imposto correto é de R$ 10.400, diferença de R$ 1.600. Na herança em Santa Catarina, onde o único imóvel residencial do herdeiro é isento até R$ 200 mil, a diferença entre um valor de R$ 195 mil e outro de R$ 205 mil decide se há ou não imposto a pagar.
Processo administrativo tributário
Quando o contribuinte discorda de uma cobrança, não precisa ir direto ao Judiciário. O processo administrativo tributário começa, em geral, com o lançamento, que o CTN atribui privativamente à autoridade administrativa:
“Compete privativamente à autoridade administrativa constituir o crédito tributário pelo lançamento, assim entendido o procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo caso, propor a aplicação da penalidade cabível.” (CTN, art. 142)
As etapas costumam ser estas:
- Lançamento ou auto de infração, com a notificação do contribuinte.
- Impugnação (defesa) no prazo da lei do ente que cobra.
- Julgamento de primeira instância por órgão da própria administração.
- Recurso a um conselho ou tribunal administrativo, em geral com representantes do fisco e dos contribuintes.
- Decisão final: se favorável ao contribuinte, encerra a cobrança; se contrária, o débito é inscrito em dívida ativa, e ainda cabe discutir na Justiça.
Enquanto a impugnação e o recurso estão pendentes, a cobrança fica suspensa (CTN, artigo 151, III), o que impede a execução fiscal.
Prazos e instâncias no processo federal
Na esfera federal, o processo segue o Decreto 70.235/1972. A Lei Complementar 227/2026 mudou os prazos de defesa:
“Art. 15. A impugnação, formalizada por escrito e instruída com os documentos em que se fundamentar, será apresentada ao órgão preparador no prazo de 20 (vinte) dias úteis, contado da data em que for feita a intimação da exigência.” (Decreto 70.235/1972, art. 15, na redação da Lei Complementar 227/2026)
O recurso voluntário contra a decisão de primeira instância também passou de trinta dias corridos para 20 dias úteis, com efeito suspensivo (artigo 33). A segunda instância federal é o Conselho Administrativo de Recursos Fiscais (Carf), órgão paritário, com conselheiros da Fazenda Nacional e dos contribuintes, que substituiu os antigos Conselhos de Contribuintes. O Carf publica súmulas por assunto, o que ajuda o contribuinte a saber como uma tese vem sendo julgada.
Estados e municípios têm leis próprias de processo administrativo, com prazos diferentes. No IPTU e no ITBI, o prazo para impugnar está na lei municipal, e no ITCMD, na lei estadual; perder o prazo significa perder a via administrativa.
Papel do Ministério da Fazenda
O Ministério da Fazenda formula a política econômica e fiscal da União e supervisiona a Receita Federal, que arrecada e fiscaliza os tributos federais e aduaneiros, e a Procuradoria-Geral da Fazenda Nacional, que cobra a dívida ativa da União. Os tributos estaduais e municipais ficam a cargo das secretarias de Fazenda de cada estado e município, e é com elas que o proprietário de imóvel lida no IPTU, no ITBI e no ITCMD. O Ministério da Fazenda também propõe as mudanças legislativas e acompanhou a regulamentação da reforma tributária.
Direito tributário e outras áreas
O direito tributário conversa com outras áreas do direito em quase toda operação imobiliária. No direito imobiliário, a escritura e o registro dependem da prova de pagamento do ITBI ou do ITCMD. No direito societário, a integralização de imóveis ao capital de uma empresa pode ter imunidade de ITBI e exige atenção ao imposto de renda. No direito de família e sucessões, a partilha define quem paga o ITCMD e sobre qual valor. Por isso, advogados tributaristas costumam trabalhar em conjunto com contadores, avaliadores e advogados de outras áreas.
Pontos principais
- Tributo é prestação compulsória, criada por lei e diferente de multa; o CTN lista três espécies, e a Constituição, cinco.
- A competência para criar tributos está nos artigos 153 a 156 da Constituição e não pode ser delegada; arrecadar e fiscalizar, sim.
- Legalidade, isonomia, irretroatividade, anterioridade, vedação ao confisco e capacidade contributiva limitam todos os entes.
- O imóvel é tributado nas três esferas: IPTU e ITBI (município), ITCMD (estado), ITR e imposto de renda (União).
- A reforma tributária troca PIS, Cofins, IPI, ICMS e ISS por CBS, IBS e Imposto Seletivo entre 2026 e 2033.
- Na esfera federal, o prazo de impugnação e de recurso passou a 20 dias úteis com a Lei Complementar 227/2026.
Perguntas frequentes
O que é direito tributário?
É o ramo do direito público que disciplina a criação, a cobrança e a fiscalização de tributos e os direitos do contribuinte diante do fisco. Suas regras principais estão na Constituição, no Código Tributário Nacional e nas leis complementares.
Quais são as fontes da legislação tributária?
A Constituição, as emendas constitucionais, as leis complementares, as leis ordinárias, as medidas provisórias, as resoluções do Senado, os tratados internacionais, os decretos e as normas complementares, como instruções normativas e portarias (CTN, artigos 96 e 100).
Quais são os princípios do direito tributário?
Os mais citados são legalidade, isonomia, irretroatividade, anterioridade, vedação ao confisco e capacidade contributiva, previstos nos artigos 145 e 150 da Constituição. Desde a EC 132/2023, a Constituição também menciona simplicidade, transparência, justiça tributária, cooperação e defesa do meio ambiente.
Quantos tipos de tributo existem?
O CTN fala em três: impostos, taxas e contribuições de melhoria. Pela Constituição de 1988, somam-se os empréstimos compulsórios e as contribuições especiais, o que dá cinco espécies.
O que é competência tributária?
É o poder, dado pela Constituição a cada ente, de criar determinados tributos por lei. Cada nível de governo só pode instituir os tributos que a Constituição lhe reservou, e não podem transferir esse poder a outro ente.
Quais tributos incidem sobre um imóvel?
IPTU (ou ITR, se rural) todo ano; ITBI na compra; ITCMD na herança ou doação; imposto de renda sobre o lucro da venda e sobre os aluguéis recebidos; eventualmente contribuição de melhoria; e, para empresas do regime regular, IBS e CBS nas operações com imóveis.
As perguntas concretas de quem tem imóvel
O direito tributário define quem pode cobrar, o que pode ser cobrado e como o contribuinte se defende. Para o proprietário de imóvel, isso se traduz em perguntas concretas: se o IPTU foi lançado sobre um valor correto, se o ITBI respeita o valor de mercado, se a herança tem direito a isenção do ITCMD, se a venda gera imposto de renda. Em quase todas elas, a discussão termina no valor do imóvel, e é aí que uma avaliação técnica bem fundamentada faz diferença diante do fisco.
Quando a dúvida sobre um tributo imobiliário passa pelo valor do bem em Itajaí, Balneário Camboriú, Blumenau ou cidades vizinhas, a equipe da Valen Brasil pode elaborar o laudo que sustenta a impugnação ou a declaração.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.