Recuperação judicial: o que é, quem pode pedir e como funciona
Como funciona a recuperação judicial, do pedido ao encerramento: documentos, suspensão das cobranças, plano e laudo de avaliação, votação dos credores, tributos e hipóteses de falência.
Recuperação judicial é o processo em que uma empresa em crise pede à Justiça um prazo de proteção contra cobranças para negociar com os credores um plano de pagamento e seguir funcionando. Ela está na Lei 11.101/2005, a mesma que regula a falência e a recuperação extrajudicial, e que foi reformada pela Lei 14.112/2020. Para ver a lei inteira, inclusive o que ocorre quando a empresa quebra, consulte o guia da lei de falência; aqui o foco é o caminho da recuperação, do pedido ao encerramento.
O texto explica quem pode pedir, quais documentos são exigidos, o que muda no dia seguinte ao deferimento, como o plano é votado pelos credores, quais dívidas ficam de fora, o que acontece com os imóveis e com os tributos e em que situações a recuperação vira falência. No fim, há casos conhecidos, com fonte, e perguntas frequentes.
Pontos principais
- Pode pedir recuperação judicial o empresário ou a sociedade empresária com mais de dois anos de atividade regular que não seja falido e não tenha obtido recuperação nos últimos cinco anos (Lei 11.101/2005, art. 48).
- Deferido o processamento, execuções e constrições ficam suspensas por 180 dias, prorrogáveis uma única vez por igual período (art. 6º, § 4º).
- O plano deve ser apresentado em 60 dias improrrogáveis, com laudo econômico-financeiro e de avaliação dos bens, sob pena de falência (art. 53).
- O plano é votado por classes de credores; o juiz pode concedê-lo mesmo sem aprovação de todas as classes, se cumpridos os requisitos do art. 58, § 1º.
- Rejeitado o plano do devedor, os credores podem apresentar plano próprio antes da falência (art. 56, §§ 4º a 7º).
- Execuções fiscais não são suspensas, e credores com alienação fiduciária ou arrendamento mercantil ficam fora do plano (arts. 6º, § 7º-B, e 49, § 3º).
- Até a aprovação do plano, a empresa não pode distribuir lucros ou dividendos (art. 6º-A).
O que é recuperação judicial
O objetivo está escrito na própria lei:
“Art. 47. A recuperação judicial tem por objetivo viabilizar a superação da situação de crise econômico-financeira do devedor, a fim de permitir a manutenção da fonte produtora, do emprego dos trabalhadores e dos interesses dos credores, promovendo, assim, a preservação da empresa, sua função social e o estímulo à atividade econômica.” (Lei 11.101/2005, art. 47)
A ideia é que uma empresa viável, com atividade e clientes, vale mais funcionando do que vendida em pedaços. Os credores aceitam receber com desconto ou prazo maior porque, na falência, provavelmente receberiam menos e mais tarde. A recuperação é, portanto, uma negociação coletiva conduzida pelo juiz, em que a maioria dos credores de cada classe decide e a minoria fica vinculada.
A recuperação substituiu a antiga concordata. O regime anterior era o do Decreto-Lei 7.661/1945, que disciplinava a falência e a concordata e foi revogado pelo art. 200 da Lei 11.101/2005. A diferença central é que a concordata era um favor legal com condições fixas, enquanto a recuperação depende de um plano negociado e aprovado pelos credores.
Quem pode pedir
A recuperação judicial pode ser pedida pelo devedor, que a lei define como o empresário individual ou a sociedade empresária (art. 1º). Pessoas físicas que não exercem atividade empresária não têm acesso a esse processo; para elas, o caminho é o da renegociação de dívidas de consumo ou da insolvência civil.
Os requisitos do art. 48 são cumulativos:
- Exercer regularmente a atividade há mais de dois anos.
- Não ser falido ou, se foi, ter as responsabilidades declaradas extintas por sentença transitada em julgado.
- Não ter obtido recuperação judicial há menos de cinco anos, inclusive pelo plano especial das microempresas e empresas de pequeno porte.
- Não ter sido condenado, nem ter administrador ou sócio controlador condenado, por crime previsto na lei.
O pedido também pode ser feito pelo cônjuge sobrevivente, pelos herdeiros, pelo inventariante ou pelo sócio remanescente (art. 48, § 1º).
Produtor rural
O produtor rural pessoa física chega à condição de empresário pela inscrição no Registro Público de Empresas Mercantis, admitida pelo art. 971 do Código Civil. Para comprovar os dois anos de atividade exigidos pelo art. 48, o § 3º desse artigo aceita como prova o LCDPR (livro caixa digital exigido do produtor) e a declaração de imposto de renda de pessoa física, desde que entregues no prazo. Quando a atividade rural é exercida por pessoa jurídica, a prova é feita pela Escrituração Contábil Fiscal (§ 2º).
O produtor rural pessoa física pode ainda usar o plano especial quando o valor da causa ficar em até quatro milhões e oitocentos mil reais, conforme o art. 70-A. As particularidades da terra, como os documentos e o valor do imóvel rural, pesam na montagem do plano e na avaliação das garantias.
Quem fica de fora
Algumas entidades não podem pedir recuperação judicial. A exclusão está no art. 2º:
“Art. 2º Esta Lei não se aplica a: I – empresa pública e sociedade de economia mista; II – instituição financeira pública ou privada, cooperativa de crédito, consórcio, entidade de previdência complementar, sociedade operadora de plano de assistência à saúde, sociedade seguradora, sociedade de capitalização e outras entidades legalmente equiparadas às anteriores.” (Lei 11.101/2005, art. 2º)
Instituições financeiras e cooperativas de crédito seguem outro regime: a intervenção e a liquidação extrajudicial da Lei 6.024/1974, decretadas pelo Banco Central do Brasil.
O pedido e os documentos
A petição inicial precisa mostrar ao juiz, com documentos, a situação real da empresa. O art. 51 exige, entre outros:
- A exposição das causas concretas da crise.
- As demonstrações contábeis dos três últimos exercícios e as levantadas especialmente para o pedido, com balanço, demonstração de resultados, fluxo de caixa e sua projeção.
- A relação completa dos credores, sujeitos ou não à recuperação, com endereço, natureza, valor atualizado e origem de cada crédito.
- A relação integral dos empregados, com funções, salários e valores pendentes.
- A certidão de regularidade na junta comercial, o ato constitutivo atualizado e as atas de nomeação dos administradores.
- A relação dos bens particulares dos sócios controladores e administradores.
- Extratos bancários, certidões de protesto e a relação das ações judiciais em andamento.
Documentação incompleta é uma das causas mais comuns de atraso. Desde 2020, o juiz pode nomear um profissional de confiança para fazer uma constatação prévia, em até cinco dias, das reais condições de funcionamento da empresa e da regularidade dos documentos, sem ouvir a outra parte (art. 51-A).
Mediação antes do pedido
A Lei 14.112/2020 também abriu espaço para negociar antes de entrar com a recuperação. O art. 20-B admite conciliação e mediação antecedentes, e a empresa que preencher os requisitos para pedir recuperação pode obter tutela de urgência cautelar para suspender as execuções por até 60 dias enquanto tenta um acordo com os credores em mediação ou conciliação instaurada no tribunal ou em câmara especializada (art. 20-B, § 1º).
O que muda com o deferimento do processamento
Com os documentos em ordem, o juiz defere o processamento e, no mesmo ato, nomeia o administrador judicial, dispensa as certidões negativas para a empresa continuar operando, suspende as ações e execuções, exige contas mensais e manda intimar o Ministério Público e as Fazendas Públicas (art. 52).
A suspensão das cobranças
O efeito mais conhecido é o chamado período de blindagem. Pelo art. 6º, o deferimento suspende a prescrição das obrigações sujeitas à recuperação, suspende as execuções e proíbe retenção, arresto, penhora, sequestro, busca e apreensão e outras constrições sobre os bens do devedor por créditos sujeitos ao processo. A suspensão dura 180 dias, contados do deferimento, e pode ser prorrogada uma única vez por igual período, em caráter excepcional, se o devedor não tiver contribuído para o atraso (art. 6º, § 4º).
A suspensão não é total. As ações que cobram quantia ilíquida continuam no juízo em que estão (art. 6º, § 1º), e as trabalhistas seguem na Justiça do Trabalho até a apuração do valor (§ 2º). As execuções fiscais também não se suspendem, e o juízo da recuperação só pode determinar a substituição de constrições sobre bens de capital essenciais à atividade (§ 7º-B).
Se o prazo terminar sem que o plano do devedor tenha sido votado, os credores ganham a faculdade de propor plano alternativo (art. 6º, § 4º-A).
Nome, certidões e lucros
Durante o processo, a empresa passa a usar a expressão “em Recuperação Judicial” depois do nome empresarial em todos os atos, contratos e documentos, e o juiz manda anotar a recuperação na junta comercial e na Receita Federal (art. 69). Até a aprovação do plano, é proibido distribuir lucros ou dividendos a sócios e acionistas (art. 6º-A).
Os bens do ativo não circulante, como imóveis, máquinas e participações, não podem ser vendidos ou dados em garantia sem autorização do juiz, ouvido o Comitê de Credores, salvo os já autorizados no plano (art. 66).
O plano de recuperação
O plano é o centro do processo. A lei dá ao devedor um prazo curto e fixa o conteúdo mínimo:
“Art. 53. O plano de recuperação será apresentado pelo devedor em juízo no prazo improrrogável de 60 (sessenta) dias da publicação da decisão que deferir o processamento da recuperação judicial, sob pena de convolação em falência, e deverá conter: I – discriminação pormenorizada dos meios de recuperação a ser empregados, conforme o art. 50 desta Lei, e seu resumo; II – demonstração de sua viabilidade econômica; e III – laudo econômico-financeiro e de avaliação dos bens e ativos do devedor, subscrito por profissional legalmente habilitado ou empresa especializada.” (Lei 11.101/2005, art. 53, caput)
Meios de recuperação
O art. 50 lista meios que podem ser combinados no plano, sem esgotar as possibilidades. Entre eles:
- Prazos e condições especiais de pagamento.
- Cisão como meio de recuperação, além de incorporação, fusão, transformação ou constituição de subsidiária integral.
- Alteração do controle societário e substituição de administradores.
- Aumento de capital e conversão de dívida em capital.
- Trespasse ou arrendamento de estabelecimento, inclusive a sociedade formada pelos empregados.
- Redução salarial, compensação de horários e redução de jornada, por acordo ou convenção coletiva.
- Dação em pagamento ou novação de dívidas.
- Venda parcial de bens ou de unidades produtivas isoladas.
- Emissão de valores mobiliários e constituição de sociedade de propósito específico para receber ativos em pagamento.
Várias dessas medidas envolvem regras do direito societário, como quórum para mudar o contrato social, direitos dos sócios e registro na junta comercial.
O laudo de avaliação dos bens
O laudo do inciso III do art. 53 não é um anexo formal. É ele que mostra aos credores quanto valem os imóveis, as máquinas e os demais ativos, e portanto quanto receberiam numa falência, o que serve de comparação com a proposta do plano. O laudo precisa ser assinado por profissional legalmente habilitado ou empresa especializada.
Nos imóveis, a avaliação dos bens da empresa segue a norma técnica brasileira, a ABNT NBR 14653, dividida em sete partes; a Parte 1, revisada em 2019, trata da metodologia básica, da especificação das avaliações e dos requisitos dos laudos. A avaliação de empresa como um todo, por fluxo de caixa ou outros métodos, complementa a análise de viabilidade.
Objeções e assembleia de credores
Recebido o plano, o juiz publica edital, e qualquer credor pode apresentar objeção em 30 dias contados da publicação da relação de credores feita pelo administrador judicial (art. 55). Se ninguém objetar, o plano é considerado aceito. Havendo objeção, o juiz convoca a assembleia geral de credores, que deve ocorrer em até 150 dias do deferimento do processamento (art. 56, § 1º).
A assembleia é presidida pelo administrador judicial (art. 37). Os credores votam em quatro classes (art. 41):
- Trabalhistas e de acidente de trabalho.
- Com garantia real, até o valor do bem gravado.
- Quirografários, com privilégio especial ou geral e subordinados.
- Microempresas e empresas de pequeno porte.
As regras de aprovação variam por classe:
“§ 1º Em cada uma das classes referidas nos incisos II e III do art. 41 desta Lei, a proposta deverá ser aprovada por credores que representem mais da metade do valor total dos créditos presentes à assembléia e, cumulativamente, pela maioria simples dos credores presentes. § 2º Nas classes previstas nos incisos I e IV do art. 41 desta Lei, a proposta deverá ser aprovada pela maioria simples dos credores presentes, independentemente do valor de seu crédito.” (Lei 11.101/2005, art. 45, §§ 1º e 2º)
O credor cujo crédito não é alterado pelo plano não vota nem conta para o quórum (art. 45, § 3º). Desde 2020, a assembleia pode ser dispensada se o devedor comprovar, até cinco dias antes dela, a adesão de credores suficientes para o quórum do art. 45, por termos de adesão (art. 56-A).
Aprovação sem todas as classes
O juiz pode conceder a recuperação mesmo que uma classe rejeite o plano, desde que, na mesma assembleia, haja cumulativamente: voto favorável de credores que representem mais da metade do valor de todos os créditos presentes; aprovação de três classes (ou de duas, se só houver três votantes, ou de uma, se só houver duas); e, na classe que rejeitou, voto favorável de mais de um terço dos credores (art. 58, § 1º). O plano não pode dar tratamento diferente aos credores da classe que o rejeitou (§ 2º). Essa possibilidade é conhecida no meio jurídico como cram down.
Plano dos credores
Se o plano do devedor for rejeitado, o juiz não decreta a falência de imediato. O administrador judicial submete à assembleia a concessão de 30 dias para que os próprios credores apresentem um plano (art. 56, § 4º), e essa abertura de prazo só passa se tiver o apoio da maioria, em valor, dos créditos presentes (§ 5º). O plano dos credores precisa do apoio escrito de uma parcela relevante dos créditos e cumprir os requisitos do art. 53 (§ 6º). Só se esse caminho também falhar é que a recuperação é convertida em falência (art. 58-A).
Concessão, cumprimento e encerramento
Aprovado o plano, ou passado o prazo sem objeções, o devedor apresenta as certidões negativas de débitos tributários (art. 57), e o juiz concede a recuperação (art. 58). O plano implica novação dos créditos anteriores ao pedido e obriga o devedor e todos os credores a ele sujeitos, sem prejuízo das garantias (art. 59). A decisão que concede a recuperação é título executivo judicial e pode ser questionada por agravo, por qualquer credor ou pelo Ministério Público.
O juiz pode manter a empresa em recuperação até que sejam cumpridas as obrigações do plano que vencerem em até dois anos depois da concessão (art. 61). Nesse período, o descumprimento de qualquer obrigação do plano leva à falência; e, decretada a falência, os credores recuperam seus direitos e garantias nas condições originais, descontado o que já receberam (art. 61, §§ 1º e 2º). Cumpridas as obrigações desse período, o juiz encerra a recuperação por sentença, exonera o administrador judicial e comunica a junta comercial e a Receita Federal (art. 63). As obrigações que vencerem depois continuam valendo e podem ser executadas.
Créditos fora da recuperação e imóveis
Estão sujeitos à recuperação todos os créditos existentes na data do pedido, ainda que não vencidos (art. 49). Nem todo crédito entra, porém. O § 3º do art. 49 mantém fora dela o credor titular da posição de proprietário fiduciário de bens móveis ou imóveis, o arrendador mercantil e o proprietário ou promitente vendedor de imóvel cujo contrato contenha cláusula de irrevogabilidade ou irretratabilidade, inclusive em incorporações imobiliárias, além do proprietário em contrato de venda com reserva de domínio. Durante o prazo de suspensão, esses credores não podem retirar do estabelecimento os bens de capital essenciais à atividade.
Tratando-se de imóvel, a propriedade fiduciária se constitui pelo registro do contrato no Registro de Imóveis competente, como determina o art. 23 da Lei 9.514/1997. Por isso, bancos que financiaram imóveis com alienação fiduciária costumam ficar fora do plano, enquanto os credores com hipoteca votam na classe de garantia real. Os credores mantêm seus direitos contra fiadores, avalistas e demais coobrigados (art. 49, § 1º).
Quando o plano aprovado prevê a alienação judicial de filial ou de unidade produtiva isolada, o parágrafo único do art. 60 determina que o objeto da alienação vá livre de qualquer ônus, sem sucessão do arrematante nas obrigações do devedor, inclusive as de natureza ambiental, regulatória, tributária e trabalhista. Essa regra torna a compra de ativos de empresas em recuperação mais segura para o investidor, desde que respeitadas as exceções do art. 141, § 1º, como a compra por sócio ou parente do devedor.
Tributos na recuperação judicial
Mesmo durante o processo, as execuções fiscais e os créditos fiscais não são suspensos, e a empresa deve seguir cumprindo suas obrigações com o Fisco. Para concluir a recuperação, o art. 57 exige certidões negativas ou positivas com efeito de negativa, o que obriga a empresa a regularizar a situação tributária em algum momento.
Continuar devendo ao Fisco não deixa a empresa sem caminho negocial. O art. 10-A da Lei 10.522/2002, na redação dada pela Lei 14.112/2020, permite ao empresário ou à sociedade empresária que pleiteou ou teve deferido o processamento da recuperação liquidar débitos com a Fazenda Nacional, entre outras modalidades, pelo parcelamento da dívida consolidada em até 120 prestações mensais e sucessivas, com percentuais mínimos crescentes. Há também a transação da Lei 13.988/2020, que autoriza a União a encerrar por acordo o litígio relativo à cobrança de créditos da Fazenda Pública, de natureza tributária ou não tributária. O tema se liga ao direito tributário e ao planejamento feito pelo contador da empresa.
A lei também traz alívio na apuração de tributos sobre a renegociação. Pelo art. 50-A, a receita obtida com a renegociação não entra na base do PIS e da Cofins, o ganho com a redução da dívida não se sujeita ao limite de 30% de compensação de prejuízos no imposto de renda e na CSLL, e as despesas do plano são dedutíveis no lucro real, salvo quando a dívida for com empresas do mesmo grupo ou com sócios e administradores.
O papel do administrador judicial
O administrador judicial é nomeado pelo juiz no despacho que defere o processamento. A lei prefere advogado, economista, administrador de empresas ou contador, ou pessoa jurídica especializada. Ele não administra a empresa, que continua nas mãos dos sócios e administradores, salvo afastamento. Suas funções principais, pelo art. 22, são:
- Enviar correspondência aos credores e informar a natureza, o valor e a classificação de cada crédito.
- Elaborar a relação de credores e consolidar o quadro-geral.
- Fiscalizar as atividades do devedor e o cumprimento do plano.
- Apresentar ao juiz relatórios mensais sobre as atividades da empresa.
- Requerer a convocação da assembleia e presidi-la.
- Estimular a conciliação e a mediação entre as partes.
Os credores podem ainda formar um Comitê de Credores, que fiscaliza a empresa e se manifesta sobre vendas de bens e outras medidas relevantes.
Direitos e deveres dos credores
Os credores têm direito de:
- Receber a correspondência do administrador judicial e conferir o valor e a classificação de seus créditos, pedindo habilitação, retificação ou impugnação.
- Apresentar objeção ao plano no prazo legal.
- Votar na assembleia, dentro de sua classe.
- Receber tratamento igual ao dos demais credores da mesma classe.
- Formar e integrar o Comitê de Credores.
- Propor plano alternativo nos casos previstos em lei.
- Pedir a falência se o plano for descumprido.
A recuperação pode ser mais vantajosa para o credor do que a falência, porque a empresa continua gerando receita para pagar. A contrapartida é aceitar prazos maiores e, com frequência, descontos.
Quando a recuperação vira falência
O art. 73 lista as hipóteses em que o juiz converte a recuperação em falência:
- Deliberação da assembleia geral de credores nesse sentido.
- Não apresentação do plano no prazo de 60 dias.
- Rejeição do plano sem aplicação das regras do plano dos credores, ou rejeição do plano proposto pelos credores.
- Descumprimento de qualquer obrigação do plano durante o período de fiscalização.
- Descumprimento do parcelamento ou da transação tributária.
- Esvaziamento patrimonial que implique liquidação substancial da empresa em prejuízo de credores não sujeitos à recuperação, inclusive as Fazendas Públicas.
Na falência, a preferência do crédito tributário vem do art. 186 do Código Tributário Nacional, que o coloca à frente dos demais, ressalvados os créditos decorrentes da legislação do trabalho ou do acidente de trabalho. Na falência, o parágrafo único do mesmo artigo afasta essa preferência diante dos créditos extraconcursais, das importâncias passíveis de restituição e dos créditos com garantia real, no limite do valor do bem gravado. A ordem completa de pagamento está no guia da lei de falência.
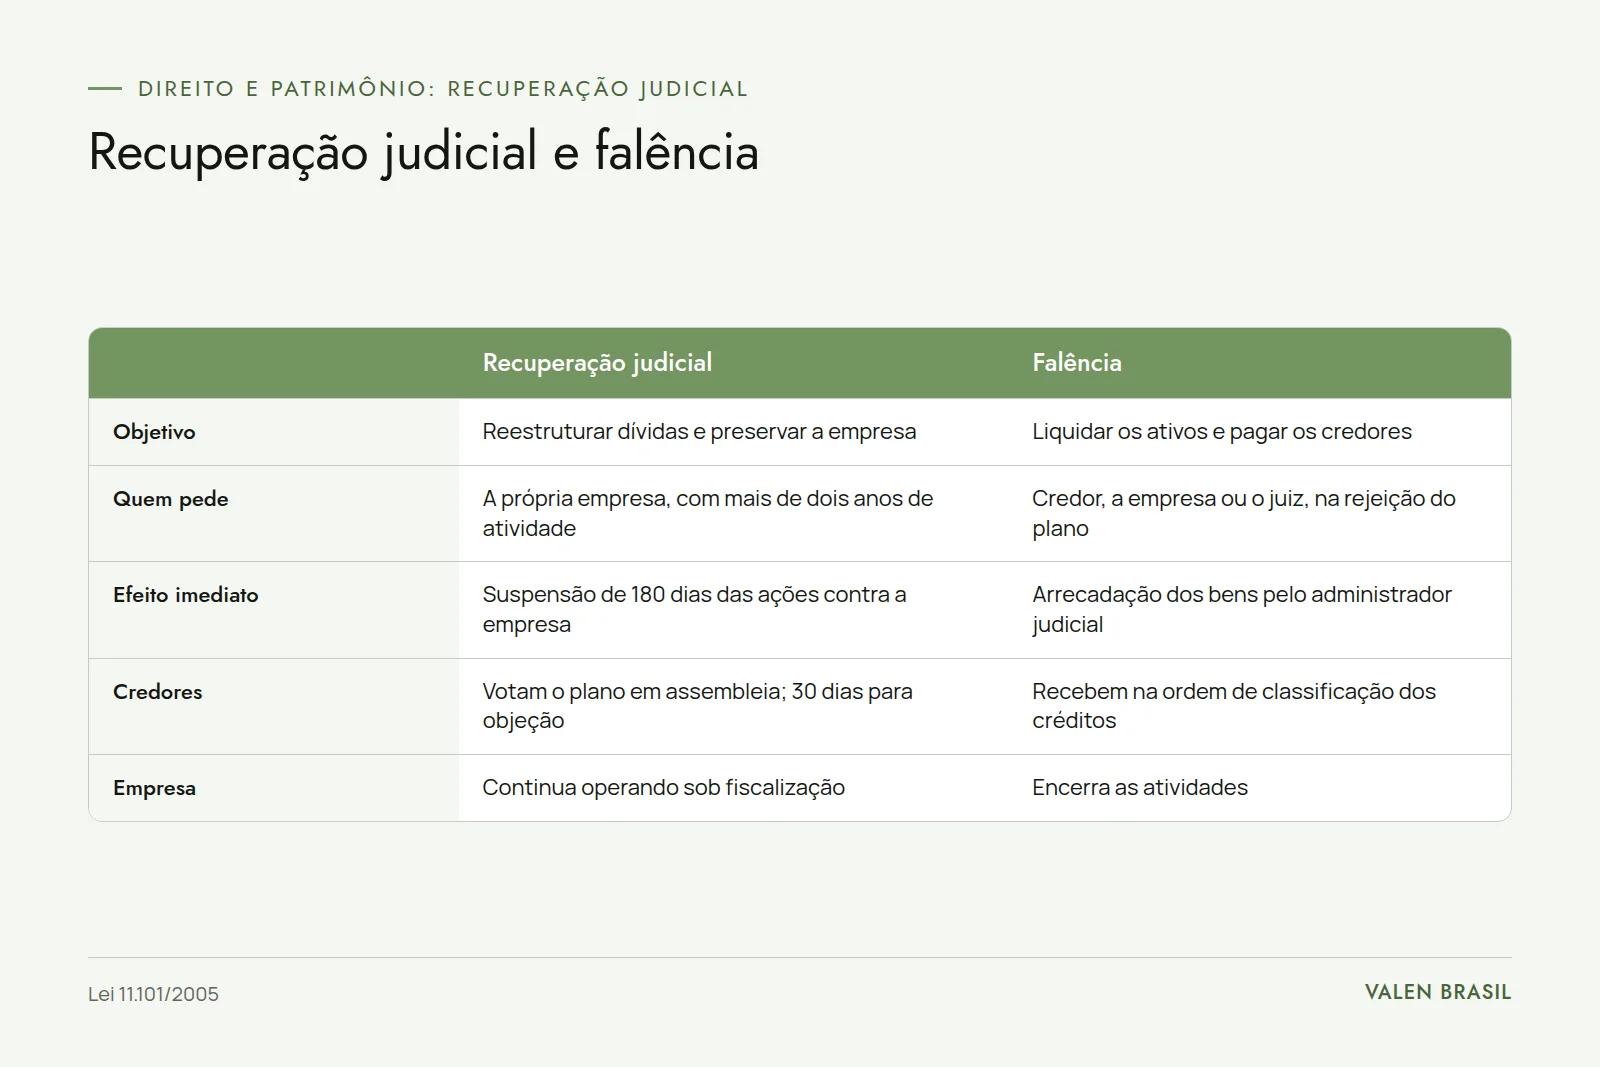
Recuperação judicial e falência: as diferenças
A recuperação judicial busca reestruturar a empresa, renegociando as dívidas para que a atividade continue. A falência busca liquidar a empresa: os bens são arrecadados e vendidos, e o dinheiro é distribuído aos credores na ordem da lei. Na recuperação, os sócios continuam no comando, sob fiscalização; na falência, o devedor é afastado, e o administrador judicial passa a cuidar dos bens.
Há também a recuperação extrajudicial, em que a empresa negocia diretamente com parte dos credores e leva o plano à homologação do juiz. Ela é mais rápida e barata, mas não alcança créditos tributários nem os de alienação fiduciária, e os trabalhistas dependem de negociação coletiva com o sindicato (art. 161, § 1º).
Vantagens e dificuldades
Para a empresa, a recuperação oferece:
- Tempo para negociar, com as cobranças suspensas.
- Uma negociação coletiva em que a maioria vincula a minoria de cada classe.
- Possibilidade de vender ativos com segurança para o comprador.
- Acesso a financiamento durante o processo, com prioridade de pagamento para quem empresta (financiamento DIP, arts. 69-A e seguintes).
As dificuldades também são conhecidas:
- Custo do processo, do administrador judicial, dos advogados e dos laudos.
- Perda de crédito com fornecedores e bancos, que passam a exigir pagamento antecipado.
- Exposição pública, pela obrigação de usar “em Recuperação Judicial” no nome.
- Credores fora do plano, como os fiduciários e o Fisco, que continuam cobrando.
- Risco de falência se o plano não for aprovado ou cumprido.
Na prática, a recuperação funciona melhor quando é pedida antes de a crise consumir o caixa, com números organizados, laudos confiáveis e uma proposta que os credores enxerguem como melhor do que a falência.
Casos conhecidos
Alguns processos recentes ajudam a entender a escala e as saídas possíveis:
- Americanas: o grupo pediu recuperação judicial no início de 2023, na 4ª Vara Empresarial do Rio de Janeiro (processo 0803087-20.2023.8.19.0001), depois da descoberta de inconsistências contábeis bilionárias. O plano foi aprovado em assembleia em dezembro de 2023 e homologado em fevereiro de 2024. As informações oficiais estão no site de relações com investidores da Americanas.
- Gol: a companhia aérea recorreu ao processo de reorganização da lei de falências dos Estados Unidos, o Chapter 11, em janeiro de 2024, e teve o plano confirmado pela Justiça americana em 2025. O Chapter 11 é o equivalente americano da recuperação judicial, com regras próprias.
- Bombril: a fabricante de produtos de limpeza pediu recuperação judicial em fevereiro de 2025, na Justiça de São Paulo, por causa de dívidas tributárias de cerca de R$ 2,3 bilhões ligadas a autuações de 1998 a 2001. A empresa divulga os documentos no site de relações com investidores da Bombril.
Esses casos envolvem empresas de capital aberto, com informação pública. Em empresas pequenas e médias, a lógica é a mesma, mas o peso do laudo de avaliação e da negociação individual com cada banco costuma ser ainda maior.
Para fechar
A recuperação judicial é uma ferramenta para empresas viáveis que precisam de tempo e de uma negociação coletiva com os credores. Ela exige documentação completa, um plano que mostre viabilidade e um laudo confiável dos bens, e tem limites claros: o Fisco e os credores fiduciários continuam fora, e o descumprimento leva à falência.
Se a sua empresa está preparando um plano de recuperação, ou se você é credor e quer conhecer o valor real dos imóveis que garantem o seu crédito, os avaliadores da Valen Brasil fazem o laudo dos imóveis seguindo a NBR 14653, com a fundamentação que o juiz, o administrador judicial e os credores costumam cobrar.
Perguntas frequentes
O que é recuperação judicial e como funciona?
É um processo previsto na Lei 11.101/2005 em que a empresa em crise pede proteção à Justiça, suspende as cobranças por até 180 dias (prorrogáveis uma vez) e apresenta em 60 dias um plano de pagamento, que os credores votam por classes. Aprovado o plano, a empresa segue funcionando e pagando conforme o combinado.
Quem pode solicitar a recuperação judicial?
O empresário individual e a sociedade empresária com mais de dois anos de atividade regular, que não sejam falidos, não tenham obtido recuperação nos últimos cinco anos e não tenham condenação por crime falimentar. O produtor rural inscrito na junta comercial também pode pedir. Bancos, cooperativas de crédito, seguradoras, operadoras de saúde e empresas estatais ficam de fora.
Quais são as leis que regulam a recuperação judicial no Brasil?
A Lei 11.101/2005, com as alterações da Lei 14.112/2020, que a reformou. Parcelamentos e transações tributárias estão na Lei 10.522/2002 e na Lei 13.988/2020.
O que acontece se o plano de recuperação judicial for rejeitado?
O juiz pode concedê-lo mesmo assim se forem atingidos os requisitos do art. 58, § 1º. Se não, a assembleia pode abrir 30 dias para os credores apresentarem plano próprio. Só se esse plano não for apresentado ou for rejeitado é que a recuperação vira falência.
Qual é o papel do administrador judicial?
Fiscalizar a empresa e o cumprimento do plano, elaborar a relação de credores, apresentar relatórios mensais ao juiz, convocar e presidir a assembleia de credores e estimular a conciliação. Ele não substitui os administradores da empresa, salvo se o juiz os afastar.
Todas as dívidas entram na recuperação judicial?
Não. Ficam fora os créditos tributários, os de alienação fiduciária, arrendamento mercantil, reserva de domínio e compromisso de compra e venda irretratável de imóvel, além dos adiantamentos de contrato de câmbio. Esses credores continuam com seus direitos, com a ressalva dos bens de capital essenciais durante o prazo de suspensão.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.