Leilões de imóveis: como funcionam, quanto custam e o que conferir antes do lance
Leilão judicial e extrajudicial, preço mínimo, comissão, ITBI, dívidas de IPTU e condomínio, imóvel ocupado e a conta completa do arremate.
Leilão de imóveis é a venda pública de um imóvel a quem oferecer o maior lance, conduzida por leiloeiro oficial, em dois caminhos principais: o leilão judicial, que o juiz determina para pagar uma dívida cobrada em processo, e o leilão extrajudicial, feito pelo próprio credor quando o comprador de um imóvel financiado com alienação fiduciária deixa de pagar.
O preço pode ficar abaixo do mercado, mas o arrematante assume custos, prazos e riscos que não aparecem numa compra comum: comissão do leiloeiro, imposto de transmissão, dívidas de condomínio, imóvel ocupado e, às vezes, meses até a posse. Este guia reúne as regras dos dois tipos de leilão, a conta completa do arremate e o que conferir antes do lance. Quem procura especificamente os imóveis retomados pelo banco público encontra o passo a passo próprio no guia do leilão da Caixa.
Pontos principais
- A lei não garante desconto. No leilão judicial, o piso é o preço mínimo do edital ou, se ele não existir, metade da avaliação; no extrajudicial, o segundo leilão pode aceitar lance igual à dívida, e o credor pode admitir até metade do valor de avaliação.
- O martelo não transfere a propriedade. O arrematante só vira dono com o registro da carta de arrematação (ou do título de venda do credor) na matrícula.
- IPTU atrasado e cota de condomínio atrasada seguem regras diferentes: o primeiro é pago com o preço da arrematação judicial; o segundo, em regra, acompanha a unidade.
- A conta que decide o negócio soma lance, comissão, ITBI, registro, dívidas, reforma e o tempo sem uso do imóvel, e só então se compara com o valor de mercado apurado numa avaliação.
Leilão de imóveis: conceito e origem dos lotes
Um imóvel vai a leilão porque alguém precisa transformá-lo em dinheiro de forma pública e controlada. Na maior parte dos casos, esse alguém é um credor: um banco que financiou a compra e não recebeu as parcelas, um condomínio que cobra cotas atrasadas na Justiça, uma empresa que venceu uma ação de cobrança, a Fazenda Pública que executa tributos. Também há leilões de massas falidas, conduzidos no processo de falência, e vendas de imóveis de órgãos públicos e de empresas que decidem desfazer-se de ativos por esse meio.
A origem define as regras. Um apartamento penhorado numa execução segue o Código de Processo Civil (CPC); uma casa retomada por falta de pagamento do financiamento com alienação fiduciária segue a Lei 9.514/1997; um imóvel público segue a lei de licitações. Por isso a primeira pergunta diante de qualquer anúncio é: de que processo este imóvel está saindo? A resposta está no edital, que é o documento que regula aquele leilão específico. Desde a Lei 14.711/2023, a execução extrajudicial da hipoteca também leva imóveis a leilão sem processo judicial.
Leilão judicial e leilão extrajudicial: as diferenças
Os dois tipos parecem iguais na tela do leiloeiro, com foto, lance inicial e cronômetro, mas o caminho até a venda e o que acontece depois são bem diferentes.
| Ponto | Leilão judicial | Leilão extrajudicial (alienação fiduciária) |
|---|---|---|
| Quem determina | O juiz da execução | O credor, depois de consolidar a propriedade em seu nome |
| Lei aplicável | CPC, arts. 879 a 903, e Resolução CNJ 236/2016 | Lei 9.514/1997, arts. 26 a 30 |
| Preço mínimo | O do edital ou, sem ele, 50% da avaliação | 1º leilão: valor do imóvel no contrato; 2º leilão: dívida e encargos, ou metade da avaliação se o credor aceitar |
| Parcelamento | Possível, com entrada mínima de 25% e saldo em até 30 meses | Depende do vendedor e do edital |
| Posse | Mandado de imissão na posse expedido com a carta de arrematação | Reintegração de posse com liminar e prazo de 60 dias |
| Quem pode contestar | Executado e terceiros, em até 10 dias do auto ou por ação própria | Devedor, em ação que em regra se resolve em perdas e danos |
Como funciona o leilão judicial
O leilão judicial nasce de uma penhora. Quando o devedor não paga e o credor não fica com o bem pelo valor da avaliação (a adjudicação) nem consegue vendê-lo por iniciativa própria, o juiz manda levar o imóvel a leilão público, conduzido por leiloeiro. O CPC dá preferência ao formato eletrônico; o presencial só ocorre quando o eletrônico não é possível (art. 882).
O edital deve sair publicado no mínimo cinco dias antes do leilão (art. 887, § 1º) e informar, entre outros pontos, como é o imóvel e qual o número da matrícula, quanto ele foi avaliado, qual o menor lance aceito, como se paga, quanto o leiloeiro cobra e se existe ônus, recurso ou processo pendente sobre ele (art. 886). Antes da venda, o juiz manda cientificar o executado, o coproprietário, o credor hipotecário ou fiduciário e outros titulares de direitos sobre o imóvel (art. 889).
O limite de preço está no art. 891:
“Considera-se vil o preço inferior ao mínimo estipulado pelo juiz e constante do edital, e, não tendo sido fixado preço mínimo, considera-se vil o preço inferior a cinquenta por cento do valor da avaliação.” (CPC, art. 891, parágrafo único)
Quando o imóvel pertence a incapaz, a régua sobe: se não alcançar 80% da avaliação, o juiz adia a venda por até um ano (art. 896). O CPC também permite a compra em prestações, mediante proposta por escrito: no mínimo um quarto do lance pago na hora e o restante em no máximo 30 parcelas mensais, com o próprio imóvel hipotecado como garantia; a proposta à vista sempre prevalece sobre a parcelada (art. 895, §§ 1º e 7º). O pagamento, salvo decisão diferente do juiz, é imediato (art. 892).
Nem todos podem dar lance. O art. 890 exclui, entre outros, tutores e curadores quanto aos bens sob sua guarda, juízes e servidores da Justiça na localidade em que atuam, o leiloeiro e seus prepostos quanto aos bens que vendem e os advogados das partes.
A Resolução 236/2016 do Conselho Nacional de Justiça (CNJ) completa as regras do leilão eletrônico: o sistema abre para lances com no mínimo cinco dias de antecedência, o cadastro do interessado é gratuito e, se surgir lance nos três minutos finais, o encerramento é prorrogado por mais três minutos, para que todos possam cobrir a oferta. O edital de cada leilão define o prazo de habilitação e os documentos pedidos; não há um prazo único de cadastro válido para todos os leilões.
Como funciona o leilão extrajudicial da alienação fiduciária
Na alienação fiduciária, o comprador financia o imóvel e o transfere ao banco em garantia até quitar a dívida. Se atrasa, o cartório de registro de imóveis o intima a pagar em 15 dias; sem pagamento, a propriedade é consolidada em nome do credor, que paga o ITBI dessa consolidação. A partir do registro, o credor tem 60 dias para promover o leilão público (Lei 9.514/1997, art. 27, na redação da Lei 14.711/2023, conhecida como Marco Legal das Garantias).
No primeiro leilão, o lance precisa alcançar o valor do imóvel fixado no contrato, que não pode ser inferior à base de cálculo do ITBI usada na consolidação (art. 24, parágrafo único). Sem lance suficiente, o segundo leilão acontece nos 15 dias seguintes, com outra régua:
“No segundo leilão, será aceito o maior lance oferecido, desde que seja igual ou superior ao valor integral da dívida garantida pela alienação fiduciária, das despesas, inclusive emolumentos cartorários, dos prêmios de seguro, dos encargos legais, inclusive tributos, e das contribuições condominiais, podendo, caso não haja lance que alcance referido valor, ser aceito pelo credor fiduciário, a seu exclusivo critério, lance que corresponda a, pelo menos, metade do valor de avaliação do bem.” (Lei 9.514/1997, art. 27, § 2º)
É nesse segundo leilão que surgem os preços mais baixos, porque a referência deixa de ser o valor do imóvel e passa a ser o saldo da dívida. Duas regras merecem atenção de quem acompanha esses leilões. Até a data do segundo leilão, o antigo devedor tem direito de preferência para recomprar o imóvel pagando a dívida e os encargos (art. 27, § 2º-B), o que pode retirar o lote da disputa sem aviso prévio ao interessado. E, se nenhum lance atingir o mínimo, o credor fica com o imóvel livre para vendê-lo como quiser (art. 27, § 5º); é daí que saem as vendas diretas e as ofertas depois do leilão que os bancos anunciam. Desde a Lei 14.620/2023, os leilões e os editais podem ser feitos por meio eletrônico (art. 27, § 10).
Quem conduz o leilão: o leiloeiro oficial
O leiloeiro é um profissional com matrícula na Junta Comercial do estado, regido por um decreto de 1932 que continua em vigor. A matrícula é a primeira coisa a conferir, porque sites falsos de leilão, com fotos copiadas de imóveis reais e boletos em nome de terceiros, são um golpe recorrente. A Junta Comercial mantém a relação dos leiloeiros matriculados, e o site oficial de cada um informa o número da matrícula.
“A profissão de leiloeiro será exercida mediante matricula concedida pelas juntas Comerciais, do Distrito Federal, dos Estados e Território do Acre, de acordo com as disposições deste regulamento.” (Decreto 21.981/1932, art. 1º)
A comissão paga pelo arrematante tem base no mesmo decreto:
“Os compradores pagarão obrigatoriamente cinco por cento sobre quaisquer bens arrematados.” (Decreto 21.981/1932, art. 24, parágrafo único)
Nos leilões judiciais, a Resolução CNJ 236/2016 manda o juiz fixar a comissão com mínimo de 5% sobre o valor da arrematação, a cargo do arrematante. Os 5% são, portanto, piso, e o percentual efetivo de cada leilão está no edital. A mesma resolução manda o leiloeiro devolver a comissão, corrigida, quando a arrematação é anulada ou declarada ineficaz.
Passo a passo para participar de um leilão de imóveis
- Localize o leilão e o edital. Os editais ficam no site do leiloeiro e, nos leilões judiciais, também no processo. Leia o edital inteiro, inclusive as cláusulas sobre dívidas, ocupação e prazos de pagamento.
- Peça a matrícula atualizada. A certidão de matrícula mostra quem é o dono, as penhoras, as hipotecas, as indisponibilidades e as ações registradas. Compare a descrição e a área da matrícula com as do edital.
- Consulte o processo. No leilão judicial, os autos mostram se há recurso, embargos ou pedido de anulação pendente. No extrajudicial, confira na matrícula a averbação da consolidação da propriedade em nome do credor.
- Veja o imóvel, ao menos por fora. Muitos editais vendem o imóvel no estado em que se encontra, sem visitação interna. Observe a fachada, a vizinhança, sinais de ocupação e de abandono; converse com o síndico ou a portaria sobre o condomínio.
- Levante as dívidas. Peça à prefeitura a certidão de débitos de IPTU e ao síndico ou à administradora a declaração de cotas em atraso.
- Descubra quanto o imóvel vale. O valor de avaliação do edital pode estar desatualizado ou ter sido feito sem vistoria interna. Uma avaliação imobiliária independente dá o valor de mercado que servirá de teto para o seu lance.
- Monte a conta total e defina o lance máximo. Some ao lance todos os custos da tabela da seção seguinte e só então decida quanto oferecer.
- Habilite-se no prazo. Cadastre-se no site do leiloeiro com os documentos pedidos no edital, dentro do prazo que ele fixa.
- Dê o lance e pague no prazo. Vencendo, pague o preço (ou a entrada, se houver parcelamento) e a comissão nas datas do edital. No leilão judicial, quem não paga perde a caução e fica impedido de participar do novo leilão do mesmo bem (CPC, art. 897).
- Registre e tome posse. Recolha o ITBI, registre a carta de arrematação ou a escritura no cartório e providencie a posse, amigável ou judicial.
Quanto custa arrematar: a conta completa
O lance é só a primeira parcela. A tabela abaixo reúne os custos que costumam aparecer; o exemplo seguinte mostra como eles mudam o desconto.
| Custo | Base | Onde conferir |
|---|---|---|
| Lance | Valor oferecido | Edital: preço mínimo e condições |
| Comissão do leiloeiro | Mínimo de 5% do lance | Edital; Decreto 21.981/1932 e Resolução CNJ 236/2016 |
| ITBI | Alíquota do município sobre a base de cálculo local | Lei do município do imóvel |
| Registro na matrícula | Tabela de emolumentos do estado | Cartório de registro de imóveis |
| Condomínio em atraso | Cotas vencidas, com multa e juros | Declaração do síndico e edital |
| IPTU em atraso | Débitos anteriores à arrematação | Certidão da prefeitura e edital |
| Desocupação | Honorários e custas, se houver ação | Advogado de confiança |
| Reforma | Estado real do imóvel | Vistoria e orçamento |
Exemplo hipotético, com valores redondos: um apartamento avaliado por laudo independente em R$ 400.000 é arrematado por R$ 300.000, 25% abaixo do valor de mercado. Imagine comissão de 5% (R$ 15.000), ITBI a uma alíquota de 2% sobre o lance (R$ 6.000; confira a alíquota e a base do seu município), cotas de condomínio em atraso de R$ 12.000 e reforma de R$ 20.000. O custo total chega a R$ 353.000, sem contar registro, advogado e o período sem uso nem aluguel.
| Item | Valor |
|---|---|
| Valor de mercado (laudo) | R$ 400.000 |
| Lance vencedor | R$ 300.000 |
| Comissão do leiloeiro (5%) | R$ 15.000 |
| ITBI (alíquota hipotética de 2%) | R$ 6.000 |
| Condomínio em atraso | R$ 12.000 |
| Reforma | R$ 20.000 |
| Custo total | R$ 353.000 |
| Desconto real sobre o valor de mercado | 11,75% |
O desconto de 25% no lance virou 11,75% no custo final (R$ 47.000 sobre R$ 400.000). Se a desocupação exigir ação judicial e levar um ano, o dinheiro parado e o aluguel que não entrou reduzem ainda mais a vantagem. Fazer essa conta antes do lance é o que separa uma compra boa de um prejuízo com aparência de pechincha.
Dívidas do imóvel: o que fica com o arrematante
IPTU e taxas do imóvel
Os tributos que recaem sobre o imóvel, como o IPTU, normalmente passam ao comprador. Na arrematação em hasta pública, o Código Tributário Nacional (CTN) abre uma exceção:
“No caso de arrematação em hasta pública, a sub-rogação ocorre sôbre o respectivo preço.” (CTN, art. 130, parágrafo único)
Na prática, a prefeitura cobra o que lhe é devido do dinheiro pago no leilão, e não do arrematante. Em outubro de 2024, a Primeira Seção do Superior Tribunal de Justiça (STJ) fixou no Tema 1.134 (REsp 1.914.902, 1.944.757 e 1.961.835) que o edital não pode pôr na conta de quem arremata os tributos que já pesavam sobre o imóvel na data da venda. O entendimento vale para leilões com edital publicado depois da ata do julgamento, além de pedidos e ações que ainda estavam pendentes. Em editais antigos ou em vendas fora da hasta pública, como a venda direta de um banco depois do leilão frustrado, leia com cuidado quem responde pelo IPTU atrasado.
Condomínio
A cota condominial tem outra natureza: a dívida acompanha a unidade, qualquer que seja o dono.
“O adquirente de unidade responde pelos débitos do alienante, em relação ao condomínio, inclusive multas e juros moratórios.” (Código Civil, art. 1.345)
A jurisprudência do STJ dá peso ao que o edital informou. Em novembro de 2024, a Terceira Turma, por maioria, manteve a responsabilidade do arrematante pelas cotas anteriores num caso em que o edital havia divulgado o débito (REsp 2.042.756). O CPC, por sua vez, permite ao arrematante desistir e receber o depósito de volta se demonstrar, em até dez dias, que o imóvel tem um ônus real ou gravame que o edital omitiu (art. 903, § 5º, I). A lição prática é a mesma: pedir a declaração de débitos antes do lance e somar o valor à conta.
Imóvel ocupado: como se obtém a posse
Ocupação é o risco que mais pesa no prazo do investimento. O caminho para a posse depende do tipo de leilão e de quem ocupa o imóvel.
No leilão extrajudicial da alienação fiduciária, a lei protege o arrematante com uma liminar:
“É assegurada ao fiduciário, ao seu cessionário ou aos seus sucessores, inclusive ao adquirente do imóvel por força do leilão público de que tratam os arts. 26-A, 27 e 27-A, a reintegração na posse do imóvel, que será concedida liminarmente, para desocupação no prazo de 60 (sessenta) dias, desde que comprovada a consolidação da propriedade em seu nome, na forma prevista no art. 26 desta Lei.” (Lei 9.514/1997, art. 30)
A liminar depende de ação judicial, e o prazo real até a entrega das chaves inclui o tempo do processo, da citação e do cumprimento da ordem. No leilão judicial, a carta de arrematação sai acompanhada do mandado de imissão na posse (CPC, art. 901, § 1º), o que costuma simplificar a retirada do antigo dono, embora terceiros ocupantes possam discutir a posse em ação própria.
Quando o imóvel está alugado
Se quem ocupa é um inquilino, entra a Lei do Inquilinato:
“Se o imóvel for alienado durante a locação, o adquirente poderá denunciar o contrato, com o prazo de noventa dias para a desocupação, salvo se a locação for por tempo determinado e o contrato contiver cláusula de vigência em caso de alienação e estiver averbado junto à matrícula do imóvel.” (Lei 8.245/1991, art. 8º)
O novo dono tem 90 dias, contados do registro da compra, para comunicar a denúncia; se ficar em silêncio, presume-se que concordou em manter o contrato (art. 8º, § 2º). Nos imóveis alienados fiduciariamente, a Lei 9.514/1997 tem regra própria para a locação feita sem concordância escrita do credor: denúncia com 30 dias para desocupar, desde que exercida em até 90 dias da consolidação e prevista em cláusula destacada do contrato (art. 27, § 7º). Em qualquer caso, a matrícula e o edital dizem se há contrato averbado.
Negociar ou ir à Justiça
Com o antigo morador, uma saída negociada, com prazo e às vezes uma ajuda de mudança, costuma sair mais barata e mais rápida do que o processo. Documente a negociação por escrito e, se não houver acordo, procure um advogado de confiança; a advocacia imobiliária cuida exatamente dessas ações.
Matrícula e avaliação: as duas leituras antes do lance
Desde 2015, a matrícula concentra o que pode atingir quem compra um imóvel. Segundo a Lei 13.097/2015 (art. 54), o comprador fica protegido contra citações de ações reais ou reipersecutórias, constrições judiciais, execuções admitidas pelo juiz e indisponibilidades que não estejam registradas ou averbadas na matrícula. A contrapartida é que tudo o que está registrado ali o comprador não pode alegar que desconhecia. Uma matrícula atualizada, lida ao lado do edital, responde a três perguntas: se o imóvel anunciado é o mesmo da matrícula, se o valor de avaliação corresponde a ele e se há ônus que o edital não citou.
A segunda leitura é a do valor. O valor de avaliação do edital serve para fixar o lance mínimo, mas pode ter sido apurado anos antes, sem visita interna, ou com base em dados que não refletem a região. Um laudo feito por peritos segundo a NBR 14653 (a norma brasileira de avaliação de bens) indica o valor de mercado atual e a liquidez do imóvel, e evita decidir o lance com base na opinião de quem tem interesse na venda. É esse valor que define até onde vale a pena ir. Pendências antigas na cadeia de proprietários também aparecem nessa leitura; quando o registro não se resolve pelos meios comuns, pode ser preciso recorrer a instrumentos como a usucapião, com custo e prazo que precisam entrar na conta.
Da carta de arrematação ao registro
No leilão judicial, a arrematação fica perfeita, acabada e irretratável quando o juiz, o arrematante e o leiloeiro assinam o auto (CPC, art. 903). Passados dez dias sem alegação de vício, o juízo expede a carta de arrematação, documento que descreve o imóvel, reproduz o auto, comprova o recolhimento do imposto de transmissão e aponta os ônus que ainda existirem (art. 901, § 2º). É esse título que vai ao cartório: a Lei 6.015/1973, no item 26 do inciso I do art. 167, põe a arrematação em hasta pública na lista de atos sujeitos a registro na matrícula. No leilão extrajudicial, o título é o instrumento de venda firmado pelo credor, escritura pública ou contrato com força de escritura quando há financiamento, conforme o edital.
O cartório competente é o da circunscrição onde fica o imóvel; para descobrir qual é e pedir certidões, consulte o portal nacional Registro de Imóveis do Brasil. Até o registro, a matrícula continua mostrando o antigo proprietário, e é por isso que o arrematante deve registrar o título logo depois de recebê-lo.
Antes do registro vem o ITBI, o imposto municipal de transmissão, com regras que mudam de cidade para cidade. Em São Paulo, por exemplo, as regras de cálculo do ITBI da prefeitura adotam como base, nas arrematações em leilão ou hasta pública, o valor da arrematação, salvo apuração de outro valor por arbitramento, para arrematações formalizadas a partir de 30 de março de 2023, com alíquota de 3% nas transmissões fora do Sistema Financeiro da Habitação (SFH), do Programa de Arrendamento Residencial (PAR) e da habitação de interesse social. Em outras cidades, consulte a lei municipal antes de calcular.
O imposto sobre o ganho na revenda
Quem arremata para revender precisa contar com o imposto de renda. Se a pessoa física vende o imóvel por valor maior que o custo de aquisição, o lucro é ganho de capital, apurado no programa GCAP da Receita Federal, e o imposto vence no fim do mês subsequente ao da alienação, no último dia útil; o resultado é depois importado para a declaração anual. Parte dos gastos, como o ITBI pago na compra e as reformas comprovadas por nota fiscal, pode compor o custo de aquisição, nas condições das regras da Receita; guarde todos os comprovantes. Alíquotas e hipóteses de isenção estão no texto sobre o IR devido quando se vende um imóvel. O lucro real de um arremate para revenda só aparece depois dessa conta.
Como encontrar leilões de imóveis
Os leilões aparecem em quatro fontes principais:
- Sites dos leiloeiros oficiais, que concentram leilões judiciais e extrajudiciais e permitem filtrar por cidade, tipo de imóvel e faixa de preço.
- Portais dos tribunais, que publicam editais e, em alguns casos, a lista de leiloeiros credenciados para os leilões judiciais.
- Sites dos bancos, com imóveis retomados em leilão, venda direta e licitação; o da Caixa, o maior deles, tem guia próprio no leilão da Caixa.
- Diários oficiais e jornais, onde os editais ainda são publicados quando o juiz ou a lei exigem.
A versão anterior deste artigo trazia um calendário de datas de leilões de 2025. Essas datas passaram e mudam a cada edital, por isso a agenda deve ser consultada diretamente no site do leiloeiro ou do banco, que é a fonte que vincula o leilão. Desconfie de anúncios com preço muito abaixo dos demais, contato só por aplicativo de mensagens, pressa para pagar e conta bancária em nome de pessoa física: confira a matrícula do leiloeiro na Junta Comercial e o edital no site oficial antes de transferir qualquer valor.
Vantagens e riscos dos leilões de imóveis
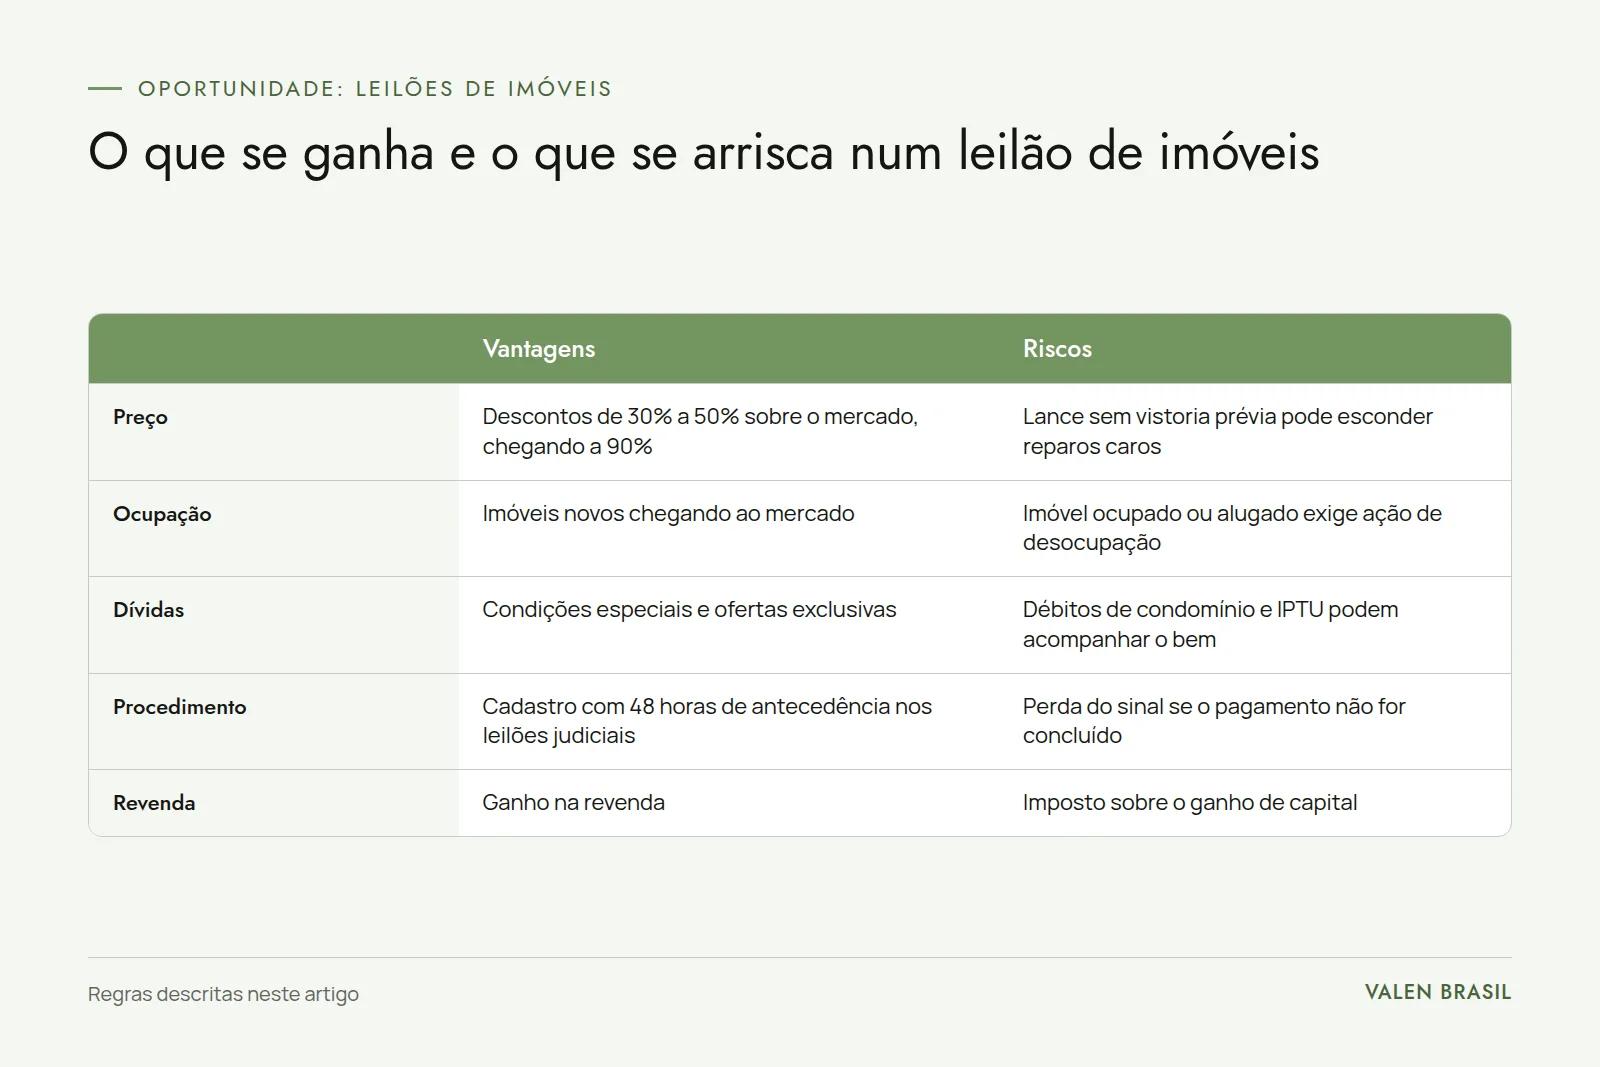
As vantagens existem e são concretas:
- Preço de partida abaixo do mercado em muitos lotes, especialmente no segundo leilão extrajudicial e nos leilões judiciais sem preço mínimo alto.
- Procedimento público e documentado, com edital, matrícula e, no judicial, controle do juiz.
- Oferta variada, com apartamentos, casas, terrenos, salas e galpões em todo o país.
- Possibilidade de parcelamento no leilão judicial e, em alguns bancos, de financiamento, conforme o edital.
Os riscos também:
- Imóvel ocupado, com prazo incerto para a posse e custo de ação judicial.
- Estado de conservação desconhecido, quando não há visita interna.
- Dívidas de condomínio que acompanham a unidade.
- Anulação ou desfazimento da venda, por vício no procedimento ou por exercício do direito de preferência do antigo devedor.
- Golpes com sites falsos, que imitam leiloeiros e bancos.
- Lance impulsivo, dado no calor dos minutos finais, acima do teto definido pela conta.
Um orçamento fechado antes do leilão, com o lance máximo por escrito, é a melhor defesa contra o último risco. Use também conexão segura e confira o endereço do site antes de digitar dados pessoais ou pagar.
O que o desconto do leilão está pagando
Leilão de imóveis é uma forma legítima de comprar abaixo do mercado, mas o desconto não vem de graça: ele paga o risco de ocupação, as dívidas que acompanham a unidade, o tempo até a posse e a falta de vistoria interna. As regras variam conforme o leilão seja judicial ou extrajudicial, e o edital de cada um tem a palavra final sobre prazos, comissão e dívidas. Quem lê a matrícula, consulta o processo, conhece o valor real do imóvel e faz a conta completa antes do lance transforma o leilão num negócio previsível.
Antes de definir o seu lance máximo, vale saber quanto aquele imóvel realmente vale hoje. A Valen Brasil prepara, com base na NBR 14653, o laudo de quem está analisando um lote em leilão, com o valor de mercado e a liquidez do imóvel em mãos antes de entrar na disputa.
Perguntas frequentes
O que distingue o leilão judicial do extrajudicial?
O judicial é determinado pelo juiz numa execução e segue o CPC; o extrajudicial é promovido pelo credor fiduciário, sem processo, depois que a propriedade do imóvel financiado é consolidada em seu nome, e segue a Lei 9.514/1997. Mudam o preço mínimo, a forma de pagamento, o caminho para a posse e os meios de contestar a venda.
Imóvel de leilão é sempre mais barato?
Não. O lance mínimo do primeiro leilão extrajudicial é o valor do imóvel previsto no contrato, e muitos lotes judiciais têm preço mínimo próximo da avaliação. Os preços mais baixos aparecem no segundo leilão e em lotes com ocupação ou dívidas, e o desconto real só é conhecido depois de somar comissão, impostos, dívidas e reforma.
Quem paga o IPTU atrasado de imóvel arrematado?
Na arrematação judicial, o CTN manda que os tributos anteriores sejam pagos com o preço da arrematação, e o STJ, no Tema 1.134, considerou inválida a cláusula de edital que os transfere ao arrematante, para editais publicados depois do julgamento de outubro de 2024. Em outras formas de venda, confira no edital.
E as cotas de condomínio atrasadas?
Pelo art. 1.345 do Código Civil, a dívida de condomínio acompanha a unidade. Quando o edital informa o débito, a tendência do STJ é manter a responsabilidade do arrematante. Peça a declaração de débitos ao síndico antes do lance.
Posso desistir depois de arrematar?
No leilão judicial, a arrematação é irretratável depois de assinado o auto, mas o CPC admite a desistência com devolução do depósito em situações específicas, como a prova, em dez dias, de ônus não mencionado no edital (art. 903, § 5º). Fora dessas hipóteses, quem não paga perde a caução e fica fora do novo leilão.
Posso financiar ou usar o FGTS num imóvel de leilão?
Depende do edital. O leilão judicial admite proposta parcelada com entrada mínima de 25%, e alguns bancos aceitam financiamento e uso do FGTS nos imóveis que vendem, conforme as regras do financiamento imobiliário. O edital diz quais formas de pagamento são aceitas naquele lote.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.