Hipoteca reversa: como funciona e por que ainda não existe no Brasil
O que é hipoteca reversa, como funciona nos EUA, na Espanha e no Reino Unido, a situação dos projetos de lei no Brasil e as alternativas legais hoje.
Hipoteca reversa é um empréstimo para proprietários mais velhos em que o banco paga ao dono do imóvel, de uma vez ou em parcelas, e a dívida só é cobrada quando ele morre, vende a casa ou deixa de morar nela. O produto existe e é regulado em países como Estados Unidos, Espanha e Reino Unido.
No Brasil, até setembro de 2026, não há lei que discipline a hipoteca reversa nem produto bancário regulado com esse nome: há projetos de lei parados ou com parecer contrário no Congresso.
Quem procura transformar o imóvel em renda pode usar, com outras regras e outros riscos, o empréstimo com garantia de imóvel, a venda com reserva de usufruto, o contrato de constituição de renda ou o aluguel. Este texto explica como a hipoteca reversa funciona onde existe, em que pé está a discussão no Brasil e o que dá para fazer aqui. A garantia em si é tratada no artigo sobre hipoteca, e o crédito com o imóvel como garantia, em home equity.
Pontos principais
- Na hipoteca reversa, o proprietário não paga parcelas: juros e encargos se somam à dívida, que cresce com o tempo e é quitada com a venda do imóvel ou pelos herdeiros.
- Não existe lei brasileira de hipoteca reversa. O projeto do Senado (PLS 52/2018) foi arquivado em 2022; os da Câmara ainda tramitam, e o principal deles recebeu parecer pela rejeição na Comissão de Desenvolvimento Urbano em abril de 2026.
- Nos Estados Unidos, o modelo mais comum exige 62 anos, aconselhamento prévio e limita o que os herdeiros pagam a 95% do valor de avaliação do imóvel.
- Na Espanha, a lei exige 65 anos (ou dependência, ou deficiência de pelo menos 33%) e assessoria independente, e limita a cobrança aos bens da herança.
- No Brasil, as alternativas legais são o empréstimo com garantia de imóvel (com parcelas mensais), a venda da nua-propriedade com reserva de usufruto, a constituição de renda e o aluguel ou a venda seguida de mudança.
- Oferta de "hipoteca reversa" no Brasil deve ser recebida com cautela: sem regulação específica, o contrato real pode ser outro, e o consumidor idoso tem proteção expressa contra assédio na oferta de crédito.
O que é hipoteca reversa
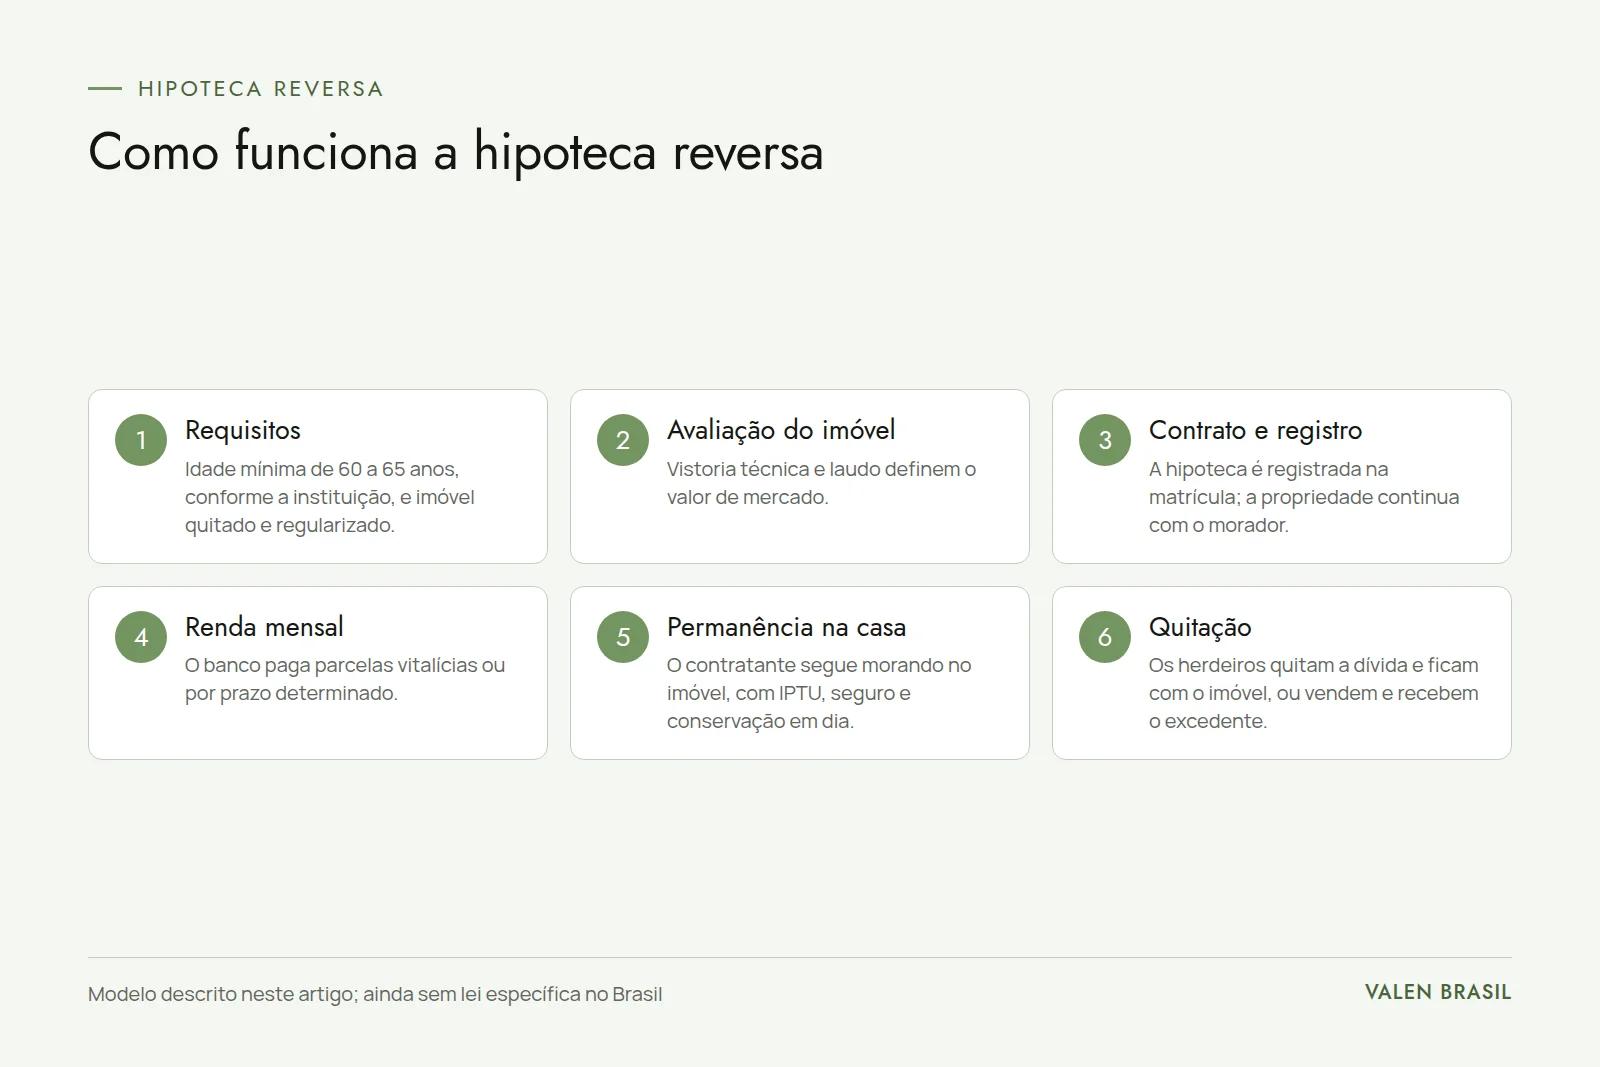
Num financiamento comum, o banco entrega o dinheiro de uma vez e o tomador devolve em parcelas, com juros, até zerar a dívida. Na hipoteca reversa, o movimento se inverte: o proprietário recebe o dinheiro (em parcelas mensais, numa linha de crédito que pode sacar aos poucos ou numa quantia única) e não paga nada enquanto viver no imóvel. Os juros e as taxas vão sendo somados ao saldo, que aumenta mês a mês. Quando o contrato termina, normalmente com a morte do último titular, a venda do imóvel ou a mudança definitiva, o saldo é pago com a venda da casa ou pelos herdeiros, se quiserem ficar com ela.
O valor que o banco aceita emprestar depende de três fatores: o valor apurado na avaliação do imóvel, a idade do titular (quanto mais velho, maior a proporção, porque o prazo esperado até a quitação é menor) e a taxa de juros. O titular continua dono do imóvel e responsável por impostos, seguro e conservação. Se deixar de cumpri-los, o contrato pode vencer antes.
O ponto que torna o produto viável para famílias e bancos é a limitação da dívida ao valor do imóvel. Nos países que regulam a hipoteca reversa, o tomador ou os herdeiros, em regra, não pagam mais do que o imóvel vale na venda, mesmo que o saldo tenha passado disso. Sem essa trava, o crédito que "se paga com a casa" poderia deixar dívida para a família.
Por que "reversa"
O nome vem do inglês reverse mortgage. Na hipoteca tradicional, o saldo devedor cai à medida que o proprietário paga e o seu patrimônio líquido no imóvel aumenta. Na reversa, acontece o contrário: o saldo sobe e a parte do imóvel que efetivamente pertence à família diminui com o tempo. É uma forma de consumir, em vida, o valor acumulado na casa.
Existe hipoteca reversa no Brasil?
Não. Nenhuma lei brasileira cria ou regula a hipoteca reversa, e os bancos não oferecem produto regulado com esse nome. O que existe são propostas no Congresso, todas ainda sem aprovação:
| Projeto | Casa | O que propõe | Situação |
|---|---|---|---|
| PLS 52/2018 | Senado | Incluir na Lei 9.514/1997 a "hipoteca reversa de coisa imóvel" | Arquivado ao final da legislatura, em 22/12/2022 |
| PL 3.096/2019 | Câmara | Criar o sistema de hipoteca reversa para pessoas idosas, alterando o Estatuto da Pessoa Idosa | Parecer pela rejeição aprovado na Comissão de Desenvolvimento Urbano em 08/04/2026; aguarda parecer na Comissão de Defesa dos Direitos da Pessoa Idosa |
| PL 5.587/2019 e PL 369/2022 | Câmara | Incluir na Lei 9.514/1997 regras de garantia reversa sobre imóvel | Apensados ao PL 3.096/2019, com o mesmo andamento |
| PL 2.128/2025 | Câmara | Criar o Sistema de Hipoteca Reversa para Idosos Proprietários de Imóveis | Aguarda parecer na Comissão de Defesa dos Direitos da Pessoa Idosa desde junho de 2025 |
Os dados vêm das páginas oficiais do Senado (como a do PLS 52/2018) e da Câmara, consultadas na data indicada. Os projetos seguem desenhos diferentes. No da Câmara de 2019, apresentado pelo deputado Vinicius Farah, quem compra o imóvel fica obrigado a pagar ao idoso uma renda mensal por toda a vida, em troca de se tornar dono no futuro. O projeto do Senado, do então senador Paulo Bauer, previa que o valor e a duração dos pagamentos fossem calculados a partir do valor do imóvel e da expectativa de vida do proprietário, e que o imóvel não pudesse ser alugado nem negociado sem a autorização dele. Numa audiência pública sobre o tema na Câmara, em abril de 2021, o deputado Merlong Solano, autor do requerimento, lembrou que no Brasil a preocupação com a herança dos filhos pesa mais do que em outros países na decisão do idoso.
A falta de lei não é detalhe técnico. Sem regras próprias, uma operação com o nome de "hipoteca reversa" teria de se encaixar nas figuras que já existem (empréstimo com garantia, compra e venda, constituição de renda), com as consequências de cada uma. Em particular, não há, na lei brasileira, a trava que limita a dívida ao valor do imóvel nos empréstimos comuns com garantia: se o leilão não cobrir o saldo, a regra geral é que o devedor, ou o seu espólio, continue devendo a diferença.
Como funciona nos Estados Unidos
O modelo mais conhecido é o Home Equity Conversion Mortgage (HECM), com seguro da Federal Housing Administration (FHA), agência do governo americano. Segundo o Consumer Financial Protection Bureau (CFPB), órgão federal de proteção ao consumidor financeiro, esse tipo de empréstimo é destinado a proprietários com 62 anos ou mais, que não pagam prestações mensais; os juros e as taxas são somados ao saldo todo mês, e a dívida é paga quando o tomador deixa de morar no imóvel, geralmente com a venda da casa.
Enquanto isso, o tomador deve pagar os impostos sobre o imóvel e o seguro residencial, manter a casa em bom estado e usá-la como residência principal. O CFPB informa ainda que, se o saldo superar o valor do imóvel, os herdeiros que quiserem ficar com a casa ou vendê-la não pagam mais que 95% do valor de avaliação; o restante é coberto pelo seguro. Depois do aviso de vencimento, eles têm 30 dias para comprar, vender ou entregar o imóvel ao credor. O tomador também tem três dias para desistir do contrato depois da assinatura.
O programa tem teto de valor, reajustado anualmente. Para 2026, a FHA elevou o limite de US$ 1.209.750 para US$ 1.249.125, segundo a associação dos credores de hipoteca reversa (NRMLA) e publicações do setor. Pelas regras do programa, antes de contratar o interessado passa por uma sessão de aconselhamento com um conselheiro aprovado pelo Departamento de Habitação e Desenvolvimento Urbano (HUD).
Como funciona na Espanha
A Espanha regulou a hipoteca inversa em 2007. A lei define o produto e as condições para que ele tenha os benefícios previstos:
“1. A los efectos de esta Ley, se entenderá por hipoteca inversa el préstamo o crédito garantizado mediante hipoteca sobre un bien inmueble que constituya la vivienda habitual del solicitante y siempre que cumplan los siguientes requisitos: a) que el solicitante y los beneficiarios que éste pueda designar sean personas de edad igual o superior a los 65 años o afectadas de dependencia o personas a las que se les haya reconocido un grado de discapacidad igual o superior al 33 por ciento.” (Lei espanhola 41/2007, disposição adicional primeira, com a redação da Lei 1/2013)
Em português: o empréstimo precisa ser garantido pela casa em que o solicitante mora, e ele e os beneficiários devem ter 65 anos ou mais, ou estar em situação de dependência, ou ter deficiência reconhecida de pelo menos 33%. A lei acrescenta que a dívida só pode ser cobrada com a morte do tomador (ou do último beneficiário, se o contrato prever), que o imóvel deve ser avaliado e segurado e que só bancos, financeiras e seguradoras autorizadas podem oferecer o produto. As instituições são obrigadas a prestar assessoria independente ao solicitante.
A proteção aos herdeiros também está no texto:
“6. Cuando se extinga el préstamo o crédito regulado por esta disposición y los herederos del deudor hipotecario decidan no reembolsar los débitos vencidos, con sus intereses, el acreedor sólo podrá obtener recobro hasta donde alcancen los bienes de la herencia.” (Lei espanhola 41/2007, disposição adicional primeira)
Ou seja, se os herdeiros não quiserem pagar, o credor só pode cobrar até o limite dos bens deixados. A lei também prevê que os herdeiros podem quitar a dívida sem pagar compensação ao banco pela quitação e que a venda do imóvel pelo próprio tomador permite ao credor antecipar o vencimento, salvo se outra garantia suficiente for oferecida.
Como funciona no Reino Unido
No Reino Unido, o tema é tratado como equity release e tem duas formas principais. Na lifetime mortgage, o proprietário toma um empréstimo garantido pela casa, e juros e saldo são pagos quando ele morre ou se muda para uma instituição de cuidados de longa duração. Na home reversion, ele vende uma parte ou a totalidade do imóvel a uma empresa, a preço inferior ao de mercado, e mantém o direito de morar ali.
Os produtos são regulados pela Financial Conduct Authority (FCA), órgão supervisor do mercado financeiro britânico, e as empresas associadas à Equity Release Council, entidade do setor, seguem padrões próprios. Entre elas estão a garantia de que o tomador ou o seu espólio não devem mais do que o valor do imóvel vendido (a no negative equity guarantee), o direito de morar na casa por toda a vida ou até precisar de cuidados de longa duração e, nas lifetime mortgages, taxa fixa ou taxa variável com teto por toda a vida do contrato.
| Item | Estados Unidos (HECM) | Espanha | Reino Unido | Brasil |
|---|---|---|---|---|
| Base legal | Programa federal com seguro da FHA | Lei 41/2007, disposição adicional primeira | Regulação da FCA e padrões da Equity Release Council | Sem lei; projetos em tramitação |
| Idade | 62 anos ou mais | 65 anos ou mais, ou dependência, ou deficiência de 33% | Varia por produto | — |
| Aconselhamento | Obrigatório | Assessoria independente obrigatória | Recomendado por aconselhamento especializado | — |
| Parcelas mensais | Não | Não | Não, na forma típica | — |
| Limite da dívida | Herdeiros pagam no máximo 95% da avaliação | Cobrança limitada aos bens da herança | Garantia de não dever mais que o imóvel | — |
O que existe no Brasil hoje
Sem hipoteca reversa regulada, quem quer transformar o imóvel em dinheiro ou renda tem quatro caminhos jurídicos principais, cada um com efeitos muito diferentes sobre a moradia e a herança.
Empréstimo com garantia de imóvel
É o mais próximo em termos de "usar o imóvel sem vendê-lo", mas funciona como um empréstimo comum: há parcelas mensais desde o início. O Conselho Monetário Nacional (CMN) limita esse crédito, para pessoas físicas, a 60% do que o imóvel residencial vale na avaliação, e cada banco define prazos e condições conforme o perfil do tomador. Se as parcelas não forem pagas, o imóvel pode ir a leilão, e o saldo que sobrar continua devido. Os detalhes estão no artigo sobre home equity, e a forma de comparar propostas, em cotação de hipoteca.
Venda com reserva de usufruto
O proprietário vende a nua-propriedade (a "propriedade sem o uso") e mantém para si o usufruto, isto é, o direito de morar no imóvel ou de alugá-lo e receber os aluguéis. O Código Civil garante ao usufrutuário a posse, o uso, a administração e os frutos do bem (art. 1.394), e o usufruto se extingue com a morte do usufrutuário (art. 1.410, I). Quando isso acontece, o comprador passa a ter a propriedade plena.
Na prática, é a figura brasileira que mais se aproxima do resultado de uma hipoteca reversa: o idoso recebe dinheiro e continua morando. A diferença é que a venda é imediata e definitiva, o imóvel sai da herança e o preço da nua-propriedade é inferior ao valor cheio, porque o comprador espera anos para usar o bem. O usufruto precisa ser registrado na matrícula, no Registro de Imóveis (art. 1.391). Na venda, incide o ITBI conforme a lei do município, e o vendedor pode dever IR se vender por mais do que o imóvel custou. É comum que a operação seja feita dentro da família; entre estranhos, o cálculo do preço e as garantias de cumprimento pedem assessoria jurídica.
Contrato de constituição de renda
O Código Civil prevê um contrato em que uma pessoa se obriga a pagar a outra uma prestação periódica, que pode ser vitalícia (arts. 803 e 806). Na forma onerosa, o credor da renda entrega um bem em troca:
“Art. 804. O contrato pode ser também a título oneroso, entregando-se bens móveis ou imóveis à pessoa que se obriga a satisfazer as prestações a favor do credor ou de terceiros.” (Código Civil, art. 804)
O efeito sobre a propriedade é imediato:
“Art. 809. Os bens dados em compensação da renda caem, desde a tradição, no domínio da pessoa que por aquela se obrigou.” (Código Civil, art. 809)
Em outras palavras, quem entrega o imóvel deixa de ser dono na hora, e passa a depender de o outro contratante pagar a renda pelo resto da vida. O contrato exige escritura pública (art. 807), e o credor pode cobrar judicialmente as prestações atrasadas (art. 810). Para manter a moradia, a constituição de renda costuma ser combinada com a reserva de usufruto. O risco central é o da contraparte: se quem prometeu a renda deixar de pagar ou quebrar, o idoso já não é dono do imóvel. O desenho do PL 3.096/2019, em que o comprador paga uma renda vitalícia ao idoso, lembra essa lógica.
Alugar, vender ou trocar por um imóvel menor
As soluções mais simples continuam válidas: alugar o imóvel e morar num menor ou com a família, ou vender e comprar um imóvel mais barato, aplicando a diferença. Na venda, o IR sobre o lucro deixa de ser cobrado quando o valor recebido é usado na compra de outra moradia no prazo legal, ou quando se vende o único imóvel por até R$ 440 mil; as regras estão em imposto de renda na venda de imóvel.
| Caminho | Continua morando? | Continua dono? | Paga parcelas? | Efeito na herança |
|---|---|---|---|---|
| Empréstimo com garantia de imóvel | Sim | Sim, com o imóvel gravado | Sim, desde o início | O imóvel responde pela dívida; saldo pode ficar para o espólio |
| Venda com reserva de usufruto | Sim, até a morte | Não (vende a nua-propriedade) | Não | O imóvel sai da herança; entra o dinheiro recebido |
| Constituição de renda com usufruto | Sim, se reservado o usufruto | Não | Não; recebe renda | O imóvel sai da herança; depende de quem paga a renda |
| Aluguel | Não, em regra | Sim | Não | O imóvel continua na herança |
| Venda e compra de imóvel menor | Muda de imóvel | Sim, do novo imóvel | Não | Herança menor em imóvel, maior em dinheiro |
Riscos e cuidados
Por não haver produto regulado, a primeira precaução é desconfiar de qualquer oferta de "hipoteca reversa" no Brasil e pedir, por escrito, qual é o contrato real: empréstimo com garantia, compra e venda com usufruto ou constituição de renda. Cada um tem riscos próprios e precisa ser lido com atenção.
O Código de Defesa do Consumidor, alterado pela Lei 14.181/2021, proíbe práticas abusivas na oferta de crédito e dá atenção especial ao consumidor idoso:
“IV - assediar ou pressionar o consumidor para contratar o fornecimento de produto, serviço ou crédito, principalmente se se tratar de consumidor idoso, analfabeto, doente ou em estado de vulnerabilidade agravada ou se a contratação envolver prêmio;” (Código de Defesa do Consumidor, art. 54-C)
A mesma lei obriga o fornecedor a informar e esclarecer o consumidor, considerada a sua idade, sobre a natureza do crédito, todos os custos e as consequências do inadimplemento (art. 54-D, I). Contratos de adesão devem ter letra de, no mínimo, corpo doze e destaque para as cláusulas que limitam direitos (art. 54, §§ 3º e 4º).
Outros cuidados:
- Família: qualquer operação que tire o imóvel da herança ou o comprometa deve ser conversada com os herdeiros; as regras de quem herda estão em herança. Se o imóvel foi deixado a alguém em testamento, a venda em vida faz caducar esse legado (Código Civil, art. 1.939, II).
- Assessoria: um advogado especializado em direito imobiliário deve revisar a minuta antes da assinatura, e um laudo de avaliação ajuda a verificar se o preço ou o valor do crédito é justo.
- Prazo da hipoteca: se a garantia for uma hipoteca, o Código Civil limita o prazo das prorrogações por averbação.
“Art. 1.485. Mediante simples averbação, requerida por ambas as partes, poderá prorrogar-se a hipoteca, até 30 (trinta) anos da data do contrato. Desde que perfaça esse prazo, só poderá subsistir o contrato de hipoteca reconstituindo-se por novo título e novo registro; e, nesse caso, lhe será mantida a precedência, que então lhe competir.” (Código Civil, art. 1.485)
- Custos: empréstimos pagam IOF, e qualquer garantia ou usufruto exige registro na matrícula, com emolumentos do cartório.
Um exemplo de como a dívida cresce
Para entender a lógica do produto, considere uma simulação hipotética, no modelo usado no exterior: um proprietário recebe R$ 2.000 por mês e não paga nada; os juros são capitalizados todo mês sobre o saldo. Não há produto equivalente no Brasil, e as taxas abaixo servem apenas para mostrar o efeito dos juros compostos:
| Tempo de contrato | Total recebido | Saldo com juros de 0,7% ao mês | Saldo com juros de 1% ao mês |
|---|---|---|---|
| 5 anos | R$ 120.000 | cerca de R$ 148 mil | cerca de R$ 163 mil |
| 10 anos | R$ 240.000 | cerca de R$ 374 mil | cerca de R$ 460 mil |
| 15 anos | R$ 360.000 | cerca de R$ 717 mil | cerca de R$ 999 mil |
Em quinze anos, quem recebeu R$ 360 mil pode dever o dobro ou quase o triplo disso. É por isso que, nos países em que o produto existe, a trava que limita a dívida ao valor do imóvel é decisiva, e é por isso que a conversa com os herdeiros vem antes da assinatura.
O que uma lei brasileira precisaria resolver
Os debates no Congresso e a experiência de outros países apontam os pontos que qualquer regulação da hipoteca reversa no Brasil teria de enfrentar:
- Limite da dívida: sem uma regra que impeça o saldo de passar do valor do imóvel, a família pode herdar dívida. Nos Estados Unidos, isso é resolvido por seguro; na Espanha, pela limitação da cobrança aos bens da herança.
- Garantia usada: hipoteca ou alienação fiduciária. A hipoteca mantém o imóvel em nome do idoso, mas o Código Civil limita as prorrogações por averbação a 30 anos; a alienação fiduciária transfere a propriedade resolúvel ao credor, o que muda a percepção de segurança da família.
- Proteção do consumidor idoso: aconselhamento independente antes da contratação, prazo de reflexão e informação clara sobre a evolução do saldo.
- Obrigações durante o contrato: quem paga o IPTU, o condomínio e o seguro, e o que acontece se o idoso precisar se mudar para uma instituição de cuidados.
- Direitos dos herdeiros e do cônjuge: prazo para decidir entre quitar e vender, e proteção do cônjuge que mora no imóvel mas não assinou o contrato.
- Tributação: tratamento do Imposto de Renda, do IOF e dos emolumentos de registro, que em outros países receberam reduções específicas.
Enquanto esses pontos não forem definidos em lei, nenhuma instituição consegue oferecer, no Brasil, um produto com as mesmas proteções que o consumidor encontra no exterior, e qualquer promessa nesse sentido deve ser conferida contrato por contrato.
Checklist antes de usar o imóvel para gerar renda
Qualquer que seja o caminho escolhido, algumas verificações evitam decisões difíceis de desfazer:
- Levante o valor de mercado do imóvel com um laudo independente, e não só pela estimativa de quem vai comprar ou emprestar.
- Confira a matrícula: titularidade, ônus, averbação da construção e regularidade do imóvel.
- Faça as contas da renda necessária por mês e por quantos anos, e compare com o que cada alternativa entrega.
- Pergunte qual é, exatamente, o contrato proposto (empréstimo, compra e venda, usufruto, constituição de renda) e peça a minuta por escrito.
- Converse com os herdeiros e registre as decisões, para evitar disputas futuras.
- Leve a minuta a um advogado antes de assinar e não aceite pressa nem pressão.
Por que o tema volta ao debate
O envelhecimento da população brasileira mantém a hipoteca reversa na pauta. Segundo as Projeções da População que o IBGE, responsável pelas estatísticas oficiais brasileiras, revisou em 2024, as pessoas com 60 anos ou mais passaram de 8,7% da população em 2000 para 15,6% em 2023, cerca de 33 milhões, e devem chegar a 37,8% em 2070, cerca de 75,3 milhões. Muitos idosos têm no imóvel o principal patrimônio e renda insuficiente, e a hipoteca reversa aparece como forma de usar esse patrimônio em vida. Os obstáculos debatidos no Congresso incluem a proteção da herança, o risco de abusos contra idosos e a necessidade de uma trava que impeça a dívida de ultrapassar o valor do imóvel.
Como a hipoteca reversa funciona na prática
A hipoteca reversa permite ao proprietário mais velho receber dinheiro pelo valor da casa sem pagar parcelas e sem sair dela, com a dívida quitada no fim com o próprio imóvel. Estados Unidos, Espanha e Reino Unido regulam o produto, com idade mínima, aconselhamento e limite da dívida ao valor do bem. O Brasil não tem lei nem produto regulado: os projetos no Congresso não avançaram, e o principal deles recebeu parecer pela rejeição em 2026. Enquanto isso, as opções legais são o empréstimo com garantia de imóvel, a venda com reserva de usufruto, a constituição de renda e o aluguel ou a venda com mudança, cada uma com consequências diferentes para a moradia e a herança.
Em todas essas opções, o valor do imóvel é o ponto de partida: define quanto o banco empresta, quanto vale a nua-propriedade e qual renda é justa. Um laudo de avaliação do imóvel elaborado pela Valen Brasil segundo a ABNT NBR 14653 dá à família um número técnico para negociar e decidir.
Perguntas frequentes
Existe hipoteca reversa no Brasil?
Não. Não há lei que crie ou regule a hipoteca reversa, e os bancos não oferecem produto regulado com esse nome. Os projetos de lei sobre o tema ainda tramitam na Câmara, e o do Senado foi arquivado em 2022.
Posso perder o imóvel numa hipoteca reversa?
Nos países que regulam o produto, o imóvel é vendido para pagar a dívida quando o contrato termina, e o titular pode perder o direito antes se deixar de pagar impostos e seguro ou de conservar a casa. No Brasil, qualquer operação oferecida com esse nome precisaria ser analisada pelo contrato real, que pode ser um empréstimo comum com garantia ou uma venda.
O que acontece com os herdeiros?
Onde o produto existe, os herdeiros podem quitar a dívida e ficar com o imóvel, ou vendê-lo e ficar com o que sobrar. Nos Estados Unidos, no HECM, não pagam mais que 95% do valor de avaliação; na Espanha, a cobrança se limita aos bens da herança.
Qual a idade mínima?
Depende do país: 62 anos no HECM americano e 65 anos na Espanha, que também admite pessoas em situação de dependência ou com deficiência de pelo menos 33%. Os projetos brasileiros falam em pessoas idosas, com idades diferentes conforme o texto.
Quais são as alternativas no Brasil?
Empréstimo com garantia de imóvel (com parcelas mensais), venda da nua-propriedade com reserva de usufruto, contrato de constituição de renda, aluguel do imóvel ou venda e compra de um imóvel menor.
Venda com usufruto é o mesmo que hipoteca reversa?
Não. Na venda com reserva de usufruto, o proprietário vende de imediato e deixa de ser dono, mas mantém o direito de morar ou alugar até morrer. Na hipoteca reversa, ele continua dono e contrai uma dívida que será paga no futuro. O resultado prático (receber dinheiro e continuar morando) é parecido; os efeitos jurídicos e na herança são diferentes.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.