Cessão de direitos hereditários: como funciona, preferência e impostos
Como o herdeiro pode vender ou doar a sua parte na herança antes da partilha: escritura pública, bem determinado, preferência dos coerdeiros, efeitos no inventário e impostos.
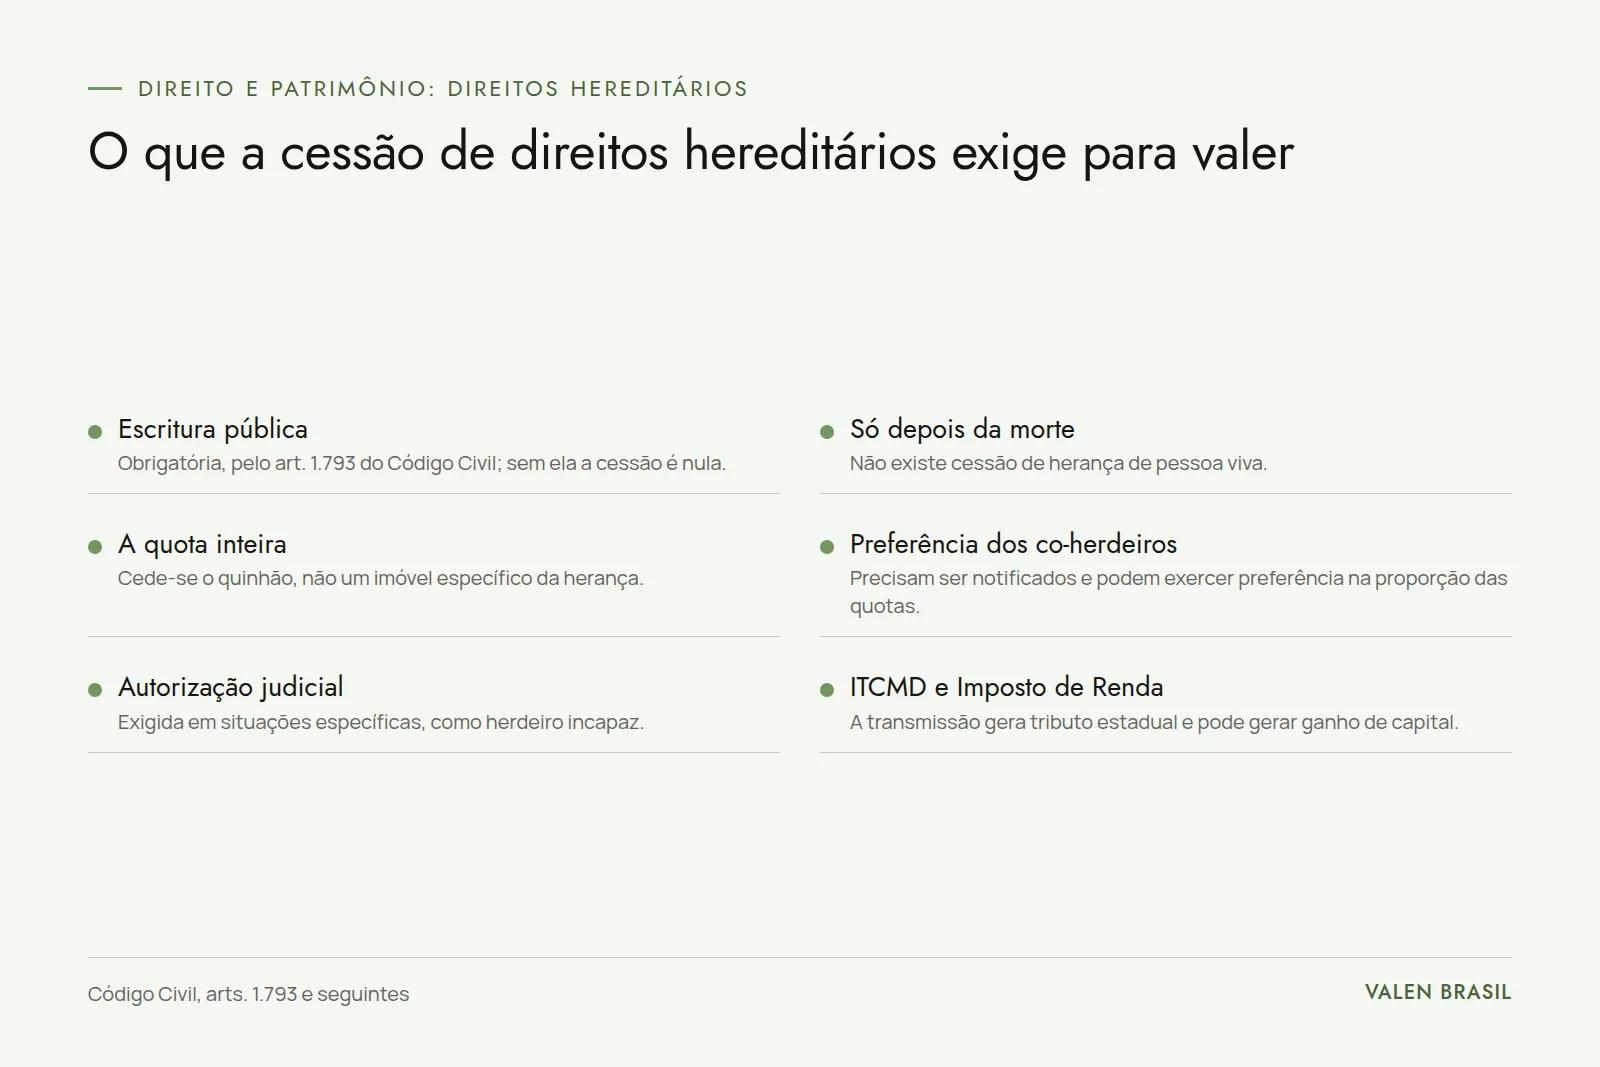
Cessão de direitos hereditários é o negócio em que um herdeiro passa a outra pessoa, de graça ou mediante pagamento, a parte que tem na herança antes da partilha. Ela só pode ser feita depois da morte, exige escritura pública (art. 1.793 do Código Civil) e, quando o comprador é alguém de fora da família, os outros herdeiros têm preferência para ficar com a quota pelo mesmo preço. Quem compra passa a ocupar o lugar do herdeiro no inventário, com os bens e as dívidas que vierem com a quota.
É o instrumento usado pelo herdeiro que precisa de dinheiro antes do fim do inventário, pelo irmão que quer comprar a parte dos outros para ficar com o imóvel da família e pelo herdeiro que quer passar a sua parte a alguém específico. Quem herda, como corre o inventário e quais impostos incidem está explicado no guia da herança; os conceitos do ramo e os prazos de cada medida, em direito das sucessões.
Pontos principais
- A cessão tem por objeto a quota na herança, uma fração do todo. Ceder "o apartamento" antes da partilha não produz efeito contra os demais herdeiros, embora o STJ considere o negócio válido entre as partes.
- Sem escritura pública, a cessão é nula por falta da forma exigida em lei.
- Herdeiro casado precisa, em regra, da autorização do cônjuge, porque a lei trata o direito à herança como bem imóvel.
- O coerdeiro que não foi avisado tem 180 dias depois da transmissão para depositar o preço e ficar com a quota cedida a estranho.
- A cessão não evita o imposto da herança e pode gerar outro: ITCMD, se for gratuita; imposto de renda e, conforme o município, ITBI, se for paga. A diferença entre ceder e renunciar à herança é detalhada mais abaixo.
O que é cedido e o que não é
A regra básica é do Código Civil:
“O direito à sucessão aberta, bem como o quinhão de que disponha o co-herdeiro, pode ser objeto de cessão por escritura pública. § 1º Os direitos, conferidos ao herdeiro em conseqüência de substituição ou de direito de acrescer, presumem-se não abrangidos pela cessão feita anteriormente. § 2º É ineficaz a cessão, pelo co-herdeiro, de seu direito hereditário sobre qualquer bem da herança considerado singularmente. § 3º Ineficaz é a disposição, sem prévia autorização do juiz da sucessão, por qualquer herdeiro, de bem componente do acervo hereditário, pendente a indivisibilidade.” (Código Civil, art. 1.793)
A lógica vem da forma como a herança se transmite. Com a morte, os herdeiros recebem o patrimônio como um todo unitário, e até a partilha cada um tem uma fração ideal de tudo, sem ser dono exclusivo de nenhum bem (art. 1.791). O herdeiro que tem um terço da herança não tem um terço da casa, um terço do carro e um terço da conta: tem um terço de um conjunto que só será dividido depois. É esse terço que ele pode ceder.
O § 1º traz um detalhe que costuma passar despercebido. Se, depois da cessão, a quota do herdeiro aumentar porque outro herdeiro renunciou (direito de acrescer) ou porque ele foi chamado como substituto em testamento, esse acréscimo presume-se não incluído no que foi cedido. Quem compra deve prever essa situação na escritura, se quiser recebê-lo.
| Situação | O que diz a lei | Efeito prático |
|---|---|---|
| Cessão de toda a quota ou de parte ideal dela | Admitida por escritura pública (art. 1.793, caput) | O cessionário entra no inventário no lugar do cedente |
| Cessão de um bem específico por um só herdeiro | Ineficaz em relação aos demais (art. 1.793, § 2º) | Só produz efeito se, na partilha, o bem couber ao cedente |
| Cessão de bem específico com a concordância de todos | Negócio válido e eficaz desde o início, segundo o STJ | Os herdeiros podem ajustar na partilha a destinação do bem |
| Venda de bem do espólio | Depende de autorização judicial (art. 1.793, § 3º) ou de escritura com todos os herdeiros | O preço entra no espólio e é dividido na partilha |
O que decidiu o STJ sobre o bem determinado
Por muito tempo, parte dos cartórios e dos tribunais tratou a cessão de bem determinado como nula. O Superior Tribunal de Justiça (STJ) enfrentou a questão no REsp 1.809.548/SP, julgado pela Terceira Turma em maio de 2020 e publicado no Informativo 672. Para o tribunal, a cessão de bem determinado feita por escritura pública, sem interesse de incapaz, não é nula: é válida entre cedente e cessionário, e a sua eficácia fica condicionada ao resultado da partilha. Se o bem couber ao cedente, a cessão produz efeitos; se couber a outro herdeiro, não. Quando todos os herdeiros concordam, ou quando só há um herdeiro, o negócio é eficaz desde logo. O STJ admitiu ainda que esse tipo de cessão transmita a posse do bem.
Em Santa Catarina, o Código de Normas da Corregedoria-Geral da Justiça, que orienta os tabeliães do estado, segue a mesma linha nos arts. 1.213 e 1.214. A cessão de bem determinado é aceita quando assinada por todos os herdeiros e pelo cônjuge ou companheiro sobrevivente, ou pelo herdeiro único, e o comprador deve declarar que conhece o risco de o bem ser vendido para pagar dívidas da herança. O recolhimento prévio do imposto de transmissão só é exigido na cessão de bem certo; na cessão de quinhão, a escritura registra que o comprador sabe que terá de pagá-lo depois, quando os bens forem identificados no inventário.
Na prática, comprar de um só herdeiro "a casa da praia" continua arriscado: o comprador paga por algo que pode não receber. A forma segura é a cessão da quota inteira, a cessão de bem determinado assinada por todos os herdeiros ou a venda autorizada no inventário. Situação diferente é a de quem pagou todo o preço ao dono antes da morte dele e ficou sem escritura: aí o caminho é a adjudicação compulsória contra o espólio ou os herdeiros.
Requisitos da cessão
Momento: depois da morte e antes da partilha
Enquanto o dono dos bens está vivo, não há o que ceder. O Código Civil, no art. 426, proíbe qualquer contrato cujo objeto seja a herança de alguém ainda vivo. É nulo, por isso, o combinado entre irmãos em que um vende ao outro o que "vai herdar" dos pais. A cessão cabe entre a abertura da sucessão e a partilha; depois da partilha, cada herdeiro já é dono dos bens que recebeu e vende-os pelas regras comuns da compra e venda.
Forma: escritura pública
A exigência de escritura é expressa no art. 1.793. O Código Civil considera imóvel, para efeitos legais, o direito à sucessão aberta (art. 80, II), qualquer que seja a composição da herança, e declara nulo o negócio que não segue a forma prescrita em lei (art. 166, IV). Um contrato particular de cessão, mesmo com firma reconhecida, não serve. A escritura pública é lavrada em cartório de notas, por tabelião, profissional do direito dotado de fé pública a quem a lei delega a atividade notarial (Lei 8.935/1994, art. 3º).
Consentimento do cônjuge
Como o direito à herança é tratado como imóvel, o herdeiro casado precisa da autorização do cônjuge para cedê-lo, exceto no regime da separação absoluta de bens (art. 1.647, I). Sem essa autorização, o ato pode ser anulado a pedido do cônjuge em até dois anos depois do fim da sociedade conjugal (art. 1.649). O cônjuge costuma assinar a própria escritura como anuente.
Documentos
O tabelião pede os documentos de identificação das partes e os que a Lei 7.433/1985 exige para atos relativos a imóveis. Pelo art. 1º, § 2º, o tabelião registra no ato que lhe foram mostradas as certidões fiscais, de propriedade e de ônus, sem precisar copiá-las. Na prática, a lista costuma incluir:
- certidão de óbito do autor da herança;
- documentos que provam a condição de herdeiro (certidão de nascimento, de casamento, testamento, se houver);
- documento de identidade, CPF, estado civil e regime de bens do cedente e do cessionário;
- certidões atualizadas das matrículas dos imóveis do espólio, se a herança tiver imóveis;
- certidões fiscais exigidas pelo cartório e comprovantes de imposto, conforme a lei estadual e municipal.
Desde 2022, uma única certidão de inteiro teor da matrícula faz as vezes das antigas certidões separadas de propriedade e de ônus (Lei 6.015/1973, art. 19, § 11). Vale pedir antes a matrícula atualizada do imóvel para saber se há penhora, hipoteca ou indisponibilidade que afete o valor da quota. Elas podem ser solicitadas no próprio cartório ou pela internet, no serviço eletrônico dos registros de imóveis. Quando a herança tem imóvel rural, a documentação muda; o artigo sobre as diferenças entre imóvel urbano e rural ajuda a identificar o caso.
Preferência dos coerdeiros
Quando o comprador é estranho à sucessão, os outros herdeiros podem ficar com a quota:
“O co-herdeiro não poderá ceder a sua quota hereditária a pessoa estranha à sucessão, se outro co-herdeiro a quiser, tanto por tanto.” (Código Civil, art. 1.794)
“Tanto por tanto” significa pelo mesmo preço e nas mesmas condições de pagamento oferecidas ao terceiro. Por isso, avisar os irmãos de que a quota está à venda não basta: é preciso informar o preço e as condições. Foi o que o STJ decidiu no REsp 1.620.705/RS, em 2017, ao considerar deficiente a notificação que chamou o coerdeiro a manifestar interesse sem lhe dizer por quanto e como a quota seria vendida, segundo a notícia do tribunal.
Se a cessão for feita sem esse aviso, o coerdeiro tem um remédio com prazo curto:
“O co-herdeiro, a quem não se der conhecimento da cessão, poderá, depositado o preço, haver para si a quota cedida a estranho, se o requerer até cento e oitenta dias após a transmissão. Parágrafo único. Sendo vários os co-herdeiros a exercer a preferência, entre eles se distribuirá o quinhão cedido, na proporção das respectivas quotas hereditárias.” (Código Civil, art. 1.795)
A consequência não é a nulidade da cessão, como às vezes se lê. O negócio continua válido, mas o coerdeiro preterido pode substituir o comprador, depositando o preço em juízo dentro dos 180 dias. Se vários irmãos exercerem a preferência, dividem a quota na proporção do que cada um já tem na herança.
A preferência só existe quando o cessionário é estranho. Um herdeiro pode ceder livremente a sua quota a outro herdeiro, sem oferecer antes aos demais.
Exemplo
Três irmãos herdam, em partes iguais, uma herança avaliada em R$ 900.000, composta por dois apartamentos. Ana quer sair e recebe de um investidor proposta de R$ 240.000 pela sua quota de um terço, com pagamento à vista.
| Situação | O que acontece |
|---|---|
| Ana notifica Bruno e Carla, informando preço de R$ 240.000 à vista | Se nenhum dos dois quiser, Ana pode ceder ao investidor pelo mesmo preço |
| Bruno quer a quota | Paga R$ 240.000 à vista e passa a ter dois terços da herança |
| Bruno e Carla querem a quota | Dividem a quota na proporção das suas partes iguais: cada um fica com metade dela e passa a ter metade da herança, pagando R$ 120.000 |
| Ana cede ao investidor sem avisar os irmãos | Bruno ou Carla podem, em até 180 dias da transmissão, depositar R$ 240.000 e ficar com a quota |
O preço abaixo do valor proporcional (R$ 240.000 contra R$ 300.000 de um terço da avaliação) é comum: quem compra assume a demora do inventário, as dívidas eventuais e a necessidade de negociar com os outros herdeiros.
Efeitos da cessão
O cessionário passa a ocupar a posição do herdeiro cedente em relação ao patrimônio: participa do inventário, recebe na partilha os bens que caberiam ao cedente e suporta, na mesma proporção, as dívidas da herança, que são pagas com o acervo antes da divisão. O cedente deixa de ter direito sobre a quota, mas continua herdeiro para outros efeitos pessoais que a lei lhe atribui.
A cessão é um negócio de risco, e o valor final pode ser maior ou menor do que o previsto. Podem surgir dívidas desconhecidas, bens que não estavam na conta, outro herdeiro com direito reconhecido depois ou um testamento que altere as quotas. A escritura deve tratar dessas hipóteses: se o cedente garante a sua condição de herdeiro, se responde por dívidas que surgirem e o que acontece com bens descobertos depois.
O cessionário pode dar andamento ao inventário. No inventário em cartório, as normas do Conselho Nacional de Justiça dizem expressamente:
“É possível a promoção de inventário extrajudicial por cessionário de direitos hereditários, mesmo na hipótese de cessão de parte do acervo, desde que todos os herdeiros estejam presentes e concordes.” (Resolução CNJ 35/2007, art. 16)
A íntegra da resolução está no site de atos do CNJ. No inventário judicial, o cessionário tem legitimidade para requerer a abertura, ao lado de herdeiros, cônjuge e credores (Código de Processo Civil, art. 616, V).
Registro
A escritura de cessão não é registrada na matrícula dos imóveis da herança. O que vai a registro é o título final, o formal de partilha ou a escritura de inventário, que atribui os bens diretamente ao cessionário. Até lá, o cessionário não aparece como dono na matrícula e não consegue vender nem financiar o imóvel em nome próprio.
Inventário: judicial, em cartório e prazos
O art. 610 do Código de Processo Civil manda fazer inventário judicial quando há testamento ou interessado incapaz e permite a escritura pública quando todos são capazes e estão de acordo, sempre com advogado. A Resolução 571/2024 do CNJ ampliou a via do cartório para casos com herdeiro menor ou incapaz e com testamento, sob condições descritas no guia da herança.
A cessão tem de ser resolvida dentro da janela entre a morte e a partilha. Pelo art. 611 do Código de Processo Civil, a família tem dois meses depois da morte para abrir o inventário e mais um ano para concluí-lo, prazos que o juiz pode prorrogar. Em agosto de 2026, a Resolução 695 do CNJ alterou o art. 15 da Resolução 35 para que a escritura de inventário não dependa mais da comprovação prévia do pagamento do ITCMD. Em Santa Catarina, o valor declarado para o imóvel ainda pode ser revisto pela Fazenda, que comunica a abertura do arbitramento pelo Termo de Abertura de Procedimento de Arbitramento.
Cessão e renúncia: a diferença que muda o imposto
Quem quer abrir mão da herança tem dois caminhos, com consequências diferentes.
A renúncia pura, formalizada em cartório ou nos autos (art. 1.806), devolve a parte do herdeiro ao monte, que a lei redistribui entre os coerdeiros do mesmo grupo. O herdeiro não escolhe o destinatário, e a Lei Complementar 227/2026 afasta o ITCMD sobre a renúncia feita sem condição, em favor do monte, por quem não praticou ato de aceitação (art. 150, I).
Quando o herdeiro indica quem vai receber, o ato é uma cessão, mesmo que a escritura use a palavra "renúncia". A LC 227/2026 trata a renúncia em favor de pessoa determinada como doação (art. 151, II, d). O herdeiro primeiro recebe a herança, com ITCMD sobre a transmissão por morte, e depois transfere, com novo ITCMD, agora de doação. O Código Civil abre uma exceção: se o herdeiro transfere gratuitamente a sua parte a todos os outros coerdeiros, sem escolher entre eles, o ato não é tratado como aceitação (art. 1.805, § 2º).
| Aspecto | Renúncia pura | Cessão gratuita | Cessão onerosa |
|---|---|---|---|
| Quem escolhe o destinatário | A lei (herdeiros da mesma classe) | O herdeiro | O herdeiro, respeitada a preferência dos coerdeiros |
| Forma | Escritura pública ou termo judicial | Escritura pública | Escritura pública |
| ITCMD da herança | Não é devido pelo renunciante | Devido pelo cedente | Devido pelo cedente |
| Imposto sobre a transferência | Não há (LC 227/2026, art. 150, I) | ITCMD de doação | Imposto de renda sobre ganho e, conforme o município, ITBI |
| Preferência dos coerdeiros | Não se aplica | Não se aplica | Aplica-se, se o comprador for estranho |
| Pode ser desfeita | Não (art. 1.812) | Segue as regras dos contratos | Segue as regras dos contratos |
Tributação da cessão
ITCMD
O ITCMD é cobrado pelos estados em heranças e doações. A cessão não afasta o imposto da herança: o cedente recebeu a quota com a morte e deve o ITCMD sobre ela. Se a cessão for gratuita, há uma segunda incidência, como doação. A alíquota máxima é de 8%, fixada pelo Senado Federal com base no art. 155, § 1º, IV, da Constituição; a Emenda Constitucional 132/2023 tornou obrigatória a progressividade conforme o valor recebido, e a LC 227/2026 fixou como base o valor de mercado dos bens. Cada estado define a própria tabela, e em Santa Catarina ela é progressiva desde 2024, como mostra o artigo sobre herdeiros necessários.
Imposto de renda
Na cessão paga, o cedente pode ter ganho de capital, tributado pelo imposto de renda da pessoa física. A alíquota começa em 15% e sobe por faixas até 22,5%, que só alcança a parcela de ganho acima de R$ 30 milhões; na grande maioria das heranças, vale apenas a faixa inicial de 15%, que cobre ganhos até R$ 5 milhões (Decreto 9.580/2018, art. 153). O cálculo do custo da quota cedida depende de como os bens foram declarados e merece análise de contador.
ITBI
Se a herança tiver imóveis e a cessão for paga, alguns municípios cobram o imposto municipal de transmissão (ITBI). O Código Tributário Nacional, na redação dada pela LC 227/2026, inclui entre os fatos geradores a cessão onerosa de direitos relativos à transmissão de imóveis (art. 35, III). A cobrança na cessão de direitos hereditários, porém, é contestada, e há decisões que só admitem o imposto quando a transferência chega ao registro de imóveis. Antes de assinar, consulte a lei e a prática do município onde ficam os imóveis.
Avaliação dos bens antes de ceder ou comprar
O preço de uma quota hereditária é, no fundo, uma aposta sobre o valor dos bens, das dívidas e do tempo que o inventário vai levar. Quem cede sem saber quanto valem os imóveis tende a vender barato; quem compra sem avaliação pode pagar por uma quota que vale menos do que parece. A avaliação técnica também define o direito de preferência na prática, porque os irmãos só conseguem decidir se cobrem a oferta de um terceiro se souberem o valor do que está em jogo.
Uma avaliação por perito independente, com laudo segundo a NBR 14653, dá base objetiva à negociação, ao cálculo do ITCMD e à partilha. O IBAPE é a entidade nacional dos avaliadores de engenharia, e o texto sobre laudo de imóvel para inventário mostra o que ele precisa trazer. A Valen Brasil elabora laudos de avaliação para inventários e cessões em Itajaí, Balneário Camboriú e Blumenau.
Cuidados práticos
Para o herdeiro que vai ceder:
- confirme com os demais herdeiros se alguém quer a quota e formalize a oferta por escrito, com preço e condições;
- verifique se o seu cônjuge precisa assinar;
- calcule o imposto que continuará devendo pela herança e o eventual imposto de renda sobre o ganho;
- defina na escritura se a cessão abrange bens descobertos depois e acréscimos por renúncia de outros herdeiros.
Para quem vai comprar:
- peça a relação completa de bens e dívidas do espólio e as certidões dos imóveis;
- confirme quem são todos os herdeiros e se há testamento, com a certidão da CENSEC;
- prefira comprar a quota inteira ou obter a assinatura de todos os herdeiros;
- guarde o comprovante da notificação dos coerdeiros, que será a defesa contra um pedido de preferência;
- conte com a demora do inventário antes de poder registrar e usar os imóveis.
Em qualquer caso, a assessoria de advogado com prática em sucessões evita os erros mais caros: escritura sem notificação adequada, cessão de bem singular apresentada como segura e "renúncia em favor" que dobra o imposto.
Quando a cessão de direitos funciona bem
A cessão de direitos hereditários resolve um problema real: a herança fica parada enquanto o inventário corre, e nem todos os herdeiros podem ou querem esperar. O instrumento funciona bem quando respeita a sua natureza, a de uma fração de um todo ainda indiviso, e mal quando é usado como se fosse uma compra e venda comum de um imóvel específico. Quem entende essa diferença, avisa os irmãos da forma certa e calcula o imposto antes de assinar transforma a quota em dinheiro sem abrir uma nova disputa na família.
Perguntas frequentes
Quais os documentos necessários para a cessão de direitos hereditários?
Certidão de óbito, documentos que provem a condição de herdeiro, identidade, CPF e estado civil das partes, certidões atualizadas das matrículas dos imóveis e as certidões fiscais pedidas pelo cartório. O cônjuge do cedente, quando necessário, assina como anuente.
Quando é necessária a autorização judicial?
Para vender, antes da partilha, um bem específico do espólio (art. 1.793, § 3º), salvo se todos os herdeiros assinarem a escritura. A cessão da quota inteira não depende de juiz, mas, se houver herdeiro incapaz, a situação dele no inventário segue regras próprias de proteção.
O que acontece se a cessão não for feita por escritura pública?
É nula, por falta da forma exigida em lei. Um contrato particular não transfere a quota, mesmo com firma reconhecida.
Qual o impacto fiscal da cessão de direitos hereditários?
O ITCMD da herança continua devido pelo cedente. Se a cessão for gratuita, há ITCMD de doação; se for paga, pode haver imposto de renda sobre o ganho e, conforme o município, ITBI.
Como os coerdeiros são informados sobre a cessão?
Por notificação do herdeiro que quer ceder, com o preço e as condições oferecidos pelo terceiro. Quem não foi avisado pode, em até 180 dias da transmissão, depositar o preço e ficar com a quota.
Posso ceder minha parte a um irmão sem oferecer aos outros?
Pode. A preferência só existe quando o comprador é estranho à sucessão.
A cessão pode ser feita depois da partilha?
Não. Depois da partilha, cada herdeiro já é dono dos seus bens e os vende por escritura de compra e venda comum, com registro na matrícula.
Conteúdo informativo, conferido com as leis e decisões em vigor em setembro de 2026; cada cessão deve ser conferida por advogado.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.