Método da capitalização da renda: fórmula, taxa e exemplo de cálculo
Como o método da capitalização da renda (NBR 14653) calcula o valor de imóveis locados: renda líquida, vacância, taxa e exemplo com sensibilidade.
Pelo método da capitalização da renda, um imóvel vale o dinheiro que é capaz de gerar: projetam-se os aluguéis ou outras receitas, descontam-se vacância e despesas do proprietário, e essa renda líquida é descontada até hoje por uma taxa compatível com o retorno exigido pelo mercado e com o risco do negócio. É o método indicado para lojas, salas, galpões e prédios locados, e está previsto na NBR 14653, conjunto de normas sobre avaliação de bens editado pela ABNT (Associação Brasileira de Normas Técnicas). Um panorama dos métodos e de quando contratar uma avaliação está no guia de avaliação de imóveis.
Pontos principais
- A Parte 1 da NBR 14653 define o método como aquele que identifica o valor pela capitalização presente da renda líquida prevista, em cenários viáveis. A Parte 2, de imóveis urbanos, o chama de "método da renda".
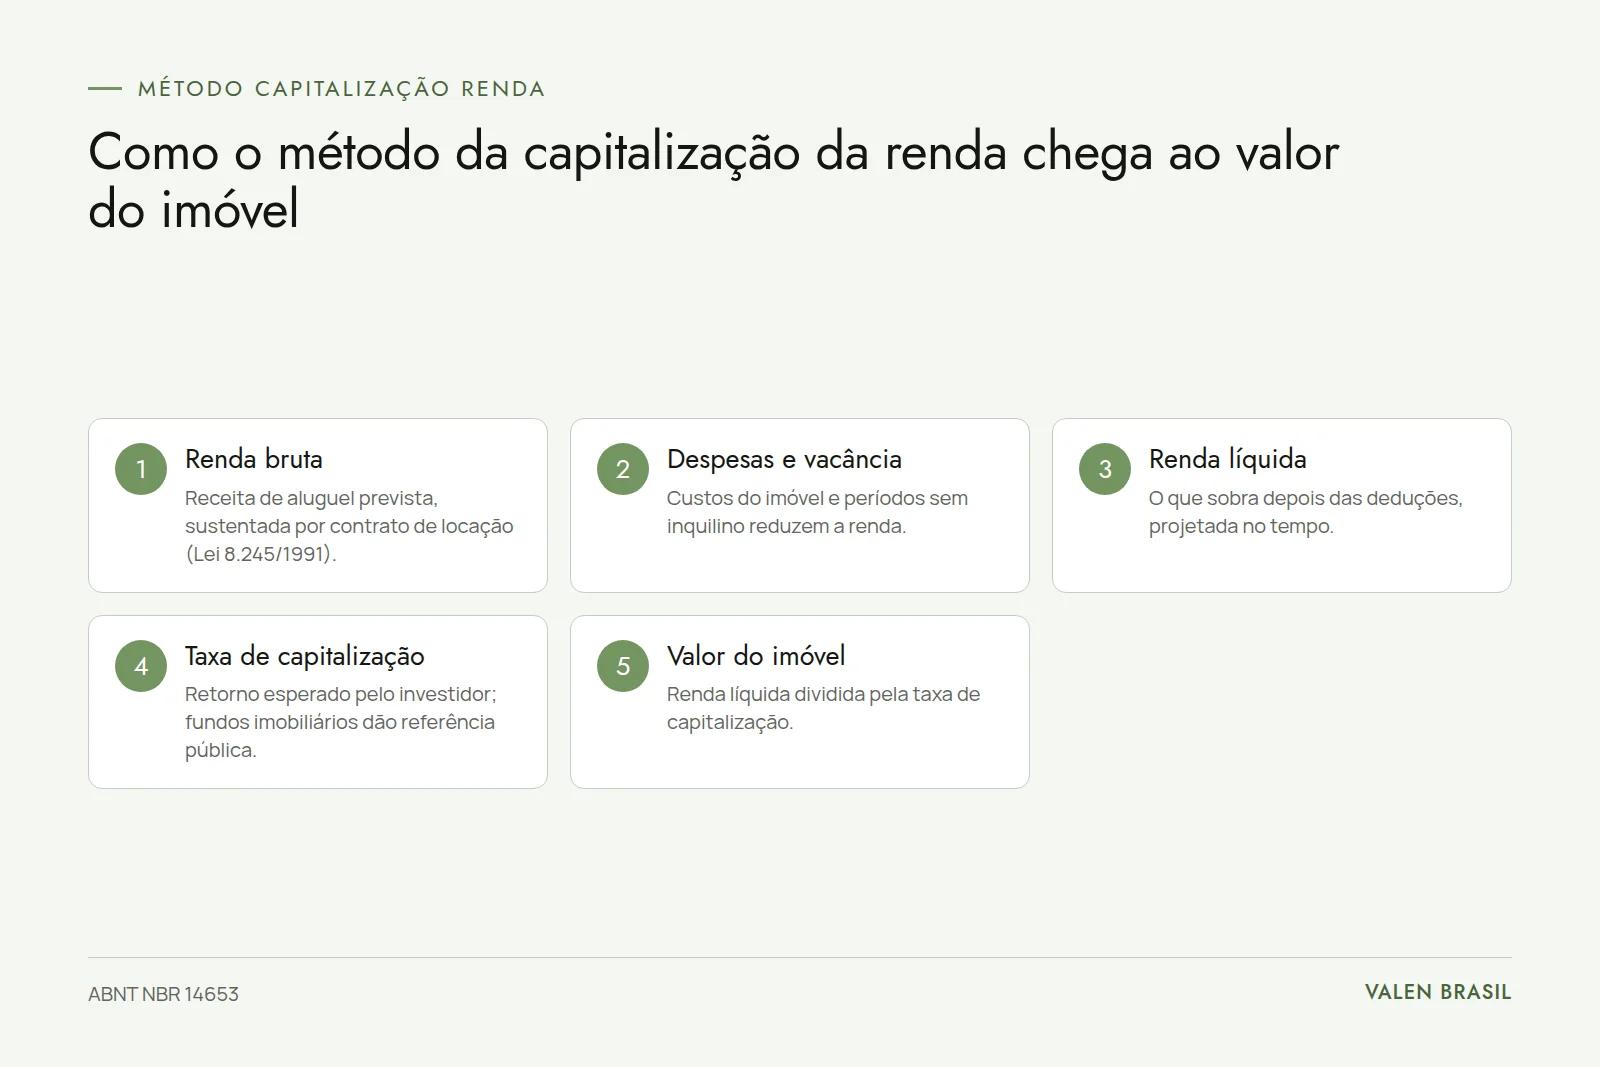
- O caminho da norma é o fluxo de caixa: receitas e despesas previstas, cada uma na sua data, descontadas pela taxa mínima de atratividade.
- A fórmula curta "valor = renda líquida ÷ taxa" é um caso particular: vale quando a renda é constante e se supõe que dure indefinidamente.
- Para hotéis, shoppings e negócios parecidos, a norma remete à sua Parte 4, dedicada a empreendimentos.
- Pequenas mudanças na taxa movem muito o resultado: no exemplo deste texto, passar de 8% para 7% ao ano aumenta o valor em cerca de 14%.
- O contrato de locação, a matrícula e a Lei do Inquilinato definem quanto da renda projetada é de fato garantida.
O que é o método da capitalização da renda
A ideia é a de qualquer investidor: um imóvel alugado vale o que valem, hoje, os aluguéis que ele vai render. Quem compra uma loja por R$ 1 milhão está trocando esse valor por uma sequência de receitas futuras; o preço justo é aquele que, descontado o risco e o custo de oportunidade do dinheiro, iguala as duas coisas.
Na NBR 14653-1, o método aparece entre os que servem para identificar o valor de um bem, de seus frutos e direitos, ao lado do comparativo direto de dados de mercado, do involutivo e do evolutivo. A mesma parte da norma define valor econômico como o valor presente da renda líquida que o empreendimento pode gerar ao longo da sua vida econômica, a uma taxa de desconto que corresponde ao custo de oportunidade, em cenários previsíveis e com risco. Quando essa taxa e os cenários são os médios praticados no mercado, o resultado corresponde ao valor de mercado.
A Parte 2 detalha quatro etapas para imóveis urbanos que não sejam empreendimentos:
- levantar as receitas da exploração do imóvel e todas as despesas de manutenção, operação e impostos;
- montar o fluxo de caixa com essas receitas e despesas nas épocas em que ocorrem;
- estabelecer a taxa mínima de atratividade, estimada pelas alternativas de investimento no mercado de capitais e pelos riscos do negócio;
- calcular o valor atual do fluxo de caixa, descontado por essa taxa.
A norma também lembra que, para a identificação do valor de mercado, o método comparativo deve ser preferido sempre que possível. A capitalização da renda entra quando o imóvel é comprado e vendido essencialmente como investimento, quando faltam vendas comparáveis ou como segundo método, para conferir o resultado do comparativo.
Para quais imóveis o método serve
Ele funciona melhor quando a renda é a razão de ser do imóvel: lojas de rua, salas comerciais, lajes corporativas, galpões logísticos, prédios inteiros locados, vagas de garagem exploradas comercialmente, imóveis com contrato de locação de longo prazo. Hotéis, shopping centers, hospitais, escolas e outros empreendimentos de base imobiliária, cuja receita depende da operação de um negócio, são avaliados pela Parte 4 da NBR 14653, que trata de empreendimentos.
Para a casa ou o apartamento em que o dono mora, o método raramente é o principal. Esses imóveis têm mercado de compra e venda ativo, e a norma manda preferir a comparação direta. Ainda assim, a renda potencial de aluguel pode ser usada como verificação, e é a base de quem avalia um apartamento comprado para alugar. Como estimar o aluguel de mercado está no texto sobre calcular o valor do aluguel.
Os componentes do cálculo
Receita bruta potencial
É o total que o imóvel renderia com ocupação plena, a aluguel de mercado. Se o imóvel já está locado, o avaliador compara o aluguel do contrato com o de mercado: um contrato abaixo do mercado reduz o valor até a próxima revisão; um contrato acima do mercado pode não se sustentar na renovação. A pesquisa do aluguel de mercado segue a mesma lógica da pesquisa de preços de venda: dados de imóveis semelhantes, fontes identificadas, ajuste das diferenças.
Vacância e inadimplência
Nenhum imóvel fica alugado 100% do tempo. Entre um inquilino e outro há meses sem receita, custo de reforma e de corretagem, e parte dos aluguéis pode não ser paga. O manual de avaliação de imóveis publicado em 2024 pela SPU, a Secretaria do Patrimônio da União, lista a provisão para vacância, inadimplência e outras perdas entre os elementos obrigatórios do cálculo. O percentual deve vir do mercado local e do tipo de imóvel, e não de um número padrão.
Despesas do proprietário
Da receita efetiva saem as despesas que ficam com o dono. Pela Lei do Inquilinato, impostos, taxas e seguro contra fogo são do locador, salvo se o contrato disser o contrário (Lei 8.245/1991, art. 22, VIII), e as despesas extraordinárias de condomínio também (art. 22, X). Na prática, muitos contratos comerciais transferem o IPTU ao inquilino, e o avaliador precisa ler o contrato. Entram ainda taxa de administração, manutenção estrutural, seguros e reservas para reposição de equipamentos. O IPTU, cobrado pelo município sobre imóveis urbanos (Código Tributário Nacional, art. 32), entra nessa lista quando não é repassado; o funcionamento do imposto é explicado no artigo sobre IPTU.
A depreciação física do imóvel também pesa: prédios mais velhos exigem mais manutenção e perdem atratividade, o que aparece em despesas maiores ou em aluguel de mercado menor. O assunto está em depreciação de imóveis.
Renda líquida
Receita potencial, menos vacância e inadimplência, menos despesas do proprietário: o que sobra é a renda líquida operacional, a base da capitalização. Financiamento não entra nessa conta. A forma como o comprador paga o imóvel (à vista ou financiado) não muda o valor do bem; muda apenas o retorno do investidor sobre o capital próprio.
Taxa de capitalização ou de desconto
É o ponto mais delicado. A Parte 2 fala em taxa mínima de atratividade, estimada pelas oportunidades de investimento alternativas e pelos riscos do negócio. No mercado, fala-se em cap rate (taxa de capitalização), a relação entre a renda líquida anual e o preço pago pelo imóvel. As duas ideias se encontram: a taxa usada na avaliação deve ser compatível com a que o mercado aceita para imóveis semelhantes, no mesmo lugar e com o mesmo risco.
A taxa não se escolhe; se pesquisa. O melhor caminho é medir, em vendas de imóveis locados semelhantes, a relação entre a renda líquida e o preço. Referências complementares ajudam a calibrar: os fundos de investimento imobiliário divulgam receitas de locação e valor dos ativos, o que dá uma noção das taxas praticadas em escritórios, galpões e shoppings. Esses fundos são regidos pela Resolução CVM 175 e acompanhados pelo índice IFIX, da B3; o funcionamento desses fundos está no texto sobre fundo imobiliário. Uma loja de rua numa cidade média não tem, porém, o mesmo risco de um galpão locado a uma grande empresa por dez anos, e a taxa precisa refletir isso.
Horizonte e valor residual
No fluxo de caixa, o avaliador projeta a renda ano a ano por um período e, no fim, estima quanto o imóvel valerá — o valor residual ou de revenda. O manual da SPU adota, para seus imóveis, um cenário básico de no mínimo dez anos. O horizonte deve conversar com os contratos: um prédio com locações comerciais renováveis de cinco anos tem perfil de receita diferente de uma carteira de contratos curtos.
Capitalização direta e fluxo de caixa descontado
Existem duas formas de fazer a conta, e a diferença entre elas explica boa parte dos erros que se veem em pareceres.
Capitalização direta. Divide-se a renda líquida anual pela taxa: V = RL ÷ i. A fórmula é a de uma renda constante e perpétua. Ela é útil para imóveis estabilizados, com contratos de mercado e sem mudanças previstas, e para conferências rápidas.
Fluxo de caixa descontado. Projeta-se a renda de cada ano, com revisões contratuais, vacâncias previstas, reformas e o valor de revenda ao fim do horizonte, e desconta-se cada parcela pela taxa. É o procedimento descrito na Parte 2 e o único adequado quando a renda muda ao longo do tempo: contrato abaixo do mercado que será revisto, reforma necessária em três anos, inquilino que deve sair.
A fórmula do valor presente de uma renda constante por n anos ajuda a ver a relação entre as duas: V = RL × [1 − (1 + i)^−n] ÷ i. Quando n cresce muito, o termo (1 + i)^−n se aproxima de zero e a expressão vira RL ÷ i, a capitalização direta.
Exemplo de cálculo
O exemplo é hipotético e usa números redondos. Uma loja de rua está alugada por R$ 10.000 por mês, valor compatível com o mercado local. O contrato transfere o IPTU e o condomínio ordinário ao inquilino.
| Item | Cálculo | Valor anual |
|---|---|---|
| Receita bruta potencial | R$ 10.000 × 12 meses | R$ 120.000 |
| Vacância e inadimplência | 8% da receita bruta | − R$ 9.600 |
| Receita efetiva | 120.000 − 9.600 | R$ 110.400 |
| Despesas do proprietário (administração, seguro, manutenção estrutural) | 5% da receita efetiva | − R$ 5.520 |
| Renda líquida | 110.400 − 5.520 | R$ 104.880 |
Com taxa de 8% ao ano, pesquisada em vendas de lojas locadas semelhantes, a capitalização direta dá R$ 104.880 ÷ 0,08 = R$ 1.311.000.
O mesmo número sai pelo fluxo de caixa, se a renda for constante. Dez anos de renda descontados a 8% valem R$ 104.880 × 6,7101 = R$ 703.753. O valor de revenda no ano 10, estimado pela mesma taxa (R$ 1.311.000), trazido a valor presente, vale R$ 1.311.000 ÷ 2,1589 = R$ 607.247. A soma é R$ 1.311.000. Quando a renda não é constante — um reajuste acima da inflação na renovação, uma vacância de seis meses prevista para o ano 4 —, só o fluxo de caixa capta a diferença.
Sensibilidade à taxa
| Taxa anual | Valor (R$ 104.880 ÷ taxa) | Diferença em relação a 8% |
|---|---|---|
| 7% | R$ 1.498.286 | + 14,3% |
| 8% | R$ 1.311.000 | — |
| 9% | R$ 1.165.333 | − 11,1% |
Um ponto percentual de diferença na taxa muda o valor em mais de R$ 140 mil. Por isso a norma exige que a taxa seja justificada, e por isso o laudo deve mostrar de onde ela veio. Uma análise de sensibilidade, com o valor em cenários de taxa e de vacância diferentes, é a forma mais honesta de apresentar o resultado a quem vai decidir.
O contrato de locação e a matrícula entram na conta
A renda que alimenta o cálculo vem de um contrato, e a Lei do Inquilinato define o que se pode esperar dele. As regras gerais são explicadas no artigo sobre a Lei do Inquilinato; três pontos pesam diretamente na avaliação.
Revisão do aluguel
“Art. 19. Não havendo acordo, o locador ou locatário, após três anos de vigência do contrato ou do acordo anteriormente realizado, poderão pedir revisão judicial do aluguel, a fim de ajustá-lo ao preço de mercado.” (Lei 8.245/1991, art. 19)
Um aluguel abaixo do mercado tende a subir na revisão; um acima tende a cair. O fluxo de caixa deve prever a data em que a revisão é possível e o novo patamar.
Renovação compulsória no comércio
“Art. 51. Nas locações de imóveis destinados ao comércio, o locatário terá direito a renovação do contrato, por igual prazo, desde que, cumulativamente: I - o contrato a renovar tenha sido celebrado por escrito e com prazo determinado; II - o prazo mínimo do contrato a renovar ou a soma dos prazos ininterruptos dos contratos escritos seja de cinco anos; III - o locatário esteja explorando seu comércio, no mesmo ramo, pelo prazo mínimo e ininterrupto de três anos.” (Lei 8.245/1991, art. 51)
Uma loja com inquilino que já tem direito à renovação tem receita mais previsível, mas também menos liberdade para o dono buscar outro locatário ou mudar o aluguel fora da ação renovatória. Em shoppings, o contrato costuma ter regras próprias de aluguel mínimo e percentual sobre vendas; o tema está em reajuste de aluguel em shopping.
Venda do imóvel locado
“Art. 8º Se o imóvel for alienado durante a locação, o adquirente poderá denunciar o contrato, com o prazo de noventa dias para a desocupação, salvo se a locação for por tempo determinado e o contrato contiver cláusula de vigência em caso de alienação e estiver averbado junto à matrícula do imóvel.” (Lei 8.245/1991, art. 8º)
Para o inquilino, a averbação protege o contrato. Para quem avalia um imóvel de renda para venda, ela mostra se o comprador herda uma receita garantida ou apenas uma locação que pode ser encerrada. A matrícula e as certidões podem ser solicitadas pela internet, e o portal Registro de Imóveis do Brasil centraliza esses pedidos aos cartórios; o que é a averbação está em averbação.
O índice de reajuste
Entre a data da avaliação e o fim do horizonte, o aluguel é corrigido pelo índice do contrato. O IPCA, calculado pelo IBGE, o instituto oficial de estatística do país, é divulgado com variação mensal, no ano e em doze meses e aberto por grupos e itens, o que permite comparar a correção contratual com o comportamento dos preços de habitação. O IGP-M já teve variações muito distantes do IPCA em alguns anos, e a escolha do índice muda a renda projetada. As regras de correção estão em reajuste de aluguel. Em avaliações feitas em moeda constante, o fluxo é projetado sem inflação e a taxa de desconto também deve ser real; misturar renda nominal com taxa real, ou o contrário, distorce o resultado.
Fatores que influenciam o resultado
Localização continua sendo o fator de maior peso: define o aluguel de mercado, a vacância esperada e o risco que o investidor enxerga. Mas no método da renda outros fatores aparecem com mais nitidez do que no comparativo:
- qualidade do inquilino: uma empresa sólida com contrato longo reduz o risco e, portanto, a taxa;
- prazo e cláusulas do contrato: vigência, garantias, multa por rescisão, cláusula de vigência averbada;
- flexibilidade do imóvel: um galpão com pé-direito alto e docas serve a muitos inquilinos; uma loja adaptada para um único uso tem vacância maior quando o inquilino sai;
- idade e estado de conservação: determinam as despesas futuras e as reformas necessárias;
- vagas de garagem e acesso: em escritórios e comércio, afetam diretamente o aluguel que o imóvel consegue cobrar;
- conjuntura: juros altos elevam o retorno das aplicações financeiras e empurram para cima a taxa exigida dos imóveis.
Séries públicas ajudam a situar o momento do mercado. O IVG-R, índice do Banco Central construído com os valores de avaliação de imóveis residenciais dados em garantia de financiamentos, mostra para onde esses valores caminham no longo prazo, e o Secovi-SP publica pesquisas de locação e de venda. Nenhuma delas substitui a pesquisa do mercado específico do imóvel.
Especificação do laudo
A Parte 2 da NBR 14653, de 2011, tem tabelas de grau de fundamentação para o método comparativo, para o involutivo, para o evolutivo e para a quantificação de custo, mas não para o método da renda. O manual de avaliação da SPU registra essa lacuna e recomenda adotar as tabelas de fundamentação da Parte 4, de empreendimentos. A Parte 4 organiza o trabalho em documentação básica, vistoria, coleta de dados, escolha da metodologia, análise das séries históricas e fluxo de caixa, e enquadra o laudo em graus pela pontuação de dez itens, no mesmo sistema de 1 a 3 pontos por item das outras partes.
Na prática, um laudo pela renda bem fundamentado mostra: a pesquisa de aluguéis de mercado; a leitura do contrato em vigor; a origem de cada despesa; a justificativa da vacância; a pesquisa ou a composição da taxa; o fluxo de caixa com a planilha; e a análise de sensibilidade. O que um laudo deve conter, item por item, está em laudo de avaliação do imóvel.
Quem assina o laudo
A Resolução 218/1973 do Confea, órgão federal que fiscaliza a engenharia e a agronomia, discrimina as atividades das modalidades profissionais e reúne a avaliação numa delas:
“Atividade 06 - Vistoria, perícia, avaliação, arbitramento, laudo e parecer técnico;” (Resolução Confea 218/1973, art. 1º)
A NBR 14653-1 atribui a engenharia de avaliações a engenheiros e arquitetos, que registram a responsabilidade pelo laudo com ART (no Crea) ou RRT (no CAU). Corretores de imóveis seguem a regulamentação do Cofeci, o Conselho Federal de Corretores de Imóveis, e dos Crecis regionais, e emitem outro documento, o parecer de avaliação mercadológica. O perfil de quem pode avaliar imóveis está em texto próprio.
A normalização técnica no país cabe à ABNT, e os profissionais de avaliação e perícia se organizam no Ibape, o instituto nacional que reúne as entidades estaduais da área. Saber qual profissional assinou e sob qual regra importa tanto quanto a conta: o documento que serve para uma finalidade pode não servir para outra.
Análise de fluxo de caixa além da avaliação
A mesma planilha que sustenta a avaliação serve ao investidor para outras decisões. A Parte 1 da norma prevê métodos para identificar indicadores de viabilidade de um empreendimento, baseados no fluxo de caixa projetado: valor presente líquido, taxa interna de retorno, tempo de retorno. Com eles, o investidor responde perguntas que a avaliação sozinha não responde: vale a pena reformar a loja para aumentar o aluguel? Comprar à vista ou financiado? Manter o imóvel ou vender e aplicar o dinheiro?
Nessa análise de investimento, entram itens que ficam fora da avaliação de mercado: o financiamento do comprador, os impostos sobre a renda do proprietário (que dependem de ser pessoa física ou jurídica), o custo de oportunidade próprio de cada investidor. Por isso, o valor de mercado e o valor que um investidor específico está disposto a pagar podem ser diferentes; a norma chama este último de valor especial quando depende de condições particulares de um comprador. Para quem concentra imóveis de renda numa empresa, a comparação entre a tributação da pessoa física e a da pessoa jurídica está em holding patrimonial, e a relação entre retorno e facilidade de venda, em investimento e liquidez.
Vantagens e limitações do método
A principal vantagem é falar a língua do investidor. O resultado mostra de onde vem o valor — aluguel, despesas, risco — e permite testar hipóteses. Para imóveis comprados para renda, é o método que melhor explica o preço, e costuma ser o único viável quando quase não há vendas de imóveis semelhantes.
As limitações são as de qualquer projeção:
- sensibilidade à taxa: como mostrou o exemplo, um ponto percentual muda o valor em mais de 10%;
- dependência de premissas: vacância, despesas e crescimento da renda são estimativas, e pequenos erros se acumulam ao longo do horizonte;
- dados escassos: vendas de imóveis locados com renda conhecida são menos numerosas que vendas comuns, o que dificulta medir a taxa;
- risco de circularidade: calcular a taxa a partir de preços pedidos, e não de negócios fechados, faz o método apenas repetir o que o mercado anuncia.
A resposta a essas limitações é transparência: mostrar a fonte de cada número, apresentar cenários e, quando possível, conferir o resultado com outro método.
Comparação com os outros métodos
| Método | Pergunta que responde | Uso típico |
|---|---|---|
| Comparativo direto de dados de mercado | Por quanto imóveis semelhantes foram negociados? | Apartamentos, casas, salas, terrenos com mercado ativo |
| Capitalização da renda | Quanto vale hoje a renda que o imóvel vai produzir? | Lojas, salas e galpões locados, prédios de renda |
| Involutivo | Quanto vale o terreno para um empreendimento viável? | Terrenos e glebas com potencial construtivo |
| Evolutivo | Quanto custa refazer o imóvel, ajustado ao mercado? | Imóveis sem comparáveis, residências singulares, galpões |
O método involutivo também trabalha com fluxo de caixa, mas de um empreendimento hipotético: parte do aproveitamento eficiente do terreno, projeta a receita das vendas, desconta custos e lucro e chega ao valor do lote. O método evolutivo soma terreno e construção depreciada e aplica um fator de comercialização. Num laudo de imóvel comercial, é comum usar a renda e conferir pelo evolutivo ou pelo comparativo; o assunto está em avaliação de imóvel comercial.
Ferramentas para aplicar o método
O método não exige programa específico: uma planilha bem montada resolve o fluxo de caixa, o desconto e a análise de sensibilidade. Existem programas de avaliação que organizam a pesquisa de aluguéis, montam o fluxo e geram o relatório, e plataformas que reúnem dados de oferta de imóveis. Ao escolher uma ferramenta, verifique se ela mostra a memória de cálculo, permite alterar cada premissa e exporta os dados para o laudo — a norma exige que o cálculo possa ser conferido por outra pessoa. Portais de anúncios servem para a pesquisa de aluguéis, desde que os preços pedidos sejam tratados como ofertas, e não como negócios fechados.
O que o método da renda traduz
O método da capitalização da renda traduz em valor presente aquilo que um imóvel de renda promete: aluguéis, menos vacância, menos despesas, descontados a uma taxa que o mercado aceita. A conta é simples de escrever e exigente de fundamentar. Os números que mais pesam — aluguel de mercado, vacância e taxa — precisam vir de pesquisa, e o contrato de locação e a matrícula dizem quanto dessa renda é de fato garantido.
Se você vai comprar, vender, dar em garantia ou dividir um imóvel comercial locado, a Valen Brasil avalia imóveis de renda pela NBR 14653 para clientes de Balneário Camboriú, Itajaí, Blumenau e arredores, com o fluxo de caixa, a origem da taxa e os cenários apresentados no laudo.
Perguntas frequentes
O que é o método da capitalização da renda?
É o método da NBR 14653 que estima o valor de um imóvel pelo valor presente da renda líquida que ele deve gerar, em cenários viáveis. Na Parte 2 da norma, de imóveis urbanos, é chamado de método da renda.
Qual é a fórmula do método da capitalização da renda?
A forma completa é o fluxo de caixa descontado: cada receita e despesa futura é descontada, pela taxa mínima de atratividade, até a data da avaliação. A forma simplificada, V = renda líquida anual ÷ taxa, vale para renda constante e perpétua.
Como se define a taxa de capitalização?
Pela pesquisa de mercado: a relação entre renda líquida e preço em vendas de imóveis locados semelhantes, complementada por referências como o retorno de fundos imobiliários e das aplicações de risco comparável. A norma pede que a taxa reflita as alternativas de investimento e os riscos do negócio, e o laudo deve mostrar sua origem.
Quais fatores influenciam a avaliação pelo método da renda?
Aluguel de mercado, vacância, inadimplência, despesas do proprietário, taxa de desconto, prazo e cláusulas do contrato, qualidade do inquilino, localização, estado de conservação e conjuntura de juros.
Quais são as vantagens do método?
Explica o valor na linguagem do investidor, mostra de onde vem cada parcela do resultado, permite testar cenários e funciona quando faltam vendas comparáveis de imóveis de renda.
Quais são as desvantagens do método?
A sensibilidade à taxa (um ponto percentual muda o valor em mais de 10%), a dependência de premissas sobre o futuro e a escassez de dados de vendas de imóveis locados para medir a taxa com segurança.
Posso avaliar meu apartamento pelo método da renda?
Pode como verificação ou se ele foi comprado para alugar. Para o valor de mercado de um apartamento com vendas comparáveis na região, a NBR 14653 recomenda preferir o método comparativo direto.
Existem ferramentas que ajudam a aplicar o método?
Sim: planilhas eletrônicas resolvem o cálculo, e há programas e plataformas de avaliação que organizam dados e relatórios. O importante é que a ferramenta mostre a memória de cálculo e permita conferir e alterar cada premissa.
Quer saber o valor do seu imóvel?
Laudo de avaliação a partir de 3 dias úteis.